資産管理の面で、認知症になる前にやるべきことは、財産の全体像を書き出すことと、判断能力があるうちに任意後見契約や家族信託などの契約を結んでおくことの2つです。判断能力が落ちてからでは、預貯金の引き出し、不動産の売却、贈与、遺言の作成といった手続きの多くが、銀行や取引先の窓口で止まります。この状態は一般に資産凍結と呼ばれ、親の口座に数千万円あっても、施設の入居費用や医療費に使えない事態を招きます。
この記事では、認知症の人数と資産の規模、口座が止まる仕組み、成年後見制度の現状と2026年の法改正、任意後見や家族信託などの事前対策の違い、費用の目安、年代別の動き方までを順に整理します。読み終えたときに、自分の家庭で最初に何をすればいいかが決められる状態を目指しました。制度の内容や手数料は改正されることがあるため、実際の手続きの前には公証役場や銀行、司法書士や弁護士の窓口で最新の内容を確かめてください。
- 認知症の人は2040年に約584万人、資産管理は多くの家庭の問題になる
- 2030年に約215兆円が動かせない状態になる恐れがある資産凍結の規模
- 口座が止まるきっかけは診断ではなく銀行窓口でのやりとり
- 全国銀行協会の2021年の考え方でも、家族の代理出金は例外にとどまる
- 判断能力が落ちると止まる手続きは預金、不動産、贈与、遺言、保険
- 成年後見制度は約8割が専門職で、原則として本人が亡くなるまで続く
- 2026年6月17日成立の改正民法で成年後見は終われる制度に変わる
- 任意後見契約は信頼できる人を自分で選べるが、発効までは動けない
- 家族信託は不動産の売却まで任せられるが、契約時に判断能力が要る
- 財産管理委任契約と見守り契約は元気なうちの穴を埋める
- 死後事務委任契約と公正証書遺言は亡くなった後の手当て
- 対策4種の違いは表で見ると分かりやすい
- 費用は任意後見の公正証書1万3000円から家族信託の30万〜60万円まで
- 銀行の代理人届と保険の指定代理請求は今日から確認できる
- 財産の棚卸しは通帳のないネット口座から始める
- 年代と状況別に見る、いつ何をするか
- 親と話すときは、お金ではなく希望から入る
- よくある失敗は後回し、雛形コピー、銀行への確認漏れ
- 認知症の資産管理についてよくある疑問
- 最初の一歩は棚卸しと家族との会話
認知症の人は2040年に約584万人、資産管理は多くの家庭の問題になる
結論から書くと、認知症は特別な人だけの話ではありません。厚生労働省の研究班は、2022年から2023年にかけて福岡県久山町や島根県海士町など4地域の65歳以上、合計7143人を対象に悉皆調査を行い、その結果をもとに将来推計を出しました。65歳以上の認知症の人は、2025年に約471万6000人、2030年に約523万1000人、2040年に約584万人と見込まれています。2040年の時点では、65歳以上の約7人に1人にあたる数です。認知症の手前の段階とされる軽度認知障害(MCI)の人も、2040年に約613万人と推計されています。
以前の推計より人数が下がった点も押さえておきます。認知症の有病率は2022年に12.3%で、2012年の厚生労働省の報告にあった15%を下回りました。生活習慣病の管理が進んだことや、健康への意識が変わったことが背景にあるようです。生活習慣を見直す価値はありますが、500万人を超える人が認知症とともに暮らす時代が来る見通しは変わりません。
お金の問題が厄介なのは、多くの法的な手続きが「本人に判断能力があること」を前提にしているからです。判断能力が落ちると、自分の意思で契約を結ぶことも、財産の使い道を決めることもできなくなります。その段階で残る選択肢は、実質的に成年後見制度が中心です。反対に、判断能力があるうちなら、任意後見契約、家族信託、財産管理委任契約、遺言と、選べる手段が一気に増えます。認知症になる前に動くべき理由は、この選択肢の数の差にあります。
2030年に約215兆円が動かせない状態になる恐れがある資産凍結の規模
認知症の人が持つ金融資産は、国全体で見ても大きな額です。シンクタンクや新聞社の推計には幅があり、2030年時点で約215兆円から218兆円、全家計の金融資産の約1割(11.0%という推計もあります)に達する見通しです。2040年には約237兆円から241兆円、全家計の約12.9%まで増えると推計されています。215兆円はGDPの4割に相当する規模で、これだけの資産が動かせなくなれば、家計だけでなく経済全体にも影響しかねません。
自由に動かしにくくなる凍結資産に絞った推計もあります。2020年の約255兆円が、2040年には約349兆円と、およそ1.4倍に膨らむ見通しです。
資産凍結という言葉は、法律に書かれた制度の名前ではありません。判断能力が下がった本人の財産について、銀行や不動産の取引現場が手続きを止める状態を、通称でそう呼んでいます。家庭で起きる困りごとは具体的です。施設の入居費用や医療費を親の預金から引き出せない。親名義の不動産を売って介護費用にしたいのに売れない。定期預金を解約できない。保険の給付金を請求できない。株式や投資信託を処分できない。親に資産があっても、必要なときに使えなければ、介護費用は子どもの持ち出しになります。お金があるのに使えないという矛盾が、資産凍結の中身です。
口座が止まるきっかけは診断ではなく銀行窓口でのやりとり
認知症と診断された瞬間に口座が止まる、というのは正確ではありません。複数の解説が一致して挙げているのは、銀行が「本人の判断能力が落ちている」と把握した時点で、預金の払い出しなどが制限されるという点です。診断書の有無より、窓口でのやりとりがきっかけになる場面が目立ちます。
具体的な場面は次のようなものです。窓口で高齢の親が、暗証番号や生年月日をうまく答えられない。同じ手続きについて何度も尋ねる。付き添った家族が「親は認知症でして」と説明する。家族が代わりに大きな金額を引き出そうとして、事情を聞かれ、認知症であることを話す。銀行は本人の財産を守る立場から、本人の意思確認が難しいと判断すれば取引を制限します。銀行側が口座を凍結しているというより、取引を止めているだけですが、引き出せない家族にとっては同じ結果です。
暗証番号を聞き出して、家族がATMで引き出しを続ける方法もあります。ただ、名義人以外による引き出しであり、専門家の解説では推奨されていません。あとから相続人同士で使い込みを疑われる原因にもなります。やめたほうがいい方法です。
全国銀行協会の2021年の考え方でも、家族の代理出金は例外にとどまる
こうした状況を受けて、全国銀行協会は2021年2月18日の理事会で、「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方」をまとめました。会員銀行が、認知・判断能力が下がった高齢の顧客や、その代理人と取引をするときの参考になる文書です。
中身は3点に絞れます。まず、本人の意思確認ができない場合の預金の払い出しは、従来どおり成年後見制度の利用が基本です。次に、本人の医療費の支払いや施設の入居費用など、本人の利益に適うことが明らかな場合に限り、代理権のない親族でも窓口で手続きに応じることがあります。そして、事前の備えとして、代理人届の提出や財産管理契約の締結が有効で、認知症になったあとも使い続けられる可能性が広がりました。
ただし、この考え方は各行に一律の対応を求めるものではありません。個別の事情によって、異なる対応になる場合もあります。代理権のない親族が引き出せるかどうかは、銀行ごと、支店ごと、担当者ごとに違うのが実情です。2022年には「不測の事態における預金の払出しに関する考え方について」も公表されていて、銀行業界が少しずつ柔軟な対応を探っているのは確かです。それでも例外は例外であり、これを前提に資産管理を組み立てるのは危うい判断です。
判断能力が落ちると止まる手続きは預金、不動産、贈与、遺言、保険
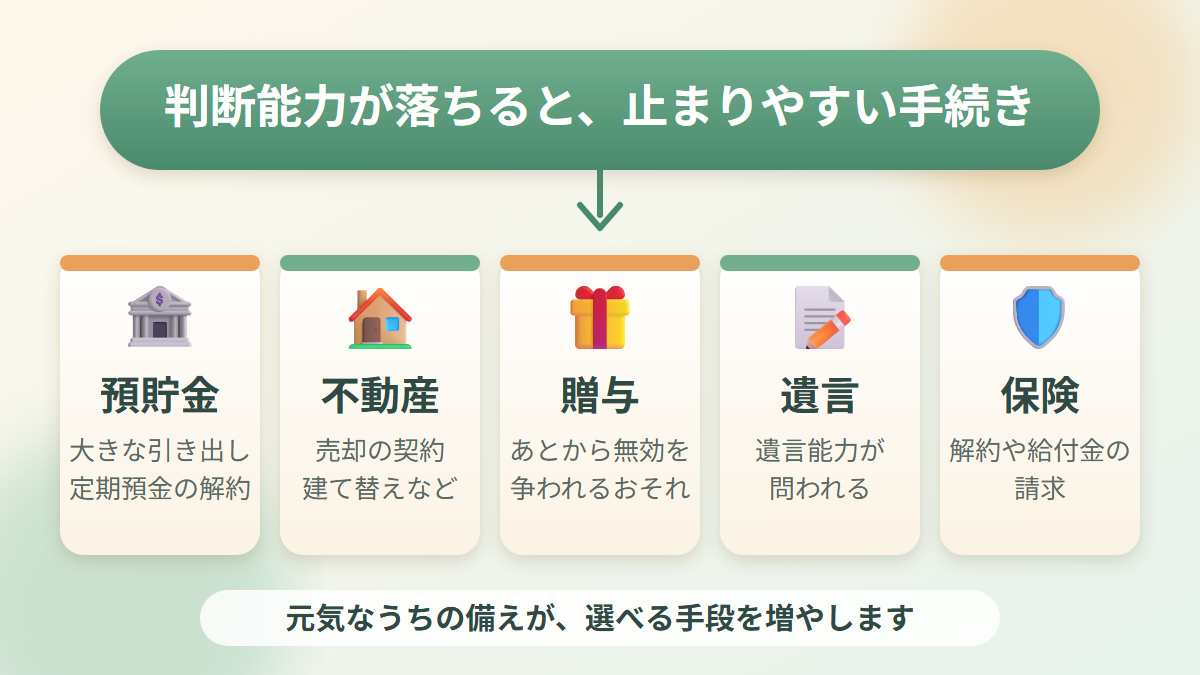
判断能力を失った状態で結んだ契約は、法律上、無効になるおそれがあります。資産管理の面で影響が大きい手続きを順に見ます。
預貯金では、定期預金の解約、大きな金額の引き出し、口座の解約や名義変更が難しくなり、銀行から本人の意思確認を求められて答えられないと手続きが止まります。不動産では、売却の契約時に売主の意思能力が必要です。不動産会社や司法書士も本人の意思を確認するため、判断能力に疑いがあれば取引が前に進みません。成年後見人が代わりに売る場合でも、本人が住んでいる居住用の不動産は、家庭裁判所の許可が要ります。賃貸物件のリフォームや建て替えも、本人名義のままでは進めにくくなります。
生前贈与は契約なので、贈与する側に意思能力が必要です。認知症が進んだ段階の贈与は、あとから無効を争われるおそれがあります。成年後見制度を使っている場合、後見人は本人の財産を守る立場なので、生前贈与を代わりに行うことはできません。認知症が軽く、意思能力があると認められる場合には贈与できる可能性がありますが、後日のもめごとを避けるため、専門家に相談して医師の診断書などの証拠を残すのが安全です。
遺言書には遺言能力が必要です。認知症の程度によっては作れず、作れたとしても、あとから無効を主張されることがあります。元気なうちに公証役場で公正証書遺言を作っておくと、公証人が本人の意思を確認するので、紛争を防ぎやすくなります。
保険では、契約内容の確認、解約、給付金の請求を、原則として契約者本人が行います。本人が請求できない場合に備えて、指定代理請求制度を登録しておけば、あらかじめ決めた家族が給付金を請求できます。この登録も、判断能力があるうちにしか行えません。ほかにも、証券口座での売却や新規投資、賃貸借契約、介護施設への入居契約は、いずれも本人の意思確認が前提です。一つひとつは小さな手続きに見えても、積み重なると、家族が本人の財産を動かせない大きな壁になります。
成年後見制度は約8割が専門職で、原則として本人が亡くなるまで続く
判断能力が落ちてから使う代表的な制度が、成年後見制度です。家庭裁判所が、本人に代わって財産管理や契約をする後見人を選ぶ仕組みで、本人の判断能力の程度に応じて後見、保佐、補助の3つの類型に分かれます。
2024年12月末時点の利用者数は、後見が約17.9万人、保佐が約5.5万人、補助が約1.7万人でした。判断能力があるうちに契約する任意後見は約0.3万人にとどまります。法定後見、なかでも後見に偏っているのが現状です。
もう一つ、家族が驚くのが後見人の顔ぶれです。成年後見人の約8割には、家族ではなく、弁護士、司法書士、社会福祉士といった第三者の専門職が選ばれています。親の資産が多い場合や、親族の間で意見が食い違っている場合は、ほぼ確実に専門職が選ばれるという解説もあります。
専門職が後見人になると、家族には次のような不便が出ます。後見人への報酬が、家庭裁判所の決めた額で継続的に発生します。後見は原則として本人が亡くなるまで続くため、報酬の負担も同じ期間続きます。財産管理の目的は本人の財産を守ることなので、相続税対策としての贈与や資産の組み替え、積極的な運用といった家族の希望は通りにくくなります。家庭裁判所への報告や後見人とのやりとりも欠かせません。
成年後見制度は、判断能力が落ちた人を守るために必要な制度です。悪い制度ではありません。ただ、使い始めたら原則としてやめられず、家族の思いどおりには動かせません。この性質を知った人が、元気なうちに別の手段を用意し始めています。
2026年6月17日成立の改正民法で成年後見は終われる制度に変わる
成年後見制度は、大きく見直されます。2026年6月17日に、成年後見制度を見直す改正民法が成立しました。施行は遅くとも2028年12月24日までとなる見込みです。
改正の主な内容は3つあります。後見、保佐、補助の3類型を補助に一本化し、必要な範囲と期間だけ支援を受けるオーダーメイド型の制度にします。事実上の終身制だった点を改め、家庭裁判所が制度利用の必要がなくなったと認めれば、後見を終えられる仕組みを設けます。特定の手続きのときだけ使うスポット利用も、しやすくなります。
新しい制度が使えるようになるのは2028年ごろの見込みで、システムの改修や現場のルールづくりに時間がかかります。いま親の判断能力の低下に備えるなら、新制度の開始を待つ選択は勧めません。現行の制度を前提に備えを進めつつ、改正の動きを追うのが現実的です。施行日や細部は今後変わる可能性があるので、最新の情報は家庭裁判所や専門家の窓口で確かめてください。
任意後見契約は信頼できる人を自分で選べるが、発効までは動けない
任意後見契約とは、判断能力があるうちに、将来判断能力が落ちたときに備えて、誰に何を頼むかを契約で決めておく制度です。契約は公証役場で公正証書として作ります。任意後見人になってもらう人は、家族でも専門家でも構いません。頼む内容も、財産の管理や、介護や医療に関する契約など、自分で決められます。
判断能力が落ちたときに、家庭裁判所へ任意後見監督人の選任を申し立てます。監督人が選ばれた時点で、任意後見が始まります。監督人は、任意後見人が契約どおりに仕事をしているかを確認する役目で、家族が任意後見人になる場合でも選任が必要です。
最大の利点は、後見人を自分で選べることです。法定後見では、誰が後見人になるかを家庭裁判所が決めるため、希望した人が選ばれる保証がありません。財産の管理に加えて、施設への入居契約のような身の回りの契約も任せられます。
弱点は4つあります。契約してから発効するまでの間、任意後見人は財産を管理できません。任意後見人には、財産の積極的な運用や生前贈与を自由に行う権限もありません。そして、任意後見監督人への報酬が、発効後は継続的にかかります。さらに、本人が亡くなると契約は終わるため、死後の事務や相続には別の備えが要ります。
家族信託は不動産の売却まで任せられるが、契約時に判断能力が要る
家族信託とは、財産を持つ人(委託者)が、信頼できる家族など(受託者)に、財産の管理や処分を託す仕組みです。財産から生じる利益を受け取る受益者は、多くの場合、委託者本人に設定します。委託者と受託者の間で信託契約を結んで成立し、契約書は公正証書にしておくと、紛失の心配がなく、公証人が判断能力も確かめてくれます。現金は信託専用の信託口口座で管理し、不動産を信託するときは、法務局で信託登記をして、受託者自身の財産と区別します。
利点は、認知症で本人の判断能力が落ちても、受託者の判断で財産を管理、運用、処分できることです。資産が凍結されにくく、生活費や介護費用を確保しやすくなります。成年後見制度では、不動産の売却に家庭裁判所の許可が要りますが、家族信託なら、契約の時点で受託者に売却の権限を与えておけます。資産の組み替えや活用を家族が主体となって進められる自由度もあり、専門職への継続的な報酬がかからないため、費用と手間の負担も軽めです。亡くなった後に財産を誰へ渡すかを契約で決められる場合もあります。
注意点も書いておきます。契約を結ぶ時点で判断能力が必要なので、認知症が進んでからでは契約できません。元気なうちに結ぶのが原則です。信託できるのは財産だけで、介護や医療に関する契約は扱えません。設計が複雑なため、司法書士や弁護士への依頼費用がかかります。受託者になる家族には責任と負担が集中するので、受託者が先に亡くなったり判断能力が落ちたりする場合に備えて、後継の受託者を決めておく必要があります。金融機関が信託口口座に対応しているか、贈与税、相続税、不動産取得税などの税金がどう扱われるかも、事前に確認しなければなりません。
財産管理委任契約と見守り契約は元気なうちの穴を埋める
財産管理委任契約は、判断能力があるうちに、財産の管理を特定の人に任せる契約です。任意後見契約と違い、契約した時点で効力が生じます。体力が落ちて銀行へ行くのがつらくなったときに、預貯金の出し入れや公共料金の支払いを代行してもらえます。元気なうちは財産管理委任契約、判断能力が落ちたあとは任意後見契約、亡くなった後は死後事務委任契約と遺言という順で、切れ目のない支援を組み立てられます。
注意したいのは、金融機関の窓口が、この契約にもとづく代理手続きに応じない場合があることです。実際に使えるかどうかは金融機関の対応しだいなので、契約の前に、主に使っている銀行へ確認しておきます。本人の判断能力が落ちたあとは、この契約だけでは対応しにくくなることもあり、任意後見契約とセットで結ぶのが一般的です。
見守り契約は、定期的に連絡を取って本人の健康や生活の様子を確かめる契約です。任意後見契約は、発効するまで誰も本人の様子を確認しない状態になりやすく、判断能力が落ちてきたことに気づくのが遅れます。見守り契約を併用すれば、任意後見へ移るタイミングを逃しにくくなります。
死後事務委任契約と公正証書遺言は亡くなった後の手当て
任意後見契約は本人の死亡で終わります。葬儀や埋葬、病院や施設の費用の精算、公共料金や各種契約の解約といった死後の事務は、死後事務委任契約で、あらかじめ誰かに頼んでおきます。おひとりさまや、子どもがいない人、頼れる親族が遠くにいる人は、とくに検討する価値があります。
遺言は、亡くなった後の財産の分け方を決めておくものです。認知症になってからでは、遺言能力が問題になって無効を主張されるおそれがあるため、元気なうちに公証役場で公正証書遺言を作るのが安全です。相続人同士の争いを防ぎやすくなります。家族信託では、信託契約の中で亡くなった後の承継先まで指定できる場合があり、遺言との関係は専門家に整理してもらってください。
対策4種の違いは表で見ると分かりやすい
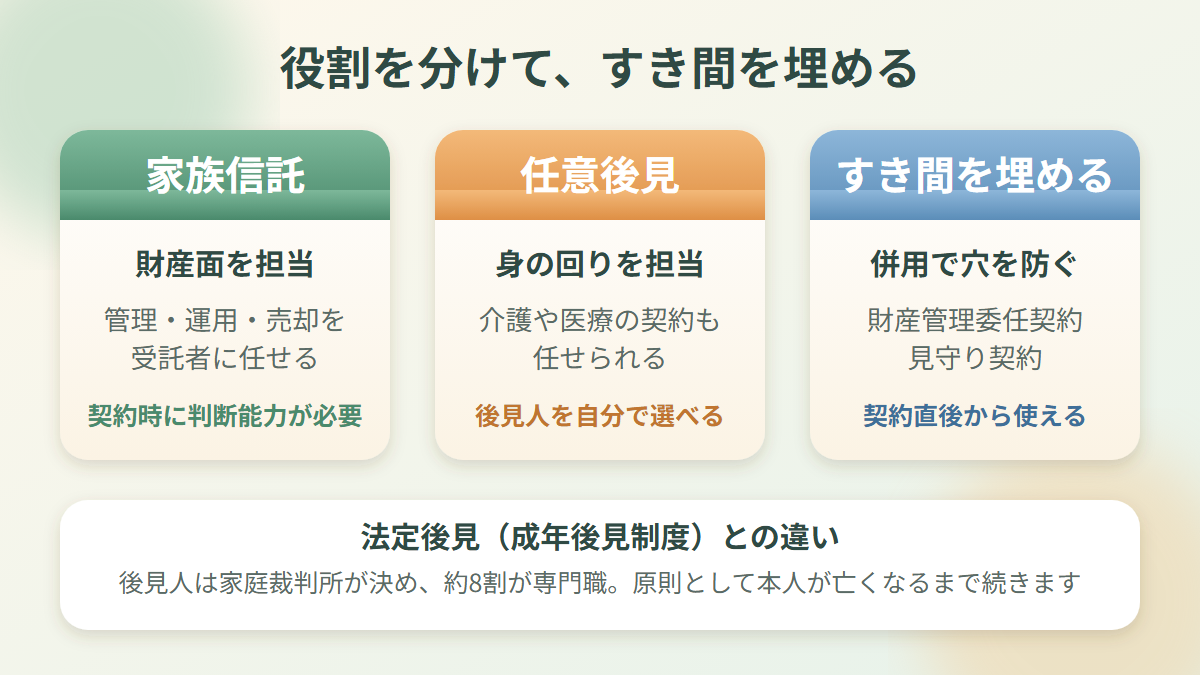
ここまでの4つの仕組みを、比べやすいように表にまとめます。
| 項目 | 任意後見契約 | 家族信託 | 財産管理委任契約 | 成年後見制度(法定後見) |
|---|---|---|---|---|
| 使う時期 | 判断能力が落ちたとき | 元気なうちに契約し、判断能力が落ちても継続 | 契約したときから | 判断能力が落ちてから |
| 契約や申立てに必要な判断能力 | 契約時に必要 | 契約時に必要 | 契約時に必要 | 申立て時には不要 |
| 後見人や受託者を誰にするか | 自分で選ぶ | 自分で選ぶ | 自分で選ぶ | 家庭裁判所が決める |
| 扱える範囲 | 財産管理と、介護や医療の契約 | 財産の管理と処分 | 財産の管理 | 財産管理と、身の回りの契約 |
| 不動産の売却 | 権限の定め方しだい | 契約で権限を与えられる | 権限の定め方しだい | 居住用は家庭裁判所の許可が必要 |
| 継続的な費用 | 任意後見監督人への報酬 | 契約後の専門職報酬は原則不要 | 契約内容しだい | 専門職後見人への報酬 |
| 亡くなった後 | 契約は終了 | 承継先を指定できる場合あり | 契約は終了 | 後見は終了 |
私の結論は、財産面は家族信託、身の回りの面は任意後見と役割を分け、その間の穴を財産管理委任契約と見守り契約で埋める形です。専門家の解説にもこの併用が紹介されていて、1つの制度だけで全部をまかなおうとすると、どこかに穴が残ります。
費用は任意後見の公正証書1万3000円から家族信託の30万〜60万円まで
費用は依頼先や内容で変わります。専門家の解説から確認できた範囲の目安を挙げます。
任意後見契約の費用は、契約時、発効時、発効後の3段階で発生します。契約時の公正証書の基本手数料は、2025年10月1日から1万1000円が1万3000円に引き上げられたと解説されています。ここに登記費用、正本や謄本の交付手数料が加わり、専門家に契約書の作成を頼めば別に報酬がかかります。発効後は、家庭裁判所が選ぶ任意後見監督人への報酬が継続的に発生し、月1万円から3万円程度が目安とされます。金額は本人の財産額や事務の内容で、家庭裁判所が決めます。任意後見人にも報酬を払う契約にした場合は、その分も必要です。
家族信託は、専門家に設計を頼む場合のコンサルティングと契約書の作成で、おおむね30万円から60万円かかるとする解説があります。財産の内容が複雑なら、これより高くなります。これとは別に、公正証書の手数料、不動産を信託する場合の登録免許税や司法書士の報酬が必要です。
成年後見制度は、申立ての費用のほかに、専門職が後見人になれば、原則として本人が亡くなるまで報酬が続きます。任意後見と家族信託は初期の費用が要り、法定後見は使い始めたあとに長く費用がかかります。どちらが得かは、財産の額、家族の状況、期間で変わるため、単純に安い高いでは比べられません。見積もりを取って、10年、20年の総額で見てください。
銀行の代理人届と保険の指定代理請求は今日から確認できる
契約を結ぶ前に、今日から動けることがあります。
まず、銀行の代理人制度です。あらかじめ家族を代理人として届け出る制度を持つ銀行があります。認知症になったあとも使えるかどうか、代理人がどこまでの取引をできるかは、銀行によって違います。使っている銀行の窓口で、代理人を指定する制度があるか、認知症になったあとも代理人が使えるか、引き出しだけか解約まで含むか、家族信託の信託口口座、任意後見契約、財産管理委任契約に対応しているか、の4点を聞いておきます。
次に、保険の指定代理請求です。生命保険や医療保険の給付金は、契約者本人が請求するのが原則です。家族を指定代理請求人として登録しておけば、本人が請求できないときに代わりに請求できます。登録は、本人が判断能力のある時点で行います。
もう一つ、日常生活自立支援事業があります。市区町村の社会福祉協議会が窓口で、判断能力が十分でない人に、福祉サービスの利用援助や日常的な金銭管理を行う公的な事業です。契約内容を理解できる程度の判断能力が必要なため、物忘れが気になり始めた早い段階で相談してください。
財産の棚卸しは通帳のないネット口座から始める
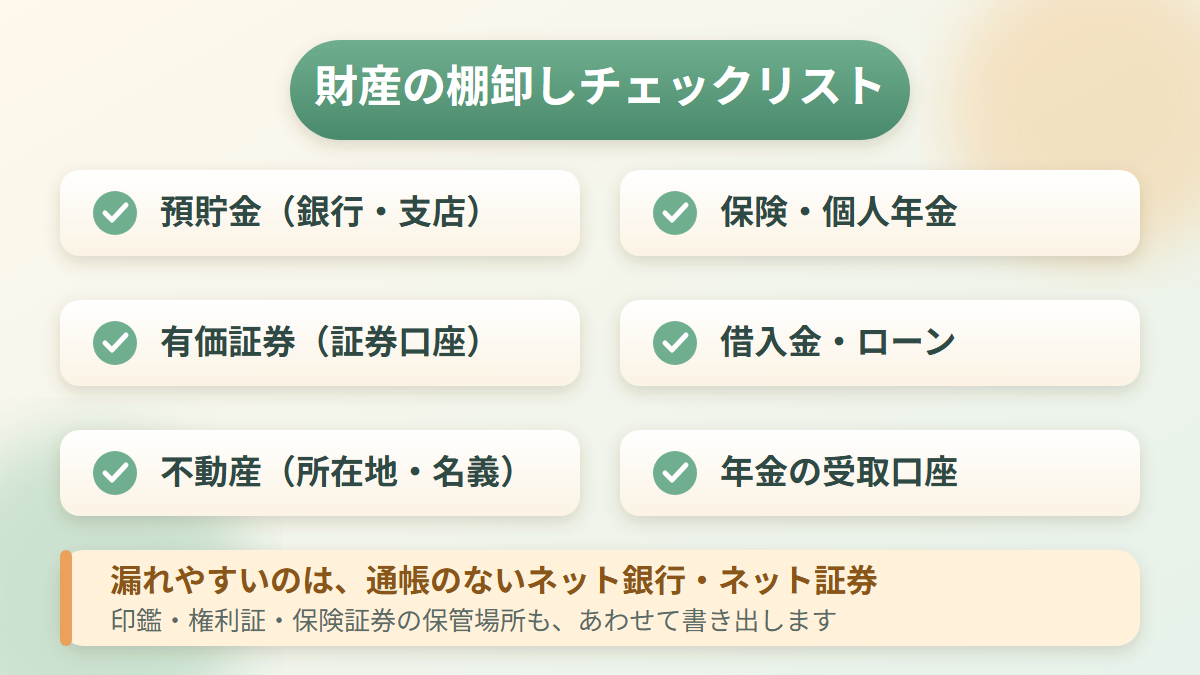
すべての対策の出発点は、財産の一覧表です。書き出す項目は、預貯金(銀行名、支店名、口座の種類)、有価証券(証券会社、銘柄、口座)、不動産(所在地、名義、抵当権の有無)、生命保険や医療保険、個人年金(会社名と契約内容)、借入金、ローン、クレジットカード、デジタル資産(ネット銀行、電子マネー、暗号資産、サブスクリプション)、年金の受取口座、そして通帳、印鑑、権利証、保険証券、マイナンバーカードの保管場所です。
とくに漏れやすいのが、ネット銀行とネット証券です。通帳も郵便物もないので、家族が存在に気づかないまま放置されがちです。認知症への備えにも、将来の相続にも役立つので、一覧表を作る価値は大きいです。
年代と状況別に見る、いつ何をするか
早いほど選べる手段が多いのは変わりませんが、状況によって優先順位は動きます。
| 状況 | 優先してやること |
|---|---|
| 元気なうち(60代から70代前半など) | 財産の棚卸し、家族での話し合い、銀行の代理人制度と保険の指定代理請求の確認、公正証書遺言、家族信託や任意後見契約の検討、エンディングノートの作成 |
| 物忘れが気になり始めた頃 | かかりつけ医や地域包括支援センターへの相談、判断能力が保たれているうちに任意後見や家族信託や遺言の契約を急ぐ、日常生活自立支援事業への相談、家族が付き添って銀行に事情を伝える |
| 認知症の診断を受けた、または疑いが強い | 症状の程度によっては契約できる場合もあるため、すぐ専門家に相談する。判断能力が明らかに失われているなら成年後見制度を検討し、改正法の動きも確認する |
家族信託は、不動産を持っている人や、資産の活用や生前の贈与を考えている人ほど、早く動く意味があります。認知症の診断を受けたあとでも、あきらめずに専門家へ相談するのが先です。
親と話すときは、お金ではなく希望から入る
資産管理の対策は、親のお金の話でもあるため、切り出しにくいテーマです。お金の話から入ると、財産を狙っていると受け取られかねません。「もしものとき、どこで暮らしたいか」「どんな介護を受けたいか」といった、親自身の希望から聞き始めるほうが、話が前に進みます。ニュースや親戚、友人の事例をきっかけに「うちはどうしよう」と切り出す方法もあります。目的は親自身の生活と介護費用を守ることだと、最初に伝えておきます。
きょうだいがいる場合は、全員で情報を共有します。一人だけが親の財産を管理していると、あとで使い込みを疑われて、相続のもめごとに発展しがちです。お金の使い道は、領収書や出入金の記録に残し、話し合いの結果は、エンディングノート、契約書、遺言といった書面にしておきます。家族信託の受託者や任意後見人を特定の家族に頼むなら、その人の負担が大きくなりすぎないよう、ほかの家族が手伝える体制も作っておくと、長続きします。
よくある失敗は後回し、雛形コピー、銀行への確認漏れ
失敗のパターンは、ほぼ決まっています。
いちばん多いのは、まだ元気だからと後回しにして、気づいたときには契約できなくなっているケースです。次に、家族信託をインターネットの雛形で家族だけで作り、不備が見つかって、金融機関に受け付けてもらえない例があります。専門家のチェックは省かないでください。任意後見契約だけを結び、契約から発効までの間の財産管理を誰が担うか決めていなかったという例もあり、財産管理委任契約や見守り契約の併用で埋められます。
銀行の代理人制度は、認知症になっても使えると思い込んでいると危険です。銀行によっては、判断能力の低下が分かった時点で使えない扱いになることがあり、事前の確認が欠かせません。ATMで親の預金を引き出し続けて、あとの相続でほかのきょうだいに疑われた例、財産の全体像をつかんでおらず、ネット銀行や古い証券口座が見つからなかった例もあります。生前贈与や不動産の名義変更を、認知症が進んでから行って、無効を主張されるリスクを抱えるのも典型的な失敗です。全国銀行協会の考え方を、どの銀行でも認知症なら家族が引き出せるという意味だと誤解するのも、同じくらい多い勘違いです。実際の対応は、各行が個別に決めます。
認知症の資産管理についてよくある疑問
認知症と診断されたら、すぐに口座が止まるのかという疑問には、いいえと答えられます。止まるきっかけは、銀行が本人の判断能力の低下を把握した時点です。診断書の有無ではなく、窓口でのやりとりで気づかれる場面が多く、把握された後は預金の払い出しなどが制限されます。
認知症になってからでも家族信託は結べるのか、という質問も多く寄せられます。契約の時点で判断能力が必要なため、認知症が進んで判断能力が失われていれば、契約は結べません。軽度で判断能力が残っている場合に結べる可能性はありますが、契約が有効かどうかはあとから争われかねず、専門家と医師の診断書などの確認が要ります。
任意後見と家族信託のどちらを選ぶべきか迷う人には、財産面は家族信託、身の回りの面は任意後見という分担を勧めます。不動産の売却や資産の組み替えを家族に任せたいなら家族信託、介護や医療の契約まで任せたいなら任意後見と、役割で選ぶと迷いにくくなります。
親の預金を、医療費のために家族が引き出せるのかも、よく聞かれます。全国銀行協会の2021年の考え方では、本人の利益に適うことが明らかな使い道なら、代理権のない親族の手続きに応じる余地が示されました。ただし各行に一律の対応を求めるものではないため、実際には銀行ごとに判断が分かれます。頼り切らず、事前の備えを進めてください。
最初の一歩は棚卸しと家族との会話
認知症の人は、2025年に約471万6000人、2030年に約523万1000人、2040年に約584万人と見込まれています。判断能力が落ちれば、預貯金、不動産、贈与、遺言、保険の手続きが止まり、これが資産凍結の実態です。全国銀行協会の2021年の考え方で、医療費などに限った親族の代理出金には道が開けましたが、例外の域を出ません。
判断能力が落ちてから使う成年後見制度は、約8割で専門職が後見人に選ばれ、原則として本人が亡くなるまで続き、報酬も続きます。2026年6月17日に成立した改正民法で、この仕組みは終われる制度へ変わりますが、施行は遅くとも2028年12月24日までです。待たずに、元気なうちの備えを進めるほうが確実です。
やることは、財産の棚卸し、家族との話し合い、銀行の代理人制度と保険の指定代理請求の確認、そして、家族信託、任意後見契約、財産管理委任契約、公正証書遺言、死後事務委任契約の検討です。財産面は家族信託、身の回りの面は任意後見という分担で、間を財産管理委任契約と見守り契約でつなぎます。契約は、判断能力があるうちにしか結べません。まず、今週中に親の預金口座を一覧にするところから始めてください。そのうえで、司法書士、弁護士、行政書士、銀行、自治体の窓口に相談し、家庭に合う組み合わせを決めましょう。