40代で老後の資金が2000万円に届いていなくても、今から間に合います。届いていない世帯のほうが多数派で、40代のうち金融資産2000万円以上を持つ世帯は19.3%、約5世帯に1世帯にとどまります。しかも2000万円という数字は、平均的な高齢夫婦無職世帯の家計が毎月赤字になることから積み上げた概算です。自分の生活費と年金額で計算し直すと、必要な金額は大きく動きます。
この記事では、2026年9月19日時点で公表されている数字をもとに、40代の貯蓄の現在地、老後の生活費、2026年度の年金額、新NISAとiDeCo、年金の繰下げ、在職老齢年金の順に確認します。読み終えるころには、毎月いくら積み立てればよいのか、年金の受け取りをどうずらすのか、判断に使う材料が手元に揃います。
- 40代で金融資産2000万円以上を持つ世帯は約5世帯に1世帯です
- 老後2000万円は高齢夫婦無職世帯の月4万円台の赤字から出た概算です
- 老後の生活費は最低23.9万円、ゆとりを求めると39.1万円です
- 2026年度の年金は増額されましたが、モデル世帯でも最低生活費とほぼ同額です
- 40歳から60歳まで積み立てて2000万円に届く月額は年利5%で約4.9万円です
- 教育費のピークが見えているうちは、繰上返済を急がないのが私の考えです
- 新NISAの上限は年間360万円、非課税保有限度額は1,800万円です
- iDeCoは2026年12月から会社員の上限が月6.2万円に上がります
- 年金の繰下げは1カ月0.7%増、75歳まで待つと84%増えます
- 65歳以降も働くと年金が減りにくくなりました
- 迷ったら、この順番で動きます
- 40代の老後資金についてよくある疑問
- 足りないと感じた40代にも、今から間に合う手段は残っています
40代で金融資産2000万円以上を持つ世帯は約5世帯に1世帯です
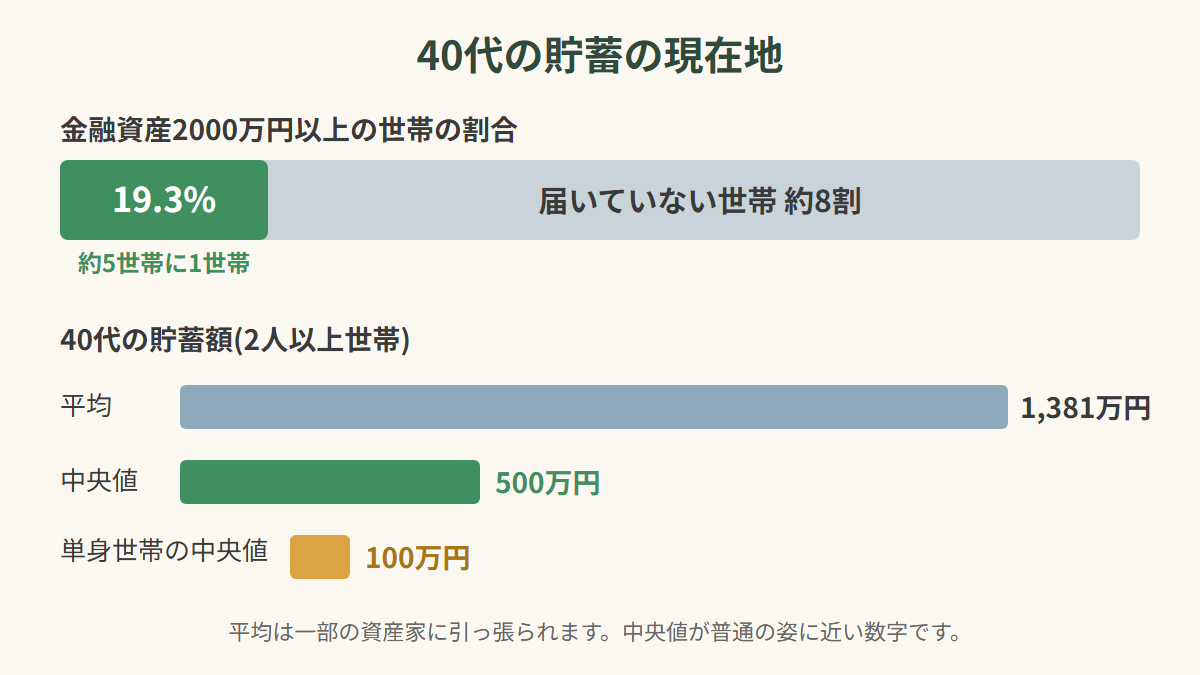
結論として、2000万円に届いていない40代は少数派ではありません。19.3%が2000万円以上を持っているということは、残る約8割は届いていない計算です。まず自分の位置を、平均値と中央値の両方で確かめておきます。
平均貯蓄1,381万円に対して中央値は500万円です
2025年の総務省家計調査で、40代(2人以上世帯)の平均貯蓄額は1,381万円でした。ただ、平均は一部の資産家に引っ張られて高く出ます。金融経済教育推進機構の家計の金融行動に関する世論調査を引いた記事では、40代の二人以上世帯の中央値は500万円、単身世帯の中央値は100万円です。単身世帯の平均は859万円ですから、平均と中央値の間に8倍以上の開きがあります。
なお、500万円という数字は記事が引いたもので、公式の詳細報告書で40代の値までは確認できていません。数字を使うときは、原本にあたってください。全体の数字なら確認できています。2025年12月18日に公表された2025年調査では、二人以上世帯全体の金融資産保有額は平均1,940万円、中央値720万円で、調査開始以来もっとも高い数字でした。
平均値の1,381万円を見て焦る必要はありません。中央値の500万円が、40代の普通の姿に近い数字です。
負債1,483万円のうち91.9%は住宅です
40代の負債は平均1,483万円で、平均貯蓄の1,381万円を上回っています。負債の91.9%は住宅と土地のための借入です。
老後資金に回しにくいのは、意志が弱いからではありません。住宅ローンの返済と子どもの教育費が、同じ時期に重なる年代だからです。貯蓄が2000万円に届かないことを、自分の落ち度として抱え込む理由はないと私は考えます。
老後2000万円は高齢夫婦無職世帯の月4万円台の赤字から出た概算です
老後2000万円問題とは、高齢夫婦無職世帯の家計収支が毎月赤字になることから、老後に必要な貯蓄額を見積もった話です。根拠になっているのは月々の赤字額で、2000万円という金額そのものではありません。
月4万2,434円の赤字を30年並べると約1,528万円です
総務省の家計調査で、65歳以上の夫婦のみ無職世帯の1カ月の収入は25万4,395円、支出は29万6,829円でした。差額は4万2,434円の赤字です。
| 項目 | 金額 |
|---|---|
| 1カ月の収入 | 25万4,395円 |
| 1カ月の支出 | 29万6,829円 |
| 1カ月の赤字 | 4万2,434円 |
| 1年間の赤字(12カ月分) | 約50万9,000円 |
| 30年間の赤字 | 約1,528万円 |
この表の年間と30年間の金額は、上の3つの数字から私が計算したものです。30年分を並べても約1,528万円で、2000万円には届きません。2000万円は当初の試算に基づく数字で、調査の年が変わるたびに変動します。金額の大小を議論するより、自分の家計で赤字がいくらになるかを出すほうが役に立ちます。
平均の赤字額を自分の家計に置き換えます
この赤字額は、平均的な高齢夫婦無職世帯のものです。持ち家か賃貸か、医療費や介護費がどれだけかかるか、旅行や趣味にいくら使うかで、必要額は数百万円から数千万円の単位で変わります。
ですから、40代の今やることは、2000万円を目標に据えることではありません。自分の年金見込み額と、老後に使いたい生活費の差を出すことです。
老後の生活費は最低23.9万円、ゆとりを求めると39.1万円です
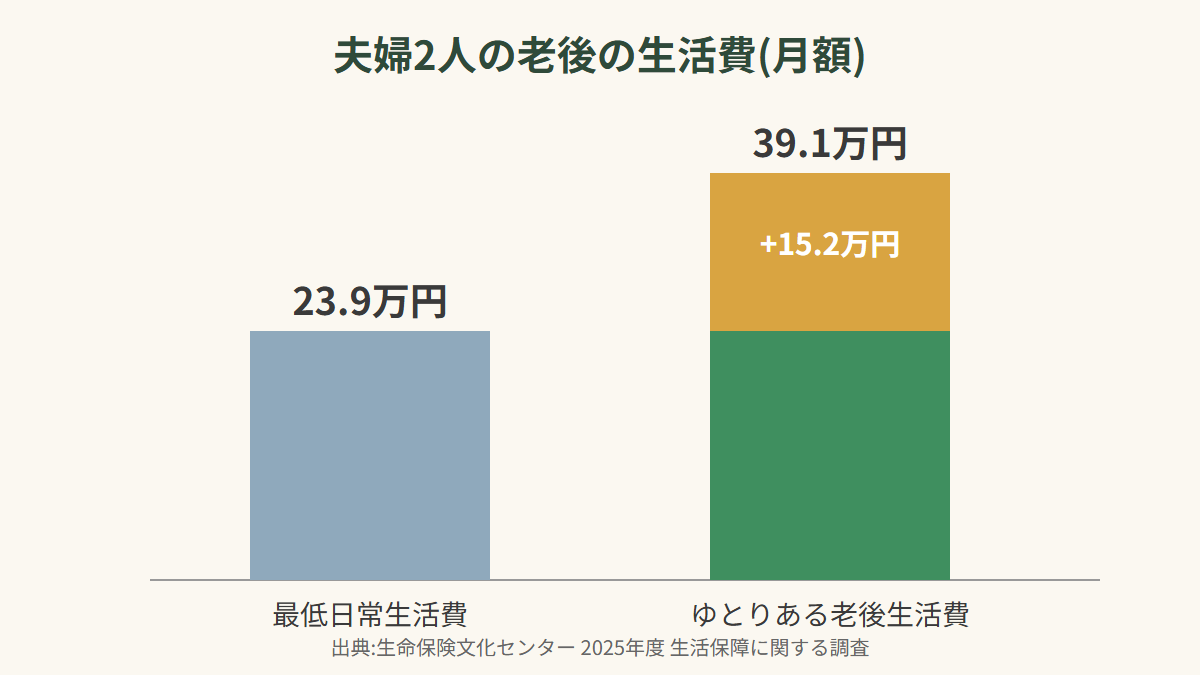
夫婦2人の老後に必要な生活費は、最低限で月23.9万円、ゆとりを持つなら月39.1万円が平均的な認識です。生命保険文化センターの2025年度の生活保障に関する調査(速報版は2025年10月公表)で出た数字です。
| 区分 | 月額(夫婦2人) |
|---|---|
| 最低日常生活費 | 平均23.9万円 |
| ゆとりのための上乗せ額 | 平均15.2万円 |
| ゆとりある老後生活費 | 平均39.1万円 |
上乗せ額の使い道は、旅行やレジャーが59.5%で最も多く、日常生活費の充実が50.1%、趣味や教養が47.9%、身内とのつきあいが43.1%と続きます。
上乗せの15.2万円は、年間にすると約182万円です。これを30年続けると約5,472万円になります(私の計算です)。ゆとりをどこまで求めるかで、必要な老後資金は桁が変わります。旅行に月いくら使いたいのか、40代のうちから家族と話しておく価値があります。
2026年度の年金は増額されましたが、モデル世帯でも最低生活費とほぼ同額です
厚生労働省は2026年1月23日に、2026年度の年金額を発表しました。老齢基礎年金の満額は月額7万608円で、前年度より1,300円増えています。国民年金が月7万円を超えたのは初めてで、4年連続の増額です。
| 項目 | 2026年度 | 前年度からの動き |
|---|---|---|
| 老齢基礎年金(満額) | 月額7万608円 | 1,300円増(改定率1.9%) |
| 厚生年金(モデル世帯) | 月額23万7,279円 | 前年度23万2,784円から4,495円増 |
| 厚生年金の報酬比例部分の改定率 | 2.0%のプラス | 基礎年金は1.9%のプラス |
モデル世帯の前提は平均的な賃金で40年働いた夫と専業主婦の妻です
厚生年金のモデル世帯は、平均的な賃金で40年間厚生年金に加入した夫と、専業主婦の妻を想定しています。この前提どおりの働き方をしてきた世帯は、いまや多くありません。自分の見込み額は、ねんきん定期便やねんきんネットで確認するのが確実です。40代のうちに一度、数字を見ておいてください。
年金だけで最低限、ゆとりの15万円は自分で用意します
モデル世帯の月23万7,279円は、最低日常生活費の平均23.9万円とほぼ同じ水準です。ゆとりある生活費の39.1万円とは、約15万円の差があります。
私の結論は、年金で最低限の生活費をまかない、ゆとりの部分は貯蓄と投資、それに就労収入で埋める、という分担です。この15万円の差こそ、40代が今から準備する金額です。
40歳から60歳まで積み立てて2000万円に届く月額は年利5%で約4.9万円です
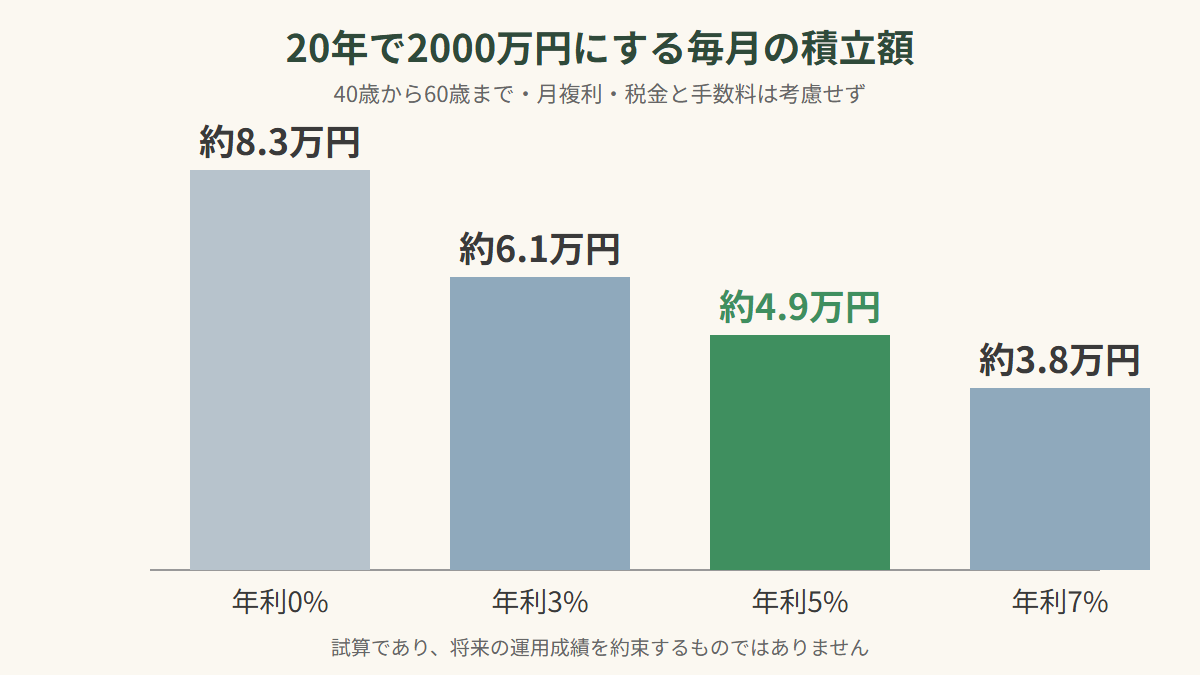
40代から始めても、60歳まで20年前後の積立期間を確保できます。ここでは、40歳から60歳までの20年間、毎月一定額を積み立てて60歳で2000万円にするために必要な月額を、単純な複利で計算しました(月複利で、税金と手数料は考慮していません)。私の計算であり、将来の運用成績を約束するものではありません。
| 想定年利 | 必要な月額(20年間) |
|---|---|
| 0%(運用益なし) | 約8.3万円 |
| 3% | 約6.1万円 |
| 5% | 約4.9万円 |
| 7% | 約3.8万円 |
45歳から始めて60歳までの15年間で2000万円を目指す場合、年利5%の想定で月約7.5万円が必要です。20年の想定より約2.6万円多くなります。始める時期が5年遅れるだけで、毎月の負担はこれだけ重くなります。
高い利回りを前提にした試算は割り引いて読みます
積立投資の記事には、高めの利回りで試算した例が並びます。毎月3万円を20年間、年8%で運用すると、元本720万円に運用益約1,058万円が乗って合計約1,778万円になるという試算があります。毎月5万円を30年間、年7%なら合計約6,135万円です。
ただ、年7%や8%が20年続く保証はなく、元本割れもあり得ます。私なら、年5%を上限に置き、年3%でも回る積立額を選びます。利回りが0%なら、毎月3万円を20年積み立てても720万円にしかなりません。積立額を増やす、期間を延ばす、利回りに頼りすぎない、この3点を同時に動かすのが現実的です。
教育費のピークが見えているうちは、繰上返済を急がないのが私の考えです
40代は、教育資金、住宅ローン、老後資金という三大資金を同時に抱えます。子どもが高校生や大学生になって教育費がかさみ、住宅ローンの返済も続く、人生で最もお金がかかる時期です。
低金利の固定で借りているなら、預金は教育費に回します
繰上返済をどうするかについては、住宅ローンが低金利の間は一部繰上返済をせず、預金は子どもの教育資金として確保する、というやり方があります。老後資金は個人年金保険や新NISAで、計画的に備えます。固定金利で借りていて金利が低いなら、繰上返済に回す資金を投資で増やしたほうが、結果的に得になる場合もあります。
私は、低金利の固定で借りていて教育費のピークが数年先に見えているなら、繰上返済を急がず、手元の現金を厚くします。
繰上返済をやりすぎると手元資金が足りなくなります
逆の側にも落とし穴があります。40代から50代は、子どもの教育に最もお金がかかる年代です。繰上返済を計画なしに進めると、手元資金が不足します。決める材料は、ローンの金利、教育費のピーク、手元の現金の厚みの3点です。
老後資金だけを優先して教育費の準備や生活防衛資金を削ると、途中で資産を取り崩すことになりかねません。三大資金を同時に見て、時期ごとに優先順位を入れ替えていきます。迷うときは、ファイナンシャルプランナーへの相談も選択肢です。
新NISAの上限は年間360万円、非課税保有限度額は1,800万円です
新NISAは、2024年から恒久化された非課税の投資制度で、無期限で投資できます。40代が老後資金づくりの中心に置きやすいのは、いつでも引き出せる自由度があるからです。
| 区分 | 金額 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 年間の投資上限(合計) | 最大360万円 |
| 非課税保有限度額 | 1,800万円 |
旧制度でつみたてNISAを使った場合の非課税保有限度額は最大800万円でしたから、2倍以上に広がっています。年間投資枠は年をまたぐとリセットされ、使い残した枠を翌年に繰り越すことはできません。
口座数は2025年12月末で約2,826万口座に達しました
NISA口座数は、2025年6月末に2,696万口座でした。政府目標は、2027年12月末までに3,400万口座です。2025年12月末には約2,826万口座となり、前年の同じ月から約267万口座増えています。
40代の口座数は、2024年6月末時点で約467万件で、2022年から約1.5倍に増えました。オカネコが2025年1月に実施した調査では、新NISAの利用率は約6割で、1年前の調査より20%増えています。一方、別の記事では利用率を31.0%から35.6%としています。調査の対象や利用の定義が違えば数字は大きく変わりますから、引用するときは出典と調査時期を書き添えてください。
年間360万円を使い切る必要はありません
年間360万円の上限まで使い切れる40代は、多くありません。教育費とローンの返済がある以上、当然です。月3万円から5万円のように、無理のない金額で始め、教育費の負担が軽くなったり収入が増えたりした時点で積立額を上げていく方法が、私には現実的に見えます。
iDeCoは2026年12月から会社員の上限が月6.2万円に上がります
iDeCoは、自分で掛金を出して運用し、原則60歳以降に受け取る個人型の確定拠出年金です。40代なら、60歳まで20年前後の拠出期間があります。
拠出限度額は月2万円台から6.2万円へ広がります
政府広報や各証券会社が案内している2026年12月の制度改正で、第2号被保険者(会社員)の拠出限度額は、月額2.0万円または2.3万円から月額6.2万円に引き上げられます。企業年金がある場合は、企業年金とiDeCoを合わせて月額6.2万円までです。2026年12月分(2027年1月引落分)から適用されます。
加入できる年齢は65歳未満から70歳未満へ広がります
加入可能年齢も、65歳未満から70歳未満へ引き上げられます。対象は、iDeCo加入者、運用指図者、企業年金からiDeCoに資産を移換する人のいずれかに当てはまり、老齢基礎年金やiDeCoの老齢給付金を受け取っておらず、マッチング拠出をしていない人です。経過措置として、2029年11月末までは、この要件に当てはまらない60歳以上70歳未満の人も、新たに加入できます。
NISAとiDeCoは預貯金の厚みで使い分けます
40代の使い分けは、次のとおりです。設定の自由度が高い新NISAを先に使い、余力があればiDeCoも検討します。預貯金に余裕があるなら、60歳まで引き出せないiDeCoを拠出限度額まで使い、それ以外の余裕資金を新NISAに回します。預貯金が薄いなら、いつでも引き出せる新NISAを優先したほうが安心です。
私なら、生活防衛資金が生活費の数カ月分に満たないうちは、iDeCoより新NISAを選びます。60歳まで動かせないお金は、現金の厚みができてからです。
年金の繰下げは1カ月0.7%増、75歳まで待つと84%増えます
貯蓄と投資だけが手段ではありません。年金の受け取りを遅らせれば、生涯の月額を底上げできます。
65歳で受け取らず、66歳から75歳までの間に開始できます
老齢基礎年金と老齢厚生年金は、65歳で受け取らず、66歳以降75歳までの間で繰り下げて受け取れます。遅らせた分、1カ月につき0.7%増額され、75歳0カ月まで繰り下げると増額率は84%です。増額率は一生変わりません。
たとえば、65歳から年額60万円(月額5万円)の老齢基礎年金を受け取れる人が75歳0カ月まで繰り下げると、増額率は84.0%で、年金額は110.4万円(月額9.2万円)になります。5年(60カ月)繰り下げた場合は、0.7%に60カ月をかけて42%の増額です(私の計算です)。
待つ間の生活費は貯蓄か就労収入でまかないます
増額は生涯続きますが、待機している期間は年金を受け取れません。その間の生活費を、貯蓄か働いた収入でまかなう必要があります。増額した年金が一生続く利点と、待った期間の受取額を手放す損失を天秤にかけて決めます。健康状態や家族構成でも判断は変わりますから、40代の今は、繰下げという選択肢があることだけ頭に置いておけば足ります。
65歳以降も働くと年金が減りにくくなりました
2026年4月1日から、在職老齢年金の支給停止基準額が月65万円に引き上げられました。2025年度の基準額は51万円でしたから、14万円の引き上げです。給与と年金の合計が月65万円以下なら、年金はカットされません。基準額は毎年4月に見直されるため、物価や賃金の動きしだいで今後も変わります。
在職定時改定で、働いた分が翌年の年金額に反映されます
65歳以降に厚生年金に加入して働くと、納めた保険料に応じて将来の年金額が増えます。毎年1回、10月分から年金額が見直される在職定時改定があるため、働いた分は翌年の年金額に反映されます。
40代の今から、65歳を過ぎても無理なく働けるスキルと体力を保っておくことが、老後資金の不足を埋める手段になります。収入があれば、貯蓄の取り崩しを先に延ばせます。
迷ったら、この順番で動きます
40代で貯蓄が足りないと感じている人へ、私ならこの順番で動きます。
最初に、ねんきん定期便かねんきんネットで、自分の年金見込み額を確認します。次に、老後に使いたい生活費から年金見込み額を引き、不足する月額を出します。不足が月15万円なら、年間で180万円、30年で5,400万円です。この不足額が、自分の老後資金の目標です。2000万円という他人の数字は、ここでは使いません。
そのうえで、新NISAのつみたて投資枠を月3万円からでも始めます。生活防衛資金に余裕があれば、iDeCoを足します。年金の繰下げと65歳以降の就労は、不足額を埋める後半の手段として残しておきます。
40代の老後資金についてよくある疑問
貯蓄が500万円でも、老後資金は間に合いますか
500万円は、40代の二人以上世帯の中央値として紹介されている数字です。この水準で始めて間に合わせるには、積立額と年金の受け取り方の両方を使います。たとえば月5万円を20年積み立て、年利3%で運用できれば、計算上は約1,640万円に育ちます(私の計算で、税金と手数料は含みません)。手元の500万円と合わせれば2000万円を超えます。ただし、これは3%が続いた場合の話ですから、年金の繰下げと働き方の選択肢も残しておいてください。
40代から新NISAを始めるのは遅いですか
遅くありません。人生100年時代では、40代から始めても老後まで20年以上の運用期間を確保できます。長期の積立で運用の効果を受けるのに、20年は十分な長さです。
老後2000万円問題は、今も同じ金額ですか
同じではありません。今回確認できた家計調査の赤字額(月4万2,434円)を30年分で計算すると約1,528万円で、2000万円より少なく出ます。生活費のゆとりを39.1万円で見れば、必要額ははるかに大きくなります。金額は前提しだいで動くため、2000万円を固定の目標にせず、自分の家計で計算し直してください。
足りないと感じた40代にも、今から間に合う手段は残っています
40代の中央値は500万円で、2000万円に届いていない世帯が約8割です。老後2000万円は平均的な世帯の赤字を積み上げた概算にすぎず、自分の生活費と年金見込み額で必要額を計算し直すのが出発点です。
2026年度の年金は増額されましたが、モデル世帯でも最低生活費とほぼ同額で、ゆとりの約15万円は自分で用意する部分です。40代から60歳まで積み立てる20年があり、新NISAで年間360万円まで、2026年12月からはiDeCoで会社員も月6.2万円まで拠出できます。年金の繰下げは最大84%増、65歳以降の就労は在職老齢年金の基準額65万円のもとで年金が減りにくくなりました。
手段は複数あります。まず自分の年金見込み額を確認するところから始めてください。