老後も賃貸に住み続けるなら、家賃は住まいを手放すまで払い続けることになります。年金生活に入っても支払いは終わらず、家賃の終わりは自分で決めるしかありません。2026年度の国民年金は月7万608円で、この金額だけで家賃を払うには無理があります。
一方で、収入の3分の1を家賃の上限と決め、公営住宅などへの住み替えや年金の繰下げ受給を組み合わせれば、備え方は具体的に描けます。2025年10月には、高齢者が賃貸を借りやすくなる居住サポート住宅の制度も始まりました。
老後の心配が尽きない理由は、家賃の総額と終わりの見えなさにあります。この記事では、2026年10月5日時点で確認できる年金額、家計調査、住宅制度の数字を並べ、賃貸で暮らす人が何を準備すればいいのかをお伝えします。
- 老後の賃貸で家賃を払い続ける期間は、住み続ける限り終わらない
- 2026年度の年金は国民年金が月7万608円、厚生年金は夫婦で月23万7279円
- 家賃の目安は収入の3分の1以内で、国民年金だけなら月2万円台
- 65歳以上の単身無職世帯は、毎月約3万円の赤字になっている
- 月5万円の家賃を20年払うと1200万円、月8万円なら1920万円
- 賃貸で老後を迎える夫婦は、都内だと4500万円以上の資金が必要になる試算
- 高齢者が賃貸を借りるときの壁は、入居拒否と、その理由の約9割を占める孤独死への不安
- 2025年10月1日に施行された居住サポート住宅が、見守り付きの賃貸を認定する仕組みになった
- 家賃を下げるなら、公営住宅とUR賃貸住宅と自治体の補助制度を比べる
- 賃貸と持ち家の生涯コストは、78歳が分かれ目になる試算がある
- 年金が足りないときの公的支援は、住居確保給付金より生活保護の住宅扶助
- 年金の繰下げ受給は、70歳で42%、75歳で84%増える
- 持ち家の人にあるリバースモーゲージとリースバックは、賃貸の人には使えない
- 老後の賃貸と家賃についてよくある疑問
- 家賃を払い続ける老後の心配は、数字を出すと準備が見える
老後の賃貸で家賃を払い続ける期間は、住み続ける限り終わらない
結論から書くと、家賃は住み続ける限り払い続けます。老後の心配のなかでも、賃貸の人が抱える不安はこの終わりのなさに集約されます。
持ち家の人と違い、住宅ローンの完済で住居費が下がらない
持ち家の人は、住宅ローンを払い終えれば住居費が大きく下がります。賃貸は違います。年金生活に入ってからも、毎月の家賃が続きます。
働いて収入があるうちは払えていた家賃が、収入の中心が年金に移ると家計にのしかかります。現役のときと同じ額を払っていても、入ってくるお金が減っているのですから、負担感は変わって当然です。
2026年度の年金は国民年金が月7万608円、厚生年金は夫婦で月23万7279円
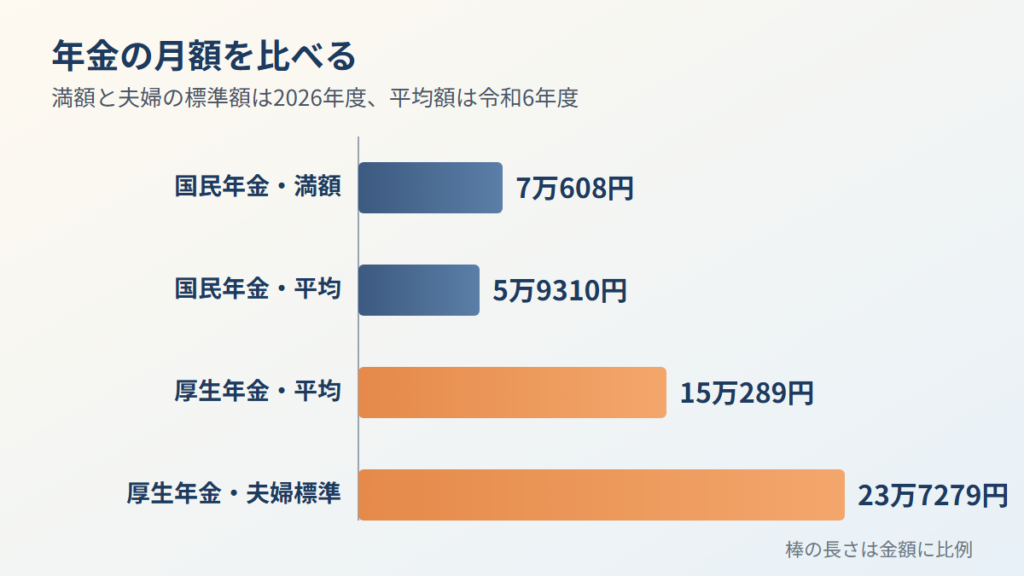
家賃を払えるかどうかは、年金の額で決まります。まず最新の改定額を確認します。
2025年度から2026年度への引き上げ額
令和7年度(2025年度)の公的年金は、令和6年度より1.9%引き上げられました。令和8年度(2026年度)は4年連続の引き上げで、国民年金は1.9%、厚生年金は2.0%上がっています。
| 項目 | 令和7年度(2025年度) | 令和8年度(2026年度) |
|---|---|---|
| 国民年金(満額、月額) | 6万9308円 | 7万608円(前年度比プラス1300円) |
| 厚生年金(夫婦2人の標準的な額、月額) | 23万2784円 | 23万7279円(前年度比プラス4495円) |
ただし、23万円台は夫婦2人分の標準的なモデルの金額です。実際に受け取る額は、働いてきた期間や収入で大きく変わります。
実際の平均受給額は国民年金が5万9310円、厚生年金が15万289円
令和6年度のデータで、国民年金の平均年金月額は全体で5万9310円です。男性が6万1595円、女性が5万7582円となっています。
厚生年金の平均年金月額は全体で15万289円です。男性は16万9967円、女性は11万1413円です。
国民年金だけの人は月6万円前後、会社員だった女性でも月11万円台です。この金額から家賃を払うと、食費や光熱費に回せるお金は多くありません。標準モデルの23万円と、自分の年金見込額を並べて見ると、差の大きさに驚く人もいるでしょう。
家賃の目安は収入の3分の1以内で、国民年金だけなら月2万円台
家賃は収入の3分の1以内に抑えるのが目安です。年金生活の世帯にも、この考え方を当てはめて計算できます。
令和5年度の年金額では、夫婦2人の標準的な厚生年金額が22万4482円でした。3分の1にすると7万4000円前後です。
総務省の2022年家計調査では、二人以上の65歳無職世帯の可処分所得の平均が、65歳から69歳で23万7121円、70歳から74歳で22万4737円、75歳以上で20万5544円でした。家賃を3分の1に抑える場合、適正な範囲は6万8000円から7万9000円ほどになります。
問題は単身で国民年金のみの人です。収入は月6万円台ですから、3分の1にすれば家賃は2万円程度です。この家賃で借りられる物件は、地域によってはほとんどありません。夫婦で厚生年金があるなら目安の範囲に収まる家賃も、単身の国民年金では成り立たないのが実情です。
65歳以上の単身無職世帯は、毎月約3万円の赤字になっている
総務省の2025年(令和7年)家計調査報告では、65歳以上の単身無職世帯が月に2万9980円の赤字でした。65歳以上の夫婦のみの無職世帯は、月に4万2434円の赤字です。
赤字は貯蓄を取り崩して埋めます。家賃を払い続ける世帯は、この赤字がさらに膨らみます。
単身無職世帯の収入と支出の内訳
2025年の家計調査で、65歳以上の単身無職世帯の実収入は月13万1456円です。消費支出と非消費支出(税金と社会保険料)を合わせた支出は16万1435円で、差額は毎月2万9800円ほどの赤字になります。別の資料では2万9980円とされており、記事によって数字に少し差があります。どちらも約3万円の赤字です。
収入の90.7%は、年金などの社会保障給付です。非消費支出は1万2990円となっています。
| 支出項目 | 月額 |
|---|---|
| 食料 | 4万2545円 |
| 住居 | 1万1416円 |
| 光熱・水道 | 1万5565円 |
| その他の消費支出 | 3万1681円 |
住居費1万1416円は持ち家の人を含んだ平均値で、賃貸なら4万8240円が上乗せになる
上の表で住居が1万1416円になっているのは、持ち家の割合が67.5%の世帯の平均だからです。賃貸の人にそのまま当てはめると、見通しを誤ります。賃貸の場合は、ここに4万8240円が上乗せになるという試算があります。
世帯主が75歳以上の無職世帯は、持ち家率が96.0%です。持ち家の人がほとんどの層を基準にしているため、賃貸の人には当てはまりません。この層で家賃8万円の賃貸に住む場合、約1832万円が追加で必要になるというシミュレーションも出ています。
「老後の住居費は月1万円程度」という数字を見て安心するのは危ない読み方です。賃貸の人は、自分の家賃を足した数字で考えてください。
月5万円の家賃を20年払うと1200万円、月8万円なら1920万円
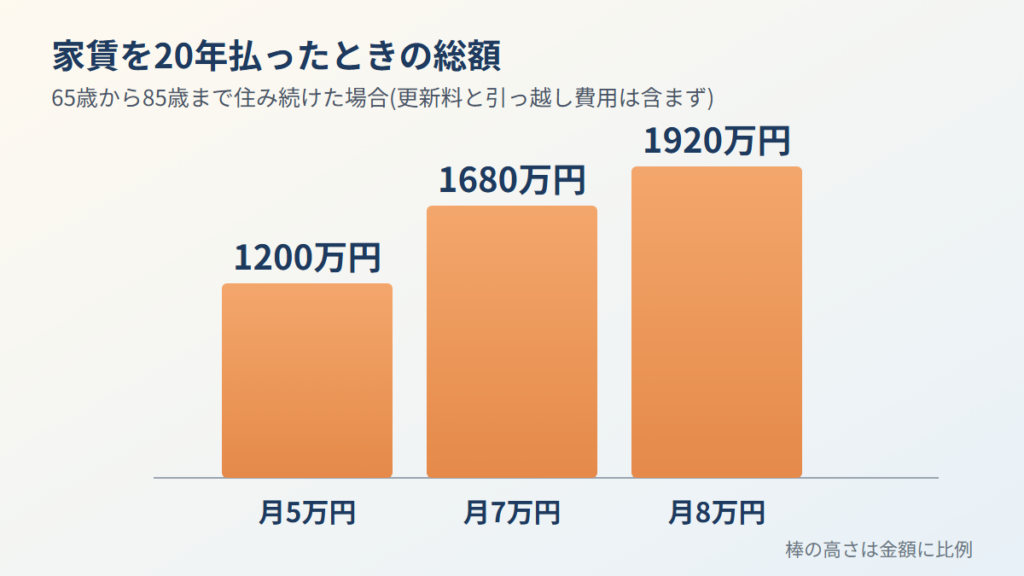
家賃の総額は、月額と年数のかけ算で出ます。月5万円の家賃を20年間払うと、総額は1200万円です。65歳から85歳まで住み続けた場合の計算になります。
同じ20年で、月7万円なら1680万円、月8万円なら1920万円です。
| 月額家賃 | 20年間の総額 |
|---|---|
| 5万円 | 1200万円 |
| 7万円 | 1680万円 |
| 8万円 | 1920万円 |
この金額には、更新料や引っ越しの費用が入っていません。別にかかる場合もあります。
賃貸で老後を迎える夫婦は、都内だと4500万円以上の資金が必要になる試算
ファイナンシャルプランナーの解説記事に、都内で賃貸暮らしを続ける夫婦は4500万円以上の老後資金が必要になる可能性がある、という試算が紹介されています。持ち家の場合より3000万円も多く貯蓄が必要になる可能性があるとされています。
この数字は前提条件で変わります。賃貸だから必ず不足する、という意味ではありません。家賃が一生続く分、資金計画の組み方が持ち家の人より難しくなる、という点を示した試算です。
高齢者が賃貸を借りるときの壁は、入居拒否と、その理由の約9割を占める孤独死への不安
新しい賃貸住宅を借りようとして、高齢を理由に入居を断られる場合があります。国土交通省関連の資料では、大家が高齢者の入居を拒否する理由のうち、居室内での死亡事故などへの不安が約9割です。
断られる理由の中心は、年齢そのものではありません。孤独死と、死亡後の残置物(部屋に残された荷物)の処理への不安です。この不安を小さくする仕組みがあれば、大家は受け入れやすくなります。
孤独死があると、大家の負担は200万円から300万円になることが多い
大家側の負担は小さくありません。孤独死保険の資料では、残置物の処理にかかる費用が平均24万円、最大で170万円ほどです。原状回復の費用は平均40万円、最大で450万円ほどとされています。
残置物の撤去費用、清掃費用、損害賠償を含めた部屋の精算全体では、200万円から300万円ほどかかることが多いようです。
大家が加入する孤独死保険は、部屋あたり月額数百円ほどです。入居者が加入するタイプなら、2年間で1万円から2万円ほどです。
国土交通省の資料には、単身の入居者が亡くなると、賃借権と居室内の残置物の所有権は相続人に引き継がれる、との説明があります。契約の解除や荷物の処理に手間がかかることが、大家の不安の一因です。
年金生活の人でも、家賃保証会社を使える物件はある
高齢者でも、家賃保証会社は利用できます。年金生活や生活保護を受けている人を保証してくれる会社もあります。要配慮者との賃貸契約で、家賃債務の保証人を求めない制度もあります。
賃貸の更新や住み替えの前に、保証会社を使える物件かどうかを確認してください。保証人を頼める身内がいない人にとって、これが最も実用的な対策です。
年齢を理由に断られたときに、大家が抱える孤独死や残置物の不安をどう先回りして減らすかは、高齢者の入居拒否への対策と、管理会社の49.2%が断る調査の中身で詳しく整理しています。
2025年10月1日に施行された居住サポート住宅が、見守り付きの賃貸を認定する仕組みになった
2025年10月1日に、改正住宅セーフティネット法が施行されました。この改正で、居住サポート住宅という制度ができました。
居住サポート住宅は、見守りと安否確認を行い、福祉サービスにつなぐ賃貸住宅を、市区町村長などが認定する仕組みです。大家が抱える孤独死への不安に、見守りで直接応える内容になっています。
入居する要配慮者について、認定を受けた保証業者が家賃債務保証を原則として引き受けます。生活保護を受けている人の場合は、住宅扶助費(家賃にあたるお金)の代理納付が原則になりました。
住生活基本計画は2035年までに高齢者向け住宅を150万戸にする目標
2026年3月には、住生活基本計画が閣議決定されました。この計画に、高齢期の暮らしを支える住宅の供給数を、2023年の108万戸から2035年の150万戸へ増やす目標が盛り込まれています。
高齢者向けの住まいを増やす方向に、国の政策が動いていることがわかります。ただし、制度が整っても家賃そのものは下がりません。家賃を自力で払える準備は、制度とは別に進めてください。
賃貸で一人暮らしを続けるなら、病気で倒れたときの身元保証や見守りの備えも欠かせません。頼れる人がいない一人暮らしの老後で病気になったときの備え6段階で、費用の目安とあわせて紹介しています。
家賃を下げるなら、公営住宅とUR賃貸住宅と自治体の補助制度を比べる
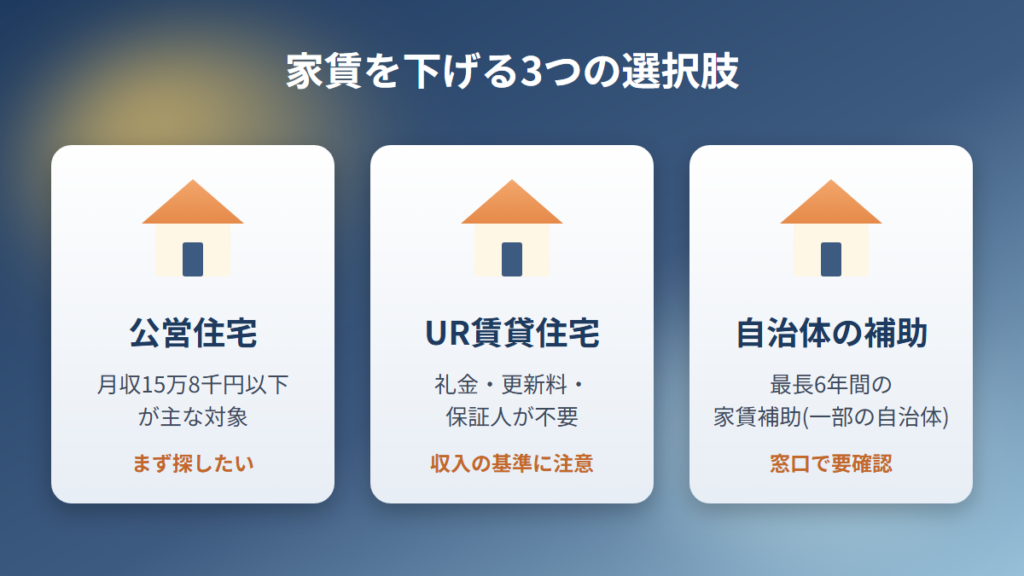
家賃の負担が重くなったときに最も現実的なのは、家賃の安い住まいへの住み替えです。自治体と都市再生機構(UR)に、高齢者向けの制度があります。
| 住まいの種類 | 主な条件 | 特徴 |
|---|---|---|
| 公営住宅 | 月収15万8千円以下が主な対象。入居者の約80%は月収10.4万円以下 | 年金生活の世帯は対象になりやすい。募集戸数に限りがあり、抽選になる場合もある |
| UR高齢者向け優良賃貸住宅(高優賃) | 満60歳以上。高優賃Aは所得の上限なし、高優賃Bは世帯の月額所得が48.7万円を超えると申込不可 | 満60歳から申し込める |
| UR賃貸住宅 | 原則として一定以上の収入が必要。家賃6万円なら、その4倍の約24万円の月平均収入が条件の一例 | 礼金、仲介手数料、更新料、保証人が不要 |
| 高齢者向け民間賃貸住宅制度(自治体) | 公営住宅に入居が決まるまでの最長6年間、家賃を補助。期間中は公営住宅の募集にすべて申し込む | 東京都練馬区の募集要項で確認できる。実施する自治体は限られる |
UR賃貸住宅は初期費用を抑えられますが、収入の基準が壁になります。年金収入が少ない人は、まず公営住宅を探すのが筋です。年金生活の世帯は対象になりやすい一方、抽選になる場合があるため、申込を重ねる覚悟もいります。
自治体の補助制度は、お住まいの自治体に実施があるかどうかを、役所の窓口で確認するところから始まります。
賃貸と持ち家の生涯コストは、78歳が分かれ目になる試算がある
賃貸と持ち家のどちらが得かについては、複数の試算があります。
50年間の住居費を比べた試算では、頭金400万円で3LDK・4500万円の家を買った場合、50年間の総住居費が約8075万円です。老後を賃貸で暮らし続けた場合は、65歳以降の居住年数別に比べると、最大で1308万円の差が出るという試算もあります。
35歳で物件価格4000万円、家賃10万円の試算では、78歳が損益分岐点です。ここから先は、持ち家のほうが有利になります。購入年齢や現在の家賃で結果は大きく変わりますから、自分の条件で計算し直してください。
賃貸か持ち家かは、どちらが得かよりも、どのリスクを引き受けるかで選ぶ話です。賃貸は、家賃を払い続けるリスクと、高齢での入居拒否のリスクを負います。持ち家は、購入後の修繕費や固定資産税の負担と、住み替えのしにくさを負います。
年金が足りないときの公的支援は、住居確保給付金より生活保護の住宅扶助
住居確保給付金は、離職や廃業から2年以内の場合などに、市区町村ごとに定める額を原則3か月間支給する制度です。延長は2回まで、最大9か月間です。上限は、生活保護の住宅扶助額の基準が目安で、地域と世帯人数で決まります。
この制度は離職や廃業が条件に入っています。すでに年金だけで暮らしている人は、使えません。年金が足りない場合に考えられるのは、生活保護制度の住宅扶助などです。
実際の支援を受けるには、お住まいの市区町村にある自立相談支援機関に相談するのが近道です。神戸市の資料では、国民年金の受給者のうち、国民年金のみの受給者が約7万人と記録されています。年金だけで暮らす高齢者は、決して少数ではありません。
年金の繰下げ受給は、70歳で42%、75歳で84%増える
老齢年金は、65歳で受け取らずに、66歳から75歳までの間に繰り下げて受け取れます。繰下げ加算額は、65歳時点の年金額に、0.7%と繰り下げた月数をかけて計算します。最大は120か月です。
65歳時点の年金額が180万円の場合、70歳まで繰り下げると42%増えます。75歳まで繰り下げると84%増です。老齢基礎年金と老齢厚生年金は、別々に繰り下げられます。
増額は一生続きます。ただ、受け取りを遅らせる間の生活費をどうするかが問題です。働き続けて収入を得れば、その間の生活費をまかなえます。早く亡くなった場合は総受給額が少ない結果になる点も、あらかじめ頭に入れてください。
令和4年4月からは、65歳未満の人の在職老齢年金制度が見直され、65歳以上の人と同じ扱いになりました。
持ち家の人にあるリバースモーゲージとリースバックは、賃貸の人には使えない
持ち家のある高齢者には、自宅を使って資金を作る方法があります。賃貸の人が持ち家の人と比べる材料になります。
リバースモーゲージは、自宅を担保にして生活資金を借り、そのまま住み続ける仕組みです。借りた人が亡くなったときに、担保の不動産を処分して借入金を返済します。融資を受けたお金の使い道は、基本的に自由です。主に55歳以上のシニア向けの商品です。
リースバックは、自宅を売ったうえで賃貸契約を結び、家賃を払いながら住み続ける仕組みです。年齢や収入の制限がなく、マンションも売れます。
賃貸の人には、この手段がありません。だから、現役のうちに老後の家賃分を見込んだ資金を用意しておく必要があります。
老後の賃貸と家賃についてよくある疑問
家賃は何歳まで払い続けるのですか
年齢で終わる決まりはなく、住み続ける限り続きます。月5万円なら、65歳から85歳までの20年で1200万円です。
国民年金だけで賃貸に住めますか
単身で国民年金のみなら、月収は6万円台です。家賃を収入の3分の1に抑えると2万円程度になり、民間の賃貸で探すのは難しい額です。公営住宅への申込や、住宅扶助など公的支援の相談を先に考えてください。
高齢でも賃貸を借りられますか
借りられます。大家が入居を断る理由の約9割は、孤独死への不安です。家賃保証会社を使える物件を選び、2025年10月に始まった居住サポート住宅も探してみてください。
年金を増やす方法はありますか
繰下げ受給があります。65歳時点の年金額に対して、70歳で42%、75歳で84%の増額です。働いて生活費をまかなえる間だけ使える手です。
家賃を払い続ける老後の心配は、数字を出すと準備が見える
家賃はいつまで続くかと聞かれたら、住み続ける限りです。年金生活に入ってからも払うと決めて、現役のうちに数字を出しておくのが、いちばん早い対策になります。
国民年金だけの人は、月7万円前後の収入で家賃を払うことになります。収入の3分の1を目安にすると、民間の賃貸は厳しい額です。公営住宅と、住宅扶助などの公的支援を最初から選択肢に入れてください。
高齢者の入居拒否は、孤独死への大家の不安が原因です。2025年10月施行の居住サポート住宅など、制度で対応が進んでいます。家賃保証会社を使える物件を選べば、保証人を頼める身内がいなくても借りる道が開けます。
家賃の総額は、月額に年数をかければすぐ出ます。月7万円なら、20年で1680万円です。この金額を、年金で払うのか、貯蓄で払うのか、働いて払うのかを、早めに決めてください。決める作業そのものが、老後の心配を小さくする一歩です。