親の介護にかかるお金は、原則として親自身の年金と貯蓄から払うものです。介護費用の平均は総額で約542万円ですが、親のお金で足りずに子が肩代わりすれば、50代が積み上げてきた老後の貯金はその分だけ削られます。そして親と自分の二重介護を見据える50代がいちばん避けたいのは、介護のために仕事を辞め、収入と将来の年金を同時に減らしてしまうことです。
50代は、親の介護が目の前の問題になる時期と、自分の老後の備えを仕上げる時期がちょうど重なる世代です。親の介護にお金と時間を注げば、自分の老後に回せる分は減っていきます。逆に自分の備えを優先すると、親の介護に悔いが残るかもしれません。親の介護と自分の老後を同時に抱えるこの状態は、お金の面で見ると二重の負担になります。
介護費用の平均は月9.0万円、総額は約542万円
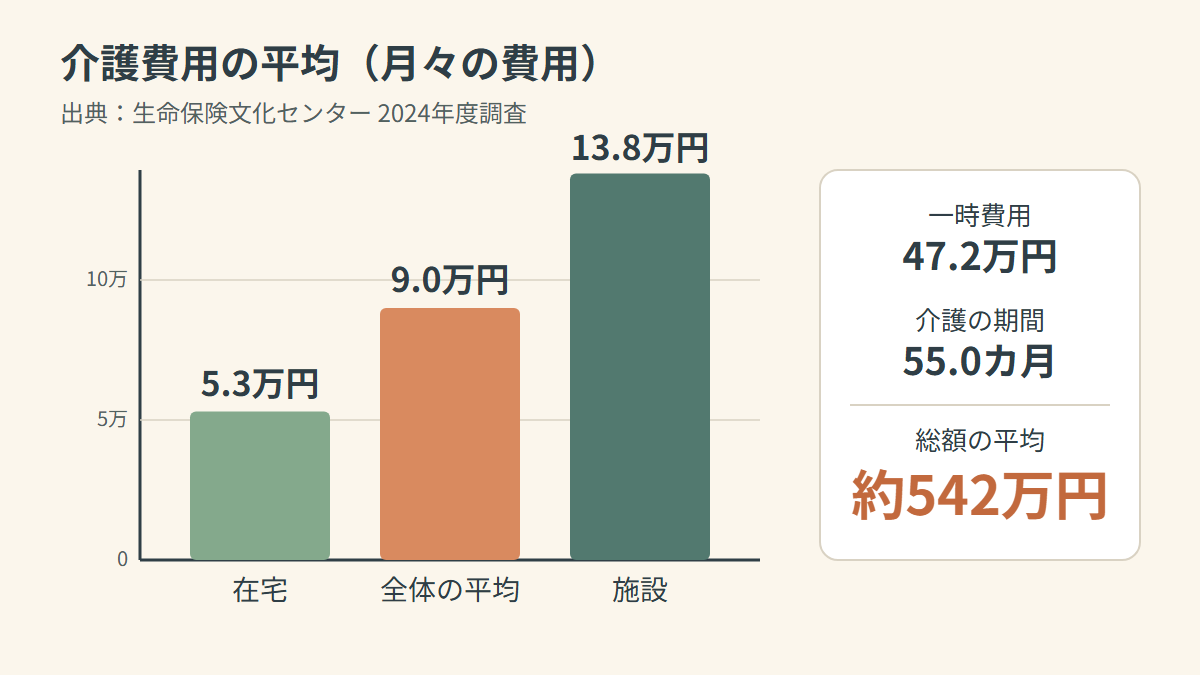
介護にかかるお金は、平均すると総額約542万円です。もとになっているのは2024(令和6)年度の生命保険文化センター「生命保険に関する全国実態調査(2人以上世帯)」で、介護費用を「一時費用」と「月々の費用」の2つに分けて集計しています。
介護を始めるときにまとめて出ていく一時費用は、平均47.2万円でした。住宅改修や介護用ベッドの購入に充てるお金です。
毎月かかる費用は平均9.0万円です。前回2021年度の調査では8.3万円だったので、物価高などを背景に0.7万円上がっています。月額は介護する場所で大きく違い、在宅なら平均5.3万円、施設なら平均13.8万円と、2倍以上の差がつきます。
介護が続く期間は平均55.0カ月、年に直すと4年7カ月になります。4年を超えて介護した人も約4割いました。
施設に8年入れば月々の費用だけで1,300万円を超える
約542万円は、あくまで平均の数字です。在宅で短く済めば大きく下回りますし、施設で長く続けば大きく上回ります。月13.8万円の施設に平均より長い8年間入った場合、月々の支払いだけで1,300万円を超えます。
子が月10万円を5年負担すると600万円、50代の貯金に響く
介護費用は本人のお金で払う、というのが専門家の間で一般的な考え方です。親の介護は親御さん自身のお金でまかなえる範囲で行ってもらうほかない、という趣旨の発言もあります。
在宅介護なら、親の年金で日々の支出をまかなえる家庭も多いでしょう。別の調査である家計経済研究所の2016年調査では、在宅介護の1カ月の費用は全体平均で5.0万円、中央値で3.3万円でした。要介護5の認定を受けた人でも7.5万円です。
ところが、施設に入ると事情が変わります。両親がそろって施設に入れば、子の負担が月10万円ほどになるおそれがあります。年金が月6万円ほどの父親の介護費用を子が代わりに払い、自分の老後に影響が出た例もありました。親が費用を出せずに子が肩代わりするのは、決して珍しい話ではないのです。
50代の金融資産は平均約1,168万円、令和3年調査の中央値は400万円
では、子の側の備えはどうでしょうか。2024年の金融経済教育推進機構「家計の金融行動に関する世論調査」を見ると、50代が保有する金融資産は平均で約1,168万円でした。ただ、平均は一部の資産家に引っ張られるので、実感より高く出がちです。
令和3年の調査では、平均と中央値に大きな開きがあります。世帯主が50代の世帯の平均は1,386万円でしたが、中央値は400万円にとどまりました。金融資産をまったく持っていない世帯も23.2%ありました。
この貯金に、親の介護費用の持ち出しが重なります。子が月10万円を5年間払い続ければ600万円です。平均的な介護の総額に迫る額で、50代が老後に向けて貯めてきたお金の相当部分が消えてしまいます。
親の介護と子育てが重なるダブルケアは約25万人
親の介護と子育てを同時に担う状態を「ダブルケア」と呼びます。内閣府の2016年調査では約25万人と推計され、内訳は女性が約17万人、男性が約8万人と女性が多くを占めていました。
50代は子育てが一段落している人が多い世代です。それでも、子どもの進学や就職の費用がまだ残っていたり、介護する親が2人以上になったりします。親と自分、さらに子どもと、三方向に気を配らなければならない世代と言えます。
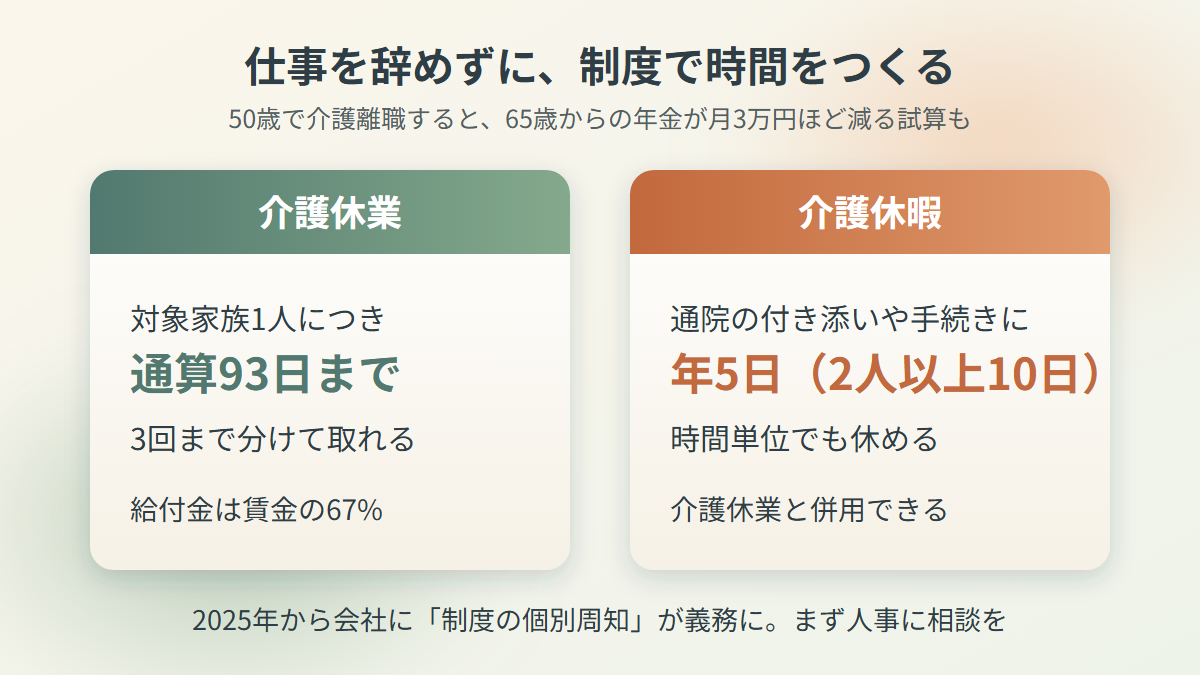
50歳で介護離職すると年金が月3万円ほど減る試算も、仕事は続けたまま制度を使う
二重介護でもっとも影響が大きいのは介護離職、つまり介護を理由に仕事を離れることです。総務省が行った「令和3年社会生活基本調査」を見ると、家族を介護している人は年代別では50代が最も多く、28.1%でした。介護離職者の7割は女性で、年代別では50代が35.5%ともっとも多くなっています。
辞めた人の数は、総務省の「就業構造基本調査」で追えます。家族の介護や看護のために仕事を辞めた人は、平成24年(2012年)が約10万1千人、平成29年(2017年)が約9万9千人(いずれも年間)でした。5年たっても、毎年10万人近くが介護で職場を離れている計算です。
失うのは目の前の給料だけではありません。50歳の平均的な会社員が介護で退職し、そのまま引退したと仮定したシミュレーションがあります。65歳から受け取る年金は、60歳まで働いた場合と比べて月3万円ほど少なく、年間で約36万円の差になりました。
50代は、教育費や住宅ローンの見通しが立ち、老後に向けた貯蓄を積み上げる時期にあたります。この時期に仕事を離れれば、貯蓄を増やす機会そのものがなくなります。50代後半で一度辞めると、安定した収入を得られる働き方に戻るのも簡単ではありません。介護がいつ終わるかは正確に読めないので、完全に退職する前に、勤務時間の調整など働き方を変える道を検討してください。
介護休業は通算93日まで、3回に分けて取れる
まとまった期間、介護に専念したいときに使うのが介護休業です。対象家族1人につき通算93日まで休むことができ、2017年1月施行の改正で3回を上限に分けて取れるようになりました。
一定の要件を満たせば、介護休業給付金を雇用保険から受け取れます。計算式は「休業開始時賃金日額×支給日数(最大93日)×67%」です。給付率は2016年8月に40%から67%へ引き上げられました。
介護休暇は年5日、家族が2人以上なら年10日
短期・短時間の用事には、介護休暇が向いています。取れる日数は、対象家族1人で年5日、2人以上で年10日が上限です。2021年1月1日からは法改正により、時間単位でも休めるようになりました。
親の通院に付き添う日、施設に入る手続きをする日、ケアマネジャーと短く打ち合わせる時間などが典型的な使い道です。休暇中の給料は法律で決まっておらず、勤め先の就業規則しだいです。介護休業と介護休暇は併用できるので、介護の状況に合わせて使い分けられます。
両方の制度で対象になる家族は、父母と配偶者の父母、配偶者、子、孫、祖父母、兄弟姉妹です。同居しているかどうかは問いません。婚姻の届出をしていない事実婚の相手も含まれます。ただし、会社が労使協定を結んでいれば、1週間の所定労働日数が2日以下の人は対象外になることがあります。なお、会社が医師の診断書を出すよう就業規則で求めることは適切ではありません。
2025年の法改正で会社に介護制度の個別周知が義務づけられた
2025年は、改正された育児・介護休業法が何段階かに分けて施行された年でした。社員が介護に直面したと申し出たら、会社はその社員に制度を個別に知らせ、使うかどうかの意向を確認しなければなりません。40歳前後の社員に早めに情報を届けることも、会社の義務になりました。
介護休暇を取れる人の条件も2025年4月から緩和され、勤続6カ月未満の人を対象外にする仕組みは撤廃されています。制度によって施行時期が違うので、勤め先の人事担当者に確かめると確実です。
介護が始まったら地域包括支援センターに相談し、要介護認定を申請する
親の介護で何から手をつければよいか分からないとき、最初に相談する先は地域包括支援センターです。厚生労働省の位置づけでは、住民の保健医療を向上させ、福祉を増進するために包括的な支援を行う機関です。設置するのは市町村で、公正・中立に運営できる法人に委託することもできます。
埼玉県はQ&Aの中で、高齢者とその家族なら、要介護認定を受けていなくても利用できると案内しています。相談できる内容は、介護保険サービスの手続きや申請のしかた、在宅での暮らしの不安、お金のことを含む生活上の困りごとまで幅広くあります。センターで相談に乗るのは社会福祉士や保健師、主任ケアマネジャーといった専門職で、要支援の人には介護予防ケアプランも作ります。
要介護認定は申請から原則30日以内に結果が届く
介護保険でサービスを受ける入口が要介護認定です。要介護認定とは、親の状態が、寝たきりや認知症などのために常に介護が要る「要介護状態」なのか、介護予防のサービスが効果的な「要支援状態」なのかを、全国共通の物差しで客観的に判定する仕組みのことです。判定結果は、要支援が1と2、要介護が1から5の、合わせて7段階あります。
申請は、親が住んでいる市区町村の窓口で行います。申請書は本人や家族が出せるほか、地域包括支援センターなどに代行を頼むこともできます。申請後の流れは次のとおりです。まず市区町村の職員などが自宅や施設を訪ね、心身の状態を確かめる認定調査があり、並行して主治医が意見書を書きます。調査結果をコンピュータに入力して出す判定が一次判定です。そのうえで、市町村に置かれた介護認定審査会が、一次判定の結果を主治医意見書と特記事項も見ながら確かめ直し、要介護度を最終決定します。これを二次判定と呼びます。
申請から通知までは原則30日以内です。広島県の案内では、新規申請の場合の認定の有効期間は原則6カ月となっています。
では、50代の自分自身が介護を受ける側になったらどうなるのでしょうか。40歳から64歳の第2号被保険者は、特定疾病が原因で介護が必要になった場合にしか対象になりません。
ケアマネジャーのケアプラン作成に自己負担はない
認定を受けたら、どのサービスをどう使うかをケアマネジャー(介護支援専門員)と組み立てます。ケアマネジャーとは、要介護認定を受けた本人の心と体の状態に合わせてケアプラン(居宅サービス計画)を立て、サービスの調整を行い、その後も続けて支援する専門職です。所属先は居宅介護支援事業者で、仕事の中身はプランづくりのほか、サービス事業者との連絡や調整、定期的な状況確認(モニタリング)、給付の管理です。お金を預かったり管理したりすることはできないと、横浜市も案内しています。
ケアプランは、要支援なら地域包括支援センターなど、要介護なら居宅介護支援事業所に頼みます。プランを作ってもらう費用に、利用者の自己負担はかかりません。自分でプランを作るセルフケアプランも認められていますが、使ったサービスの報酬額が支給限度額を超えると、超えた分は全額自己負担になります。
介護保険の自己負担は1〜3割、月の上限を超えた分は払い戻される
介護保険のサービスは、かかった費用の1割から3割を払えば使えます。何割になるかは所得で決まり、介護保険負担割合証を見れば分かります。
要介護1なら月約16.8万円分まで保険で使える
保険で使えるサービスの量には、要介護度ごとに1カ月の上限があります。これを区分支給限度基準額といい、自治体が案内している単位数は次の表のとおりです。
| 要介護度 | 1カ月の上限(単位) |
|---|---|
| 要介護1 | 16,765単位 |
| 要介護2 | 19,705単位 |
| 要介護3 | 27,048単位 |
| 要介護4 | 30,938単位 |
| 要介護5 | 36,217単位 |
単位を円に直すと、1単位あたりおおむね10円です。単価は地域でわずかに異なります。要介護1の人が1単位10円の地域に住んでいれば、保険で使える上限は約16.8万円分になります。負担割合が1割の人なら、上限まで使って払う額は約1.7万円です。上限を超えて使った分は、全額を自分で払います。
3割負担は単身で合計所得220万円以上かつ年金収入等の合計340万円以上
65歳以上の第1号被保険者の負担割合は、本人の合計所得金額と、年金収入とその他の合計所得金額を足した額の2つで判定されます。
| 負担割合 | 本人の合計所得金額 | 年金収入とその他の合計所得金額の合計(単身世帯) | 同(2人以上の世帯) |
|---|---|---|---|
| 3割 | 220万円以上 | 340万円以上 | 463万円以上 |
| 2割 | 160万円以上 | 280万円以上340万円未満 | 346万円以上463万円未満 |
| 1割 | 3割・2割に当てはまらない場合 | 同左 | 同左 |
単身で年金収入しかない人の場合、3割負担はおおむね年金収入344万円以上に当たると厚生労働省は説明しています。
生活保護を受けている人や市町村民税が非課税の人、それに40歳から64歳の第2号被保険者は、負担割合が1割から変わりません。負担割合を判定するのは市区町村です。負担割合が2割、3割の人も、高額介護サービス費の上限があるため、支払いがそのまま2倍、3倍になるわけではありません。
高額介護サービス費の上限は課税所得380万円未満の世帯で月44,400円
1カ月の自己負担が一定額を超えたら、申請すれば超えた分が戻ってきます。これが高額介護サービス費です。2025年時点で自治体が案内していた世帯の月額上限は、次のとおりでした。
| 所得区分 | 月額上限 |
|---|---|
| 課税所得690万円以上(年収約1,160万円以上) | 140,100円 |
| 課税所得380万円以上690万円未満 | 93,000円 |
| 課税所得380万円未満 | 44,400円 |
| 世帯全員が住民税非課税 | 24,600円(個人では15,000円) |
| 生活保護を受けている人など | 個人で15,000円 |
同じ世帯に利用者が複数いるときは、世帯の合計額で上限と比べます。両親がそろって介護サービスを使っているなら、2人分を足して判定するわけです。
この制度で戻ってこない費用もあります。対象外になるのは、施設で払う食費と居住費と日常生活費、住宅改修費や福祉用具購入費の自己負担分、それに支給限度額をはみ出して使った分です。施設に入ると月々の負担がぐっと重くなるのは、この対象外の費用が大きいためです。
医療費と介護費は1年単位で合算し、上限を超えた分が戻る
医療と介護の両方で出費がかさむ世帯には、高額医療・高額介護合算療養費制度があります。毎年8月から翌年7月末までの1年間で医療保険と介護保険の自己負担を足し、上限を超えた額を申請に応じて支給する制度です。すでに高額療養費や高額介護サービス費で払い戻しを受けた分は、合算する額に入れません。
上限額は年齢と所得区分ごとに設定されています。70歳未満の世帯について、山形県川西町が案内している額は次のとおりです。
| 年間所得 | 年間の上限額 |
|---|---|
| 901万円超 | 212万円 |
| 600万円超901万円以下 | 141万円 |
| 210万円超600万円以下 | 67万円 |
| 210万円以下 | 60万円 |
| 住民税非課税世帯 | 34万円 |
入院中の食事代や差額ベッド代は対象になりません。払い戻しがないのは、自己負担がゼロのときと、上限を超えた額が500円以下のときです。支給される額は、自己負担額の比率に合わせて医療保険者と介護保険者が分け合って負担します。上限額は年度や保険の種類によって変わります。
40歳からは介護保険料も払っている
介護にかかるお金には、40歳以上が納めている介護保険料も含まれます。40歳から64歳までの第2号被保険者が会社員なら、介護分が健康保険料に上乗せされ、給与や賞与から天引きされます。納めるのは事業主で、健康保険料とまとめて払っています。国民健康保険に入っている人は、国保料の中に介護分が入っています。
令和5年度の見込みでは、第2号保険料の全国平均が1人あたり月額6,216円(事業主負担分と公費分を含む)、65歳以上の第1号保険料が月額6,014円(基準額の全国加重平均)でした。最新の金額は厚生労働省が公表しています。
在宅介護は訪問・通い・泊まりのサービスを組み合わせる
在宅介護でよく使われるのは、家に来てもらう訪問介護、施設に通うデイサービス、短期間泊まるショートステイの3つです。
訪問介護(ホームヘルプ)では、ホームヘルパーが自宅に来て、入浴や食事を手伝う身体介護と、調理・洗濯・掃除といった生活援助を担当します。デイサービス(通所介護)では、日帰りで施設へ通い、食事や入浴の介助、機能訓練などを受けます。定員が18人以下の小規模なところは、地域密着型通所介護という名前です。ショートステイ(短期入所生活介護)は、短い期間だけ施設に泊まり、食事や入浴の介護を受けるサービスです。家族が介護の負担を軽くしたいときや、一時的に利用したいときに使います。
小規模多機能型居宅介護なら1つの事業所で訪問・通い・宿泊がそろう
「小多機」と略される小規模多機能型居宅介護は、1つの事業所が通いと訪問と泊まりをまとめて組み合わせる地域密着型サービスです。2006年4月に創設されました。通いがデイサービス、宿泊がショートステイ、訪問が訪問介護に当たります。
利用定員は1事業所あたり登録25人以下で、通いは1日15人以下、宿泊は9人以下と決まっています。地域密着型なので、使えるのは原則として事業所のある市区町村の住民です。利用中に別の事業所の訪問介護や通所介護、ショートステイを一緒に使うことはできない決まりです。小多機に訪問看護を加えた形として、看護小規模多機能型居宅介護もあります。
施設の月額は特養で5万〜15万円、有料老人ホームは15万〜30万円
施設に入る場合の費用は、種類によって大きく変わります。入居一時金と月額の目安は次の表のとおりです。
| 施設の種類 | 入居一時金 | 月額の目安 |
|---|---|---|
| 特別養護老人ホーム(特養) | かからない | 5万〜15万円程度 |
| 介護付き有料老人ホーム(民間) | 0円〜数千万円 | 15万〜30万円程度 |
| 住宅型有料老人ホーム | ― | 15万〜30万円程度 |
| サービス付き高齢者向け住宅(サ高住) | ― | 15万〜30万円程度 |
| 軽費老人ホームC型(ケアハウス) | 数十万〜数百万円 | 10万〜30万円程度 |
| 介護老人保健施設・介護医療院 | 0円 | 8万〜14万円程度 |
住宅型有料老人ホームとサ高住は、介護サービスを追加すると費用が増えていく傾向があります。入居一時金は家賃の前払いに近い性質のお金で、それを高めに設定している施設では、月額が安めに抑えられる傾向があります。毎月の支払いには親の年金を充て、不足分を貯蓄から出すのが一般的なやり方です。
特養の新規入所は原則要介護3以上、都市部では1年待ちも
特養の月額を具体的に見ると、要介護3の人がユニット型の個室に入った場合、介護サービス費と食費、居住費の合計は月12万円程度になるという試算があります。相部屋なら月8万円台です。居住費と食費には介護保険が使えず、すべて自分で払うことになるので、月10万円程度は見込んでおく必要があるという見方もあります。入居を希望する人が多く、都市部では入れるまで1年ほどかかることもあります。
2015年4月の制度改正以降、新しく入れるのは原則として要介護3以上の人に限られています。要介護1や2でも、家での生活を続けるのが難しいやむを得ない事情があれば、特例として入所できる場合があります。福岡県が特例の考慮事項の例に挙げているのは、認知症による日常生活への支障となる症状がたびたび見られるケースです。広島市では、申込書に「特例入所の要件に係る情報提供書」を添えることになっていて、これは担当ケアマネジャーが作ります。
待っている人の順番の決め方も自治体で違います。仙台市のように、介護者の状況、認知症の程度、要介護度などを点数化し、合計点の高い順に入所を決める自治体もあります。優先順位の指針は市区町村ごとに異なるため、実際の運用は市区町村か施設に確認するのが確実です。
施設の食費と居住費は補足給付で軽くなるが、預貯金に上限がある
施設の食費と居住費については、所得の低い人向けに特定入所者介護サービス費、いわゆる補足給付があり、国が定める基準費用額と段階ごとの負担限度額との差額を補ってくれます。利用するには、「介護保険負担限度額認定」の申請を市区町村に出し、交付された認定証を施設に提示します。そうすれば、食費と居住費の支払いが限度額で止まります。
主な要件は、住民税が非課税であることと、預貯金等が基準額以下であることの2つです。世帯の中に課税されている人がいれば、原則として対象外になります。預貯金の基準額は段階ごとに違い、令和3年の見直し時点では第2段階が650万円、第3段階の1が550万円、第3段階の2が500万円でした。確認のために通帳の写しなどを出します。預貯金等には、自動車や家財、生命保険などは数えません。
つまり、親にある程度の貯金があると補足給付は使えません。親の貯金を介護のためのお金として見込んでおく理由が、ここにもあります。令和6年8月には、居住費の負担額が1日あたり60円上がりました。
親が元気なうちに家族会議を開き、口座凍結に備える
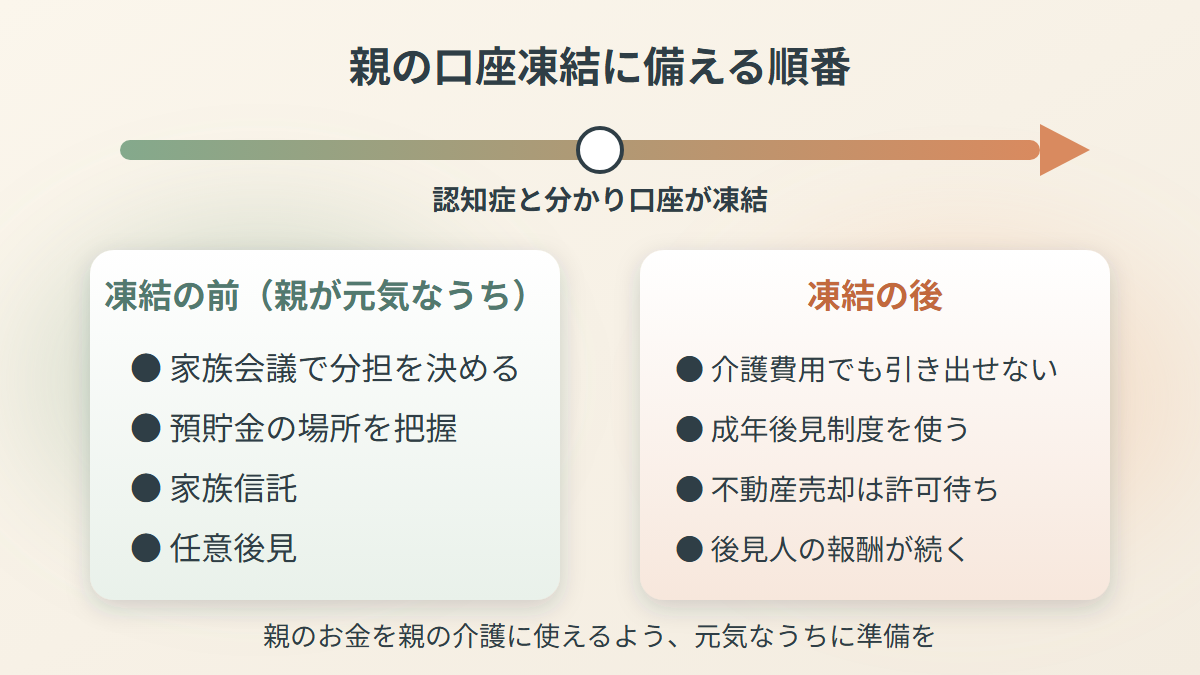
子の持ち出しを避けるために、親が元気なうちに家族で話し合っておきます。最初に決めておくのは、親のお金でまかなえそうなら子どもは出さない、というルールです。お金が足りなくなりそうな場合に備えて、きょうだいの分担も話しておきます。先に決めてあれば、いざという時に揉めにくくなります。
親の預貯金がどこにどれだけあるかも、このときに把握しておきたい情報です。
認知症と分かると口座が凍結され、介護費用でも引き出せない
親が認知症になったと知った銀行の中には、不正を防ぐ目的で口座を凍結するところがあります。凍結後にお金を引き出せるのは原則として任意後見人か成年後見人だけで、親の生活費や介護費用のためでも例外ではありません。親が介護に備えて貯めてきたお金に手をつけられず、立て替えが子に回ってくれば、その分だけ50代の貯金が減ります。
本人の了解なしに親のキャッシュカードで現金を下ろすことは、本来認められない行為です。ほかの相続人と揉める原因にもなりかねません。
凍結後は成年後見、凍結前なら家族信託か任意後見
凍結されたあとで取れる現実的な手は、成年後見制度を使うことです。財産を管理するのは裁判所が選んだ後見人なので、お金の使い道には厳しい目が向けられます。親の不動産を売って施設の入所費用に充てようとしても、裁判所の許可が出るまで時間がかかる場合があります。さらに、後見人に払う報酬は本人が亡くなるまで続きます。
凍結される前に打てる手は、家族信託と任意後見です。家族信託とは、認知症になる前に家族との間で信託契約を結び、介護用に用意してきた資金を家族の責任で介護費用に充てやすくする仕組みです。契約は公証役場での公正証書などで結ぶ必要があります。手続きが込み入っているので専門家に頼んだほうがよい場合もあり、その費用がかかる点はデメリットです。任意後見は、まだ判断能力があるうちに、後見人になる人を前もって決めておく方法です。任意後見人が担う主な役割は、財産の管理と、生活や介護、医療の面での支援です。
50代のうちに親のお金と自分のお金の線引きを決めておく
平均で見ると、介護には一時費用47.2万円と月9.0万円がかかり、約4年7カ月続いて、総額は約542万円になります。施設か在宅か、何年続くかで実際の額は大きく変わります。
50代のうちに手を打てることは4つあります。親が資産をどれだけ持ち、どんな介護を望んでいるかを聞いておくこと。きょうだいの間で負担の分け方を決めておくこと。高額介護サービス費や介護休業といった制度を知っておくこと。そして、簡単に仕事を辞めないことです。親の介護には親のお金を、自分の老後には自分のお金を充てる。この線引きを早いうちにはっきりさせておくことが、親子で共倒れしないための第一歩です。
家族信託や任意後見をいつ、いくらかけて準備すればよいかは、認知症になる前に老後の資産を守る対策と費用の目安で手順ごとに詳しく紹介しています。