iDeCoのお金は、まとめて受け取る一時金、分割で受け取る年金、その2つを組み合わせる併用の3通りから選べます。選び方で税金のかかり方が変わり、一時金は退職所得、年金は公的年金等に係る雑所得として扱われます。50代のうちに考えておきたいのは、会社の退職金とiDeCoをどの順番で、何年あけて受け取るかという点です。
2026年1月には、会社の退職金とiDeCoの一時金をどれだけあけて受け取るかに関する調整ルールが、5年ルールから10年ルールに切り替わりました。退職金と近い時期にまとめて受け取ると、控除の枠を使い切れずに税金が増えることがあります。年金形式は税の軽さで一時金に及ばないものの、運用を続けながら少しずつ受け取れます。
60歳時点の通算加入者等期間が10年未満の人は、受け取りを始められるのが61歳以降にずれ込みます。2026年12月には掛金の上限と加入できる年齢の見直しも控えています。65歳以上の夫婦の無職世帯では、家計が平均で月3万円台の赤字です。
- iDeCoの一時金は退職所得、年金は雑所得として課税される
- 一時金の退職所得控除は加入30年で1,500万円
- 退職金とiDeCoの受け取り間隔は2026年1月から10年ルールに
- 年金で受け取るなら65歳未満の控除は60万円、65歳以上は110万円が目安
- iDeCoの受け取り開始は60歳から75歳、加入10年未満なら61歳以降
- 老後の家計は平均で月3万4,058円の赤字、大卒の定年退職金は2,037万円
- 公的年金は75歳まで繰り下げると最大84%増、60歳まで繰り上げると24%減
- 2026年12月に会社員の掛金上限は月6.2万円へ引き上げ予定
- 50代で退職・転職したら6か月以内に企業型DCの移換手続きを
- iDeCoの税制優遇は拠出・運用・受取の3段階で、NISAとは引き出せる時期で使い分ける
- まとめ:50代は退職金とiDeCoの受け取り順を10年ルールで確かめる
iDeCoの一時金は退職所得、年金は雑所得として課税される
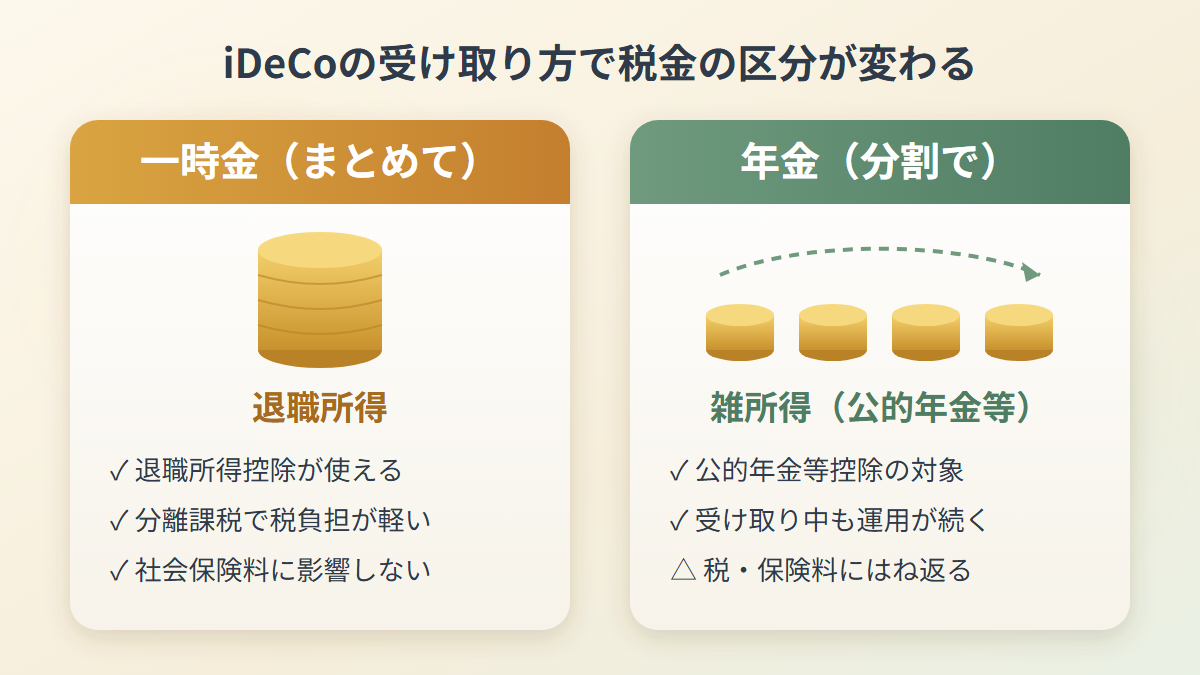
一時金と年金のいちばん大きな違いは、税金の区分にあります。一時金には退職所得の分離課税が適用され、iDeCoに長く加入していた人ほど退職所得控除が大きくなって税負担が軽くなります。健康保険料などの社会保険料には影響しません。
年金で受け取った分は、公的年金と合わせて雑所得として計算します。所得が増えれば所得税と住民税が上がり、健康保険料や介護保険料の額にもはね返ってきます。
年金形式には、手元のお金を一度に使い切りにくいという特徴があります。受け取りが終わるまで残りの資産の運用は続くので、受け取る総額が増える可能性もあります。税の優遇の大きさだけで比べれば、一時金のほうが上です。
一時金の退職所得控除は加入30年で1,500万円
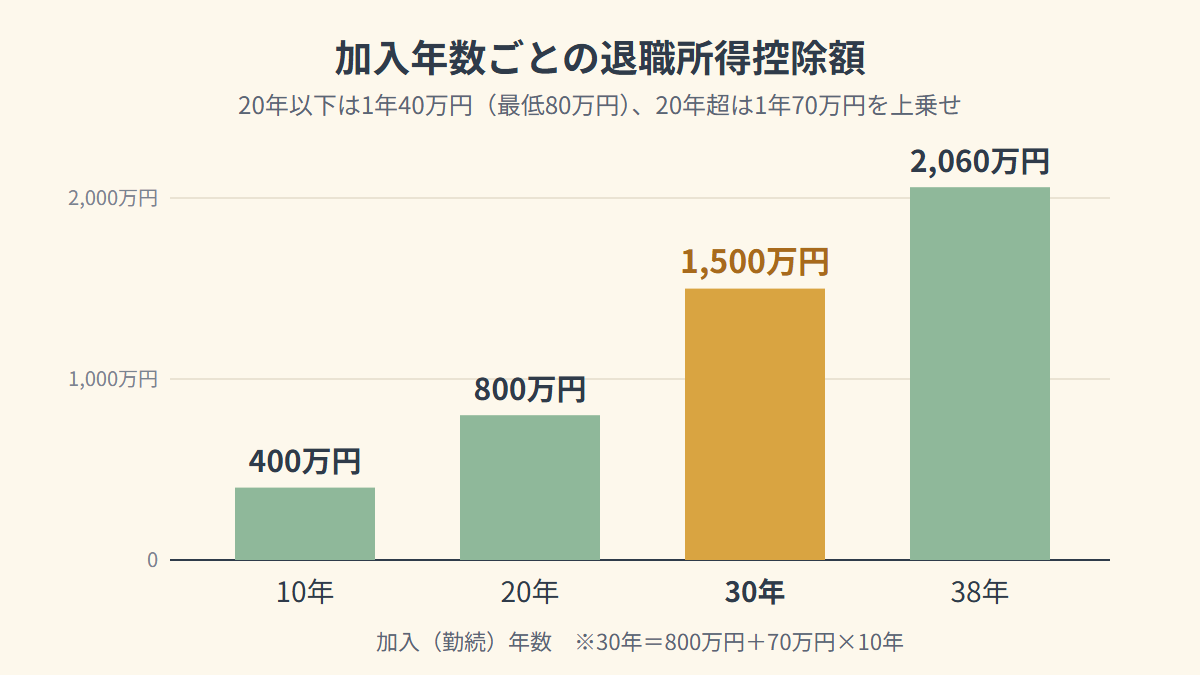
退職所得控除の額は、退職金の計算で使う勤続年数を、iDeCoの加入期間(積立期間)に置き換えて出します。加入期間が20年以下なら1年につき40万円で、最低でも80万円は確保されます。20年を超える人は、800万円に、20年を超えた1年ごとに70万円を上乗せします。
1年に満たない端数は1年に切り上げます。19年6か月加入した人なら、20年として計算するわけです。
30年加入した人の場合、800万円に70万円の10年分を足して、控除額は1,500万円になります。iDeCoの一時金だけを受け取るなら、1,500万円までは税金がかかりません。
課税されるのは控除を引いた残りの2分の1
控除を超えた部分も、そのまま全額に税金がかかるわけではありません。受け取った額から控除額を引き、残った金額を半分にしたものが課税退職所得になります。
たとえば退職金とiDeCoの一時金が合わせて2,000万円、控除額が1,500万円だとします。差額の500万円を半分にした250万円に、所得税(復興特別所得税を含む)と住民税がかかる計算です。
退職金とiDeCoの受け取り間隔は2026年1月から10年ルールに
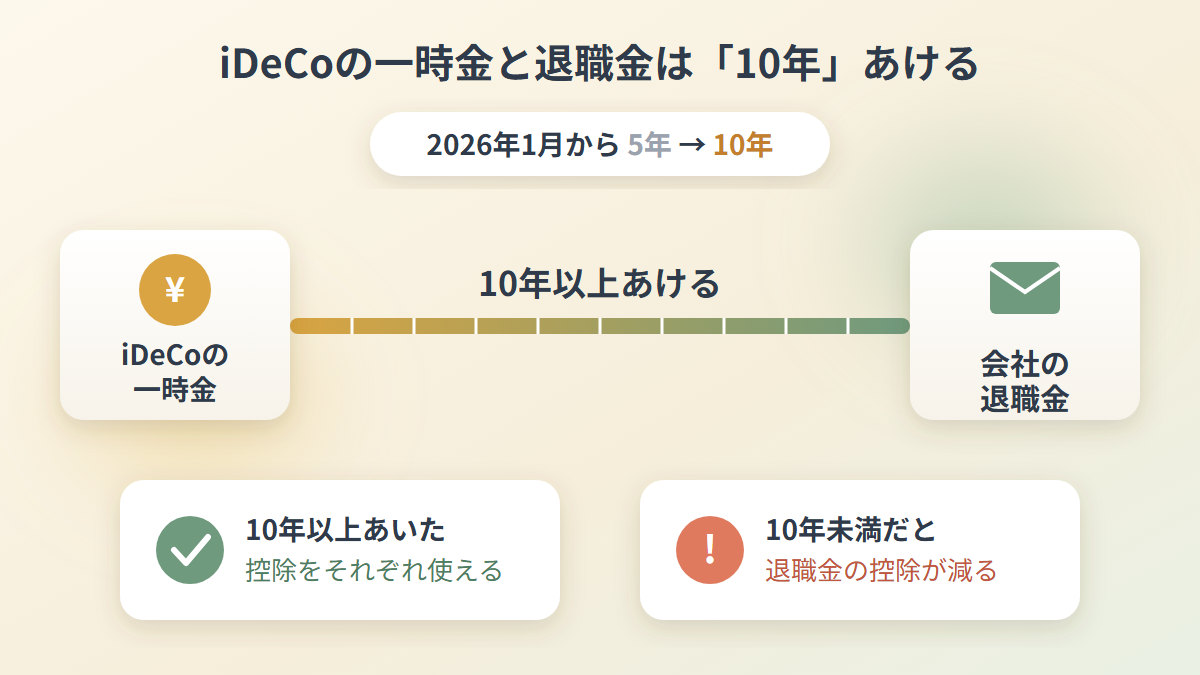
一時金の税額を大きく左右するのが、会社の退職金との兼ね合いです。退職金や企業型DC(企業型確定拠出年金)の一時金を同じ年に受け取ると、iDeCoの一時金とひとつの退職所得控除を分け合う形になります。
iDeCoの加入期間と会社の勤続期間が重なっているなら、控除額は勤続年数で計算します。勤続38年の人であれば38年で計算する、という具合です。退職金を先に受け取った時点で控除を使い切ってしまい、後のiDeCoの一時金にはほとんど控除が残らなかった例もあります。
間隔が10年に満たないと控除が減額される
iDeCoの一時金と退職金の控除を調整する基準は、2026年1月に10年ルールへ改められました。それまでの5年ルールからの変更で、2026年1月1日以降は、以前から加入している人も対象です。
ある年に退職金を受け取るとき、その前年からさかのぼって10年以内にiDeCoの一時金などほかの退職金を受け取っていれば、控除が減ります。前回の退職所得を計算したときに使った勤続期間の分を、今回の控除額から引くしくみです。
退職金を先に受け取って、iDeCoを後から受け取る順番もあります。こちらは20年ルールと呼ばれることがあります。
受け取る時期の組み合わせ次第で、税額が数十万円単位で変わる場合もあります。実際に請求する前に、金融機関のシミュレーターや税理士に試算してもらうと安心です。
年金で受け取るなら65歳未満の控除は60万円、65歳以上は110万円が目安
公的年金等控除の額は年齢によって違い、65歳未満なら収入130万円未満で60万円、65歳以上なら収入330万円未満で110万円がおおよその目安です。収入がこれより大きくなると、控除額は収入に対する割合で計算する方式に変わります。
この計算方法をふまえて、60歳から65歳までの間に分散して受け取るやり方があります。公的年金がまだ入らない時期なので、控除をiDeCoの分だけに使えるためです。
受取期間は5年から20年、受取回数は年2回か年6回
年金として受け取る場合、受け取る年数は5年以上20年以下の範囲から1年単位で決められます。もっとも、運営管理機関のシステムによっては、5年、10年、15年、20年のどれかしか選べないところもあります。
回数は年2回と年6回が基本で、選べる回数も運営管理機関ごとに違います。回数を増やすほど振込手数料や口座管理手数料の影響が大きくなるため、年2回あたりが現実的です。
振込1回ごとに440円の手数料がかかる
年金形式では、受け取っている間も口座管理料がかかり、そのうえ振込のたびに手数料が引かれます。多くの金融機関は振込1回につき440円(税込)で、三菱UFJ銀行では、これが事務委託先金融機関の給付事務手数料として年金の給付額から引かれる仕組みです。脱退や還付の際にも、同額の事務手数料がかかります。金額や引かれ方は金融機関によって異なります。
2026年1月から年金の源泉徴収の基準額が上がった
基礎控除が10万円引き上げられたのに合わせて、年金から源泉徴収されるかどうかの基準も変わりました。源泉徴収の対象にならない公的年金の上限は、令和7年(2025年)分以前だと65歳以上が158万円、65歳未満が108万円でした。令和8年(2026年)1月1日以降に支給される年金では、65歳以上で205万円、65歳未満で155万円です。
iDeCoの受け取り開始は60歳から75歳、加入10年未満なら61歳以降
受け取り開始の時期は、60歳から75歳までの範囲で選ぶのが原則です。
ただし、60歳の時点での通算加入者等期間が10年に届かない人は、受け取りを始められる年齢が後ろにずれます。通算加入者等期間とは、加入者期間に運用指図者期間を足したものを指します。60歳になった月の翌月以降の期間は数えません。
| 60歳時点の通算加入者等期間 | 受け取りを始められる年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
60歳を過ぎてから初めて加入した人は、加入から5年たてば受け取れます。75歳までに受給の請求をしなかった場合、資産は法務局に供託されます。
受け取るには本人の裁定請求が必要
60歳以上で加入者の資格を失うと、資格喪失の翌月下旬以降に、日本インベスター・ソリューション・アンド・テクノロジー(JIS&T)から案内が届きます。運営管理機関から届くわけではありません。
資産を受け取るには、本人が受け取り方法などを指定して請求の手続き(裁定請求)をします。運営管理機関は給付の申請を受け付ける役割で、実際にお金を支払うのは事務委託先金融機関です。
老後の家計は平均で月3万4,058円の赤字、大卒の定年退職金は2,037万円
総務省の家計調査(2024年平均)では、65歳以上の夫婦のみの無職世帯で、毎月3万4,058円が不足していました。
| 項目 | 1か月の金額 |
|---|---|
| 実収入 | 25万2,818円 |
| うち社会保障給付(主に年金) | 22万5,182円 |
| 支出合計 | 28万6,877円 |
| うち消費支出 | 25万6,521円 |
| うち非消費支出(税金や社会保険料など) | 3万356円 |
収入のおよそ9割を年金が占め、足りない分は貯蓄を取り崩して補う形です。老後の資産運用を考える起点は、この毎月の不足分をどう補うかです。
公的年金の平均月額は厚生年金で15万289円
厚生労働省の令和6年度(2024年度)の数字では、平均の年金月額は次のとおりでした。
| 種類 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 厚生年金(基礎年金部分を含む) | 15万289円 | 16万9,967円 | 11万1,413円 |
| 国民年金(基礎年金のみ) | 5万9,310円 | 6万1,595円 | 5万7,582円 |
厚生年金の金額には国民年金の部分が入っているので、2つを足しても受給額にはなりません。どちらも平均で、実際の金額は人によって大きく開きます。2026年度の国民年金(老齢基礎年金)は、40年間保険料を納めた満額で月7万608円です。
勤続35年以上の大卒の定年退職金は2,037万円
厚生労働省の令和5年(2023年)就労条件総合調査で、大学・大学院卒で35年以上勤めた人の定年退職金は2,037万円でした。平成30年の調査より約136万円少ない額です。高校卒の現業職で勤続35年以上の人は1,471万円でした。
退職給付を一時金と年金の併用で支給している企業に絞り、同じ条件(大学・大学院卒、勤続35年以上)の定年退職金を企業の規模別に見ると次のとおりです。
| 企業規模 | 定年退職金 |
|---|---|
| 大企業 | 2,446万円 |
| 中堅企業 | 1,804万円 |
| 中小企業 | 1,559万円 |
50代の二人以上世帯の金融資産は中央値700万円
金融広報中央委員会が2025年6月20日から7月2日に全国5,000世帯を対象に行った調査では、二人以上世帯のうち世帯主が50代の家庭では、持っている金融資産の平均が1,908万円、中央値が700万円でした。そのうち18.2%は、金融資産のない世帯です。
金融資産のある世帯に限って計算し直すと、平均が2,344万円、中央値が1,050万円になります。資産の多い一部の世帯が平均を押し上げるので、実態に近いのは中央値のほうです。
公的年金は75歳まで繰り下げると最大84%増、60歳まで繰り上げると24%減
老齢年金は、受け取り始める時期を65歳より遅らせると増え、早めると減ります。繰り下げは1か月につき0.7%の増額で、上限の75歳まで120か月遅らせれば84%増えます。繰り上げは1か月につき0.4%の減額となり、60歳まで早めると24%減です。1962年4月1日以前に生まれた人は減り方が1か月0.5%で、60歳で受け取り始めると30%減ります。
75歳まで繰り下げられて最大84%増になるのは、昭和27年(1952年)4月2日以降に生まれた人です。それより前に生まれた人は、70歳が上限です。一度決まった増減の割合は、受け取りを始めた後も生涯変わりません。
84%という数字は、あくまで額面での増え方です。年金額が多くなるほど税金や社会保険料も重くなるため、繰り下げるかどうかは手取りの額で考える必要があります。
2026年12月に会社員の掛金上限は月6.2万円へ引き上げ予定
50代がこれから掛金を増やせるかどうかに関わるのが、2026年12月1日に予定されている制度改正です。拠出限度額、つまり毎月の掛金の上限が引き上げられ、新しい上限での口座引き落としは2027年1月分から始まります。
| 加入者の区分 | 改正前の上限 | 改正後の上限 |
|---|---|---|
| 会社員・公務員(第2号加入者)で企業年金がない人 | 月2.3万円 | 月6.2万円 |
| 会社員・公務員で企業年金がある人 | 月2.0万円 | 月6.2万円(企業年金とiDeCoの合計) |
| 自営業者など(第1号加入者) | 月6.8万円 | 月7.5万円 |
掛金は月5,000円以上で、1,000円単位で設定します。上限が上がっても自動では増えず、増額には手続きが要ります。2026年12月分(2027年1月に引き落とされる分)の掛金を変えたい人向けの受付は、2026年9月ごろからの予定です。
加入できる年齢は65歳未満から70歳まで広がる予定
いまiDeCoに加入できるのは65歳未満までで、2022年の制度改正でこの年齢まで広がりました。ただし、老齢給付金をもう受け取った人と、65歳になる前から公的年金を繰り上げてもらっている人は対象外です。2026年12月の改正では、加入できる年齢も70歳まで広がる予定です。
50代で退職・転職したら6か月以内に企業型DCの移換手続きを
退職した後、企業型DCの資産を放置したままにしておくと、加入資格を失ってから6か月を過ぎた時点で資産が現金に換えられ、国民年金基金連合会に自動移換されてしまいます。移換などの手続きの期限は、退職日の翌日が属する月から数えて6か月以内です。
移し先は転職先の制度で決まる
転職先に企業型DCがなければ、資産はiDeCoへ移します。iDeCoの口座を開設し、企業型DCに入っていたことを伝えて移換依頼書を出す流れです。口座ができあがるまでの期間は、1〜2か月を見ておくと安心です。
転職先に企業型DCがあれば、そちらへ移すのが一般的です。iDeCoと企業型DCの両方に入れる会社へ転職した場合はiDeCoも続けられますが、勤務先の制度に合わせて掛金の上限額を変える属性変更の手続きが必要になります。
60歳まで受け取れない以上、60歳が近い50代は運用できる残りの期間が短く、移換せずにiDeCoに残す判断もあります。その場合も口座管理料はかかり続けます。
企業型DCとiDeCoは掛金を払う人が違う
掛金と手数料を出すのは、企業型DCなら原則として会社、iDeCoなら加入者本人です。運用商品も、企業型DCは会社が用意したラインアップ、iDeCoは金融機関のラインアップから選びます。運用益に税金がかからない点は共通で、企業型DCではマッチング拠出で本人が出した分が控除の対象になります。
iDeCoの税制優遇は拠出・運用・受取の3段階で、NISAとは引き出せる時期で使い分ける
iDeCoでは、掛金を出すとき、運用している間、受け取るときの3つの場面で税金が優遇されます。
掛金は全額が小規模企業共済等掛金控除の対象になり、所得税と住民税を計算するときに所得から差し引かれます。個人で払い込んでいる人は、年末調整か確定申告での手続きが必要です。
運用で出た利益には税金がかからず、そのまま再投資に回せます。みずほ銀行の例だと、運用益が10万円出たとき、通常の運用なら約2万円が税金で引かれるところ、iDeCoでは税金がゼロです。
NISAはいつでも引き出せる資金に向く
NISAの強みは、必要なときにいつでも引き出せることです。iDeCoのお金は原則60歳まで動かせませんが、そのぶん税金面の優遇が大きい制度です。ライフイベントに備えるお金をNISAで、老後に使うお金をiDeCoで用意するという分け方があります。NISAでは、つみたて投資枠と成長投資枠を同時に使えます。
60歳以降に大きな課題になるのは、資産の増やし方より取り崩し方です。どの資産をいつ取り崩すかは、前もって整理しておきましょう。取り崩しの順序は、収入、年金、退職金の額によって一人ひとり変わります。
まとめ:50代は退職金とiDeCoの受け取り順を10年ルールで確かめる
iDeCoの受け取り方は一時金、年金、併用の3種類で、一時金は退職所得控除、年金は公的年金等控除の対象です。一時金は社会保険料に響かず、加入30年なら1,500万円まで控除が使えますが、iDeCoの一時金を受け取ってから退職金を受け取るまでの間隔が10年に満たないと控除が減ります。年金形式は使いすぎを防ぎながら運用を続けられる反面、振込ごとの手数料がかかり、税金や社会保険料の負担も増えます。
受け取りを始める時期は60歳から75歳の間で選べ、公的年金の繰下げや繰上げとの組み合わせ方で手取りは変わります。
iDeCoの受け取り時期とあわせて公的年金の繰下げも考えるなら、夫婦で年金を70歳まで繰り下げたときの手取りの試算も参考になります。額面で42%増えても、税金や社会保険料を引いた後にいくら残るかを数字で確かめられます。