年金の受け取りを65歳から70歳まで遅らせると、毎月の年金額は42%増えます。月15万円の夫と月6万円の妻が2人とも70歳まで待てば、夫婦の額面は合計で月約29万8000円、年額にすると約358万円です。ただし増えた分にも税金と社会保険料がかかるので、手元に残るお金は額面ほどには増えません。
増額は一生続きます。その代わり、基礎年金と厚生年金の両方を繰り下げた場合、受け取りを待つ5年間は年金が入りません。夫婦の場合は、年下の妻がいるときの加給年金や、夫が亡くなった後の遺族厚生年金にも影響が出ます。
額面で比べた元が取れる年齢は81歳11か月(およそ82歳)ですが、手取りで比べると分岐点は85歳ごろまで後ろにずれます。夫婦では、妻の年齢も結果を左右します。
- 70歳まで繰り下げると年金は42%増え、夫婦で月約29万8000円に
- 繰り下げで増えた額面ほど手取りは増えない
- 年金の手取りは額面から税金と社会保険料を4段階で引いて出す
- 繰り下げの元が取れるのは額面で81歳11か月、手取りでは85歳ごろ
- 夫が厚生年金を繰り下げると年約41万円の加給年金が止まる
- 夫の繰り下げで増えた分は遺族厚生年金に反映されない
- 70歳まで待つ60か月の生活費は貯蓄で払うことになる
- 働きながら受け取る場合の在職老齢年金の基準額は65万円
- 70歳を過ぎてからさかのぼって請求しても5年分は増額される
- 年金収入が増えると医療費の窓口負担が2割になることもある
- 年金生活者支援給付金は2026年度に170円引き上げ
- 2026年度の年金額は基礎年金1.9%、厚生年金2.0%の引き上げ
- 繰り下げを選んだ人は厚生年金受給者の1.6%
- 夫婦で70歳まで繰り下げると額面は42%増、手取りと加給年金で差が出る
70歳まで繰り下げると年金は42%増え、夫婦で月約29万8000円に
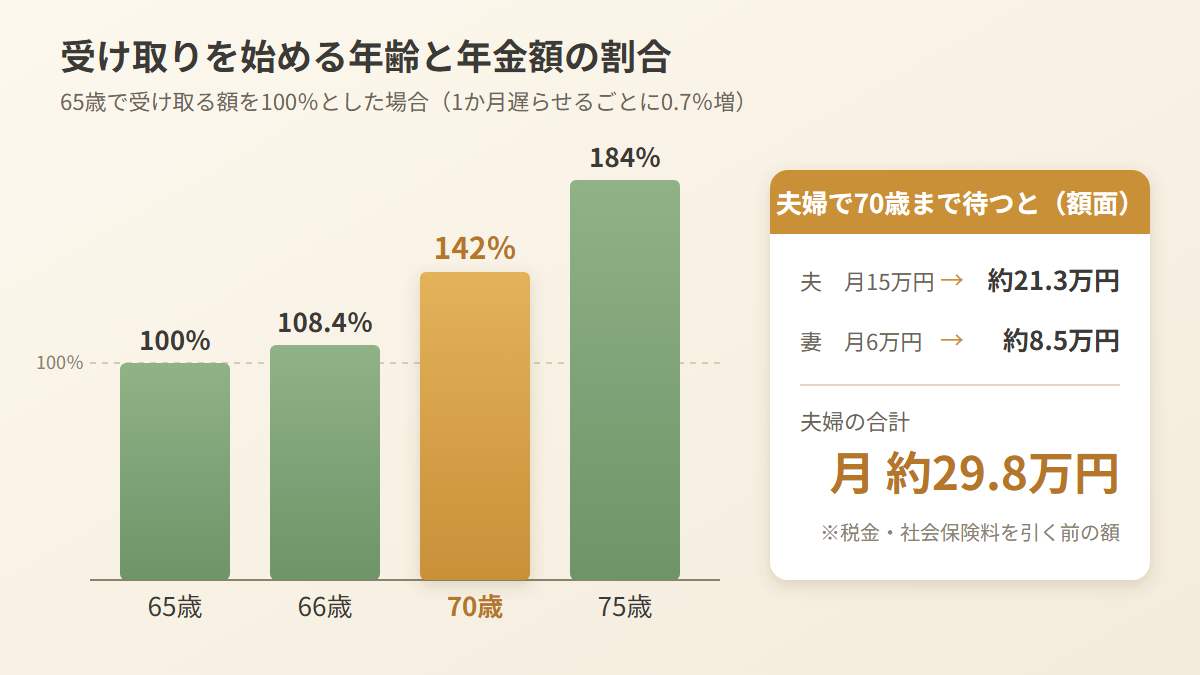
繰り下げ受給とは、65歳から受け取れる老齢年金の受け取り開始を66歳から75歳までのあいだで遅らせ、遅らせた分だけ増えた年金を受け取る仕組みです。増え方は1か月ごとに0.7%で、70歳まで60か月待つと0.7%×60か月で42%の増額になります。
上限年齢は、2022年(令和4年)4月に70歳から75歳へ延びました。昭和27年4月1日以前に生まれた人は、これまでどおり70歳までしか繰り下げられません。65歳で受け取る額を100%とすると、開始年齢ごとの割合は次の表のとおりです。
| 受け取りを始める年齢 | 本来の額に対する割合 | 増額率 |
|---|---|---|
| 65歳 | 100% | なし |
| 66歳 | 108.4% | 8.4% |
| 70歳 | 142% | 42% |
| 75歳 | 184% | 84%(120か月×0.7%) |
70歳からの夫婦の額面は夫が月約21万3000円、妻が月約8万5000円
夫の年金が月15万円、妻が月6万円の夫婦なら、42%をそのまま掛けた70歳からの受取額は、夫の分が月約21万3000円、妻の分が月約8万5000円です。合わせて月約29万8000円で、税金や社会保険料を差し引く前の数字です。
夫婦とも基礎年金だけの世帯では、2026年度の満額である1人あたり月7万608円(昭和31年4月2日以降に生まれた人の額)が基準になります。65歳から受け取れば2人で月14万1216円です。70歳まで待つと、1人あたり月約10万円(年約121万円)になります。2人分では月約20万円です。
2026年度のモデル年金は夫婦で月23万7279円
厚生労働省のモデル年金は、平均標準報酬額45万5000円(賞与を含む月額換算)の夫が40年間働き、そのあいだ妻が専業主婦だった世帯を前提にした額です。2026年度は夫婦2人分で月23万7279円となり、前年度から4495円増えました。
受給者の実際の平均は厚生年金で月15万289円
モデル年金は平均的な収入で40年働いた場合の数字で、受給者の平均とは一致しません。厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」に載っている平均年金月額は、次の表のとおりです。
| 区分 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 厚生年金(国民年金の額を含む) | 15万289円 | 16万9967円 | 11万1413円 |
| 国民年金(老齢基礎年金のみ) | 5万9310円 | 6万1595円 | 5万7582円 |
厚生年金は男女で5万円以上の開きがあります。国民年金は、満額の7万円台まで届いていない人が多い状況です。年齢別に見た厚生年金の平均は、60歳が9万9664円、65歳が14万9862円でした。1人ひとりの受給額は、加入していた期間と報酬の額で大きく変わります。
繰り下げで増えた額面ほど手取りは増えない
額面が増えれば、所得税、住民税、国民健康保険料(75歳以上は後期高齢者医療保険料)、介護保険料も一緒に増えます。手取りの伸びが額面の伸びに追いつかないのは、このためです。
65歳で受け取れる年金が年200万円の人なら、70歳まで待つことで額面は年284万円に増えます。ところが、税金と社会保険料の負担も年20万円以上重くなったという試算が報じられました。月額の例では、月15万円の年金を70歳まで待って月21万3000円にしても、手取りは月16万5000円です。年200万円の人が5年繰り下げても、手取りは23%程度しか増えなかったという税理士の試算もあります。
年金額が少なく基礎年金が中心の世帯では事情が違い、住民税や社会保険料がそれほど増えないため、増額分のほとんどが手取りに回るという見方があります。年金のほかに所得がある人や、扶養している家族がいる人は、負担の増え方がまた変わります。
夫婦で月20万円の年金なら手取りは約18万円
夫婦の年金が合わせて月20万円あっても、手取りが20万円より少なくなるのが一般的です。目安は月17万円から18万円台で、ある試算では約18万円でした。国民健康保険料は、医療分と後期高齢者支援金分と介護分という3区分の合計で、世帯主の年金から天引きされます。
税金がかからないケースもあります。夫が月14万円、妻が月6万円という夫婦の例では、2人とも控除額が年金収入より大きいので所得税はゼロで、所得がマイナスになるため住民税も課税されません。東京都新宿区で計算した例もあります。年金所得130万円から基礎控除の43万円を差し引き、残る87万円で国民健康保険料を算定すると、介護保険料を含めた負担は年間約24万円という試算です。
年金の手取りは額面から税金と社会保険料を4段階で引いて出す
手取りとは、年金の額面から社会保険料(国民健康保険料または後期高齢者医療保険料と、介護保険料)、所得税、住民税を引いた残りの額です。計算は4段階で進みます。
1段階目は、年額の年金から公的年金等控除を引いて雑所得を出す作業です。2段階目で、雑所得から基礎控除と社会保険料控除(年金から天引きされた保険料の分)を差し引き、課税所得を求めます。3段階目では、課税所得に応じて、復興特別所得税を含めた所得税と、住民税の額が決まります。最後に、額面からこれら3つの負担をすべて差し引いた額が手取りです。
公的年金等控除は、65歳以上で年金以外の所得がない人なら最低110万円、65歳未満なら最低60万円です。控除対象配偶者や扶養親族がいない人は、年金収入155万円までなら住民税は非課税です。
額面別の手取りの目安(東京都練馬区在住、70歳、単身、年金のみ)
| 年金の額面(年額) | 税金 | 社会保険料 | 手取り |
|---|---|---|---|
| 100万円 | 0円 | 約8万円 | 約92万円 |
| 150万円 | 0円 | 約10万5000円 | 約139万5000円 |
| 200万円 | 約4万5000円 | 約18万5000円 | 約177万円 |
| 250万円 | 約11万円 | 約24万5000円 | 約214万5000円 |
| 300万円 | 約18万円 | 約29万円 | 約253万円 |
額面が200万円から300万円へ増えると、税金と社会保険料を足した負担の合計も約23万円から約47万円に膨らみ、2倍になります。
66歳で単身、国民健康保険に入っていて年金が156万円(月13万円)の人の場合、引かれるのは介護保険料8万4480円、国民健康保険料2万6090円、住民税9200円です。手取りは156万円からこの3つを引いた約144万円です。
住民税が年金から天引きされる条件と保険料の決まり方
年金からの住民税の天引きには要件があります。4月1日の時点で65歳以上、年金を年18万円以上受け取っている、前年の公的年金等所得に住民税が課されている、といった条件に当てはまる人が対象です。介護保険料は65歳から第1号被保険者として納め、額は住民税の課税状況で決まります。国民健康保険料は市区町村ごとに違うので、自分の手取りを正確に知るなら、年金振込通知書や納付通知書に書かれた年額で計算してください。
繰り下げの元が取れるのは額面で81歳11か月、手取りでは85歳ごろ
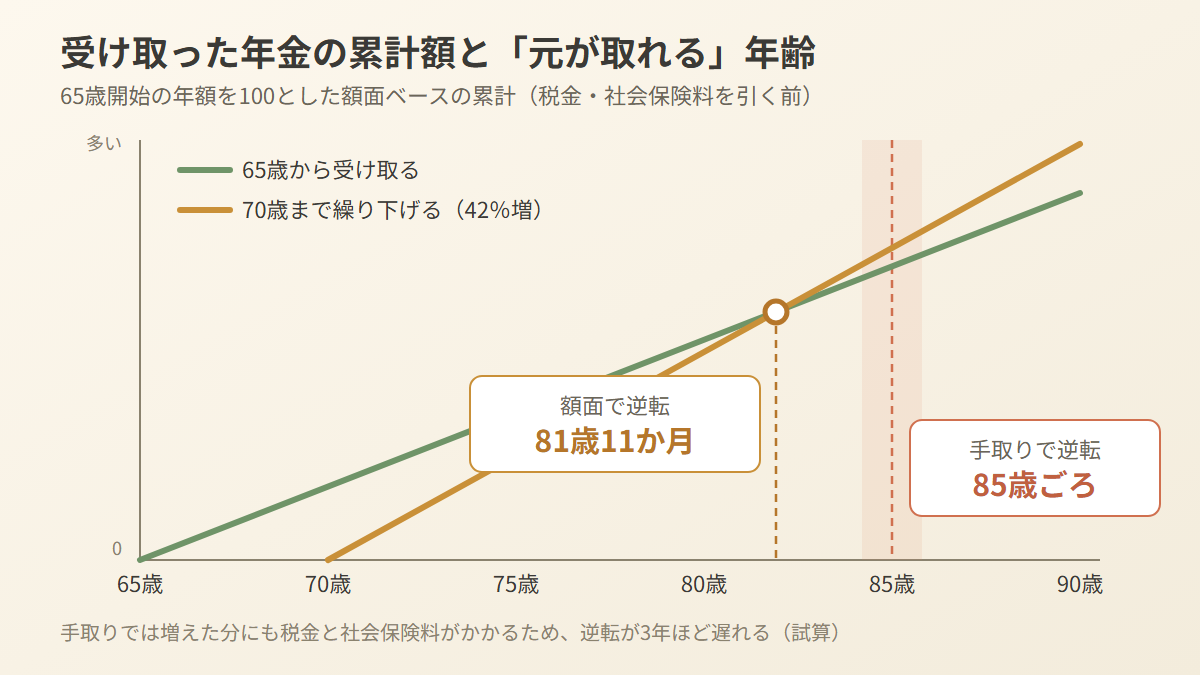
70歳から受け取り始めた人の受給総額は、65歳から受け取った人の総額を、額面では81歳11か月ごろに追い越します。税金と社会保険料を除いた手取りで比較した場合、逆転は85歳ごろまで遅れるという試算があります。単身の男性を例にした別の計算では、84歳2か月が手取りでの分岐点でした。
夫婦では、損得を大きく動かすのが妻の年齢です。年下の妻を持つ夫が70歳まで繰り下げ、その間の加給年金を受け取れないと、損失は年の差5歳で約200万円、10歳で約400万円にのぼる試算もあります。反対に、夫は65歳で受給を始め、妻だけが70歳まで待つ形にすれば、夫が亡くなった後も妻の増えた年金がそのまま残るため、得だとする意見もあります。
夫が厚生年金を繰り下げると年約41万円の加給年金が止まる
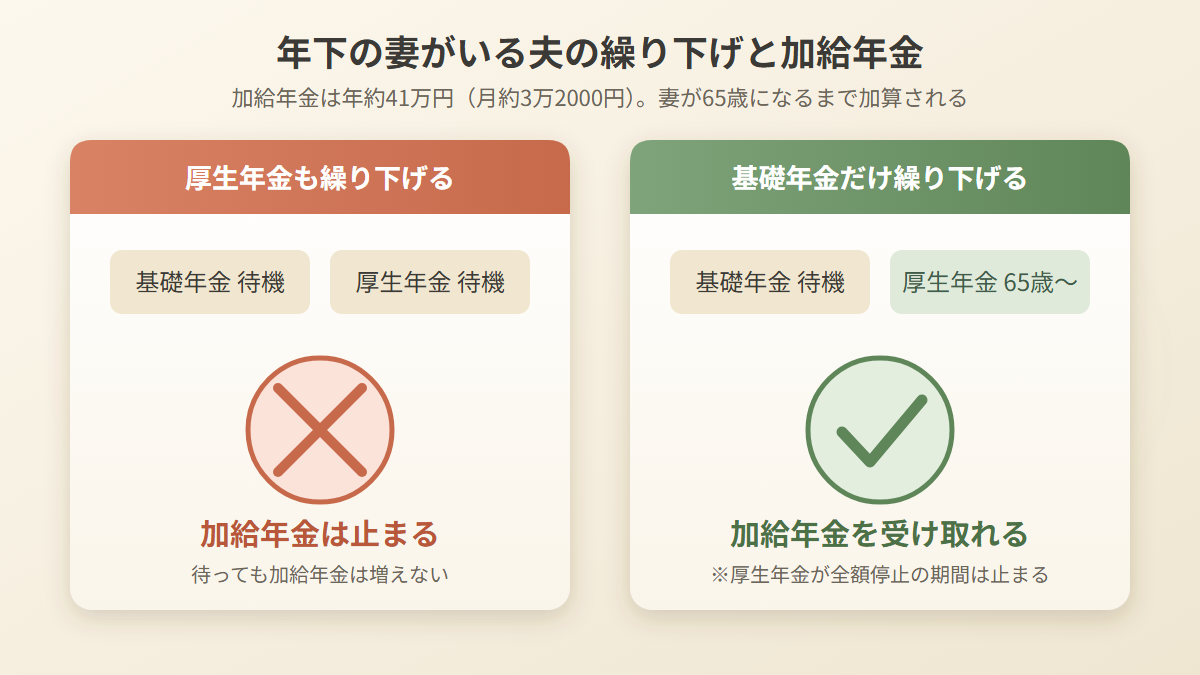
年下の妻がいる夫は、夫の65歳到達から妻の65歳到達までの期間、年額で加算される加給年金を受け取れます。額は年約41万円、月額に直すと約3万2000円です。ところが、夫が老齢厚生年金を繰り下げて待っているあいだ、加給年金は支給されません。待機中に加給年金だけを先に受け取る方法はなく、繰り下げても加給年金の額は増えません。
妻が65歳になると加給年金は打ち切られ、妻の老齢基礎年金に上乗せされる振替加算に切り替わります。振替加算を受けられるのは、昭和41年4月1日以前に生まれた配偶者であることなどの条件に当てはまる人です。また、妻が自分の老齢基礎年金を繰り下げた場合、振替加算は受け取れません。振替加算は繰り下げの対象外なので、増額もされません。
基礎年金だけ繰り下げれば加給年金は受け取れる
繰り下げは、老齢基礎年金と老齢厚生年金でそろえる必要がなく、両方同時でも片方だけでも選べます。基礎年金だけを繰り下げ、厚生年金は65歳から受け取るようにすれば、加給年金も受け取れます。ただし、在職老齢年金などの理由で厚生年金が全額支給停止になっている期間は、加給年金も止まります。
夫の繰り下げで増えた分は遺族厚生年金に反映されない
夫が繰り下げで年金を増やしていても、遺族厚生年金の計算にその増額分は入りません。計算のもとになるのは夫の老齢厚生年金の報酬比例部分で、使われるのは繰り下げで増える前の本来の額です。
妻が65歳以上なら、妻自身の老齢厚生年金に当たる額を引いた差額が、遺族厚生年金として支給されます。この調整を併給調整といいます。
2028年4月以降は法改正で扱いが変わります。遺族厚生年金の受給権を持っている人でも、それを請求せずにおけば、自分の老齢厚生年金の受け取りを遅らせて増額できるようになる予定です。この扱いを受けられるのは、65歳を迎えるのが2028年4月以降の人です。老齢基礎年金のほうは、遺族厚生年金の受給権があるかどうかに関係なく繰り下げられます。
待機中に亡くなると増額分は遺族に残らない
繰り下げの待機中に本人が亡くなると、本人が受け取る年金はゼロです。亡くなった月までの分は未支給年金となり、生計を同じくしていた遺族が、別居していた場合も含めて請求できます。ただし金額は65歳時点の年金額で計算され、繰り下げによる増額は付きません。たとえば、70歳から月15万円を受け取る予定にしていた人が、69歳で死亡したとします。この場合、増えるはずだった分は遺族に渡りません。
未支給年金の時効は5年です。繰り下げの期間が長いほど、時効のせいで取り戻せない期間が出てくることがあります。請求は、受け取れる遺族が死亡届などの必要書類をそろえて届け出ます。なお、遺族基礎年金や遺族厚生年金は未支給年金とは別の制度で、条件に当てはまる遺族は受給できることがあります。
70歳まで待つ60か月の生活費は貯蓄で払うことになる
65歳から70歳まで繰り下げる夫婦は、年金が入らない60か月分の生活費を、貯蓄などから払わなければなりません。高齢夫婦の家計は年金を受け取っていても毎月赤字なので、年金がない待機期間は、その不足をすべて貯蓄で埋めることになり、資産が減るのも早くなります。
総務省統計局の「家計調査報告 家計収支編2025年(令和7年)平均結果」では、夫65歳以上・妻60歳以上の夫婦のみの無職世帯で、家計が次のようになっています。
| 項目(1か月あたり) | 2024年(令和6年)平均 | 2025年(令和7年)平均 |
|---|---|---|
| 実収入 | 25万2818円 | 25万4395円 |
| 消費支出 | 25万6521円 | 26万3979円 |
| 非消費支出(税や社会保険料など) | 3万356円 | 3万2850円 |
| 不足額 | 3万4058円 | 4万2434円 |
2025年の実収入のうち、主に年金からなる社会保障給付は22万8614円でした。支出は合計29万6829円で、赤字は1年で約8000円広がっています。消費支出のうち大きいのは食料の7万8964円で、交通・通信に3万1325円、教養娯楽に2万6538円が使われています。どれも平均値なので、持ち家かどうかや住んでいる地域で大きく変わります。
実際に待機していた人の中には、毎月の生活費だけでなく、国民健康保険料や介護保険料、固定資産税の支払いに、家の修繕費や妻の通院費まで重なった人もいます。繰り下げで年金を増やす目的のひとつは、家計調査で見た毎月の赤字を、貯蓄を崩すのでなく年金で埋めることにあります。
働きながら受け取る場合の在職老齢年金の基準額は65万円
厚生年金に入って働いている人は、賃金と年金を足した額によって老齢厚生年金が減らされる、在職老齢年金の対象になります。日本年金機構が示す基準では、賃金と年金を合わせた額が、令和8年度の支給停止調整額である65万円より多いと、超えた分の半額が老齢厚生年金から支給停止になります。老齢基礎年金は全額受け取れます。
基準額は2024年度が50万円、2025年度が51万円で、2026年4月に65万円へ上がりました。2025年6月に法案が成立した時点では、改正後の額は62万円の予定でした。施行のときには65万円になっています。基準額は、毎年度の賃金の変動に合わせて改定されます。
70歳を過ぎてからさかのぼって請求しても5年分は増額される
2023年(令和5年)4月に、5年前みなし繰り下げと呼ばれる特例が始まりました。70歳以降に繰り下げを申し出ないまま過去にさかのぼって本来の年金を請求しても、請求日から5年前の時点で申し出ていた扱いになり、増額後の年金5年分が一括で支払われます。特例ができる前は、5年より前の年金は時効で受け取れませんでした。なお、請求日の5年前の時点ですでに遺族年金や障害年金を受け取る権利を持っていた人は、増額されないことがあります。
年金収入が増えると医療費の窓口負担が2割になることもある
後期高齢者医療制度は75歳以上の人が加入する制度で、窓口で払う自己負担の割合は、所得によって1割から3割まで変わります。3割負担になるのは、世帯内の被保険者のうち誰かの住民税課税所得が145万円以上ある場合です。
2割負担になる条件は2つあります。世帯内の被保険者に住民税課税所得28万円以上145万円未満の人がいることが1つ目の条件で、2つ目は、年金収入とその他の合計所得金額を足した額が基準額に達していることです。この基準額は、世帯の被保険者が1人なら200万円、2人以上なら合計で320万円です。繰り下げで年金が増えれば、判定に入る年金収入も大きくなり、2割負担に該当する場合があります。遺族年金と障害年金は、この年金収入に含めません。
所得が増えたことで、介護保険の自己負担が上がる場合もあります。医療保険と介護保険の自己負担を1年間で合計して限度額を超えたときは、高額介護合算療養費制度によって、超えた分が支給されます。
年金生活者支援給付金は2026年度に170円引き上げ
年金の収入や所得が少ない人には、年金生活者支援給付金が年金に上乗せして支給されます。2026年度は、老齢年金生活者支援給付金の基準額が前年度から170円(3.2%)上がりました。各給付金の基準額は次の表です。新しい額は、2026年6月15日に支給された4月・5月分から適用されています。
| 給付金の種類 | 2026年度の基準額(月額) |
|---|---|
| 老齢年金生活者支援給付金 | 5620円 |
| 障害年金生活者支援給付金(1級) | 7025円 |
| 障害年金生活者支援給付金(2級) | 5620円 |
| 遺族年金生活者支援給付金 | 5620円 |
実際に受け取る額は、基準額をもとに保険料を納めた期間などから算出されます。支給の前提は、老齢基礎年金か障害基礎年金か遺族基礎年金を受け取っていることで、そのうえで所得などの条件も問われます。老齢年金の場合、所得基準のひとつは、年金とほかの所得を合わせて80万9000円以下であることです。所得要件は生年月日によって異なり、要件に当てはまっていても申請しなければ支給されません。
2026年度の年金額は基礎年金1.9%、厚生年金2.0%の引き上げ
令和8年度の年金額の改定は、2026年1月23日に厚生労働省が発表しました。国民年金(基礎年金)は1.9%、厚生年金(報酬比例部分)は2.0%の引き上げです。新しい額は4月分の年金から反映され、口座に振り込まれたのは6月支給分(4月・5月分)からでした。
基礎年金の1.9%は、名目手取り賃金変動率の2.1%から、マクロ経済スライドの調整率0.2%を引いた数字です。厚生年金(2階部分)は、2025年の法改正によって、2026年度から2030年度まで通常の3分の1に軽くした調整率を使います。そのため調整率は0.1%にとどまり、改定率は2.0%になりました。キャリーオーバー制度は、調整しきれなかった分を翌年度以降に回す仕組みで、2016年の法律でできました。2026年度については、前年度から繰り越された分はゼロでした。
マクロ経済スライドの発動は4年連続で、年金額は増えても物価の伸びには届いていません。所得代替率とは、現役世代の手取りに比べて年金額がどのくらいかを示す割合で、年金の改定率が賃金の伸びより小さいと低下します。2024年度は61.2%でした。次回の財政検証は2030年度の予定です。繰り下げで増やした年金も、毎年度のこの改定を受けます。
繰り下げを選んだ人は厚生年金受給者の1.6%
厚生労働省の「令和5年度 厚生年金保険・国民年金事業年報」で見ると、令和5年度末の時点で、厚生年金保険の受給者に占める繰り下げ受給の利用者は1.6%(44万5178人)でした。受給を早める繰り上げのほうは0.9%、人数で25万9815人です。
国民年金では、令和3年度に受給権を持っていた約3435万人のうち、繰り下げを選んだのは約61.2万人で、割合は約1.8%でした。2017年度末に70歳を迎えていた受給権者は受け取り開始時期をすでに選び終えており、その中で繰り下げを使った人は厚生年金が1.2%でした。老齢厚生年金を受け取っていない国民年金の受給者に限ると1.7%です。70歳まで待った人は、この中でもさらに少数です。
夫婦で70歳まで繰り下げると額面は42%増、手取りと加給年金で差が出る
夫婦で繰り下げる場合の損得は、額面の増え方だけでなく、手取りの伸び、加給年金、遺族厚生年金への影響まで含めて決まります。
反対に受け取りを早める繰り上げを選んだ場合、年金がどれだけ減り、何歳で損得が逆転するのかは60歳から繰り上げ受給したときの損益分岐点の記事で計算しています。