50代のうちに医療費へ回せる貯蓄を別枠で確保できるなら、老後に民間の医療保険を持たない選択が成り立ちます。公的医療保険には1か月の自己負担に上限があり、保険診療の支払いは所得区分にもよりますが月10万円前後が目安だからです。反対に、貯蓄が少ない世帯、傷病手当金のない自営業の人、個室や先進医療を選ぶ余地を残したい人は、保険の保障を検討する価値があります。
住宅ローンと教育費の支払いにめどがつくと、次に控えているのが老後資金です。家計を見直せば、毎月の保険料が目に入ります。このまま払い続けるのか、その分を手元に積み上げるのかで迷う50代は少なくありません。
要るか要らないかの二択では決まりません。基準は、手元の貯蓄額と、保険診療の外に出る費用をどう考えるかの2点です。
- 医療保険がいらない50代は、医療費のための貯蓄を別に確保できる人
- 高額療養費制度で保険診療の自己負担は月10万円前後に収まる
- 入院の自己負担は1回平均18万7,000円、長期でも数十万円の範囲
- 50代の二人以上世帯は金融資産の中央値が700万円で、入院費には足りる
- 差額ベッド代と先進医療の技術料は全額が自己負担
- 働けない間の収入は会社員なら傷病手当金で最長1年6か月補える
- 早期退職する50代は国保と任意継続の保険料を比べて選ぶ
- 医療費控除は年10万円を超えた分を所得から引ける
- 75歳からの窓口負担は所得に応じて1割、2割、3割
- 老後の貯蓄は介護の自己負担まで含めて見積もる
- 貯蓄で足りるかは医療費に充てる現金を別枠で決めて判定する
- 老後の医療保険は貯蓄の確保で決める
医療保険がいらない50代は、医療費のための貯蓄を別に確保できる人
民間の医療保険を持たない場合は、保険料に消えていた分を積み立てや投資へ回す選択が成り立ちます。
50代の保険料は若い頃より高くなっています。入るなら保障の中身と保険料を見比べ、要る部分だけに絞るやり方もあります。
50代は医療保険の加入者が多数派
2025年度の生命保険文化センターの調査で、疾病入院給付金が出る生命保険の加入率は、年代を分けない数字で65.6%でした。民間の生命保険に加えて、郵便局、JA、県民共済・生協の商品も数えた割合です。保障別では次のようになっています。
| 保障の種類 | 加入率 |
|---|---|
| がん保険・がん特約 | 39.9% |
| 特定疾病保障 | 30.4% |
| 先進医療の保障 | 28.4% |
年代別の数字は2022年度の調査にあり、40代から60代までが70%台で推移し、70代に入るとやや下がっています。50代は入っている人が多数派で、入らない選択は少数派になります。
高額療養費制度で保険診療の自己負担は月10万円前後に収まる
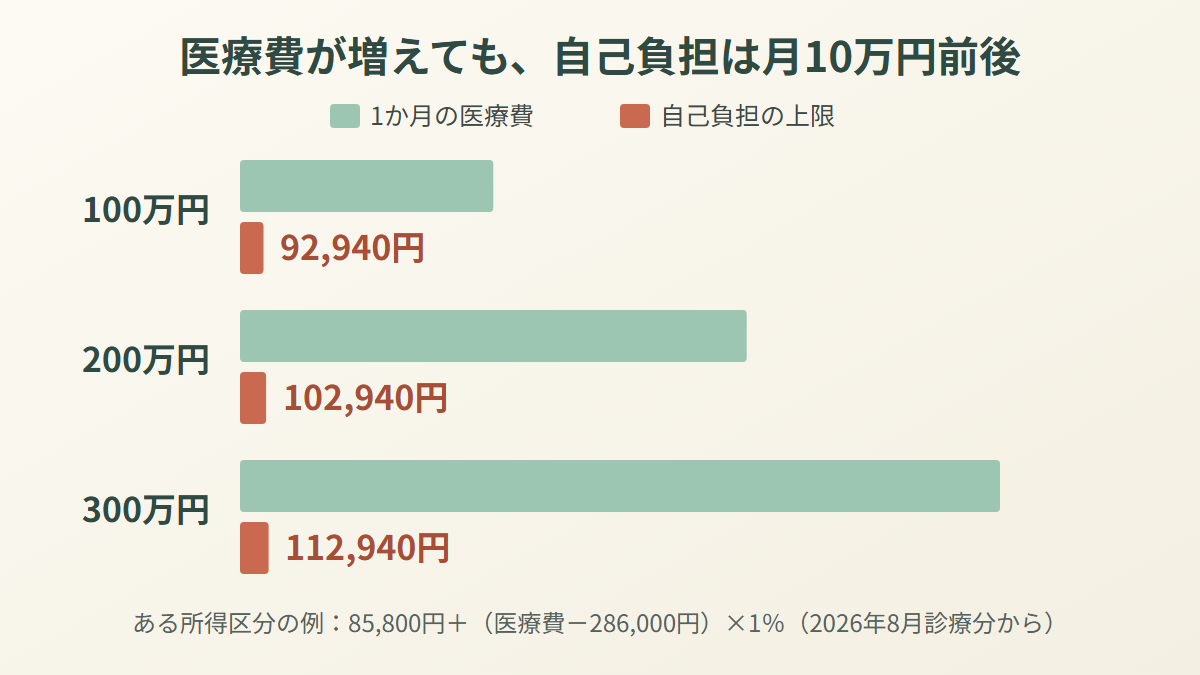
貯蓄で医療費をまかなえる最大の理由が、高額療養費制度です。日本では会社員なら健康保険、自営業者などなら国民健康保険、75歳以上なら後期高齢者医療制度に入り、窓口で払うのは医療費の一部だけで済みます。
高額療養費制度とは、月の初めから終わりまでの1か月に同じ医療機関などへ払った額のうち、年齢と所得で決まる上限を超えた分が、あとで戻ってくる制度です。70歳未満の上限額は2026年8月診療分から引き上げられました。ある区分の計算式は「85,800円+(医療費-286,000円)×1%」で、金額にすると次のとおりです。
| 1か月の医療費 | 自己負担の上限 |
|---|---|
| 100万円 | 92,940円 |
| 200万円 | 102,940円 |
| 300万円 | 112,940円 |
医療費が数百万円まで膨らんでも、この区分の支払いは月10万円前後で止まります。
2026年8月の見直しで年間の上限も新設された
今回の見直しでできたのが、所得区分ごとの年間上限です。住民税非課税の区分なら29万円となっています。2026年8月から2027年7月までの支払いが対象です。超えた分の払い戻しは所得区分の確認後で、2027年8月以降の予定です。
見直しはまだ続きます。2027年8月には所得区分が細かく分かれ、所得の高い層の月額上限がもう一段上がる予定です。
長引く療養には多数回該当、家族の支払いには世帯合算
多数回該当とは、療養を受けた月より前の1年間に、同じ世帯で高額療養費を3か月以上受けていると、4か月目から上限額が下がる仕組みです。月は飛び飛びでもよく、限度額適用認定証で窓口の支払いを抑えた月も回数に入ります。2027年8月には、年収200万円以下(住民税課税)の人の多数回該当の限度額が、44,400円だったところ34,500円へ引き下げられる見通しです。
世帯合算は、複数の支払いを足して上限と比べる仕組みです。足せるのは、1人が1つの医療機関へ1か月に21,000円以上払ったものに限られます。この条件を満たせば、同じ世帯の別の人の分や、同じ人が別の医療機関で払った分も合計でき、上限額を超えた部分が戻ります。70歳以上は合算の扱いが別になっています。
窓口の支払いを最初から上限までに抑えるならマイナ保険証
窓口で払う額をはじめから上限額までにする方法は、協会けんぽの場合、2つあります。楽なのはマイナ保険証で、窓口で限度額情報を提供すれば終わりです。保険証利用登録さえ済ませておけば、認定証の発行や受け取り、更新の手続きは要りません。緊急入院で認定証を用意する間がないときにも使えます。
協会けんぽの案内では、もう1つの限度額適用認定証は、受診する医療機関にオンライン資格確認の設備がないときや、加入先にマイナンバーが未登録のときの方法です。有効期間は、申請書を受け付けた日が属する月の1日から最長で1年間です。申請は電子申請が勧められていて、紙なら加入先の支部へ郵送します。低所得に当たる人は、「健康保険限度額適用・標準負担額減額認定申請書」という別の申請書を使います。マイナ保険証も認定証も使わずに支払った場合は、申請すれば超過分が支給されます。
一方、自治体は、2024年12月2日から現行の限度額適用認定証の新規発行が止まり、マイナ保険証のない人には自己負担限度額の区分が書かれた資格確認書を交付すると案内しています。
金額や細かな適用は、協会けんぽ、健康保険組合、市区町村の国民健康保険で案内が違うことがあります。手続きの前に、加入先の窓口で確かめてください。
健康保険組合に入っている人は付加給付を先に調べる
付加給付とは、健康保険組合が高額療養費に上乗せして独自に払い戻す給付です。「一部負担金払戻金」「療養費付加金」など呼び名は組合ごとに違い、内容も上限額も規定次第です。1人1か月の負担を25,000円程度に抑える目安を使う組合が多くあります。
京都市の案内には次の計算例があります。上の計算式とは別の例です。
| 項目 | 金額 |
|---|---|
| 総医療費 | 50万円 |
| 窓口の自己負担 | 15万円 |
| 高額療養費を差し引いた後の限度額 | 82,430円 |
| 付加給付 | 約57,400円 |
| 最終的な自己負担 | 25,030円 |
協会けんぽには付加給付はないとされています。大企業の健康保険組合に入っている人は、勤務先の福利厚生の案内や組合のサイトを見てください。付加給付があれば、医療保険が必要かどうかの判断が変わることがあります。
入院の自己負担は1回平均18万7,000円、長期でも数十万円の範囲
入院1回にかかる自己負担は、平均で18万7,000円です。生命保険文化センターの「生活保障に関する調査」(2025年度)の数字で、過去5年間に入院して自己負担を払った人を集計しています。1日あたりでは平均24,300円となり、20,000円未満の人がおよそ6割でした。
いずれも高額療養費制度を使った後の金額です。治療費だけでなく、差額ベッド代と食事代、交通費、衣類や日用品を買った分まで入っています。
入院が長引いた場合は、2019年の同じ調査が参考になります。全体の13.7%が過去5年間に入院していて、いちばん最近の入院の自己負担は平均20万8,000円、61日以上の入院では平均60万9,000円でした。日数に応じて負担は重くなるものの、多くの場合は数十万円で収まっています。
50代の二人以上世帯は金融資産の中央値が700万円で、入院費には足りる
二人以上世帯の中央値700万円は、入院1回の平均や長期入院の負担を上回り、窓口などで払う自己負担には足りる額です。金融広報中央委員会(J-FLEC)が2025年6月20日から7月2日にかけて行った「家計の金融行動に関する世論調査」で、世帯主が50代の世帯の金融資産保有額は次のとおりでした。
| 世帯 | 平均 | 中央値 |
|---|---|---|
| 二人以上世帯 | 1,908万円 | 700万円 |
| 単身世帯 | 999万円 | 120万円 |
平均と中央値の開きが大きいのは、資産の多い一部の世帯が平均を押し上げているためです。二人以上世帯の平均の計算には金融資産のない世帯も入っていて、その割合は18.2%です。
700万円の全額を医療費に使えるわけでもありません。この調査の金融資産には、預貯金に加えて株式や投資信託、債券、金銭信託、財形貯蓄、さらに積立型保険と個人年金保険まで含まれます。生活防衛資金としてすぐ動かせる預貯金だけを数えると、自由に使える額がこれより小さい人は多いでしょう。
差額ベッド代と先進医療の技術料は全額が自己負担
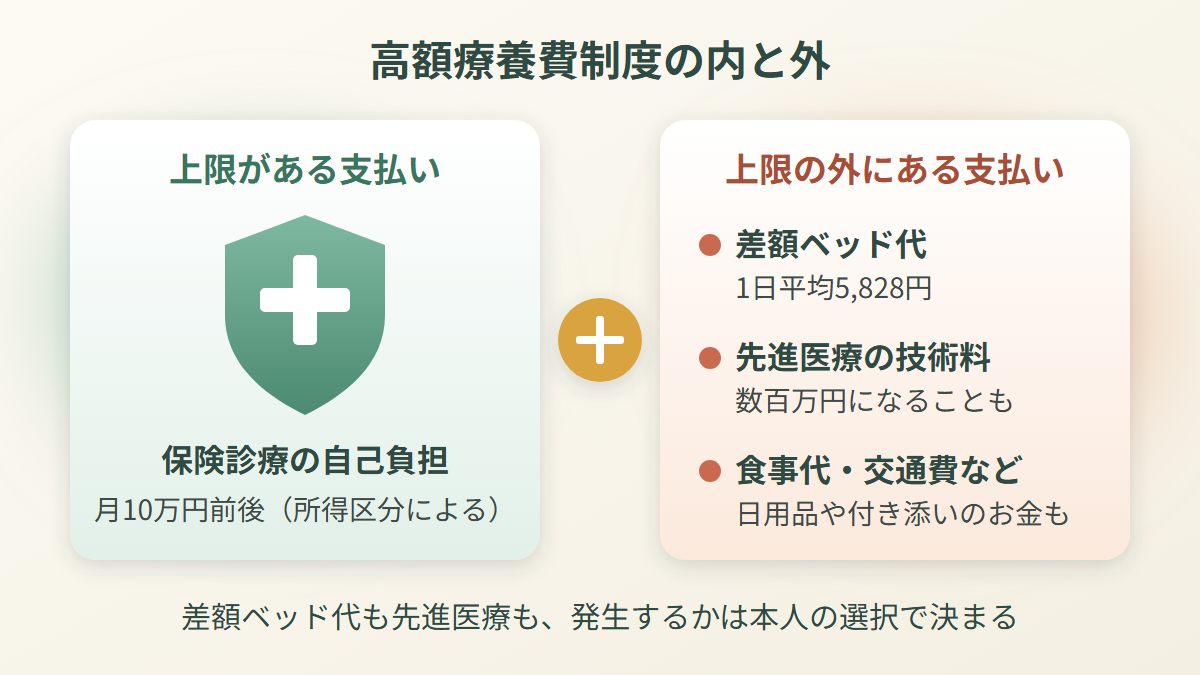
高額療養費制度の外にある費用は、貯蓄か保険で払うことになります。代表が差額ベッド代と先進医療の技術料で、食事代や交通費、日用品、家族が付き添うときにかかるお金も対象外です。
差額ベッド代は1日平均5,828円、特別療養環境室でなければ発生しない
差額ベッド代は、特別療養環境室の室料を指します。厚生労働省が集計した2011年時点の金額は、全体の平均が1日5,828円で、部屋別では個室が高くなっています。
| 部屋の種類 | 1日あたりの平均 |
|---|---|
| 個室 | 7,558円 |
| 2人室 | 3,158円 |
| 3人室 | 2,774円 |
| 4人室 | 2,485円 |
実際の料金は病院と部屋でかなり開きがあります。物価と光熱費が上がったことを理由に、特別室を値上げした病院もあります。
差額ベッドは制度の上では、保険外併用療養費制度の「選定療養」の1つで、患者から自由料金を受け取れる扱いです。特別療養環境室と認められるには、1部屋の病床が4床以下で、1人につき6.4平方メートル以上の床面積を取っていることなどの条件を満たさなければなりません。
病院側には、料金を院内の見やすい場所に掲げ、患者の署名が入った文書で同意を確かめる義務があります。医師が感染のおそれなどを理由に個室へ入るよう指示した場合や、治療上の必要、病棟管理上の必要から入った場合は、本人の希望による入室にならないため請求できません。入院時に同意書を出されたら、内容を確認してから署名するか判断してください。
先進医療の技術料は数百万円になることもある
先進医療とは、高度の医療技術を使う療養のうち、厚生労働大臣が定めたもので、保険給付に加えるかどうかを評価する必要があるものです。
お金の面では、診察や入院料といった、ふだんの保険診療と重なる部分は保険の対象です。技術料は数百万円になるケースもあります。受けられる場所は、技術ごとの施設基準を満たして届け出た保険医療機関です。この技術料の自己負担をまかなう目的で用意されているのが、民間の保険に付ける先進医療特約です。
差額ベッド代も先進医療も、発生するかどうかは本人の選択で決まります。
働けない間の収入は会社員なら傷病手当金で最長1年6か月補える
傷病手当金の有無で、自営業の人は保険を検討する余地が変わります。傷病手当金とは、会社員などが入る健康保険から、病気やけがで働けないときに支給されるお金です。国民健康保険には、この仕組みが原則ありません。自営業やフリーランスの人は、手当が出ない前提で、会社員より貯蓄を厚くしておいてください。
計算の出発点になるのは、社会保険料を計算するための基準額である標準報酬月額のうち、支給開始日以前12か月分の平均です。これを30で割った金額の3分の2が1日分で、平均が24万円なら約5,333円です。連続3日の待期期間のあと、4日目から受け取れます。支給期間は2022年1月1日の法改正で通算方式になり、支給を始めた日から通算して1年6か月です。途中で出勤して支給がなかった期間は、この上限に数えません。
早期退職する50代は国保と任意継続の保険料を比べて選ぶ
早期退職やセミリタイアを考えるなら、会社を辞めた後の医療保険も決めておく必要があります。選べるのは次の3つです。
| 加入先 | 条件と期間 | 保険料の決まり方 |
|---|---|---|
| 国民健康保険 | ― | 前年の所得が基準。扶養の扱いがなく、世帯で入る人数によって変わる |
| 健康保険の任意継続 | 退職日までに被保険者期間が2か月以上、加入は任意継続の資格を取得してから2年間 | 退職時の標準報酬月額が基準で、原則2年間変わらない。上限は元の健康保険組合によって違う |
| 家族の健康保険の被扶養者 | 家族が一定の要件を満たすこと | 追加の保険料はかからない |
国民健康保険で気をつけたいのは退職した年です。会社員時代の高い所得が計算に入るので、想定以上の負担になることがあります。
どれが安いかは、退職時の年収と世帯人数、扶養家族の有無で変わります。任意継続の保険料と、市区町村で試算した国保料を見比べてください。国保へ移ると、傷病手当金は原則受けられなくなります。
医療費控除は年10万円を超えた分を所得から引ける
医療費控除とは、1年間に払った本人や家族の医療費が一定額を超えたとき、超えた部分を所得から差し引ける制度です。基準は、保険金や高額療養費で補填された分を除いた額が10万円を超えるかどうかです。所得が200万円未満の人は所得の5%が基準になり、控除額の限度は200万円です。
医療費そのものが戻るわけではありません。控除によって所得税が還付や減額の対象になり、住民税も減額される仕組みで、戻る金額は税率で変わります。
生計を一にする家族の分は合わせて申告でき、夫婦や親子なら扶養に入っていなくてもまとめられます。入院中の部屋代と食事代、通院にかかった交通費、医療器具を買ったお金も対象に含まれるとされています。還付の申請は、対象の年の翌年1月1日から5年間できます。
75歳からの窓口負担は所得に応じて1割、2割、3割
後期高齢者医療制度の対象は、75歳以上の人のほか、65歳以上75歳未満で一定の障害の認定を受けた人です。窓口負担は次の3段階に分かれます。
| 窓口負担 | 該当する人 |
|---|---|
| 3割 | 現役並み所得者。住民税の課税所得が145万円以上の被保険者が同じ世帯にいる場合 |
| 2割 | 課税所得が28万円以上145万円未満の被保険者が同じ世帯にいて、年金収入とその他の合計所得金額を足した額が200万円以上(被保険者1人の場合)または合計320万円以上(2人以上の場合)のとき |
| 1割 | 同じ世帯の被保険者全員の課税所得が28万円未満の場合など |
3割に当たる世帯でも、70歳以上の世帯収入が1人で383万円未満、2人以上で520万円未満なら、2割か1割に下がります。2割負担は2022年10月に新設され、被保険者全体のおよそ2割が対象です。判定に使うのは前年の所得で、1年度は8月1日に始まり翌年7月31日に終わります。
高齢になるほど一人当たりの医療費は大きくなります。国民医療費のうち65歳以上が占める割合は、令和元年度で61.0%でした。高齢期の医療費の大部分は公的医療保険から給付されています。
老後の貯蓄は介護の自己負担まで含めて見積もる
貯蓄で足りるかどうかは、介護にかかるお金まで含めて見積もらないと分かりません。介護サービスを使うときの支払いは原則1割です。所得が一定以上なら2割、現役並みなら2018年8月から3割となっています。
月々の自己負担にも上限があり、超えた分は申請で高額介護サービス費として支給されます。福岡県が示す2021年8月以降の区分は次のとおりで、最新の金額は市区町村の案内によります。
| 世帯の区分 | 月額の上限 |
|---|---|
| 現役並み所得者の世帯で課税所得690万円以上 | 140,100円 |
| 課税所得380万円以上690万円未満 | 93,000円 |
| 課税所得380万円未満 | 44,400円 |
| 世帯全員が住民税非課税 | 24,600円 |
| 生活保護受給者など | 15,000円 |
医療と介護の両方が重なった年のためには、高額医療・高額介護合算療養費制度があります。毎年8月から翌年7月までの1年間で、医療保険と介護保険の自己負担額を足し、所得区分ごとの年間上限を超えた分を軽くする制度です。判定は医療保険上の世帯単位で行います。申請先は、その年の7月31日に入っている医療保険の窓口が基本です。支給額を負担するのは医療保険者と介護保険者で、分担の割合は自己負担額の比率で決まります。
上限の外に残る費用もあります。施設の食費や居住費、支給限度額を超えて使った分は全額自己負担です。
貯蓄で足りるかは医療費に充てる現金を別枠で決めて判定する
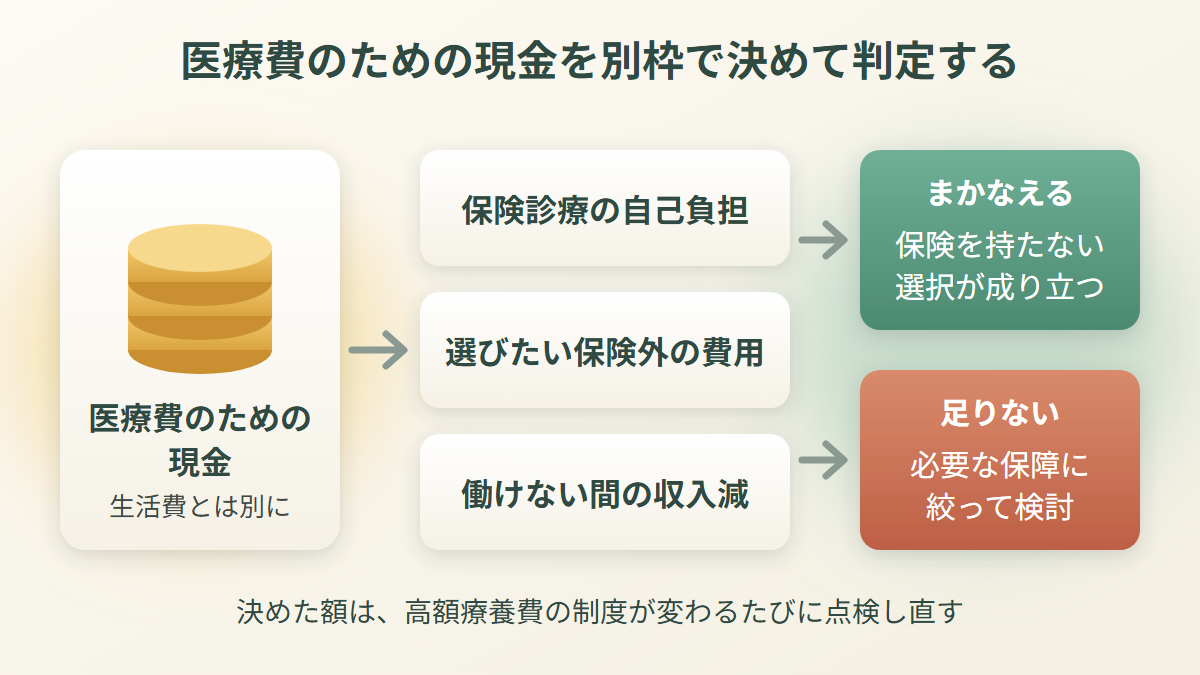
生活費や介護費用、住まいのお金とは切り離して、医療費のためだけに動かせる現金をいくら用意できるかを決めてください。その額で保険診療の自己負担、選びたい保険外の費用、働けない間の収入減をまかなえるなら、保険を持たない選択が成り立ちます。
決めた額は固定せず、高額療養費の制度が変わるたびに点検し直してください。
持病があって医療保険の審査に通らない場合は、引受基準緩和型保険や共済の緩和コースという選択肢もあります。持病があって保険に入れない人向けの老後対策で比較しています。
老後の医療保険は貯蓄の確保で決める
貯蓄を医療費のために確保できる50代なら、民間の医療保険を持たない選択が成り立ちます。保険診療の支払いは所得区分にもよりますが月10万円前後が目安で、差額ベッド代や食事代なども含めた入院1回の平均は18万7,000円だからです。貯蓄が少ない人、自営業の人、差額ベッドや先進医療を選びたい人は、必要な保障に絞って検討してください。
入院1回の負担だけでなく、老後の医療費が年間でどれくらいになるかも見ておくと、別枠で確保する金額を決めやすくなります。数字は老後の医療費と必要な貯金の目安で確認できます。