老後に大きな病気にかかっても、医療費で貯金が一気に底をつくことはあまり考えにくいと言えます。高額療養費制度によって自己負担の上限が所得区分ごとに定められているためです。ただし、差額ベッド代や介護の一時費用など、この制度ではカバーされない出費が別に発生するため、生活費の赤字分と合わせて考えると、老後資金としては1500万円から2000万円程度、世帯によってはそれ以上を目安に準備しておくのが現実的です。この記事では、老後にかかる医療費と介護費の実態、公的制度がどこまで支えてくれるのか、そして実際に必要になる貯金の水準を、具体的な数字を使って整理していきます。
- 老後の医療費は65歳以上で年間79万7200円に達する
- 自己負担割合は75歳から原則1割、一定所得者は2割に
- 高額療養費制度で自己負担は所得区分ごとの上限までに抑えられる
- 入院時の自己負担は1日あたり平均2万4300円
- 差額ベッド代は1日平均6862円で高額療養費の対象外
- 介護費用は一時費用47.2万円、月額9万円が平均
- 老後の生活費は年金だけで月2万7817円の赤字に
- 特別費を含めると老後資金は25年で1900万円必要に
- 高齢者の単身世帯は2050年に45.1パーセントまで増加
- 70代の貯蓄額は中央値1100万円が実態
- 三大疾病では脳血管疾患の入院が平均68.9日と長期化
- 健康寿命との差は男性8.49年、女性11.63年
- 老後2000万円問題の不足額は医療費・介護費を含めていない
- 今からできる備え:年金試算とNISA・iDeCoの活用
老後の医療費は65歳以上で年間79万7200円に達する
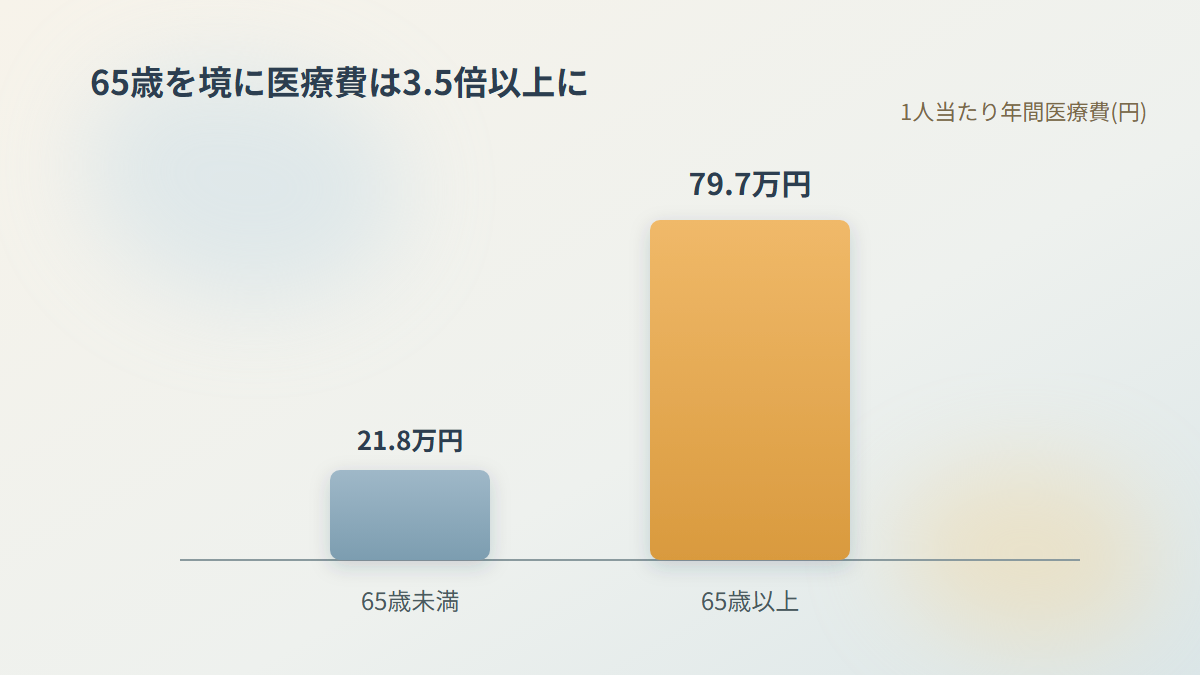
厚生労働省の令和5年度国民医療費の概況によると、65歳以上の医療費は国民医療費全体の60.1パーセントを占めており、1人当たりの医療費は年間79万7200円となっています。65歳未満の21万8000円と比べると3.5倍以上の開きがあり、年齢が上がるにつれて医療費が増えていく傾向は、日本の医療統計に一貫して見られる特徴です。
75歳以上に絞ると、年間の医療費は1人当たり約95万円、月額に換算するとおよそ8万円になります。もっとも、これは医療費の総額であり、窓口で実際に支払う自己負担額とは別物です。公的医療保険は年齢や所得に応じて自己負担割合を定めているため、手元から出ていく金額はこれよりずっと小さくなります。
生涯医療費の55パーセントは65歳以降にかかる
生涯でかかる医療費全体を見ると、1人当たりの平均は2873万円という試算があります。内訳は0歳から65歳未満までが1281万円で全体の45パーセント、65歳以降が1592万円で全体の55パーセントです。人生の後半にかかる医療費のほうが多いというのは、感覚的な思い込みではなく、統計にはっきり表れている事実です。
自己負担割合は75歳から原則1割、一定所得者は2割に
日本の医療保険制度は、年齢によって自己負担割合が変わります。70歳未満は3割、70歳から74歳までは原則2割(現役並み所得者は3割)、75歳以上の後期高齢者医療制度の対象者は原則1割で、一定以上の所得がある場合は2割、現役並み所得者は3割です。
2022年10月の後期高齢者医療制度改正では、それまで1割負担だった75歳以上のうち、一定以上の所得がある人が2割負担に引き上げられました。高齢化の進行で医療費全体が膨らみ続ける中、現役世代の保険料負担とのバランスを取る動きは今後も続くと見られます。2026年の時点でも、窓口負担割合のさらなる引き上げが政府内で議論されており、今の制度がそのまま維持される保証はありません。
高額療養費制度で自己負担は所得区分ごとの上限までに抑えられる
医療費が高額になったときに自己負担を一定額までに抑える仕組みが、高額療養費制度です。同一月内にかかった自己負担額が上限を超えると、その超過分が払い戻されます。上限額は年齢と所得区分によって細かく決められています。
この制度のおかげで、入院や手術で医療費の総額が数百万円規模になったとしても、実際の自己負担は所得に応じた上限までで収まるケースがほとんどです。病気になったら医療費で貯金が全部消えてしまうという心配は、この制度を理解していればかなり和らぎます。
2026年8月の改正で自己負担上限は段階的に引き上げ
2026年8月には高額療養費制度が改正され、70歳未満の自己負担限度額が段階的に引き上げられました。長期療養者への配慮から多数回該当の限度額は現行水準が維持されている一方、新たに年間上限という仕組みが設けられています。2027年8月には所得区分の細分化も予定されており、年収によって負担額がより細かく変わっていく見込みです。社会保障費の増大と現役世代の保険料負担という構造的な課題がある以上、自己負担額は今後も緩やかに引き上げられていく可能性が高いと見ておいたほうがよいでしょう。
医療保険と介護保険の両方で自己負担が発生した場合には、高額医療・高額介護合算療養費制度も使えます。毎年8月1日から翌年7月31日までの1年間に生じた自己負担を医療と介護で合算し、所得区分ごとの限度額を超えた分が払い戻される仕組みです。老後は医療と介護が同時にのしかかることも珍しくないため、この合算制度の存在は知っておいて損はありません。
入院時の自己負担は1日あたり平均2万4300円
生命保険文化センターの2024年度調査では、入院時の1日あたりの自己負担費用は平均2万4300円となっています。治療費に加えて食事代や差額ベッド代、身の回り品の購入費まで含めた金額です。2週間入院すれば、単純計算で34万円ほどの自己負担が発生する計算になります。
高齢者の入院は、若い世代より長引きやすい傾向があります。骨折やリハビリを要する疾患では、治療そのものは高額療養費制度でカバーされても、差額ベッド代や入院中の諸雑費は対象外のままなので、想定より出費がかさむことは珍しくありません。
差額ベッド代は1日平均6862円で高額療養費の対象外
差額ベッド代とは、個室や少人数の特別な病室を希望した場合にかかる追加費用のことで、公的医療保険の対象外です。高額療養費制度の払い戻しにも含まれません。2024年8月1日時点のデータでは、1日あたりの差額ベッド代は平均6862円とされています。2週間、差額ベッド代のかかる病室を使えば、それだけで9万円以上の追加負担になる計算です。
先進医療の技術料や入院中の食事代の一部、身の回り品の購入費も、高額療養費制度の対象には含まれません。治療が月をまたいで長引くと、それぞれの月ごとに上限額が適用されるため、結果として想定より負担が大きくなることもあります。生命保険文化センターの調査による直近の入院時1日あたりの自己負担費用は平均1万9800円で、こうした対象外費用の存在が実質的な負担を押し上げる一因になっています。
こうした公的保険でカバーされない部分に備えるため、民間の医療保険を検討する人も少なくありません。個室を希望する可能性がある人や先進医療による治療を望む人にとって、差額ベッド代や技術料をカバーできる民間保険は、老後の安心材料の一つになります。
介護費用は一時費用47.2万円、月額9万円が平均
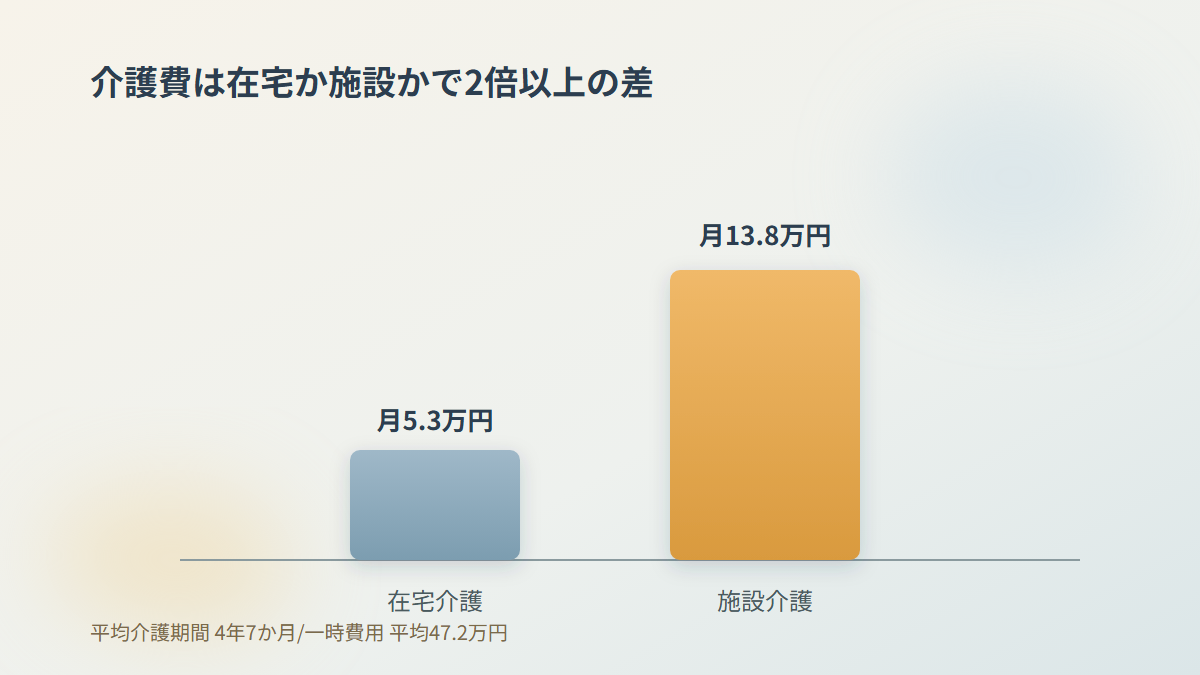
老後の不安は医療費だけにとどまりません。要介護状態になった場合の介護費用も、老後資金を考えるうえで欠かせない要素です。生命保険文化センターの生命保険に関する全国実態調査(2024年度、2025年1月発行)によると、住宅改造や介護用ベッドの購入といった一時的な費用の合計は平均47.2万円、月々かかる費用は平均9.0万円という結果です。
在宅介護は月5.3万円、施設介護は月13.8万円
介護を行う場所別では、在宅介護の月額費用が平均5.3万円であるのに対し、施設介護は平均13.8万円と2倍以上の開きがあります。在宅か施設かという選択は、本人や家族の希望だけでなく、経済的な事情に大きく左右されます。
介護期間の長さも見過ごせません。同調査では、介護を行った期間(現在介護中の人は経過期間)の平均が55.0か月、年数にして4年7か月とされています。月額9.0万円の費用が55か月続けば、単純計算で約495万円、これに一時費用の47.2万円を加えると総額はおよそ540万円前後になります。あくまで平均値であり、実際には介護度合いや期間で大きく変わりますが、一つの目安として押さえておく価値はあります。
老後の生活費は年金だけで月2万7817円の赤字に
医療費・介護費に加えて、老後資金を考えるうえで避けて通れないのが日常生活費です。総務省の家計調査報告(貯蓄・負債編)2025年平均結果によると、65歳以上の無職単身世帯の1か月あたりの平均支出額は16万1933円であるのに対し、実収入は13万4116円にとどまり、消費支出が可処分所得を2万7817円上回る赤字の状態にあります。
二人以上の高齢無職世帯でも、年齢が上がるにつれて可処分所得は減っていきます。65歳から69歳の世帯では26万6336円、70歳から74歳の世帯では24万596円、75歳以上の世帯では22万1948円まで下がります。年金収入が大きく増えることはない一方で、生活費は物価上昇の影響を受けやすいため、年齢を重ねるほど家計の収支は厳しくなっていきます。
日本経済新聞の報道では、老後の生活費として中流世帯でも1.4億円が必要になるとの試算が示され、2パーセントのインフレが続けばさらに必要額が膨らむとされています。物価上昇率が想定より高くなれば貯蓄の目減りも速まるため、老後資金の計算にはインフレという変数も欠かせません。
特別費を含めると老後資金は25年で1900万円必要に
生活費に加えて見落とされがちなのが、医療費・介護費・住宅修繕費・葬儀費用などをまとめた特別費です。65歳から90歳までの25年間で必要となる特別費の総額は約1900万円という試算があり、これを含めると、厚生年金を受給できて持ち家がある夫婦であっても約1800万円の老後資金不足が見込まれます。
この数字は、年金だけで足りるかという単純な収支の話にとどまりません。住宅の老朽化への対応や人生の最終盤にかかる費用まで含めた、より現実的な老後資金の姿を示していると言えるでしょう。
高齢者の単身世帯は2050年に45.1パーセントまで増加
老後資金の必要額を考えるうえで、世帯構成の変化も見過ごせません。単独世帯はこの20年余りで大きく増え、2001年の1101万世帯から約1.7倍に拡大し、2019年には夫婦と子ども世帯の数を上回りました。このうち46.2パーセントにあたる855万3000世帯は65歳以上の高齢者で、2001年時点の317万9000世帯の2.7倍という水準です。
内閣府の令和6年版高齢社会白書によると、令和4年現在、65歳以上の者がいる世帯は2747万4000世帯と全世帯の50.6パーセントを占め、夫婦のみの世帯と単独世帯がそれぞれ約3割です。世帯主が65歳以上の世帯に占める高齢者単身世帯の割合は、2020年の35.2パーセントから2050年には45.1パーセントまで上昇すると見込まれています。
単身世帯の増加は、老後資金の考え方そのものに影響します。夫婦世帯なら一方が要介護になってももう一方が支えられますが、単身世帯では医療と介護のすべてを外部サービスや自分の資産でまかなう必要があり、経済的な備えの重要性はより高くなります。65歳以上夫婦のみの無職世帯では月間の収支不足が3万4059円とされ、30年累計では約1226万円の資産取り崩しが必要になるという試算もあります。生活保護受給者に占める高齢者世帯の割合は55.3パーセントにのぼり、老後の資金不足は身近なリスクであることがうかがえます。
70代の貯蓄額は中央値1100万円が実態
総務省の2025年家計調査報告(貯蓄・負債編、二人以上の世帯)によると、60代の平均貯蓄額は50代の1668万円、70代の2117万円を上回り、世代別で最も高い水準です。60代前半では貯蓄額の中央値が2086万円、平均値は2916万円となっています。
一方、70歳代では単身世帯の平均貯蓄額が2104万円、夫婦世帯では2188万円という結果が出ていますが、中央値で見るとどちらも1100万円にとどまります。平均値は一部の高額資産保有世帯に引き上げられやすいため、実態としては中央値のほうが多くの世帯の感覚に近いはずです。つまり70代の多くの世帯では、貯蓄額はおよそ1100万円前後というのが現実的な水準であり、平均値だけを見て老後資金が十分だと判断するのは早計です。物価高が続く局面では、額面上の資産があっても実質的な購買力は目減りしていくため、数字だけで安心せず、実質的な生活水準を維持できるかという視点を持つ必要があります。
三大疾病では脳血管疾患の入院が平均68.9日と長期化
老後の病気で具体的にどのような経済的負担が生じやすいかも押さえておきたいところです。厚生労働省の令和4年人口動態統計によると、日本人の死因第1位はがんで全体の26.5パーセントを占め、心疾患・脳血管疾患と合わせた三大疾病は男女ともに死亡原因の上位を占め続けています。
三大疾病の入院平均在院日数は、がんが14.4日、心疾患が18.3日であるのに対し、脳血管疾患は68.9日と突出して長くなっています。脳卒中などの脳血管疾患は命が助かっても麻痺や言語障害といった後遺症が残りやすく、療養期間が長期化しやすい病気です。厚生労働省の調査では、要介護状態になる主な原因の第1位も脳血管疾患で、要介護になった人の18.5パーセントが脳卒中を主な原因としています。入院日数の長さがそのまま医療費・介護費の負担の大きさに直結しやすいため、三大疾病、とりわけ脳血管疾患への備えは老後資金を考えるうえで重要な要素です。
こうしたリスクを背景に、生命保険文化センターの調査では医療保険の加入率は88.5パーセント、がん保険は62.8パーセントにのぼっています。多くの人が公的保障だけでなく民間保険による上乗せの備えをしていることがわかります。
健康寿命との差は男性8.49年、女性11.63年
老後の医療費・介護費を考えるうえで、もう一つ重要な視点が平均寿命と健康寿命の差です。厚生労働省のデータでは、2024年の平均寿命は男性81.09年、女性87.13年です。2022年時点の健康寿命(日常生活に制限なく過ごせる期間)は男性72.57年、女性75.45年で、その差、つまり日常生活に何らかの制限がある期間は男性で8.49年、女性で11.63年にのぼります。
言い換えれば、多くの人が晩年のおよそ8年から12年ほどは、何らかの病気や身体の不自由を抱えながら生活する可能性が高いということです。この期間は通院や入院、介護サービスの利用が発生しやすく、医療費・介護費の負担が集中する時期でもあります。老後資金を計算する際は、平均寿命までの生活費だけでなく、健康寿命後の期間に集中してかかる費用を意識しておく必要があります。
2025年の統計では平均寿命が男性81.35年、女性87.33年とわずかに延び、すでに65歳を迎えた人の平均余命は男性であと19.68年、女性であと24.52年という期待値が示されています。長寿化が進むほど老後資金として必要になる期間そのものが延びるため、何歳まで生きるかを前提とした資金計画は、以前より慎重に見積もる必要が出てきています。2025年9月1日時点の100歳以上の人口はすでに9万9763人に達し、1963年の153人と比べると、100歳まで生きることは決して珍しくない時代になりつつあります。
老後2000万円問題の不足額は医療費・介護費を含めていない
老後2000万円問題という言葉は2019年に大きな話題となりましたが、その根拠を改めて確認しておく価値があります。当時の報告書では、夫65歳以上・妻60歳以上の夫婦のみの無職世帯で毎月の家計収支が平均約5万円の赤字になるという前提のもと、老後生活が20年から30年続く場合に合計で1300万円から2000万円の資金が不足するとされていました。
この試算はあくまで平均的な生活費を前提としたもので、ここまで見てきた医療費・介護費・特別費(住宅修繕費や葬儀費用など)は含まれていません。実際に想定しておくべき不足額は、2000万円という数字より大きくなる可能性が高いと言えます。医療費・介護費・住宅修繕費・葬儀費用などの特別費を含めた試算では、持ち家があり厚生年金を受給できる夫婦であっても約1800万円の資金不足が見込まれており、生活費の赤字分と合わせると合計の必要額は3000万円前後、あるいはそれ以上になるケースも十分に想定されます。
これまでの数字を整理すると、生活費だけでも年金収入では月2万円台の赤字が生じ、医療費は高額療養費制度で上限が抑えられるとはいえ入院時の1日あたり自己負担が平均2万4300円にのぼり、介護は一時費用と月額費用を合わせて平均的なケースでも500万円前後、特別費を含めると25年で約1900万円規模の支出が見込まれます。持ち家があり厚生年金を受給できる夫婦でも約1800万円の資金不足が見込まれる以上、単身世帯や国民年金のみの世帯では、さらに手厚い備えが必要になるでしょう。
今からできる備え:年金試算とNISA・iDeCoの活用
老後資金への不安を和らげる第一歩は、自分の年金見込み額と、想定される生活費・医療費・介護費のギャップを具体的に把握することです。ねんきん定期便やねんきんネットで将来受け取れる年金額を確認し、現在の貯蓄額や資産状況と照らし合わせれば、漠然とした不安を具体的な数字に落とし込めます。
そのうえで、公的医療保険や高額療養費制度でカバーされる範囲と、差額ベッド代・先進医療の技術料・介護の一時費用といったカバーされない範囲を切り分けて考えることが重要です。カバーされない部分を民間の医療保険や介護保険、あるいは預貯金や投資による資産形成でどう補うかを検討することが、現実的な老後資金対策の中心になります。2026年8月の高額療養費制度改正や、今後予定されている自己負担割合の見直し議論など、公的制度は今後も変わっていく可能性があるため、制度の動向を定期的に確認し、老後設計を固定せず社会情勢に応じて見直す姿勢も欠かせません。
資産形成の手段としては、NISAやiDeCoといった税制優遇制度も選択肢に入ります。iDeCoは掛金が所得控除の対象になるなど税制上のメリットが大きい一方、原則60歳になるまで資産を引き出せない制約があります。2026年から2027年にかけては、iDeCoの加入年齢が70歳未満まで延長され、掛金の上限額も引き上げられる予定で、より長い期間、より多くの金額を非課税で積み立てられるようになる見込みです。NISAは投資で得た利益が非課税になる制度で、必要なタイミングで資産を売却して引き出せる自由度の高さが特徴です。
節税効果の高さだけを理由に資産を固定してしまうと、急な医療費や介護費が必要になったときに現金が足りなくなるおそれがあります。まずは生活費の3か月から6か月分程度を、いつでも引き出せる預貯金として確保し、その先の余裕資金をNISAやiDeCoで計画的に運用していく順序が、老後資金づくりの基本になります。
老後の医療費・介護費・生活費に関する不安は、具体的な数字を知ることでかなり整理できます。65歳以上の1人当たり医療費は年間約80万円、生涯医療費の55パーセントは65歳以降にかかるという事実、そして高額療養費制度による自己負担の上限があるとはいえ、入院時の実質負担や差額ベッド代、介護の一時費用・月額費用など、制度でカバーしきれない部分も確実に存在します。貯蓄額の中央値で見れば、70代世帯の多くは1100万円前後の貯蓄を保有していますが、特別費まで含めた25年間の必要資金と照らし合わせると、それでも不足が生じる可能性は十分にあります。老後の心配を漠然とした不安のままにせず、具体的な収支シミュレーションと制度理解に基づいて備えを進めていくことが、安心できる老後への近道になるはずです。