持病があると、老後に備えて医療保険や生命保険に申し込んでも、審査で断られることがあります。ただし、引受基準緩和型保険や共済の緩和コース、公的な高額療養費制度などを組み合わせれば、老後の心配に対する対策はいくつも用意されています。持病があるからと入り口で諦める前に、どの選択肢が自分に合うかを知っておく価値はあります。
- 持病があると保険に入れないのは相互扶助の仕組みが理由
- 老後の医療費は65歳以降で生涯の半分以上を占める
- 高額療養費制度は2026年8月から段階的に自己負担が上がった
- 引受基準緩和型保険は保険料が上がる代わりに持病の悪化も保障する
- 県民共済やJA共済にも持病がある人向けの緩和コースがある
- がん保険に入れないときはセカンドオピニオンの相場も知っておく
- 介護・認知症への備えは64歳以下でも対象になる場合がある
- 死亡保険は葬儀費用に目的を絞れば持病があっても入りやすくなる
- 一人暮らしの老後は見守りサービスと孤独死保険も選択肢に入る
- 保険に入れない部分は貯蓄とNISA・iDeCoで補う発想もある
- 高額療養費の立て替えには高額医療費貸付制度と傷病手当金が使える
- 保険選びで失敗しないための4つの確認点
持病があると保険に入れないのは相互扶助の仕組みが理由
医療保険や生命保険は、加入者全体で保険料を出し合い、誰かに何かが起きたときにその中から給付する相互扶助の仕組みで成り立っています。将来給付を受ける可能性が高いと判断される人の加入を無条件に認めてしまうと、保険料全体のバランスが崩れてしまいます。そのため保険会社は、申込時に記入する告知書をもとに健康状態を審査し、リスクが高いと判断した場合は加入を制限したり、特定の病気を保障対象から外す特別条件を付けたりします。
審査で不利になりやすい病気としては、糖尿病、高血圧症、脂質異常症、心筋梗塞や狭心症といった心疾患、脳梗塞や脳出血といった脳血管疾患、がん、肝疾患、腎疾患などが挙げられます。ただし同じ病名でも扱いは一律ではありません。治療中で数値が安定しているか、完治から何年経っているかによって、審査結果は変わってきます。
多くの保険会社は告知の対象期間を過去5年以内としています。つまり完治から5年以上が経過していれば、健康な人と同じ扱いで通常の保険に申し込める可能性があるということです。持病があるからと最初から緩和型保険に飛びつくのではなく、まず通常の保険に申し込めるかどうかを確認するのが基本の順番になります。高血圧や糖尿病であっても、服薬で数値が基準内に収まっていれば、通常の保険に加入できるケースは実際にあります。
老後の医療費は65歳以降で生涯の半分以上を占める
65歳以降にかかる医療費の平均額は約1,593万円とされ、これは生涯医療費全体の半分以上に相当する計算です。老後の医療費がどれくらいかかるのか、具体的な規模を知らないままでは不安ばかりが膨らみますが、この数字が不安の根拠を示しています。若いうちに大きな病気をしなくても、年齢を重ねるほど通院や入院、手術の頻度は増えていきます。
生活費の実態も見ておきます。総務省の家計調査報告(2024年)では、65歳以上の夫婦のみ無職世帯が1か月に使う生活費の平均は約26万5,000円でした。一方でこうした世帯が受け取る社会保障給付は1か月あたり約23万円が目安です。年金の受給額については、2024年度の老齢厚生年金の平均受給月額が約15万円、老齢基礎年金を40年間満額で受け取った場合の月額は2026年度の金額で7万608円となっています。
生活費だけでも年金収入では毎月数万円の不足が生じやすく、そこに医療費や介護費が重なれば、老後の家計はさらに厳しくなります。夫婦であれば300万円から500万円、単身であれば200万円から300万円程度を、生活費とは別枠の医療・介護専用の予備費として確保しておくという考え方が、近年の目安として示されています。
高額療養費制度は2026年8月から段階的に自己負担が上がった
高額療養費制度の自己負担上限額は、2026年8月から段階的に引き上げられました。1か月にかかった医療費の自己負担額が一定の上限を超えた場合にその超えた分が後から支給される、老後の医療費を考えるうえで欠かせないこの公的な仕組みが、今回の改正で変わりました。
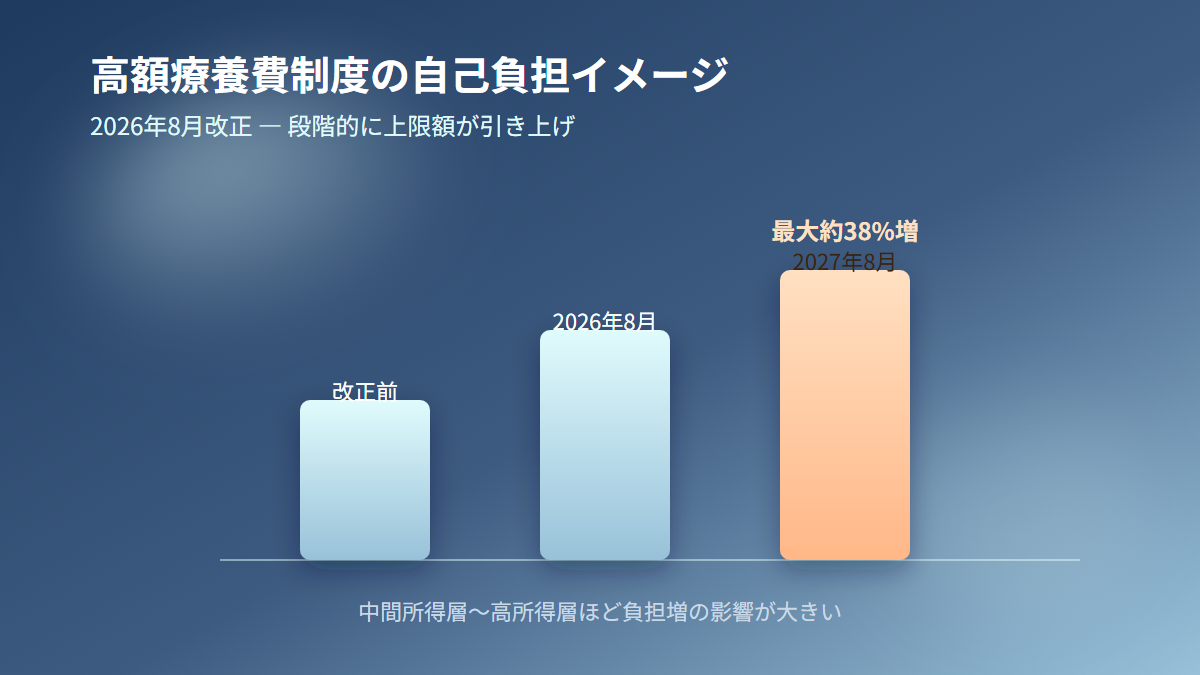
2027年8月にはさらに引き上げられる予定で、最終的には現行の上限額から最大で約38パーセント増になる見通しです。特に年収370万円以上の中間所得層から高所得層にかけて負担増の影響が大きく、年収770万円から1,160万円の層では、月額の自己負担上限額が約11万円程度まで上がる見込みとされています。
一方で、同じ月に複数回高額な医療費がかかった場合に負担が軽減される多数回該当の基準額は原則据え置かれ、新たに年間の負担上限が設けられました。毎月一定額の医療費がかかり続けるような慢性疾患や持病を抱える人にとっては、年単位で見ると負担が一定程度抑えられる可能性があります。
高額療養費制度は医療費の自己負担分をカバーする仕組みであり、入院中の食事代や差額ベッド代、先進医療にかかる費用は対象外です。入院時の食事代は物価上昇の影響を受けて値上がりが続いており、公的制度だけで老後の医療費すべてを吸収できるわけではありません。公的制度でカバーされる範囲とカバーされない範囲を分けて考え、後者への備えをどうするかを検討することが、老後の医療費対策の土台になります。
引受基準緩和型保険は保険料が上がる代わりに持病の悪化も保障する
持病があって通常の保険の審査に通らない場合に検討されるのが、引受基準緩和型保険です。告知項目が少なく、「最近3か月以内に入院や手術をすすめられていない」「過去2年以内に入院や手術をしていない」といった簡単な質問に答えるだけで加入できる商品が多く、持病があっても比較的加入しやすいのが特徴です。持病の悪化による入院や手術も保障対象になる点は、通常の保険にはない強みです。
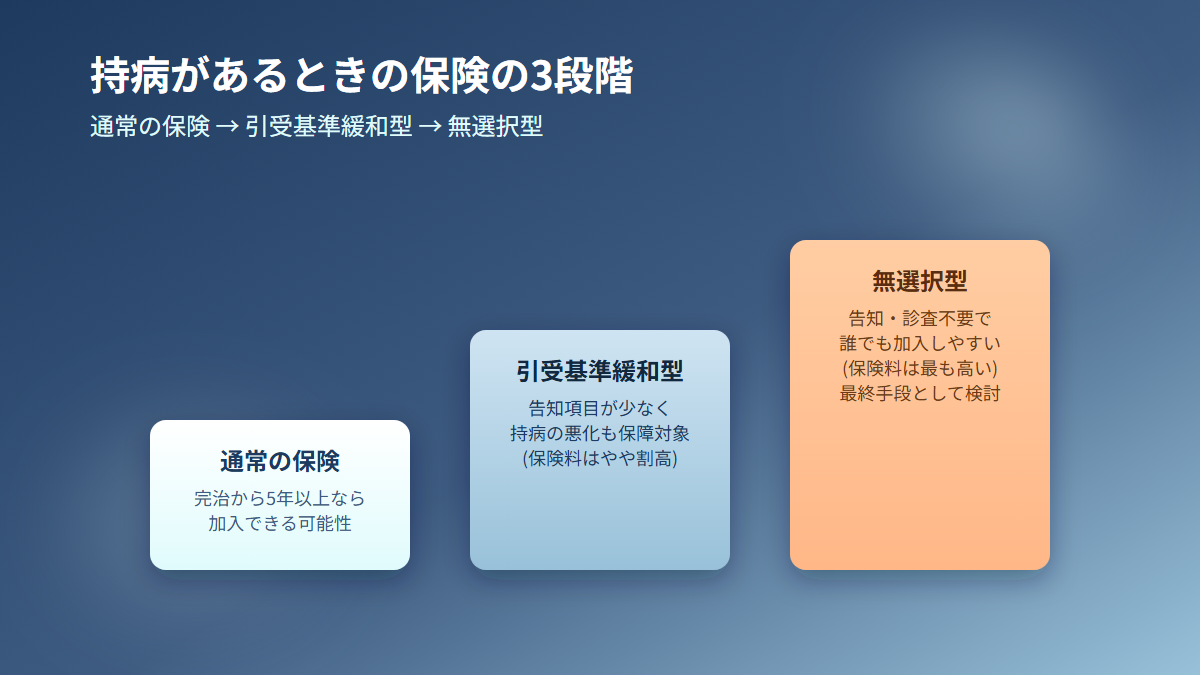
その分、保険料は通常の医療保険より割高に設定されているのが一般的です。契約から1年程度は保障が半額になる削減期間を設けている商品もあり、加入した直後から十分な保障を受けられるわけではありません。削減期間がない商品も存在しますが、その分さらに保険料は高くなります。
引受基準緩和型保険でも審査に通らない場合の選択肢が、無選択型保険です。健康状態の告知や医師の診査が一切不要で、原則としてどのような健康状態でも加入できます。ただし保険料は3種類の中で最も高く、契約からしばらくは病気による入院や死亡が保障対象外になる、保障額に上限があるなど、制限も多くなります。無選択型保険は最終手段として位置づけるのが現実的です。
もう一つ見逃せないのが、通常の保険への申し込みを続ける選択です。1社で断られても、保険会社ごとに審査基準は異なるため、他社では条件が良くなることがあります。ただし短期間に何度も申し込むと、告知内容に矛盾が出たり、保険会社間の情報共有によって不利になったりする場合があるため、事前に専門家へ相談し、通りやすい会社を絞り込んでから申し込むほうが確実です。
県民共済やJA共済にも持病がある人向けの緩和コースがある
保険会社の商品以外に、共済も選択肢に入ります。共済は組合員同士の相互扶助を目的とした非営利の仕組みで、保険会社の商品より共済費が割安な傾向があります。代表的なものに県民共済、都民共済、コープ共済、JA共済があります。
これらの共済でも、持病があると通常のコースには入れないことがありますが、代わりに引受基準を緩やかにした専用コースが用意されている場合があります。こくみん共済の終身医療保障引受基準緩和タイプ、コープ共済のたすけあい告知緩やかコース、JA共済の引受緩和型医療共済などがその例です。
共済の緩和コースも、保険会社の引受基準緩和型保険と同様に、通常コースより共済費は上がり、保障内容にも一定の制限があります。ただし元々の共済費が割安な団体も多いため、同種の保険会社商品と比べて総支払額を抑えられる場合があります。保険会社の商品だけでなく、共済の緩和コースも比較対象に入れておくと選択の幅が広がります。
なお、共済でも保険でも、事実と異なる告知をする告知義務違反は避けるべきです。発覚すれば契約が解除されたり、給付が必要になったときに保険金や共済金が支払われなかったりするおそれがあります。持病を隠すのではなく、正直に告知したうえで加入できる商品を探す姿勢が結果的に自分を守ります。
がん保険に入れないときはセカンドオピニオンの相場も知っておく
老後の心配として特に多いのが、がんへの備えです。持病がある人が通常のがん保険の審査に通らない場合は、引受基準緩和型がん保険が選択肢になります。告知項目が少なく持病があっても加入しやすい一方、通常のがん保険より保険料が高い点は、医療保険の引受基準緩和型と同じ構造です。
がんと診断された後の治療方針を検討する際に役立つのが、主治医以外の医師に第三者の意見を求めるセカンドオピニオンです。セカンドオピニオン外来は公的医療保険が適用されない自由診療となり、費用は病院によって異なりますが、30分あたり1万円から1万5,000円程度が相場とされています。がん診療連携拠点病院に設置されているがん相談支援センターに相談すれば、セカンドオピニオンを受けられる病院を紹介してもらえます。
一部のがん保険には、セカンドオピニオンの費用やメンタルケア、健康相談サービスが特約や付帯サービスとして用意されています。がん保険そのものに入りにくい場合でも、がん相談支援センターのような公的な相談窓口を把握しておけば、いざがんと診断された際の負担をある程度軽減できます。
介護・認知症への備えは64歳以下でも対象になる場合がある
老後の心配は医療費だけでなく、介護や認知症にも広がります。公的な介護保険制度では、65歳以上の第1号被保険者は原因を問わず要介護や要支援の認定を受ければ給付対象になりますが、40歳から64歳までの第2号被保険者は、加齢に伴う特定の16の疾病が原因である場合に限り給付対象となります。持病の種類によっては、64歳以下でも早い段階から介護保険の給付対象になり得るということです。
介護にかかる費用は年間約100万円が目安とされ、公的介護保険だけではこの費用のすべてを補えるわけではありません。この不足分を補う目的で用意されているのが、民間の介護保険や認知症保険です。認知症保険は、認知症と診断された時点や、認知症により一定の要介護状態になった時点で給付金を受け取れる仕組みが一般的です。
民間の介護保険や認知症保険に加入する際も、通常の医療保険と同じく健康状態の告知が必要で、持病や既往症の内容によっては加入できない、あるいは条件付きでの加入になる場合があります。医療保険と同様に引受基準が緩やかな商品も用意されているため、複数の会社の商品を比較し、持病があっても加入しやすい商品があるかを確認しておく価値はあります。
死亡保険は葬儀費用に目的を絞れば持病があっても入りやすくなる
自分が亡くなった後の葬儀費用や整理資金をどう用意するかも、老後の心配の一部です。葬儀費用の総額は平均で約118万5,000円とされ、まとまった金額が一度に必要になります。60代は子どもが独立し家族構成が変わる時期にあたることが多く、それまで加入していた大きな死亡保障を見直し、葬儀費用や整理資金を目的とした必要最小限の終身保険に切り替えるタイミングとして向いています。
持病があって通常の死亡保険に入りにくい場合でも、告知緩和型死亡保険と呼ばれる、簡単な告知項目に答えるだけで申し込める商品が用意されている会社もあります。健康状態に不安がある人や過去の病歴が気になる人でも申し込める可能性があり、70代以降のシニア層を対象とした死亡保険や葬儀保険も複数の会社から出ています。終身保険であれば保障が一生涯続くため、80代や90代になっても保障が切れる心配をせずに済みます。目的を葬儀費用や整理資金に絞れば、持病があっても加入しやすい保険が見つかる可能性があります。
一人暮らしの老後は見守りサービスと孤独死保険も選択肢に入る
持病を抱えたまま一人暮らしで老後を迎える場合、医療費や保険の問題に加えて、孤独死への不安も抱えることになります。一人暮らしの高齢者が増える中で、孤独死を防ぐための見守りサービスを使う人が増えています。自宅にカメラを設置して生活の様子を把握するカメラ型、人感センサーや温度・湿度センサーで24時間異変を検知するセンサー型、ベッドやトイレにセンサーを付けて日常生活の変化を感知するタイプなど、方式はいくつかあります。警備会社やライフライン事業者、配食サービス会社、地方自治体まで、幅広い団体がこうしたサービスを提供しています。
体調の急変が心配な一人暮らしの高齢者にとって、見守りサービスは異常の早期発見につながり、万一のときに家族や周囲へ速やかに連絡が届く仕組みとして役立ちます。近年では孤独死保険という商品も登場しており、孤独死が発生した場合の原状回復費用や遺品整理費用など、遺族と大家双方の負担を軽減する目的で活用されています。医療保険や死亡保険だけでなく、見守りサービスや孤独死保険も含めて老後の安心を組み立てる発想が、一人暮らしの持病がある人には向いています。サービスを選ぶ際は、本人の希望や生活スタイルを確認し、無理なく続けられる方式を選ぶことが大切です。
保険に入れない部分は貯蓄とNISA・iDeCoで補う発想もある
保険に入れない、あるいは入れても保障が限定的で保険料が高いという場合、保険だけに頼らず他の手段と組み合わせて備えるのも現実的な選択です。医療・介護に特化した予備費として、夫婦で300万円から500万円、単身で200万円から300万円程度を、生活費とは別の口座で確保しておくという考え方があります。保険で埋められない部分を、現金の備えでカバーする発想です。必要なときにすぐ取り出せるよう、定期預金や個人向け国債など安全性の高い資産で持っておくのが基本になります。
老後資金全体を増やす手段として、NISAやiDeCoといった税制優遇のある資産形成制度を活用する方法もあります。医療費専用の備えとは別に長期的な資産形成を進めておけば、老後全体の資金的な余裕が増し、医療費が想定より膨らんでも対応しやすくなります。ただしiDeCoは原則60歳まで資金を引き出せない制約があるため、急な医療費の出費には向きません。あくまで長期の資産形成として位置づけて考える必要があります。
保険に入りやすくなるという直接的な効果だけでなく、老後の医療費そのものを抑える観点からも、持病の管理は重要です。高血圧や糖尿病といった生活習慣病は、食事や運動、服薬管理で数値を安定させられれば、心筋梗塞や脳卒中、腎不全といった重篤な合併症のリスクを下げられます。数値が安定した状態が一定期間続けば、保険会社の審査でも有利に働く可能性があります。持病があることを悲観するより、治療と管理を継続すること自体が、将来の医療費と保険加入の両方に良い影響を与えます。
老後の心配というと医療費や死亡保障に目が向きがちですが、現役世代のうちであれば、病気やケガで長期間働けなくなった場合の収入減少に備える就業不能保険や所得補償保険も選択肢になります。これらも健康状態の審査があるため持病があると加入しにくい場合はありますが、まだ持病がないリスクに備える手段として、現役時代のうちに検討しておく価値があります。老後を迎える前に備えを固めておくことが、結果的に老後の安心につながります。
高額療養費の立て替えには高額医療費貸付制度と傷病手当金が使える
高額な医療費が発生してから高額療養費として払い戻されるまでには数か月かかるのが一般的で、その間の一時的な立て替えが生活を圧迫することがあります。この問題に対応するため、健康保険組合や協会けんぽには高額医療費貸付制度が用意されています。高額療養費として払い戻される予定額の8割程度を無利子で借りられ、実際の高額療養費が支給された時点でその貸付金と相殺される仕組みです。
現役で働いている、あるいは65歳以降も勤務を続けている場合は、病気やケガで働けなくなったときに健康保険から支給される傷病手当金も重要です。傷病手当金は休業4日目から最長1年6か月にわたり、直近の給与のおおよそ3分の2程度が支給される制度で、持病の悪化による長期療養で収入が途絶える不安を一定程度和らげてくれます。老後の医療費対策を考える際は、こうした立て替えや収入補填の制度も含めて、公的なセーフティネットを漏れなく確認しておくことが望ましいといえます。
これに加えて、限定的高額療養費と介護保険の合算制度である高額医療・高額介護合算療養費制度、身体障害や特定の疾病を持つ場合の医療費助成制度、市区町村独自の医療費補助など、公的な支援制度は複数存在します。持病がある人ほどこうした制度を漏れなく把握し、申請を忘れずに行うことが、実質的な負担軽減につながります。加入している健康保険組合や市区町村の窓口、地域包括支援センターに相談し、自分が使える制度を確認しておくことをおすすめします。
保険選びで失敗しないための4つの確認点
持病がある状態で保険を選ぶ際に、確認しておきたい点を整理します。まず、複数の保険会社や共済を比較することです。同じ引受基準緩和型でも、会社によって告知項目の数や内容、保険料、削減期間の有無、保障範囲は異なります。1社で断られたり条件が悪いと感じたりしても、他社であれば条件が良い場合があるため、比較検討を怠らないことが大切です。
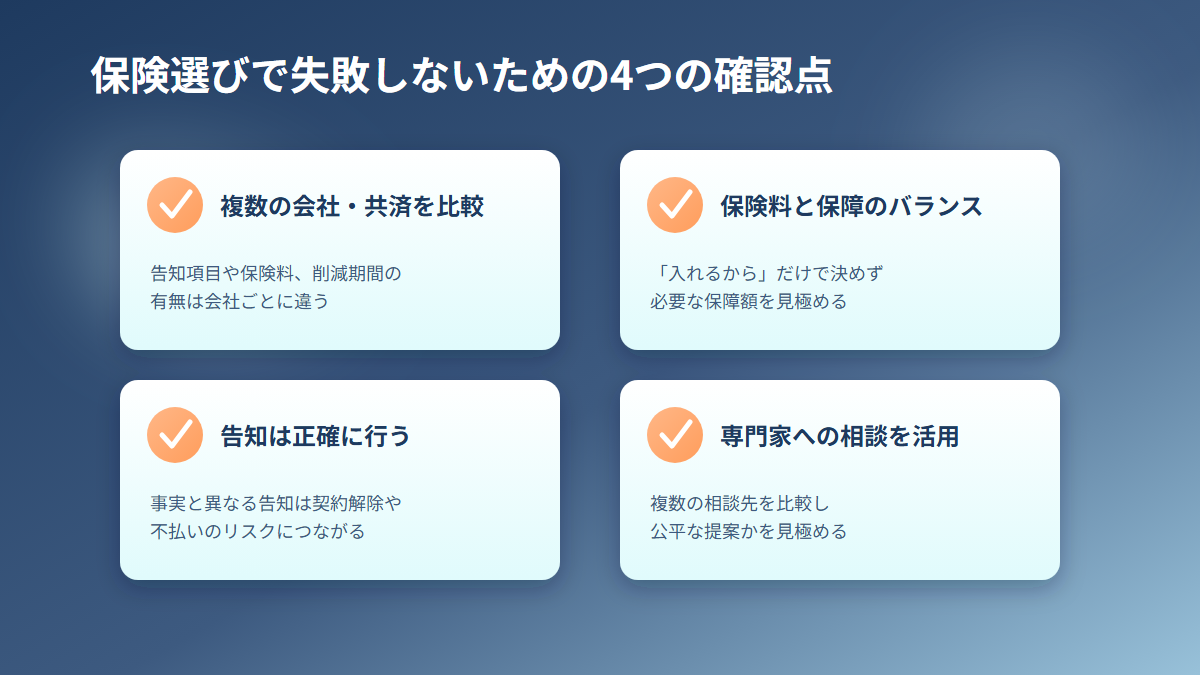
次に、保険料と保障内容のバランスを見ることです。持病がある人向けの保険は総じて保険料が割高になるため、入れるからという理由だけで契約するのではなく、本当に必要な保障額を考えたうえで決めることが重要です。過大な保障を付けて保険料負担が生活を圧迫すれば、本末転倒になります。
三つ目は、告知を正確に行うことです。持病を隠したり事実と異なる告知をしたりすると、告知義務違反として契約解除や保険金の不払いにつながるリスクがあります。多少不利な条件になっても、正直に告知したうえで加入できる商品を探すほうが、長期的な安心につながります。
四つ目は、専門家への相談を活用することです。ファイナンシャルプランナーや保険代理店の中には、持病がある人向けの保険選びに詳しい専門家もいます。自分だけで複数の保険会社に個別に申し込んで審査落ちを繰り返すより、事前に専門家へ病歴や治療状況を伝え、通りやすい商品を絞り込んでもらうほうが、時間的にも精神的にも負担が少なく済みます。ただし無料のFP相談は、相談者が加入した保険会社から代理店やFPへ販売手数料が支払われる仕組みで運営されているケースが多く、選ぶFPによって提案の質や公平性に差が出ます。話をあまり聞かずに特定の商品ばかり勧めてくる、メリットばかり強調してデメリットの説明が不十分、今だけやあなただけといった言葉で契約を急がせる、といった対応が見られたら、一度立ち止まって考えたほうがよいでしょう。信頼できるFPであれば、保障内容の制約や解約時のリスクについても隠さず説明してくれます。資格の有無や実績、持病がある人向けの保険に関する知識の深さを確認しながら、複数の相談先を比較する姿勢が欠かせません。
持病があって保険に入れないという悩みは、老後を意識し始める年代に共通するものです。完治から5年以上が経過している、または服薬で数値が安定しているなら通常の保険に申し込める可能性がありますし、通らなくても引受基準緩和型保険や共済の緩和コース、最終手段としての無選択型保険という段階があります。公的な高額療養費制度や貸付制度、傷病手当金といったセーフティネットを理解し、保険で埋められない部分は貯蓄やNISA、iDeCoで補う。持病の管理を続けることが、将来の医療費と保険加入の両方に良い影響を与えます。公的制度、民間保険、共済、貯蓄、資産形成、生活習慣の管理を組み合わせれば、老後の心配は一つずつ具体的に減らしていけます。
保険に入れない場合は、貯蓄でどこまで備えられるかが判断の軸になります。保険診療の自己負担や保険外の費用から考えた基準は、老後の医療保険がいらない50代の条件で整理しています。