退職金の使い道で最も多いのは預貯金で、6割近い59.3%の人が選んでいます。2位は日常生活費への充当で25.6%、3位は住宅ローンの返済で20.8%でした。反対に、定年後の後悔につながりやすいのは、車の買い替えやリフォームといった大きな出費を一度に重ねる使い方と、投資に慣れないまま高リスクの商品へお金を入れる使い方です。
退職金は、長く勤めた会社から受け取るまとまったお金です。これほどの額を一度に手にする場面は、人生でそう何度もありません。受け取った直後にどう使い、どれだけ減らすかで、年金暮らしに入ってからの家計の余裕が大きく変わります。
退職金の使い道のランキングは1位が預貯金で約6割
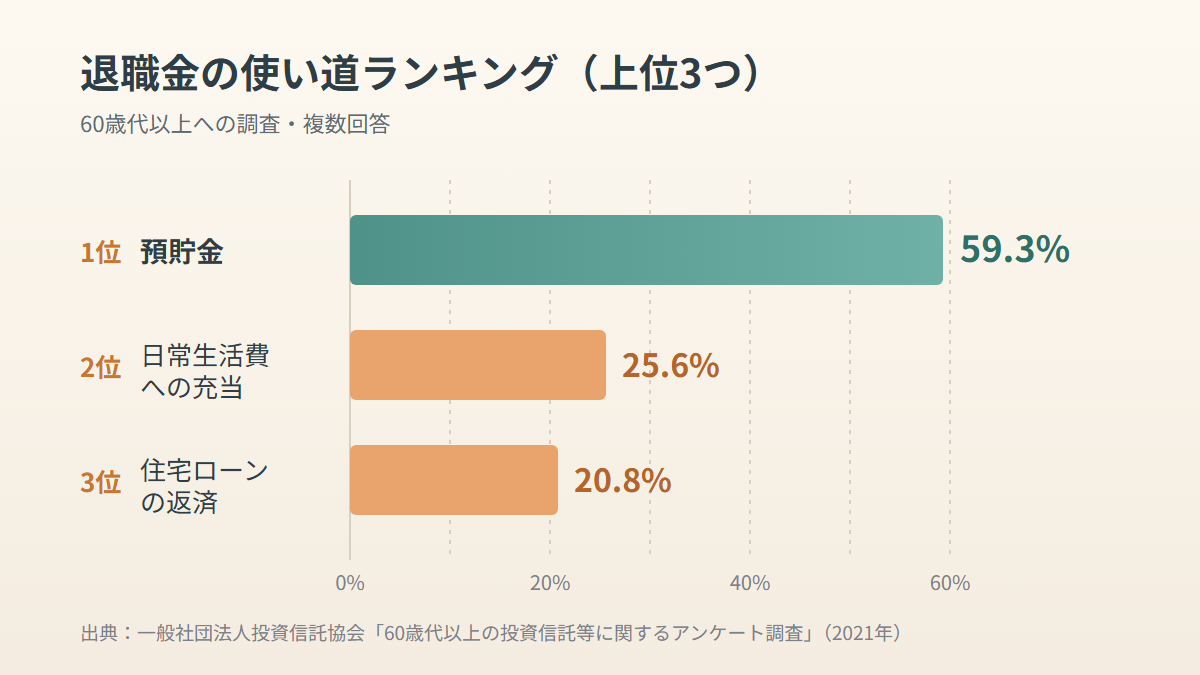
退職金の使い道は、預貯金が2位以下を大きく引き離しています。一般社団法人投資信託協会が2021年に実施した「60歳代以上の投資信託等に関するアンケート調査」で、上位に入った使い道は次のとおりです。
| 順位 | 使い道 | 回答の割合 |
|---|---|---|
| 1位 | 預貯金 | 59.3% |
| 2位 | 日常生活費への充当 | 25.6% |
| 3位 | 住宅ローンの返済 | 20.8% |
4位以下には、旅行などの趣味や、資産運用商品の購入が並びます。
この順位を見ると、退職金を受け取った人の多くは、すぐに使わずにまず口座へ置いています。そこから、年金だけではまかなえない生活費の補填や、残っているローンの返済へ少しずつ回しているわけです。
定年後に後悔した事例では1年で1800万円を使い込んだ人も
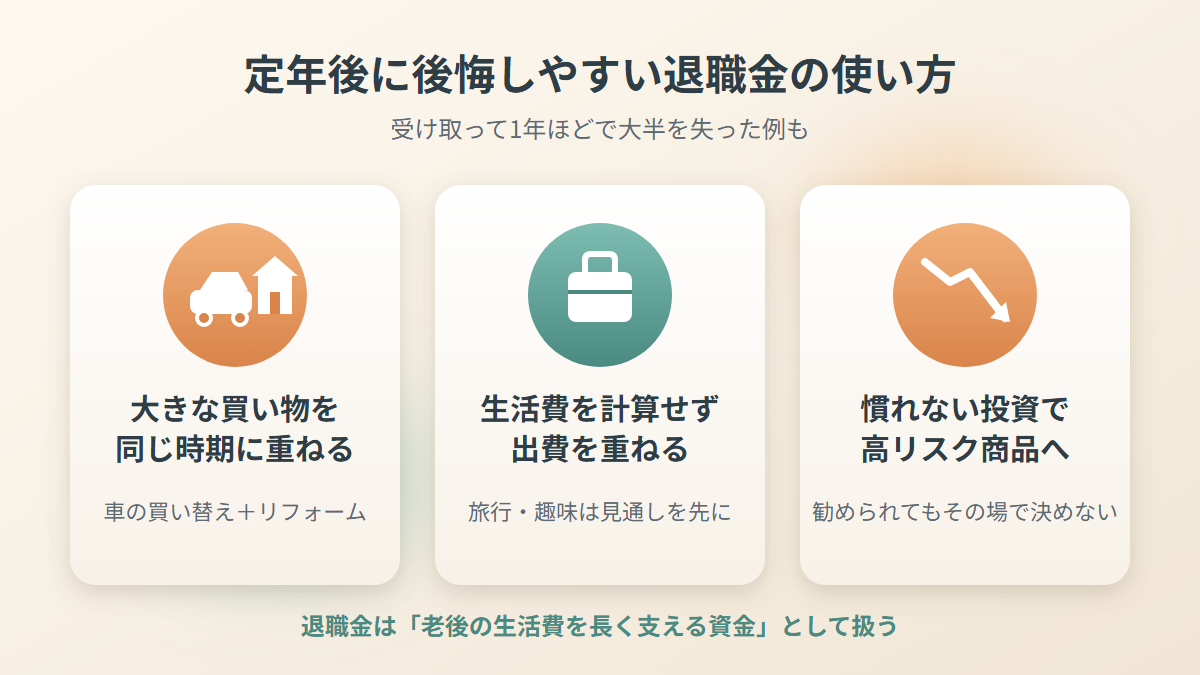
退職金で後悔した人の事例には、受け取ってからわずか1年ほどで大半を失ったケースが複数あります。紹介されている例を並べると、次のようになります。
| 退職金を受け取った人 | 退職金の額 | その後に起きたこと |
|---|---|---|
| 60歳で定年退職した元部長 | 1800万円 | 1年でほとんどを使い込んだ |
| 夫が4年前に退職金を受け取った世帯 | 2200万円 | 現在の貯蓄残高は900万円 |
| 65歳の元部長 | ― | 贅沢な出費と投資の失敗で、気づいたときには資産が急速に減っていた |
| 元校長 | 2500万円 | 同僚の誘いに乗り、定年後1年で約1500万円を失った |
現役のころと同じ水準の暮らしを続けたまま退職金に頼ると、3年と少しで底をつくという試算もあります。退職金は働いてきたことへのごほうびとして一度に使うお金とは違います。老後の生活費を長く支える資金の一部として扱うべきお金です。
車の買い替えとリフォームを同じ時期に重ねない
車を買い替え、家もリフォームする。こうした大きな買い物を同じ時期にまとめると、手元の資金は思っていた以上の速さで減ります。リフォームは予定していた額より費用がふくらみやすい工事です。暮らしに直接必要のない部分にまで手を入れてしまい、あとで悔やむ人もいます。
旅行や趣味に使うなら先に生活費の見通しを立てる
旅行や趣味にお金を使うこと自体は、何も悪くありません。失敗のもとは、大金が入って気持ちが大きくなり、使ったあとの生活費を計算しないまま出費を重ねることです。
投資の経験が浅いまま高リスクの商品に手を出さない
投資にあまり慣れていない人が退職金を高リスクの商品に入れると、損失を抱えやすくなります。
退職金が口座に入ったばかりの時期は、投資を勧める話が舞い込みやすくなります。銀行や知人から勧められても、その場では決めないでください。制度や商品の中身を確かめてから、時間をかけて検討します。
退職金の額は大卒の定年退職者で平均1983万円
使い道の計画は、自分が実際に受け取る額をもとに組む必要があります。退職金は学歴と勤め先の規模で大きく違い、平均額をそのまま当てはめると計画がずれるからです。主な調査の金額は次のとおりです。
| 調査 | 対象 | 金額 |
|---|---|---|
| 厚生労働省「就労条件総合調査」(2018年) | 勤続20年以上かつ45歳以上の定年退職者、大学・大学院卒(管理・事務・技術職) | 1983万円 |
| 厚生労働省「就労条件総合調査」(2018年) | 同じ条件の高卒(事務・管理・技術職) | 1618万円 |
| 中央労働委員会の令和5年調査(大手企業) | 60歳のモデル退職金、大卒・総合職 | 2651万円 |
| 中央労働委員会の令和5年調査(大手企業) | 60歳のモデル退職金、高卒・生産労働者 | 1838万円 |
| 東京都産業労働局の調査(平成30年度版、中小企業) | 大卒 | 1203.4万円 |
| 東京都産業労働局の調査(平成30年度版、中小企業) | 高専・短大卒 | 1106.6万円 |
| 東京都産業労働局の調査(平成30年度版、中小企業) | 高卒 | 1126.8万円 |
同じ大卒の定年退職でも、大手企業のモデル退職金と中小企業の水準では大きな開きがあります。
退職金の受け取り方は税負担の軽い一時金が有利
税負担の軽さで選ぶなら、一時金での受け取りが有利です。退職金が平均的な水準なら、一時金を選べば税金を払わずに済む人が多いからです。年金として分割で受け取る方法や、両方を組み合わせる方法もあり、選び方によって税金と社会保険料の負担が変わります。
一時金は退職所得控除で大部分が非課税になる
一時金で受け取ると、退職所得控除を差し引けます。控除額は勤続年数で決まり、勤続20年以下なら「40万円×勤続年数」(最低80万円)、20年を超えると「800万円+70万円×(勤続年数-20年)」です。1年に満たない端数は四捨五入せず、1年に切り上げて数えます。大学を出て60歳まで38年勤めた人なら、控除額は2060万円になります。
税額の計算は、退職金から控除額を引いた残りを2分の1にするところから始まります。この額が課税退職所得金額で、1000円未満は切り捨てます。そこに国税庁の速算表の税率を当てはめ、出てきた税額の1円未満も切り捨てます。役員などで勤続の短い人が受け取る特定役員退職手当等には、2分の1の計算が使えません。通常の定年退職を迎える一般の会社員は、これに当たらないのが普通です。
年金形式は雑所得として課税されることがほとんど
退職金を年金の形で受け取ると、所得の区分は雑所得になります。雑所得は、所得税法が定める10種類の所得のうち、利子、配当、不動産、事業、給与、退職、山林、譲渡、一時の9種類のどれにも当たらない所得です。国民年金法や厚生年金保険法などに基づく公的年金等が代表的な雑所得です。
公的年金等の雑所得は、収入から公的年金等控除額を引いて求めます。年金以外の雑所得では、総収入から必要経費を差し引きます。
公的年金等控除の額は年齢と年金額、年金以外の所得で変わります。12月31日の時点で65歳以上、年金以外の所得が1000万円以下の人の控除額は次のとおりです。
| 年金収入 | 公的年金等控除額 |
|---|---|
| 330万円未満 | 110万円 |
| 330万円以上410万円未満 | 収入×25%+27.5万円 |
| 410万円以上770万円未満 | 収入×15%+68.5万円 |
| 770万円以上1000万円以下 | 収入×5%+145.5万円 |
| 1000万円超 | 195.5万円(上限) |
年金以外の所得が1000万円より多い人は控除額が少なくなり、2000万円より多い人は一律20万円を引いた額が控除額です。正確な額は、国税庁のタックスアンサーで確かめられます。
この控除は退職所得控除より小さいため、一般的な会社員が年金形式で受け取ると、ほとんどの場合で課税されます。しかも年金形式の受け取りは社会保険料の計算にも含まれるので、手取りはさらに減りがちです。
年金形式には資金を管理しやすい利点がある
年金形式の利点は、分割で入ってくるぶん、資金を一度に使いすぎずに管理しやすい点です。有利な受け取り方は、勤続年数や退職金の額、ほかにどれだけ所得があるかで違ってきます。
老後の生活費は夫婦世帯で毎月3万4058円の赤字
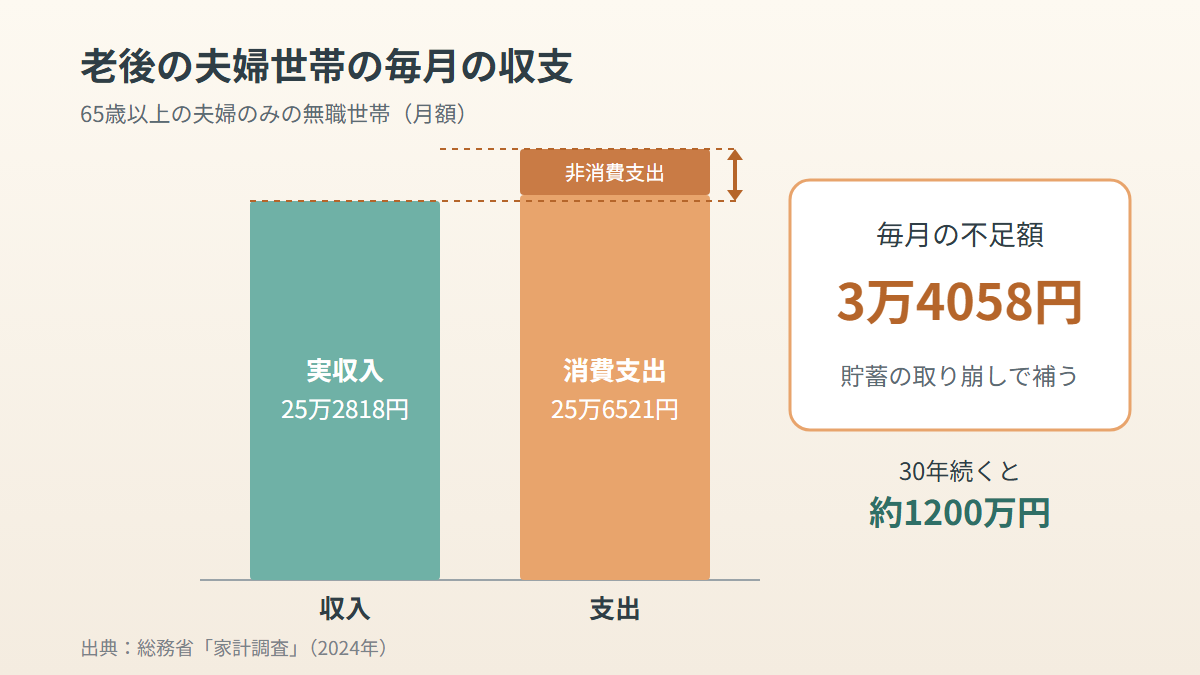
年金暮らしの夫婦世帯は、毎月3万4058円が足りず、その分を貯蓄の取り崩しで補っています。総務省の2024年の家計調査で、65歳以上の夫婦のみの無職世帯を見た数字です。
| 項目 | 月額 |
|---|---|
| 実収入 | 25万2818円 |
| 実収入のうち社会保障給付(主に年金) | 22万5182円 |
| 消費支出 | 25万6521円 |
| 非消費支出 | 3万356円 |
| 収支 | 3万4058円の赤字 |
家計調査では、日々の買い物やサービスへの支払いを消費支出、税金や社会保険料のように実収入から天引きされるものを非消費支出として分けています。非消費支出の中心は、勤労所得税などの直接税と社会保険料です。消費支出と非消費支出を足すと実支出になり、実収入から非消費支出を引いた額がいわゆる手取り収入です。この世帯の赤字は、年金から税金と社会保険料が引かれたあとの収支で見たものです。
第一生命経済研究所は、高齢夫婦無職世帯の月の赤字を2023年の数値で3万7917円と計算しました。家賃や配当といったその他の収入を除くと、赤字は月6万4056円まで広がるという試算です。
仮に毎月3万4000円ほど足りない状態が続くと、1年で約41万円、30年では約1200万円が必要です。暮らしにゆとりを持たせて毎月の支出が10万円ほど増えれば、その分だけ必要な資金も積み上がります。
ゆとりある老後生活費は月39.1万円という意識調査
生命保険文化センターが2025年度に行った「生活保障に関する調査」で、老後を夫婦2人で暮らすのに最低限必要な日常生活費を尋ねると、平均は月23.9万円でした。金額帯で見ると、20万円以上25万円未満と答えた人が26.7%といちばん多くなりました。
ゆとりのために上乗せしたい額は平均15.2万円で、最低日常生活費と合わせたゆとりある老後生活費は月39.1万円になります。上乗せしたお金を何に使いたいかでは、1位が旅行やレジャーの59.5%、2位が日常生活費の充実の50.1%、3位が趣味や教養の47.9%でした。これは人々の意識を尋ねた調査なので、実際の家計の支出とは一致しません。
介護費用は一時的な出費が平均47.2万円、月々は平均9.0万円
退職金の配分を考えるときは、介護の費用を別枠で見込んでおきます。生命保険文化センターが実施した「生命保険に関する全国実態調査」の平均値を、2024年度と2021年度で比べると次のようになります。
| 項目 | 2024年度 | 2021年度 |
|---|---|---|
| 一時的な費用(住宅の改造、介護用ベッドの購入など) | 47.2万円 | 74万円 |
| 月々の費用 | 9.0万円 | 8.3万円 |
| 介護期間 | 55.0カ月 | 61.1カ月 |
2024年度の月々の費用を介護の場所で分けると、在宅は5.3万円、施設は13.8万円でした。介護期間の55.0カ月は約4年7カ月にあたり、4年以上介護した人が約4割います。どれも平均値なので、介護度や介護の場所によって、かかる費用には大きな個人差があります。
住宅ローンの完済は手元資金と金利の2つで判断する
退職金で住宅ローンを一括返済するかどうかは、完済後にも現金が手元に残るかと、ローンの金利がいくらかで決めます。
手元資金を重く見る立場からは、退職金でローンを完済したものの老後の生活資金が底をつき、後悔した例が多く挙がっています。お金にゆとりがない人ほど、繰り上げ返済を急がず、時間をかけて対策を練るべきだというのがこの立場の考えです。完済したあとに現金がいくら残るのか、この先どれだけ働けるのかを先に確認しておきます。
金利を軸にする考え方もあります。こちらの見方では、金利が1%程度の住宅ローンならあえて一括で返さず、浮いたお金を積立投資などで運用する道もあります。
完済すると団信の保障と住宅ローン控除がなくなる
団体信用生命保険(団信)とは、住宅ローンの契約者が死亡したときや高度障害の状態になったときに、残りのローンを肩代わりする生命保険です。保険会社が金融機関に残りを支払うので、遺された家族は返済を続けずに済みます。団信の保険料は多くの場合ローンの金利に上乗せされているので、契約者が別に保険料を払うことはありません。
多くの金融機関は団信への加入をローンを借りる条件にしていますが、フラット35のように任意の例もあります。申し込むと審査があり、告知した内容次第では加入を断られます。商品によっては、死亡と高度障害に加えて、三大疾病(がん、脳卒中、急性心筋梗塞)などを対象にした保障が付きます。退職金でローンを完済すると、こうした保障もすべてなくなります。
住宅ローン控除(住宅借入金等特別控除)は、年末時点のローン残高に一定の率を掛けた額を、所得税などから差し引く制度です。対象のローンには、返済期間が10年以上といった要件があります。この10年は、最初に返済を始めた月から最終の返済月までで数えます。そのため、繰り上げ返済で残りが10年未満になっても、要件を満たしたままでいられる場合があります。ところが退職金で一括返済すると、控除そのものを受けられなくなります。初年度は確定申告をし、翌年からは年末調整で控除を受けられます。制度は年度ごとに改正されます。
一方で、一括返済をすると、ローンの保証料の一部が戻ってくる可能性があります。
繰り上げ返済は利息を減らすなら期間短縮型、月々を軽くするなら返済額軽減型
繰り上げ返済の方式は2種類で、「期間短縮型」と「返済額軽減型」です。期間短縮型は毎月の返済額を変えずに返済期間を縮め、返済額軽減型は期間を変えずに毎月の返済額を下げます。
将来の利息はどちらの方式でも減ります。全国銀行協会は、利息を減らす効果が大きいのは期間短縮型だと解説しています。ファイナンシャルフィールドが示した試算では、借入3000万円、35年、金利1.7%のローンで10年後に300万円を繰り上げた場合、減る利息は期間短縮型なら約143万円、返済額軽減型なら約68万円です。
ただし同じ例で返済額軽減型を選ぶと、毎月の返済は約1万2000円減り、家計が楽になります。毎月の返済に無理がなく、余ったお金もあるなら期間短縮型が向いています。これから出費が増える予定があり、家計にゆとりがないなら返済額軽減型です。固定費を先に減らしたいときも、返済額軽減型を選ぶ方法があります。
同じ額を繰り上げるなら、早く実行するほど利息の軽減額は大きくなります。繰り上げ返済の最低金額や手数料を決めている金融機関もあります。
退職金を新NISAで運用するなら生活費の半年分は預貯金に残す
退職金を投資に回すなら、先に生活費の半年分程度を預貯金で確保します。投資には元本の保証がないので、貯蓄をすべて投資に回すのは避けてください。
生活防衛資金は毎月の生活費を基準に決める
生活防衛資金とは、病気や失業などで収入が途絶えても暮らしを続けられるように、手元に置いておくお金のことです。目安は生活費の3〜6カ月分が一般的で、収入が不安定な人やリスクの高い人は6〜12カ月分を勧める解説もあります。基準にするのは年収ではなく毎月の生活費です。月20万円で暮らしているなら、6カ月分で120万円になります。預けておく先は銀行の普通預金が基本です。必要なときにすぐ下ろせて、元本も確実に守られるからです。
新NISAの非課税枠は年360万円、生涯1800万円まで
新NISAには、つみたて投資枠と成長投資枠の2つの枠があります。年間の上限は、つみたて投資枠120万円と成長投資枠240万円を足した360万円です。一生のうちに非課税で持てる額(非課税保有限度額)は両方の枠で計1800万円で、成長投資枠に充てられるのはそのうち1200万円までに限られます。
つみたて投資枠で買えるのは、一定の要件を満たす投資信託とETFだけで、買い方も積立に限られます。成長投資枠なら、まとめ買いも積立もでき、株式やREITなども選べます。年間の上限があるため、退職金のような大きな額を一度に非課税で投じることはできず、何年かに分けて枠を使うことになります。
60代以降は新NISAを使わない選択もある
銀行に新NISAを勧められ、60歳のときに手にした約2000万円の退職金を元手に投資を始めた男性は、相場の上下が不安で体調を崩しました。この事例を紹介した記事は、金額の大小より、自分に合ったリスクとの付き合い方を考えることが大切だと結んでいます。
60代以降は、それまで貯めたお金を少しずつ取り崩していく時期です。この時期は新NISAを無理に使わなくてかまわない、と考える人もいます。運用を続けても、資産のもつ期間が延びるのは数年程度だとする試算があります。
後悔しないための第一歩は老後の収支を数字で確かめること
退職金の使い道を決める前にやるべきことは、年金などの収入と毎月の支出の差をつかむことです。毎月いくら足りないのかが分かれば、その不足を手元の貯蓄で何年補えるかを計算できます。
次に、資金を用途ごとに分けます。FPの記事が勧めているのは、お金を生活費とライフイベント向け、それに介護に備える分に分け、それぞれ使う時期に合わせて運用先を決める方法です。
数字を出してみて判断に迷うときは、ファイナンシャルプランナーをはじめとする専門家の意見も聞きながら決めてください。
退職金はまず預貯金で確保し、使い道は家計の数字を見てから決める
退職金の使い道の1位は預貯金で、約6割の人がまず口座に確保しています。紹介されている後悔の事例では、大きな買い物を重ねたり、慣れない投資に手を出したりして、大金を減らしていました。
老後の家計は、年金だけでは毎月赤字になるのが平均的な姿です。使い道を急いで決める必要はありません。収支の不足額、住宅ローンの金利、介護への備えを踏まえ、生活費の半年分程度を預貯金で残したうえで、自分の暮らしに合った使い方を選んでください。
iDeCoも、一時金で受け取るか年金で受け取るかで税金が変わります。会社の退職金と同じ年に受け取ると退職所得控除の枠を分け合うことになるため、退職金とiDeCoを両方受け取るときの一時金と年金の選び方もあわせて確かめておくと、受け取る順番を決めやすくなります。