60歳で定年を迎えて同じ会社に再雇用されると、給料は定年前の6割から7割程度になるケースが多く、パーソル総合研究所の調査では年収が平均44.3%下がっていました。約9割の人が定年前より年収を減らしており、給料が下がることを前提に家計を組み直す必要があります。生活設計の出発点は、提示された条件から手取りを計算し、収入が下がる前に固定費を見直すことです。
月給が50万円だった人が再雇用で30万円になると、毎月の収入は大きく目減りします。住宅ローンの返済が残っている人、子どもの教育費がまだかかる人、親の介護が始まった人にとって、この差はかなり重いものになります。しかも、賃金の低下を補う雇用保険の高年齢雇用継続給付は、2025年4月1日から最大支給率が15%から10%に引き下げられました。一方で、働きながら年金を受け取る人の年金が止まる基準額は、2026年4月に65万円へ引き上げられています。
給料が減る幅、補ってくれる制度の変化、社会保険料と税金の扱い、65歳以降の家計の赤字。この四つを数字で押さえておくと、再雇用の条件を提示されたときに慌てずに済みます。とくに給付金の縮小によって、足りない分を給付金で埋めるという考え方は通用しにくくなりました。これから60歳を迎える人ほど、早めに準備を始めたほうが安全です。
- 再雇用の給料は定年前の6割前後で、平均の減少幅は44.3%
- 再雇用で給料が下がる理由は雇用契約の結び直しにある
- 最高裁は2023年7月20日に「6割を下回る部分は不合理」とした判断を差し戻した
- 高年齢雇用継続給付は2025年4月から最大10%に縮小された
- 在職老齢年金の基準額は2026年4月に51万円から65万円へ上がった
- 再雇用の生活設計は手取りの把握から始める
- 同日得喪の手続きで社会保険料を再雇用直後から下げられる
- 退職金に回すと5年間の税金と社会保険料が約56万円減る
- 60歳から64歳の所定内給与の平均は31万7700円
- 65歳以上の夫婦のみ無職世帯は月4万2434円の赤字
- 厚生年金の平均月額は全体で15万289円
- 年金の繰下げは75歳で84%増、繰上げは60歳で24%減
- 70歳までの就業確保措置を実施する企業は34.8%
- 退職金と年金は受け取る順番で税負担が変わる
- 再雇用の給料についてよくある疑問は法的な保証と給付金の額
- まとめ:再雇用前に手取りの把握と支出の見直しを済ませる
再雇用の給料は定年前の6割前後で、平均の減少幅は44.3%
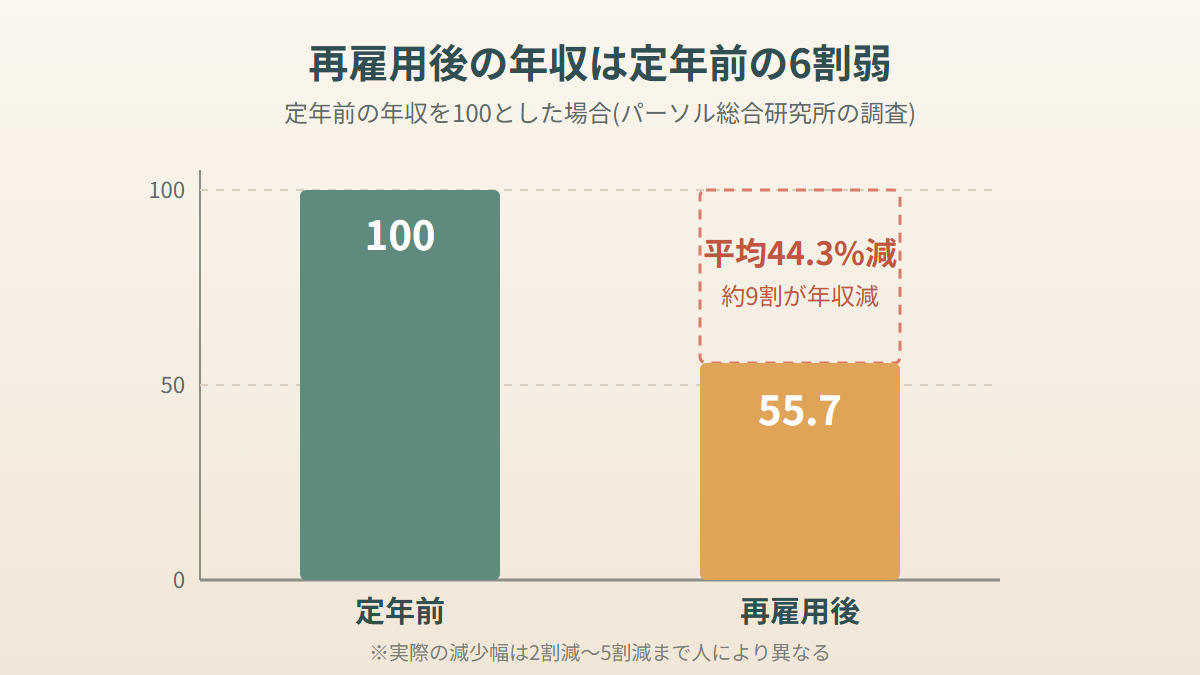
結論として、再雇用後の年収は定年前の6割弱に落ち着く人が多いといえます。パーソル総合研究所の調査(2024年1月の記事)では、再雇用社員の年収は定年前より平均44.3%下がっていました。平均で4割台の減少ですから、残るのは定年前の6割に届かない水準です。
この調査でもう一つ見逃せないのは、約9割の人が定年前より年収を減らしていたという点です。裏を返せば、給料が下がらなかった人はごく少数です。「自分の会社は大丈夫だろう」と考えるより、下がるものとして家計を組んだほうが現実に合っています。
減少幅は2割減から5割減まで開きがある
6割という数字は目安で、実際の減少幅は人によってかなり違います。定年前に正規雇用だった人の定年後の年収は、約21.1%の減少にとどまったという分析もあります。この分析の対象期間は2018年から2023年で、定年年齢が60歳とは限らない点には注意が必要です。
反対に、大きく下がる人も少なくありません。定年後の仕事が定年前と同種の人を対象にした調査では、収入が5割以下に減った人が約49%、6割から7割になった人が約36%でした。同じ仕事を続けているのに、半数近くが半分以下の収入になっているわけです。
| 調査・分析 | 対象 | 結果 |
|---|---|---|
| パーソル総合研究所(2024年1月の記事) | 再雇用社員 | 年収が平均44.3%減、約9割が減少 |
| 正規雇用者の定年後年収の分析 | 2018年から2023年、定年前に正規雇用 | 年収が約21.1%減 |
| 定年前と同種の仕事に就いた人の調査 | 定年後も同種の仕事 | 5割以下が約49%、6割から7割が約36% |
職種、役職、会社の制度によって、減少幅は2割減から5割減まで広がります。自分がどこに入るかは、勤務先の再雇用規程と提示された条件を見ないと分かりません。定年が近づいたら早めに人事部門へ規程を確認しておくと、家計の見直しに使える時間が増えます。
公務員の再雇用区分は月27万9078円で前年より増加
民間だけでなく、公務員の再雇用にも同じ構図があります。人事院の調査(2024年12月報道)では、再雇用区分の係員クラスの平均給与は27万9078円で、前年より増えていました。
賃金センサスを職種別に見ると、50歳代後半と60歳代前半の給与水準の比較では、1割から2割低下しているケースが目立ちます。会社ごとの再雇用の調査に比べると下げ幅は小さめです。統計全体で見ると緩やかな低下でも、同じ会社で再雇用される個人に絞ると大きく下がる人が多い、という読み方ができます。
再雇用で給料が下がる理由は雇用契約の結び直しにある
再雇用で給料が下がる理由は、定年でいったん退職し、新しい雇用契約を結び直す形が一般的だからです。定年前の契約をそのまま延長するのとは違い、条件は一から決め直されます。
結び直しの際には、役職を外れる、労働時間を短くする、責任の範囲を狭める、といった理由で賃金が見直されます。管理職だった人が役職手当を失えば、それだけで月給は大きく変わります。
もう一つの理由は、定年前の賃金に年功的な部分が多く含まれていることです。勤続年数に応じて積み上がった分は、再雇用の賃金表に組み替えられると消えてしまいます。仕事の中身がほとんど変わらないのに給料だけ下がった、と感じる人が多いのは、この組み替えによるものです。
最高裁は2023年7月20日に「6割を下回る部分は不合理」とした判断を差し戻した
仕事が同じなのに給料が6割を下回るのは違法か。この問いに対し、最高裁は違法かどうかの結論を出さず、審理のやり直しを命じました。6割は法律で保証された水準ではない、と理解しておく必要があります。
争われたのは名古屋自動車学校事件です。定年後に嘱託として再雇用された教習指導員が、仕事の内容が変わらないのに基本給や賞与を下げられたとして、差額の支払いを求めました。一審の名古屋地裁は、正職員と比べた基本給の差が、定年時の基本給の60%を下回る部分を不合理と判断しています。二審の名古屋高裁もこの判断を維持しました。
ところが最高裁第1小法廷は2023年7月20日、基本給が60%を下回る部分などを不合理とした原審の判断には、労働契約法20条の解釈適用を誤った違法があるとして、事件を高裁に差し戻しました。地裁と高裁が示した「6割」という線は、最高裁では支持されなかった形です。
長澤運輸事件でも基本給の待遇差は違法とされていない
2018年の長澤運輸事件の最高裁判決でも、基本給の待遇差は違法とは判断されていません。二つの最高裁判断を並べると、再雇用で基本給が大きく下がっても、それだけで違法になるとは限らないことが分かります。
再雇用の条件に納得がいかない場合でも、「6割を下回ったら違法」という前提で交渉するのは危ういといえます。提示された賃金が仕事の内容や責任の範囲と見合っているか、具体的に確認するほうが話は進みやすいでしょう。
高年齢雇用継続給付は2025年4月から最大10%に縮小された
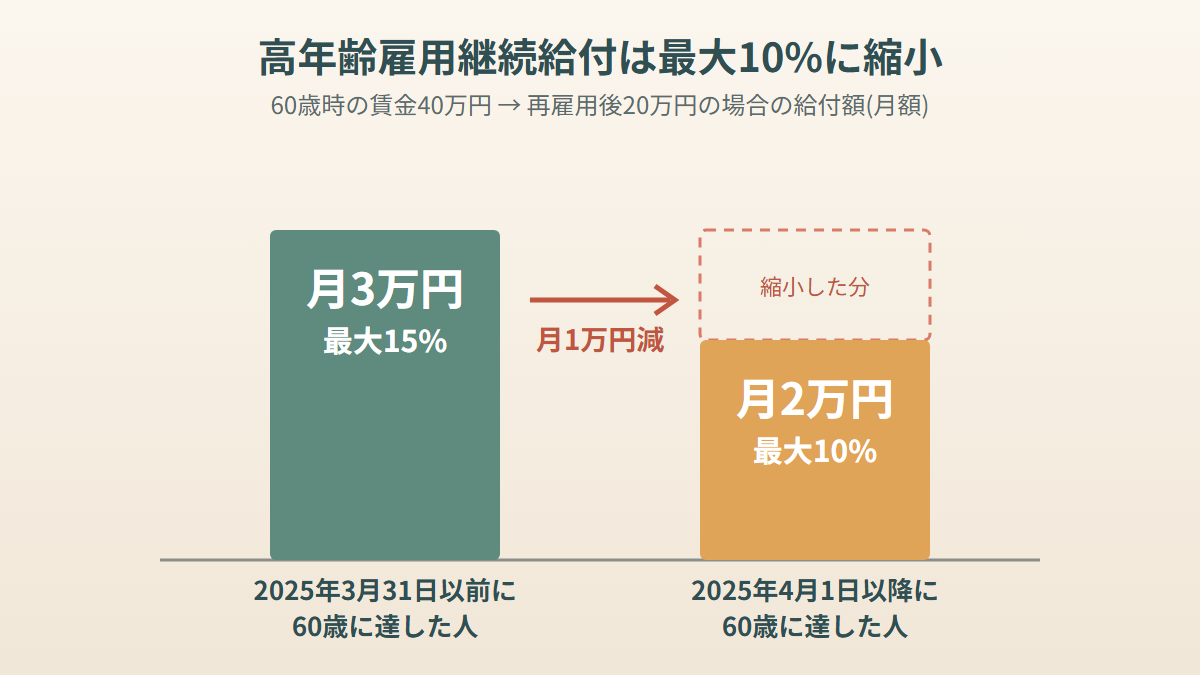
賃金の低下を補う雇用保険の高年齢雇用継続給付は、2025年4月1日から最大支給率が15%から10%に引き下げられました。高年齢雇用継続給付とは、60歳以降に賃金が下がった人に、雇用保険から支給される給付金のことです。
引き下げの対象は、2025年4月1日以降に60歳に達した人です。2025年3月31日以前に60歳に達した人は、従前の支給率のまま受け取れます。誕生日が1日違うだけで支給率が変わるため、自分がどちらに当たるかは生年月日で確認できます。
支給率は60歳時点の賃金の64%以下で上限の10%
支給率は、60歳時点の賃金と比べてどれだけ下がったかで決まります。賃金が60歳時点の64%以下に下がった場合は、上限の10%が適用されます。64%を超え75%未満の間では、下がり方が小さいほど支給率も小さくなります。75%以上の賃金が出ている場合は支給されません。
| 60歳時点と比べた賃金の水準 | 支給率(2025年4月1日以降に60歳に達した人) |
|---|---|
| 64%以下 | 10% |
| 64%超75%未満 | 10%から逓減 |
| 75%以上 | 支給なし |
給料が6割に減る人は64%以下に当たるため、上限の10%が適用される層です。それでも上限そのものが下がったので、受け取れる額は以前より小さくなりました。
40万円から20万円に下がった人の給付は月3万円から月2万円へ
60歳時の賃金が40万円で、その後20万円になった場合の試算では、給付額は2025年3月までの基準で月3万円、4月以降の基準で月2万円です。同じ賃金の下がり方でも、60歳に達した日が2025年4月1日の前か後かで給付額に差が出るため、この差は再雇用の期間中ずっと続きます。
「再雇用で賃金を下げ、足りない分は給付金で補う」という前提は崩れました。受け取れたとしても月数万円程度ですから、生活費の柱にするのは無理があります。これから定年を迎える人は、給付金がなくても回る家計を先に作り、給付金は余裕資金として扱うほうが安全です。
在職老齢年金の基準額は2026年4月に51万円から65万円へ上がった
働きながら年金を受け取る人にとって、2026年4月の改定は追い風でした。在職老齢年金の支給停止の基準額は、2025年度の51万円から、2026年4月に65万円へ引き上げられています。
在職老齢年金とは、働きながら老齢厚生年金を受け取る場合に、賃金と年金の合計額が一定額を超えると年金の一部が支給停止になる仕組みです。65万円は2026年度の数字で、賃金の動きに応じて毎年度改定されます。
支給停止額は(基本月額+総報酬月額相当額-65万円)÷2で決まる
支給停止額は、(基本月額+総報酬月額相当額-65万円)÷2で計算します。基本月額は、加給年金額を除いた報酬比例部分の月額です。総報酬月額相当額は、標準報酬月額と年間賞与の12分の1を足した額を指します。
減額されるのは老齢厚生年金だけで、老齢基礎年金は全額受け取れます。基準額を超えたとしても、年金がすべて止まるわけではありません。
たとえば賃金月額46万円、老齢厚生年金10万円の人を考えます。2025年度の基準なら(46万円+10万円-51万円)÷2で、2万5000円が停止されていました。2026年度の基準では合計が65万円に届かないため、全額が支給される試算です。
再雇用で給料が下がった人の多くは、この基準額にそもそも届きません。年金が停止されるケースは少なくなっているので、「働くと年金が減るから勤務を控える」と考える必要は薄れています。
再雇用の生活設計は手取りの把握から始める
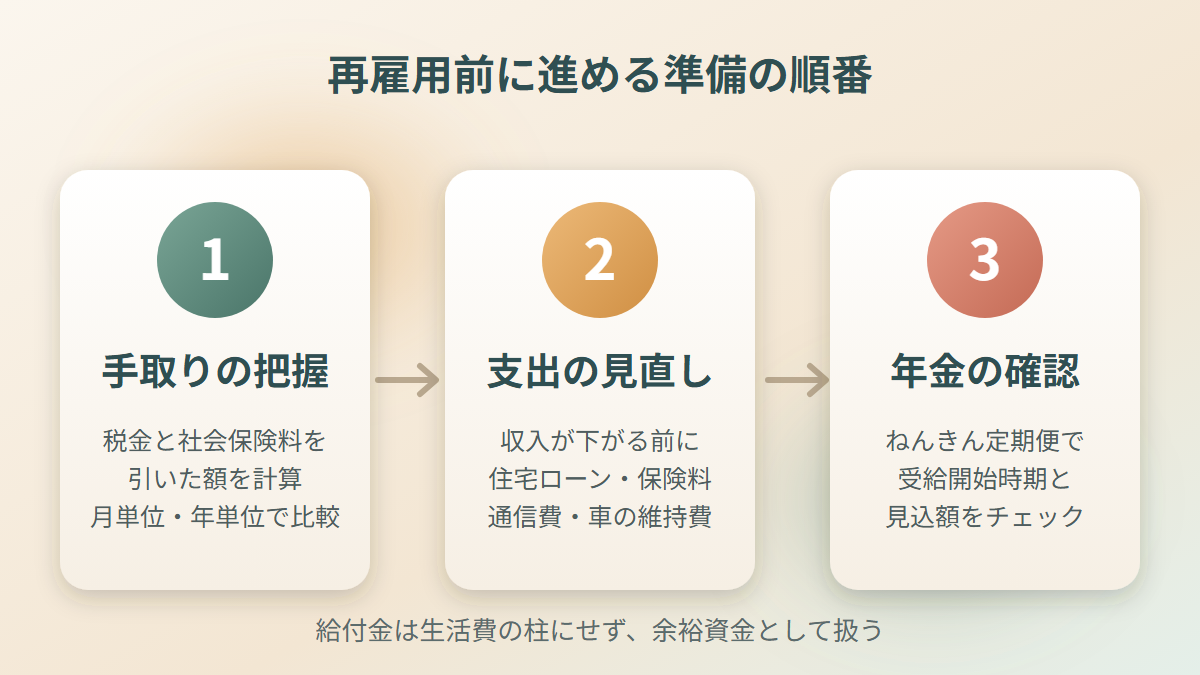
生活設計の第一歩は、再雇用後の手取りを把握することです。額面の月給だけを見て家計を組むと、税金と社会保険料の分だけ毎月足りなくなります。
提示された月給や賞与から、所得税、住民税、社会保険料を引いた手取りを計算し、定年前の手取りと並べてみてください。いくら減るのかを月単位と年単位の両方で書き出すと、削るべき支出の大きさが見えます。賞与が大きく減る人は、月給より年単位の差のほうが大きくなりがちです。
支出の見直しは収入が下がる前に済ませる
固定費の点検は、収入が下がる前に済ませておくのが理想です。住宅ローン、保険料、通信費、車の維持費など、毎月決まって出ていくお金を整理しておくと、収入が減ってからの負担が軽くなります。
収入が下がってから見直すと、赤字が出ている月に貯蓄を取り崩しながら作業することになります。定年前の高い給料が入っているうちに固定費を下げておけば、その差額をそのまま貯蓄に回せます。順番を逆にしないことが大切です。
年金の受給開始時期と給付金の扱いを確認する
老齢年金の受給開始時期や見込額は、ねんきん定期便や日本年金機構のサービスで確認できます。再雇用の期間と年金の受け取りがどう重なるのか、時系列で並べておくと安心です。
給付金は、生活費の柱に組み込まないでください。高年齢雇用継続給付は縮小されており、受け取れたとしても月数万円程度です。手取り、支出、年金の三つで家計が回ることを確認し、給付金はその外側に置いておくのが無理のない設計です。
年金の見込み額や受け取り開始の時期は、年金事務所や街角の年金相談センターで無料で確認できます。ほかの相談先は老後の心配を目的別に相談できる無料窓口にまとめました。
同日得喪の手続きで社会保険料を再雇用直後から下げられる
再雇用で給料が下がった人は、同日得喪の手続きを勤務先に依頼すると、社会保険料をすぐに下げられます。同日得喪とは、60歳以上で退職後に継続して再雇用される人について、使用関係がいったん中断したものとみなし、事業主が被保険者資格喪失届と資格取得届を同時に提出して、標準報酬月額を見直す手続きです。
この手続きが必要な理由は、標準報酬月額の改定のタイミングにあります。標準報酬月額は通常、給与が変わってから数か月後に改定されます。その間は、給料が下がったのに、定年前の高い水準で保険料を払い続けることになります。
給料が大きく下がる人ほど、手取りへの影響は大きくなります。月給50万円から30万円に下がる人が数か月間、50万円の水準で保険料を払い続けると、手取りはかなり目減りします。手続きをするのは事業主なので、再雇用が決まった段階で人事部門に依頼しておきましょう。
退職金に回すと5年間の税金と社会保険料が約56万円減る
給料の一部を退職金として受け取ると、税金と社会保険料の負担を抑えられる場合があります。マネーフォワードが紹介した試算では、60歳から65歳までの5年間、月給30万円(年収360万円)で働いた場合と、月給25万円(年収300万円)で働き、毎月5万円を退職金に回した場合を比べています。後者は、5年間の税金と社会保険料の合計が約56万円少なくなりました。
| 受け取り方 | 月給 | 年収 | 5年間の税金と社会保険料 |
|---|---|---|---|
| 給与として全額受け取る | 30万円 | 360万円 | 基準 |
| 毎月5万円を退職金に回す | 25万円 | 300万円 | 約56万円少ない |
受け取る総額が同じでも、給与として受け取るか退職金として受け取るかで負担が変わるわけです。ただし、会社の制度によって選べるかどうかは異なります。再雇用の条件を話し合う際に、人事部門へ確認しておく価値はあります。
60歳から64歳の所定内給与の平均は31万7700円
再雇用で提示された月給が高いのか低いのかを判断するには、同じ年代の相場と比べるのが早道です。厚生労働省の賃金構造基本統計調査を引用した2026年4月更新のデータでは、60歳から64歳の男女計の所定内給与は31万7700円でした。所定内給与とは、残業代や休日出勤手当などを除いた、毎月決まって支払われる給与のことです。
月給50万円の人が30万円を提示された場合、この相場をやや下回る水準です。相場より大きく低いなら、仕事の内容や責任の範囲と見合っているかを会社と話し合う材料になります。逆に相場並みであれば、交渉より家計の見直しに時間を使ったほうが手取りへの効果は大きいでしょう。
65歳以上の夫婦のみ無職世帯は月4万2434円の赤字
再雇用が終わったあとの家計は、毎月赤字になりやすいのが実情です。総務省の家計調査(2025年平均)では、夫婦のみの65歳以上無職世帯の実収入は月25万4395円で、その約9割が年金などの社会保障給付でした。
| 項目 | 月額 |
|---|---|
| 実収入 | 25万4395円 |
| 消費支出 | 26万3979円 |
| 非消費支出 | 3万2850円 |
| 赤字 | 4万2434円 |
消費支出は26万3979円、税金や社会保険料などの非消費支出は3万2850円で、1か月あたりの赤字は4万2434円です。毎月4万円強が足りず、その分を貯蓄の取り崩しで埋めて生活している計算になります。
65歳以上の無職世帯の貯蓄は2494万円で前年から減少
2025年の二人以上世帯の貯蓄現在高は2059万円で、これまでで最も多い額でした。世帯主が65歳以上の無職世帯では2494万円と平均より多いものの、前年から減っています。毎月の赤字を貯蓄で埋めている様子が、この減少にも表れています。
再雇用の期間は、賃金と年金の両方で家計を支えられる時期です。この期間に貯蓄を取り崩さずに済めば、65歳以降の赤字に耐えられる期間が長くなります。再雇用中の家計が黒字か赤字かで、その後の余裕が決まると考えてください。
厚生年金の平均月額は全体で15万289円
65歳以降の家計を試算するには、年金の平均額を知っておくと目安になります。厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」では、厚生年金(国民年金部分を含む)の平均年金月額は全体で15万289円でした。
| 区分 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 厚生年金(国民年金部分を含む) | 15万289円 | 16万9967円 | 11万1413円 |
| 国民年金 | 5万9310円 | 6万1595円 | 5万7582円 |
これらは60歳以上の全受給権者を対象にした平均値です。65歳から69歳に限ると、厚生年金は14万円台から15万円台の水準になります。厚生年金では男性と女性の平均額に開きがあるため、夫婦の年金を合算して試算するときには押さえておきたいところです。
自分の年金額は、加入期間や在職中の給料によって大きく違います。平均はあくまで目安なので、ねんきん定期便で見込額を確認し、再雇用中の収入と合わせて65歳以降の月々の収支を試算しておきましょう。
夫婦とも会社員として働いてきた共働きの世帯なら、2人分を合わせた年金の目安は共働きの夫婦の老後の年金の試算で年収別に確認できます。
年金の繰下げは75歳で84%増、繰上げは60歳で24%減
老齢年金は、65歳より遅く受け取る繰下げと、早く受け取る繰上げを選べます。再雇用で収入がある間は、受け取り時期を動かすことも生活設計の選択肢に入ります。
繰下げでは、1か月遅らせるごとに0.7%増額され、75歳0か月まで繰り下げると84%増えます。対象は1952年4月2日以降生まれの人で、それより前に生まれた人の上限は70歳です。増額率は、受給権が発生した月から繰下げを申し出る前月までの月数に0.007を掛けて求めます。
繰上げでは、1か月早めるごとに0.4%減額されます。これは1962年4月2日以降生まれの人の率で、1962年4月1日以前に生まれた人は0.5%です。60歳まで繰り上げると、減額は最大24%になります。
| 受け取り方 | 1か月あたりの増減 | 最大の増減 |
|---|---|---|
| 繰下げ(1952年4月2日以降生まれ) | 0.7%増 | 75歳0か月で84%増 |
| 繰上げ(1962年4月2日以降生まれ) | 0.4%減 | 60歳で24%減 |
| 繰上げ(1962年4月1日以前生まれ) | 0.5%減 | 上記より大きい減額 |
どちらを選んでも、受給を始めたあとは増減額率が生涯変わりません。厚生労働省は、65歳時点の平均余命まで生きた場合の受給総額がおおむね同じになるよう制度を設計しています。
84%増は、受給率が184%になるという意味です。年金が増えれば税金や社会保険料の負担も増えるため、手取りがそのまま84%増えるわけではありません。額面の増え方だけで判断しないことが大切です。
再雇用中に繰下げを選ぶなら生活費を賃金と貯蓄でまかなえるかが前提
再雇用で働いて収入がある間は、年金の繰下げを選び、将来の年金額を増やすという考え方があります。給料が6割に減っても家計が回る人なら、検討する価値は十分にあります。
ただし、繰下げ中は年金を受け取れません。その間の生活費を賃金と貯蓄でまかなえることが前提です。再雇用中の家計がすでに赤字なのに繰下げを選ぶと、貯蓄の取り崩しが早まり、65歳以降の赤字に備える余力が減ってしまいます。
70歳までの就業確保措置を実施する企業は34.8%
65歳を過ぎても同じ会社で働ける可能性は、年々高まっています。令和7年(2025年6月1日時点)の高年齢者雇用状況等報告では、70歳までの就業確保措置を実施済みの企業は34.8%で、前年から2.9ポイント増えました。2021年調査の25.6%からは、約9ポイント上昇しています。
高年齢者雇用安定法では、65歳までの雇用確保措置が企業の義務で、70歳までの就業確保措置は努力義務です。65歳までの雇用確保措置を実施済みの企業は99.9%で、ほぼすべての企業が対応しています。実施企業の多くは継続雇用制度を導入しており、定年制の廃止や定年の引き上げは少数にとどまります。
都道府県別では、秋田が39.7%、福井が39.0%、石川が34.1%でした。再雇用の期間を65歳までと決めつけず、65歳以降の働き方の選択肢を会社に確認しておくとよいでしょう。働ける期間が延びれば、年金の繰下げや貯蓄の温存といった選択肢も取りやすくなります。
退職金と年金は受け取る順番で税負担が変わる
退職金や個人向けの年金資産を受け取る人は、受け取り方と時期によって税金が変わります。退職金や企業年金、iDeCoの一時金は、退職所得控除の対象です。退職所得控除とは、退職金などから一定額を差し引いて課税対象を小さくする仕組みのことです。
手取りを増やすには、節税効果の高い退職所得控除を使い切ることが大切で、受け取り時期をずらす方法もあります。65歳以降に支給される再雇用後の退職金も、退職所得として扱われます。
一方、公的年金やiDeCoを分割で受け取る場合は、公的年金等控除の対象になります。毎年受け取る公的年金等の合計額が、65歳未満なら60万円以内、65歳以上なら110万円以内であれば、公的年金等控除により税金がかかりません。
| 受け取り方 | 対象となる控除 | 税金がかからない目安 |
|---|---|---|
| 退職金、企業年金やiDeCoの一時金 | 退職所得控除 | 控除の枠内 |
| 公的年金、iDeCoの分割受け取り | 公的年金等控除 | 65歳未満は年60万円以内、65歳以上は年110万円以内 |
複数の受け取り時期が重なると税負担が増えるため、一時金と年金形式のどちらをいつ受け取るか、順番をあらかじめ決めておくと有利です。
iDeCoとNISAを再雇用後に使う際の注意
再雇用後にiDeCoの掛金を積み立てる場合は、企業型の確定拠出年金があるかどうかで上限額が変わります。具体的な金額は制度改正の影響を受けるため、加入先の金融機関や最新の公的な案内で確認してください。
NISAは運用益が非課税になる制度で、退職金の受け皿としても使われます。ただし年間の投資上限があるため、受け取った退職金を一括で投入することはできません。何年かに分けて入れる前提で、残りの置き場所も決めておく必要があります。
再雇用の給料についてよくある疑問は法的な保証と給付金の額
給料が6割を下回ったら会社に差額を請求できるのか、という疑問を持つ人は多いでしょう。名古屋自動車学校事件で、最高裁は2023年7月20日に「60%を下回る部分は不合理」とした判断を差し戻しており、6割が法的に保証されているわけではありません。
給付金でどのくらい補えるのかという疑問には、2025年4月1日以降に60歳に達した人の上限は10%、と答えられます。60歳時の賃金が40万円から20万円に下がった試算で、給付は月2万円です。
年金が止まるのではないかと心配する人もいますが、2026年4月から支給停止の基準額は65万円です。賃金と老齢厚生年金の合計がこの額を超えない限り、年金は全額受け取れます。再雇用で給料が下がった人の多くは、この基準に届きません。
まとめ:再雇用前に手取りの把握と支出の見直しを済ませる
定年後の再雇用では、給料が定年前の6割から7割程度になることが多く、パーソル総合研究所の調査では平均で44.3%の減少でした。減少幅は2割減から5割減まで開きがあり、6割は法律で保証された水準でもありません。
賃金の低下を補う高年齢雇用継続給付は、2025年4月1日から最大10%に縮小されました。在職老齢年金の基準額は2026年4月に65万円へ引き上げられ、働きながら年金を受け取りやすくなっています。
制度の変化を踏まえると、準備の順番は手取りの把握、支出の見直し、年金の確認です。同日得喪の手続きで社会保険料を早めに下げ、再雇用中は貯蓄を取り崩さない家計を目指してください。65歳以上の夫婦のみ無職世帯では毎月4万2434円の赤字が出ているので、再雇用の数年間にどれだけ貯蓄を残せるかが、その後の暮らしの余裕を左右します。
再雇用が終わったあとの毎月の赤字を、支出の内訳ごとにもう少し詳しく知りたい人は、夫婦の老後の生活費が年金だけでどれくらい足りないかを整理した記事も参考にしてください。
再雇用を選ばずに60歳で仕事を辞める場合は、退職して収入がゼロになる期間の生活費と使える制度をまとめた記事で、必要な金額と手続きの期限を確かめておいてください。