50代で住宅ローンの繰り上げ返済を考えているなら、先に手元の現金を老後資金として確保し、返済に回すのは余った分だけにしてください。繰り上げ返済に使ったお金は、あとから引き出せません。60代以降は収入が年金中心になるため、50代で減らした貯蓄を取り戻す手段はほとんど残っていないのです。
ボーナスや退職金が入るたびに「早く返せば利息が減る」と考える人は多いでしょう。計算のうえでは正しい話です。ただ、50代は子どもの教育費の終盤、親の介護、自分の老後準備が一度に重なる年代でもあります。利息を減らした代わりに、車の買い替えや入院のときに使える現金が足りなくなれば、家計にとっては損になります。
一方で、2026年6月に日本銀行が政策金利を1%程度へ引き上げ、変動金利も上がり始めました。返済を残す不安が以前より大きくなったのも本当です。この記事では、50代以上の利用者の調査結果や老後の家計収支、退職金の平均額、住宅ローン控除の延長、金利上昇の影響を具体的な数字で確認したうえで、繰り上げ返済をしない方がいい人と、検討してよい人の境目をはっきりさせます。退職金の一部だけを返済に回す方法や、新NISAとの比べ方、借り換えの目安もあわせて扱います。
- 50代以上の住宅ローン利用者の47.0%は、退職金を繰り上げ返済に充てない
- 50代で使った貯蓄は、60代以降には取り戻せない
- 老後の家計は毎月約3万4,058円の赤字になる
- 定年退職金の平均は1,878万円で、一括返済の前提は崩れている
- 住宅ローン控除の期間中は、繰り上げ返済で控除額が減る
- 期間短縮型と返済額軽減型は、退職前に完済できるかで選ぶ
- 2026年6月の利上げで、繰り上げ返済による利息軽減は大きくなった
- 退職金で返した人と残した人の差は、現金の残り方で決まった
- 繰り上げ返済を急がない方がいい人と、検討してよい人の条件
- 新NISAで運用するか繰り上げ返済か、ローン金利1%前後が分かれ目
- 借り換えの目安は、金利差1%以上、残り期間10年以上、残高1,000万円以上
- 完済時年齢は、65歳から70歳までを目標にする
- 一部繰り上げ返済の手数料は、主要なネット銀行なら無料の例が多い
- 住宅ローンを完済しても、固定資産税と修繕費は残る
- 50代の繰り上げ返済でよくある疑問への答え
- 50代の繰り上げ返済は、手元資金を残したうえで余裕資金の範囲で行う
50代以上の住宅ローン利用者の47.0%は、退職金を繰り上げ返済に充てない
50代以上で住宅ローンを返している人の多くは、退職金を返済に回さず、手元に残す道を選んでいます。リクルートが50代以上の住宅ローン利用者に、退職金を繰り上げ返済に充てたいか、または充てたかを尋ねたところ、「充てたい・充てた」は24.1%にとどまりました。「充てない」と答えた人は47.0%で、返済に使わない人が使う人の約2倍にのぼります。
この差の背景にあるのは、老後の生活費、医療費、介護への不安です。ローンの残高を減らす安心よりも、まとまった現金を持っている安心のほうを、多くの50代が優先しています。
数字だけを見ると「みんな返していないなら自分も」と流されそうになりますが、大事なのは理由のほうです。退職金を返済に使わない人は、利息の損得ではなく、老後に現金が足りなくなる事態を避けたいと判断しています。この判断軸は、あなたの家計にもそのまま当てはまります。
50代で使った貯蓄は、60代以降には取り戻せない
50代の繰り上げ返済でいちばん重いのは、現金が「戻せない」点です。住宅ローンは返済額が決まっている借金ですが、手元資金は何にでも使えるお金です。いったんローンの元本に入れたお金は、急な出費があっても引き出せません。
貯蓄は、安定した給与収入がある現役の間にしかできません。60代以降は収入が年金中心に変わるので、50代で減らした貯蓄を埋め直すのは難しくなります。ファイナンシャルプランナーの多くが「50歳代は繰り上げ返済よりも貯蓄を優先すべき」と勧めるのは、この時間の制約があるからです。
もう一つの理由は、年齢とともに新しい借入が難しくなることです。繰り上げ返済で現金を使い切ったあとで、修繕費や介護費のために改めてお金を借りようとしても、年齢が上がるほど審査は厳しくなります。返したお金を借り直せばいい、という考えは50代では通用しにくいのです。
50代以降は、まとまった出費が予想外に発生しやすい
50代から先は、車の買い替え、住宅の修繕、親や自分の介護、医療費、親族の冠婚葬祭など、時期も金額も読みにくい支出が増えます。繰り上げ返済で利息を減らせても、こうした出費に対応できる現金がなければ、家計は回りません。
支出の予測が立てにくくなること自体が、老後に家計が行き詰まる原因の一つです。ローンを早く返すことに意識が向きすぎて、突発的な支出に備える現金が不足する状態は、50代のうちに避けておく必要があります。
老後の家計は毎月約3万4,058円の赤字になる
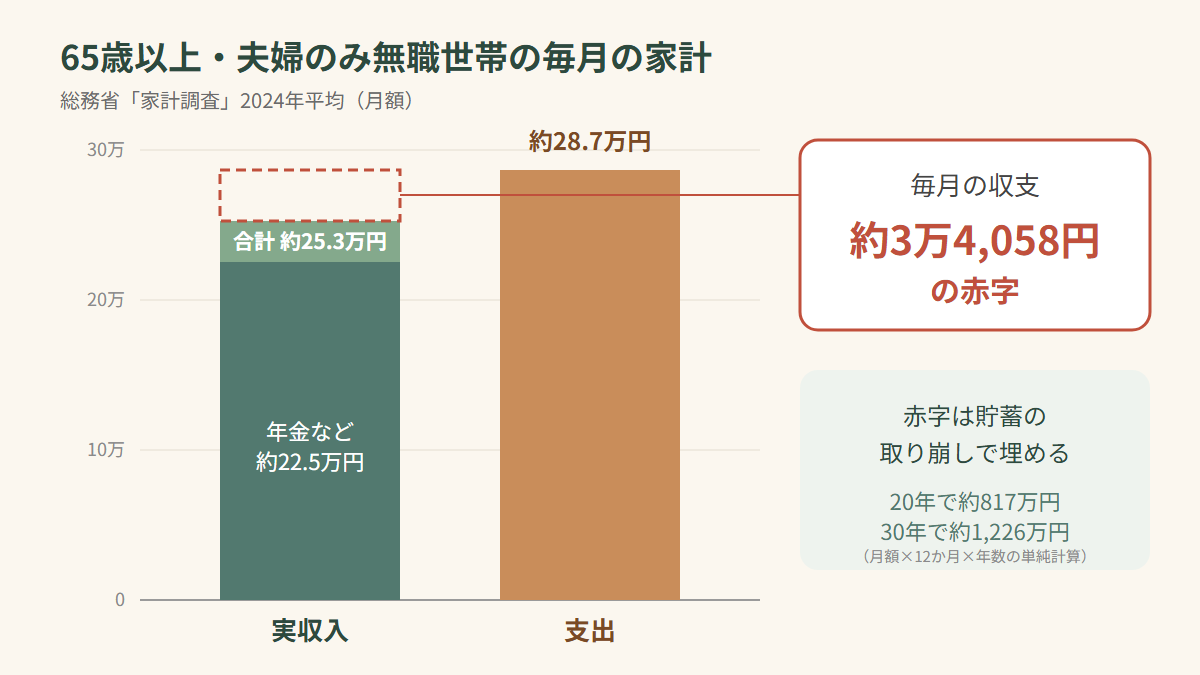
老後の家計は、年金だけでは毎月赤字になります。総務省の家計調査(2024年平均)で、65歳以上の夫婦のみの無職世帯を見ると、毎月の実収入は約25万2,818円で、そのうち約22万5,182円が年金などの社会保障給付でした。これに対して毎月の支出は約28万6,877円で、収支は約3万4,058円の赤字です。
| 項目 | 月額 |
|---|---|
| 実収入 | 約25万2,818円 |
| うち社会保障給付(年金など) | 約22万5,182円 |
| 支出 | 約28万6,877円 |
| 収支 | 約3万4,058円の赤字 |
この赤字は、貯蓄を取り崩して埋めるしかありません。老後の生活が20年、30年と続けば、取り崩す総額はそれだけ大きくなります。50代で繰り上げ返済に貯蓄を回すと、この取り崩しの原資を自分で削ることになるわけです。
65歳以上の無職世帯の平均貯蓄は2,494万円で、6年ぶりに減少した
2026年5月に公表された家計調査(貯蓄・負債編)の2025年版で、二人以上世帯の平均貯蓄は2,059万円となりました。比較できる2002年以降で初めて2,000万円を超え、過去の記録を上回っています。
ところが、世帯主が65歳以上の無職世帯に絞ると、平均貯蓄は2,494万円で、前年の2,560万円から減りました。減少は6年ぶりです。収入が年金中心になった世帯では、貯蓄が取り崩されている様子が数字にも出ています。
平均値は、一部の高額な貯蓄を持つ世帯に引き上げられるため、実態より高く出ます。「平均で2,000万円以上あるなら自分も大丈夫」と考えるのは危険です。自分の家計の数字で確かめるしかありません。
100歳まで生きる前提なら、不足額は約1,590万円になる
夫婦の無職世帯の不足額を年間約45万円と見積もり、100歳まで生きる前提で計算すると、必要な金額は約1,590万円になるという試算があります。この試算は、使った年のデータや前提によって結果が変わります。よく話題になる「老後2,000万円」という数字も、あくまで目安です。
ニッセイ基礎研究所は、平均余命ぶんの資金を用意していても、約半数の人は資金が尽きたあとも生活が続くとしています。平均余命まで生きる前提で準備すると、2人に1人は途中でお金が足りなくなる計算です。老後資金は平均ではなく、長生きした場合を基準に見積もってください。
繰り上げ返済で現金を減らせば、この長生きへの備えそのものが小さくなります。利息が減るメリットと比べるべき相手は、ここです。
ゆとりある老後生活費は月額39.1万円
生命保険文化センターの調査(2025年度)では、「ゆとりある老後生活費」の平均は月額39.1万円でした。最低限の日常生活費に、旅行や趣味を楽しむ余裕を加えた金額です。
この金額と、公的年金などの収入との差が、貯蓄から取り崩す額になります。先ほどの家計調査の実収入は約25万2,818円でしたから、ゆとりのある暮らしを望むほど、取り崩す額は大きくなります。繰り上げ返済で貯蓄を減らす前に、自分たちがどんな老後を送りたいのか、そのためにいくら必要なのかを先に試算しておきましょう。
定年退職金の平均は1,878万円で、一括返済の前提は崩れている
「退職金で一括返済すればいい」という計画は、以前ほど当てになりません。厚生労働省の「令和5年賃金事情等総合調査」で、定年退職金の平均は1,878万円でした。2003年の大卒入社者の平均2,499万円と比べると、約700万円少なくなっています。
減った背景には、退職金制度を持つ企業の割合の低下や、成果主義の広がりがあります。退職金は老後資金の中心になるお金です。その全額を住宅ローンの返済に充てれば、先ほど見た毎月の赤字を埋める原資が大きく減ります。
住宅ローンを組んだ当時に「最後は退職金で返す」と考えていた人ほど、今の自分の退職金見込み額を会社の制度で確認してください。ローンを組んだ当時に思い描いていた額に届かないこともあります。
住宅ローン控除の期間中は、繰り上げ返済で控除額が減る
控除期間が残っている人は、繰り上げ返済で損をする場合があります。住宅ローン控除とは、年末時点のローン残高に控除率(一般に0.7%)をかけた金額を、所得税などから差し引く制度のことです。控除額は年末の残高に連動するので、控除期間中に残高を減らせば、その分だけ控除額も小さくなります。
ローン金利が低い場合、繰り上げ返済で減る利息よりも、減ってしまう控除額のほうが大きくなるケースがあるのです。
判断するときは、金利、控除率、残高、残りの控除年数の4つを並べ、繰り上げ返済で減る利息と、減る控除額を比べてください。一般に、繰り上げ返済は早いほど利息の軽減効果が大きくなりますが、控除期間が終わってから返したほうが有利になるケースもあります。
2026年の税制改正で、住宅ローン控除は2030年末まで延長された
2026年の税制改正で、住宅ローン控除は2025年末の期限から5年間延長され、2030年末まで利用できるようになりました。省エネ基準に適合する既存住宅では、控除期間が10年から13年に延びています。
ただし、建築確認や登記簿上の建築日付によっては、従来どおり借入限度額2,000万円、控除期間10年の扱いになる場合があります。自分の住宅がどの区分に当たるのかで、繰り上げ返済の有利不利も変わるので、事前に確認しておきましょう。
期間短縮型と返済額軽減型は、退職前に完済できるかで選ぶ
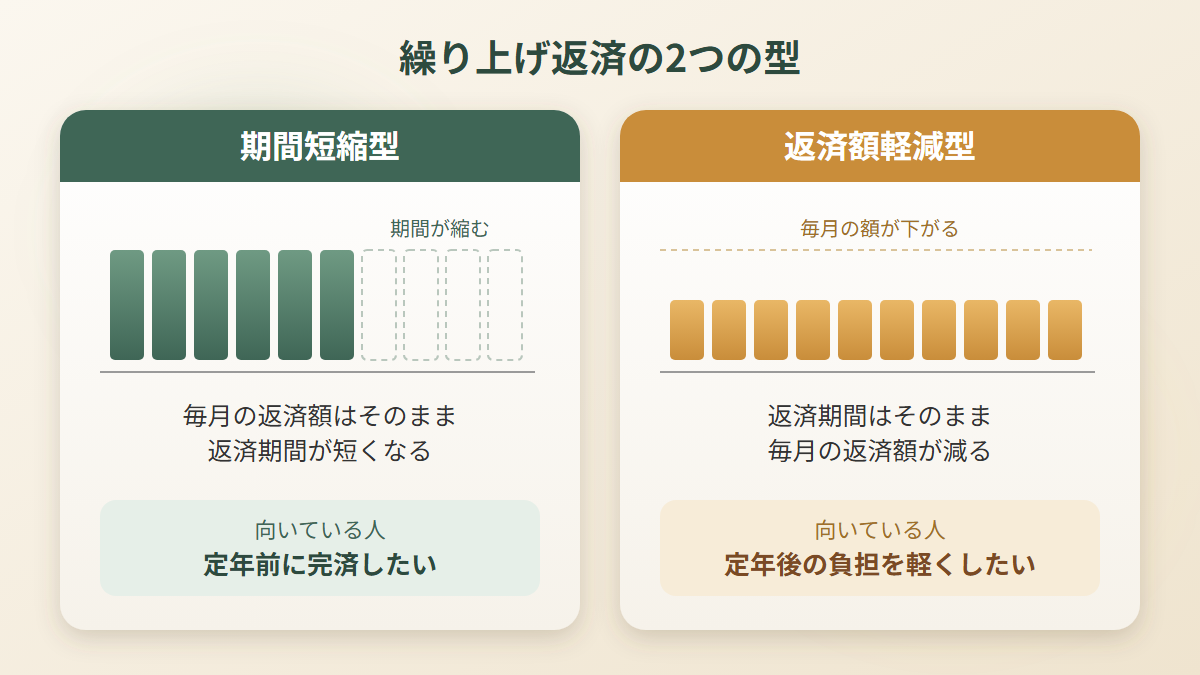
繰り上げ返済を実行するなら、50代は「退職前に完済できるか」で型を選ぶのが筋です。繰り上げ返済には大きく2つの型があります。期間短縮型は、毎月の返済額を変えずに返済期間を短くする方法です。返済額軽減型は、返済期間を変えずに毎月の返済額を減らす方法を指します。
| 型 | 仕組み | 向いている50代 |
|---|---|---|
| 期間短縮型 | 毎月の返済額はそのままで、返済期間を短くする | 定年退職前の完済を目指す人 |
| 返済額軽減型 | 返済期間はそのままで、毎月の返済額を減らす | 定年後の収入減に備えて、毎月の負担を軽くしたい人 |
利息の軽減効果が大きいのは期間短縮型です。効果をすぐに実感しやすいのは、毎月の支払いが減る返済額軽減型でしょう。
50代で残高が2,500万円程度の場合、繰り上げ返済の金額によっては定年退職前の完済も見えてきます。退職前の完済を目標にするなら期間短縮型が候補です。反対に、定年後に収入が減ることを前提に、毎月の返済負担を軽くしておきたいなら、返済額軽減型のほうが家計の安心につながる場合があります。どちらの型でも手数料は金融機関や商品によって違うので、申し込む前に確認してください。
2026年6月の利上げで、繰り上げ返済による利息軽減は大きくなった
金利が上がった今は、繰り上げ返済の価値が以前より高まっています。日本銀行は2026年6月16日の金融政策決定会合で、政策金利を1%程度へ引き上げる追加利上げを決めました。約31年ぶりの水準です。
これを受けて、変動金利は15年ぶりに1%の大台を超える動きになりました。固定金利のうち10年固定は長期金利に連動しやすく、2026年1月適用分で3メガバンクがそろって引き上げています。9月時点でも、上位の商品はいずれも前月から金利が上がりました。
今後について、あるアナリストは、政策金利が1%から1.5%程度まで上がる可能性を踏まえ、変動型の金利がさらに0.5から1ポイント程度上がると見ておいたほうがよいとしています。これは一人の専門家の見方で、確定した将来ではありません。
金利が上がれば、繰り上げ返済で減らせる利息も大きくなります。だからといって、手元資金を使い切ってまで返す理由にはなりません。金利上昇への備えと、老後資金の確保は、片方だけでは家計を守れないからです。金利が上がった分を繰り上げ返済で抑えるとしても、生活防衛資金と老後資金を残したうえで、余った範囲で行うのが前提になります。
退職金で返した人と残した人の差は、現金の残り方で決まった
60歳前後での一括返済をめぐる事例を見ると、うまくいったかどうかは、返済後に現金がどれだけ残ったかで分かれています。
70歳まで返済が続く60歳男性は、計画の組み直しを迫られた
70歳まで返済が続くローンを抱え、退職金での一括返済を想定していた60歳の男性は、定年後の現実を前に、返済計画を組み直すことになりました。退職金で一括返済をしたあとに生活費や手元資金が足りなくなる危うさについて、ファイナンシャルプランナーは、繰り上げ返済で現金が枯渇すると、いざというときに困窮するおそれがあると警告しています。
返済を見送った70歳男性は、妻の入院で現金に助けられた
退職金約1,000万円のうち、繰り上げ返済を見送って手元資金を残した70歳の男性は、妻が入院したときに、その判断がよかったと振り返っています。入院や介護は、いつ起こるか分かりません。現金が手元にあれば、慌てずに対応できます。この事例は、50代の判断にもそのまま当てはまる話です。
2,000万円あっても返さなかった62歳男性は、完済が79歳になった
反対に、繰り上げ返済をしなかったことを後悔した例もあります。62歳の男性は、退職金が約2,000万円あったにもかかわらず一括返済をせず、完済は79歳になる見通しとなりました。金利の上昇も重なり、70歳を過ぎても返済が続くことへの精神的な負担が大きいと語っています。
この3人を並べると、判断の分かれ目が見えます。現金が足りない人が返せば生活が苦しくなり、現金に余裕がある人が返さなければ長い返済の重さを背負います。繰り上げ返済をしない方がいいかどうかは、手元にいくら残るかで決まる、というのがこの記事の結論です。
繰り上げ返済を急がない方がいい人と、検討してよい人の条件
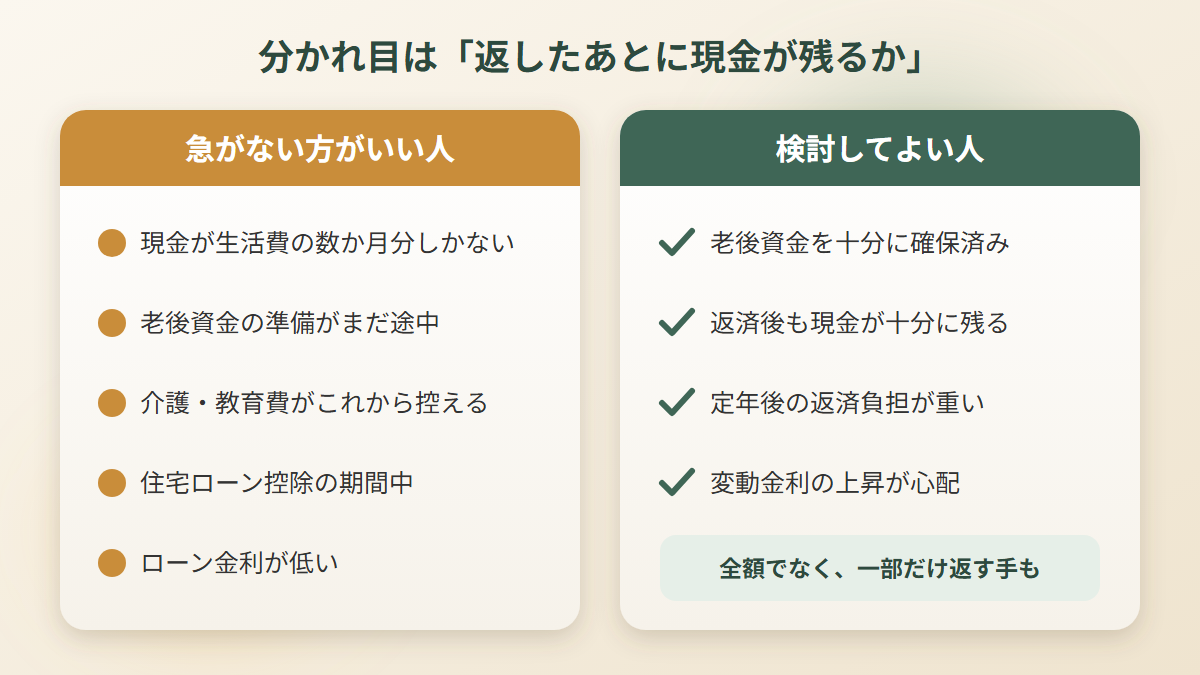
50代で繰り上げ返済を急がない方がいいのは、手元の現金に余裕がない人です。逆に、老後資金を確保し終えた人なら、前向きに検討してかまいません。条件を表にまとめます。
| 繰り上げ返済を急がない方がいい人 | 繰り上げ返済を検討してよい人 |
|---|---|
| 手元の現金が生活費の数か月分程度しかない | 生活防衛資金や老後の資金をすでに十分確保している |
| 老後資金の準備がまだ十分に進んでいない | 退職金が大きく、返済後も現金が十分に残る |
| 親の介護や子どもの教育費の出費がこれから控えている | 定年後の収入に対して、ローンの返済負担が重い |
| 住宅ローン控除の期間中で、控除額が大きい | 金利上昇局面で、変動金利の返済額の増加が心配 |
| ローン金利が低く、利息の軽減効果が小さい |
左の列に一つでも当てはまるなら、繰り上げ返済は後回しにしてください。特に、手元の現金が生活費の数か月分しかない状態で返済に回すのは、どの条件よりも危険です。
右の列に当てはまる人でも、全額を返済に回す必要はありません。後で触れる「退職金の一部だけを返済に回す方法」が、多くの50代にとって現実的な落としどころになります。
新NISAで運用するか繰り上げ返済か、ローン金利1%前後が分かれ目
ローンを返さずに新NISAで運用したほうが得だという意見を耳にすることがあります。この比較は、住宅ローンの金利と、運用で期待できる利回りの差で決まります。
繰り上げ返済は、元本を減らすことで以後の利息を確実に減らせる方法です。リスクなしで利息の負担を抑えられ、返済期間の短縮や、定年までに完済できる安心も得られます。運用は、利回りがローン金利を上回れば有利になります。たとえばローン金利が1.5%で、年5%の運用ができたと仮定すると、計算上は運用益が利息を上回ります。ただし5%という利回りは仮定の数字で、保証はありません。元本割れのリスクもあります。
金利が0.5%から1%程度の変動金利で借りていて、新NISAをまだ使っていない人は、長期的には投資を優先したほうが有利になりうるという解説があります。一方で、金利が1%程度なら繰り上げ返済のほうが有利という試算もあり、ちょうど1%前後が判断の分かれ目になっています。2026年の利上げで変動金利が1%を超えてきた今は、繰り上げ返済の側に傾きやすい局面です。
50代にとって見落とせないのは、運用に回すお金の「使う時期」です。NISAは50代から始めても遅くないとされますが、数年以内に使う予定のお金は株式に入れず、預金に残して運用資金と分けておくのが基本です。定年が近いと、値下がりしたときに取り崩せないという問題が重くなるからです。
繰り上げ返済は「確実なリターン」、運用は「リスクのある期待リターン」です。残りの返済期間、退職金や老後資金の見通し、値動きに耐えられるかどうかを踏まえ、手元資金を確保したうえで、余裕の範囲でどちらかを選んでください。
借り換えの目安は、金利差1%以上、残り期間10年以上、残高1,000万円以上
繰り上げ返済で現金を減らす前に、借り換えで金利の負担そのものを抑えられないかを確かめてください。50代以上の住宅ローン利用者を対象にした調査では、47.0%が借り換えを検討した経験があると答えています。実行に移せない理由として多いのは、手続きの面倒さです。
同じ調査で、50代以上の利用者の65.1%が変動金利を選んでおり、その約半数が返済負担が増えたと感じていました。変動金利は、金利が上がると返済額の中で利息の割合が増え、元本が減りにくくなります。固定金利への借り換えは、この不安に備える手段の一つです。
借り換えの効果が出やすい目安は、金利差が1%以上、残りの返済期間が10年以上、残高が1,000万円以上の3条件です。この条件を満たさなくても効果が出るケースはあるので、目安から外れていても試算だけはしておく価値があります。
これから50代で借り換えや新しい借入をする場合は、役職定年や定年による収入の減少を織り込んだ収支シミュレーションが欠かせません。定年時に完済できる範囲で借りるのが基本です。
完済時年齢は、65歳から70歳までを目標にする
住宅ローンの完済時年齢は、審査上の上限が79歳です。ただし老後の家計を安定させるなら、65歳から70歳までに完済するのが理想とされています。先ほどの62歳男性のように完済が79歳まで延びると、年金生活の中で返済を続けることになり、精神的な負担も重くなります。
50代のうちに確かめておきたいのは2点です。退職金や年金に頼らずに返済を続けられる見込みがあるか。定年後の収入で毎月の返済を続けられるか。どちらかが怪しいなら、繰り上げ返済か借り換えで完済時期を前に寄せる検討を始めてください。
団体信用生命保険は、50歳以上で加入が難しくなる
団体信用生命保険(団信)とは、住宅ローンを借りるときに加入する保険のことです。この団信は、50歳以上になると加入が難しくなる場合があります。がんや三大疾病などの特約が付いた団信は、年齢制限が特に厳しく設定されていることが多いようです。
完済時の年齢が低いほど、住宅ローンの審査には通りやすくなります。繰り上げ返済で現金を使い切ったあとに、必要になって新たに借りようとしても、思うようにいかないおそれがあります。教育費や親の介護費用も家計の負担になるため、手取りから必要な支出を差し引いても返済を続けられる計画を立てておきましょう。
一部繰り上げ返済の手数料は、主要なネット銀行なら無料の例が多い
繰り上げ返済には、金融機関によって手数料がかかります。ネット専用の住宅ローンの例では、一部繰り上げ返済は無料で、全額繰り上げ返済は変動金利の適用期間中なら無料、固定金利の適用期間中は33,000円(税込)でした。ソニー銀行、楽天銀行、住信SBIネット銀行など、主要なネット銀行では一部繰り上げ返済の手数料が無料の例が複数あります。条件は変わることがあるので、申し込む前に各行の最新の案内を確認してください。
シミュレーションでは、減る利息と減る手元資金を同じ画面で比べる
各行が公開している繰り上げ返済シミュレーションは、繰り上げ後の残高、金利、期間を入力して、返済額や期間を試算する仕組みです。イーローンのシミュレーターのように、返済額軽減型と期間短縮型の結果を並べて比べられるものもあります。ただし、手数料は計算に含まれていない点に注意してください。
利息の軽減額を正確に知るには、現在の金利、残りの返済期間、返済方式(元利均等か元金均等か)が必要です。50代なら、完済の時期と退職後の返済計画もあわせて入力し、「減る利息」と「減る手元資金」を同じ画面で並べてみてください。利息が減っても、手元資金が老後の赤字を何年も埋められないほど減るなら、その繰り上げ返済は見送るべきです。
住宅ローンを完済しても、固定資産税と修繕費は残る
住宅ローンを完済すれば老後は安心、というわけではありません。完済後も、固定資産税や修繕費など住まいにかかる費用は続きます。ローンを完済したのに、老後の家計が苦しくなる可能性もあります。この費用と突発的な支出に備える現金を残しておかなければ、完済の安心は長続きしません。
ローンの完済はゴールではなく、老後の家計を軽くする手段の一つにすぎません。完済のために現金を使い果たせば、固定資産税や住宅の修繕のたびに、少ない年金から捻出することになります。
50代の繰り上げ返済でよくある疑問への答え
退職金で住宅ローンを一括返済してもいいのか、と迷う人は多いはずです。答えは、返済後も老後資金と生活防衛資金が十分に残るなら問題ありませんが、残らないなら一括返済はやめておくべきです。ファイナンシャルプランナーが勧めるのは、退職金の一部だけを繰り上げ返済に使い、残りを老後資金として手元に置く方法です。返済負担を軽くしつつ現金も確保できる折衷案で、退職金の使い道に迷う50代の多くに合います。
金利が上がっているのに返さないのは損ではないか、という疑問もよく聞きます。金利上昇局面では、繰り上げ返済で減らせる利息が大きくなるので、返す意味は確かに強まりました。それでも、手元資金を使い切ってまで返す必要はありません。変動金利の上昇が心配なら、固定金利への借り換えも並べて検討してください。
低金利で借りている場合はどうでしょうか。低金利の時代には、繰り上げ返済で浮く利息が小さくなりやすいため、急いで返すメリットは限られます。住宅ローン控除の期間中なら、控除額の減少が利息の軽減を上回ることもあります。この場合は、返済を急がず貯蓄を厚くするほうが、老後の家計にとっては安全です。
50代の繰り上げ返済は、手元資金を残したうえで余裕資金の範囲で行う
50代の繰り上げ返済は、利息が減るという目先のメリットだけで決めると失敗します。ローンの返済に回した現金は戻せません。老後の収入は年金が中心になり、毎月約3万4,058円の赤字を貯蓄で埋める生活が20年、30年と続きます。手元資金が減るリスクは、利息の負担よりも重いと考えてください。
一方で、2026年6月の利上げで変動金利は1%を超え、返済を残す不安も大きくなりました。だからこそ判断の軸は一つに絞れます。手元資金を十分に残したうえで、余裕資金の範囲で返すことです。
まずは、ローン残高、金利、退職金の見込み額、住宅ローン控除の残り年数の4つを紙に書き出してみてください。そのうえで、金融機関のシミュレーションで減る利息と減る手元資金を比べ、迷うならファイナンシャルプランナーに相談して、自分の家計に合った答えを出しましょう。
繰り上げ返済に回さなかったお金を新NISAで運用するとして、50代からで間に合うのか気になる方は、50代から新NISAを始めた場合の実態と試算もあわせて確認してみてください。
繰り上げ返済の元手に退職金を考えている人は、ほかの人が退職金を何に使っているかも参考になります。退職金の使い道のランキングと、定年後に後悔した人の事例では、ローンを完済するかどうかの判断材料とあわせてまとめています。