50代で終身保険の解約返戻金を老後資金に回すなら、一括解約を急がず、保険料の払込満了の時期と満了後の返戻金の見込みを保険会社に確認してください。受け取り方は、解約して一時金にする、年金に移す、契約者貸付で借りる、払済保険にする、減額する、そのまま続ける、の6通りです。どれを選ぶかで、手元に残るお金と家族に残る保障が変わります。
解約返戻金は一時所得として所得税の課税対象になり、「受取額から払込保険料と特別控除50万円を引き、その2分の1が課税対象」という計算をします。この記事では、受け取り方ごとの違いと税金の計算、解約で失敗しやすい場面を、50代の目線で順に説明します。保険の種類や契約の条件で数字は変わるため、実際に動く前には必ず保険証券と保険会社の資料で確認してください。
終身保険の解約返戻金が老後資金になるのは払込満了後から
終身保険は、加入者の一生涯を保障し、亡くなったときに死亡保険金が支払われる保険です。保険料の払い方は、決めた払込期間で終わるタイプと、一生払い続ける終身払いのタイプに分かれます。
保障が一生続くため、解約返戻金が貯まっていく仕組みを持っています。解約返戻金とは、契約を途中で解約したときに、保険会社から契約者へ払い戻されるお金のことです。保障と貯蓄の両方の顔があるので、老後資金の準備にも使われます。
払込期間が満了したあとに解約すると、解約返戻金が払い込んだ保険料の総額を上回ることがあります。上回れば金銭的な利益が出る可能性が高く、老後資金やライフイベントの資金に回せます。50代は、この満了時期が視野に入ってくる年代です。
払込期間の途中で解約すると元本割れしやすい
払込期間の途中で解約すると、戻ってくる金額が払い込んだ保険料の総額を下回ることがあります。これが元本割れです。特に加入して数年以内の解約は、大きく元本割れしやすくなります。
先に払った保険料は、解約しても返ってきません。解約した時点で保障も消えます。死亡保障をあてにしている家族がいるなら、お金の損得だけでなく、保障が消えることも一緒に考えてください。
低解約返戻金型は満了後の返戻率が高い代わりに途中解約に弱い
終身保険には、低解約返戻金型というタイプがあります。払込期間中の解約返戻金を、通常の終身保険より低く設定したものです。その分、保険料は割安になります。払込期間が満了したあとの返戻率は、比較的高くなる特徴があります。
払込期間中に解約すると、払い込んだ保険料の総額を下回って元本割れします。50代で自分の保険がこのタイプかどうか分からないなら、保険証券を見るか、保険会社に契約内容を照会してください。確認するのは、払込期間満了の時期と、その前後の解約返戻金の金額です。
外貨建ては円での元本が保証されない
外貨建ての終身保険は、保険金や解約返戻金を基本的に外貨で受け取ります。円で受け取る金額は為替によって変わるため、円での返戻率は確約されていません。元本が保証されているとはいえない商品です。
為替差益を狙える、利回りが高いといった点がセールスポイントとして使われます。ただ、得になる場面と同じ大きさの損になる場面もあります。加入した時期によっては、メリットとはいえなくなる商品もあります。老後に円が必要になる時期の為替水準は、先に読めません。外貨建ての人は、この点を頭に置いて受け取り方を選んでください。
受け取り方は6通り、50代が先に見るべきは払込満了の時期
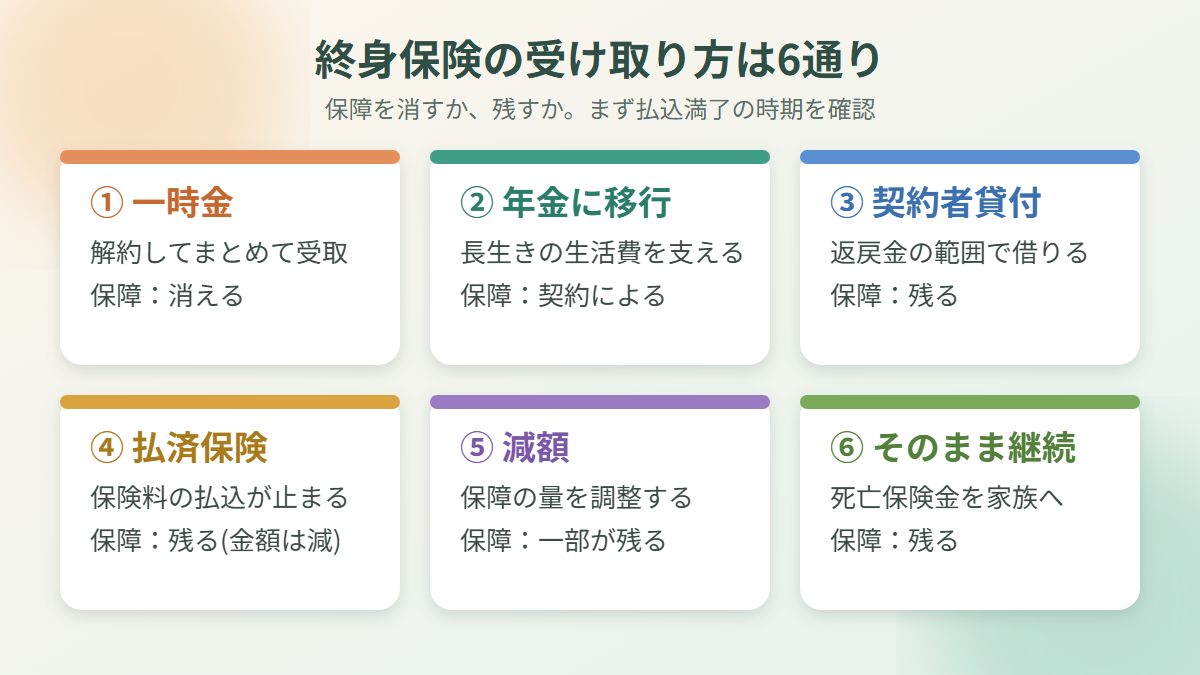
終身保険を老後資金として使う方法は、次の表の6通りです。どの方法でも、先に確認するのは払込満了の時期です。満了前か後かで、解約返戻金の水準が大きく違うからです。
| 受け取り方 | 保障 | 資金の入り方 | 向く場面 |
|---|---|---|---|
| 解約して一時金 | 消える | まとまった額を一度に受け取る | 住宅ローンの返済、リフォーム、子どもの結婚資金の援助など使い道が決まっている |
| 年金に移行 | 契約の条件による | 年金として受け取る | 長生きしたときの生活費を支えたい |
| 契約者貸付 | 残る | 解約返戻金の範囲内で借りる | 一時的に資金が必要 |
| 払済保険 | 残る(金額は減る) | 保険料の払い込みが止まる | 今後の保険料の負担を止めたい |
| 減額 | 一部が残る | 減らした部分の解約返戻金を受け取れる場合がある | 保険料と保障の量を調整したい |
| そのまま継続 | 残る | なし | 死亡保険金を家族に残したい |
表のとおり、保障を消してお金を得るのか、保障を残してお金を借りるのかで、選ぶ道が分かれます。以降の章で、1つずつ詳しく見ます。
一時金で受け取ると税金は一時所得で計算する
解約して一時金で受け取るのは、まとまった資金を一度に使える方法です。住宅ローンの返済、リフォーム、子どもの結婚資金の援助のように、使い道が決まっている場面に向いています。ただし、解約した時点で保障が消えます。
解約返戻金が払い込んだ保険料より多いときは、差額に税金がかかります。生命保険の解約返戻金は一時所得として所得税の課税対象です。国税庁の説明では、保険料を負担した本人が満期保険金を一度に受け取った場合、原則として一時所得になります。
計算式と180万円・300万円の具体例
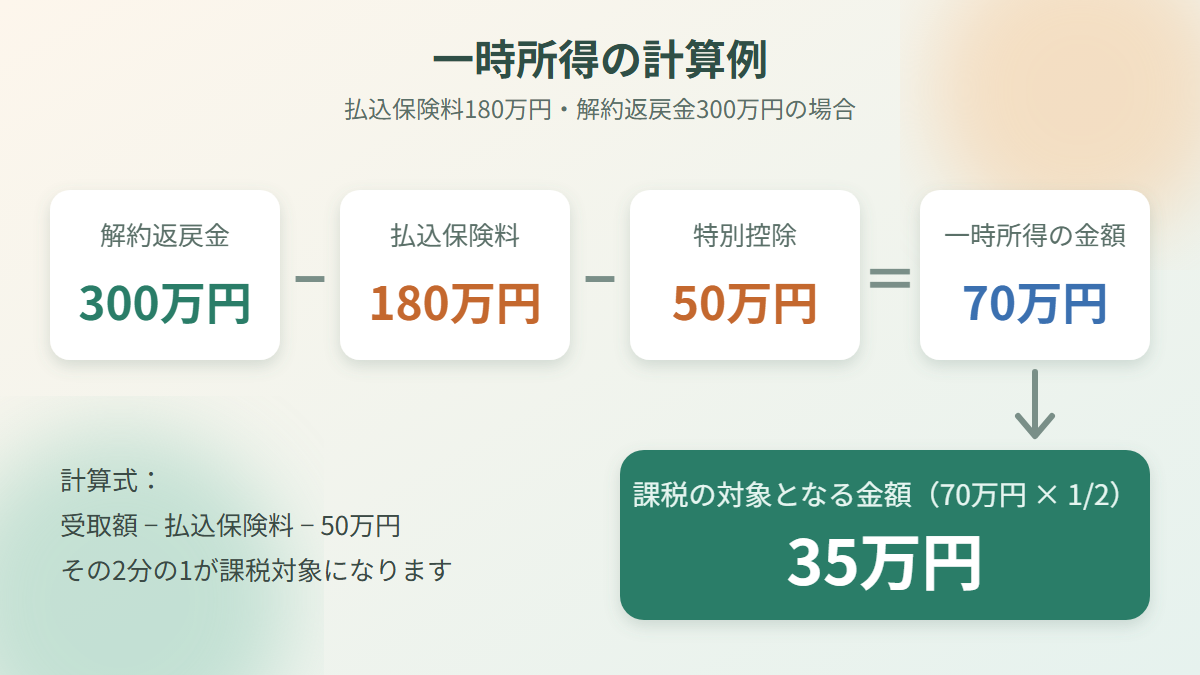
一時所得の金額は、受け取った保険金の総額から、すでに払い込んだ保険料の額を引き、さらに特別控除額50万円を引いて求めます。剰余金があるときは、払込保険料から差し引きます。課税の対象になる金額は、その一時所得の金額の2分の1です。特別控除額は、50万円に満たない場合はその金額までです。
具体例で見ます。払込保険料が180万円、解約返戻金が300万円の場合です。
| 計算の段階 | 式 | 金額 |
|---|---|---|
| 一時所得の金額 | 300万円 − 180万円 − 50万円 | 70万円 |
| 課税の対象となる金額 | 70万円 × 1/2 | 35万円 |
この35万円が、ほかの所得と合算されて課税されます。解約返戻金と満期保険金は、貯蓄保険料の累積額と、それに付された利子相当額で構成されています。
確定申告が不要になる目安は年間50万円
一時所得は、金額の計算で特別控除額50万円を引きます。ほかの一時所得との合計額が年間で50万円を超えない限り、確定申告は必要ありません。ただし、申告が必要かどうかは、ほかの所得の状況で変わります。迷うときは、税務署か税理士に確認してください。
50代で解約を考えるときは、解約返戻金から払込保険料を引いた差額が50万円を超えるかを、先に計算しておくと安心です。
年金で受け取る場合は確定年金と終身年金で性格が違う
解約返戻金を一時金で受け取らず、年金の形で受け取る方法もあります。年金払特約などを使い、終身保険から年金へ移す仕組みです。年金の種類は、主に次の5つです。
| 年金の種類 | 受け取れる期間 |
|---|---|
| 確定年金 | 契約時に決めた5年、10年、15年などの期間。被保険者が生きているかどうかは問わない |
| 終身年金 | 保証期間中は生死を問わず受け取れる。その後は、被保険者が生きている限り一生涯 |
| 保証期間付終身年金 | 終身年金に一定の保証期間を付けたもの |
| 有期年金 | 決めた期間のうち、被保険者が生きている間 |
| 夫婦年金 | 夫婦のどちらかが生きている限り |
長生きしたときの生活費を支えたいなら、終身年金や夫婦年金が向きます。期間を区切って受け取るなら、確定年金です。受け取り始める年齢や期間を決めたあとは、変えにくいことがあります。
年金への移行で税制と解約返戻金の扱いが変わる
年金へ移すと、保険契約が年金保険として扱われます。そのため、税制や解約返戻金の扱いが変わることがあります。移す前に、保険会社へ条件を確認してください。確認しないまま移すと、一時金で受け取るつもりだった解約返戻金の扱いが変わっている場合があります。
50歳から20年払い、70歳受取の損益分岐点は90歳前後
年金で受け取る場合の損得は、損益分岐点で測ります。損益分岐点とは、受け取る年金の合計額が、払い込んだ保険料の総額を上回る時期のことです。
ある試算の例では、50歳から20年間保険料を払い、70歳から終身で年金を受け取る場合、男性の損益分岐点は90歳前後でした。90歳前後まで生きれば、受け取った総額が払い込んだ総額を上回る計算です。
この数字は一例で、商品や条件で変わります。自分の契約では何歳が分岐点になるのか、保険会社の設計書で確認してください。平均寿命、健康状態、家族の状況を並べて、長生きへの備えを優先するか、元本を重視するかを決めることになります。
契約者貸付は解約返戻金の70〜90%まで借りられるが利息は複利
契約者貸付は、保険の解約返戻金を担保にして、お金を借りる制度です。契約を解約せずに資金を用意できます。対象は、解約返戻金がある貯蓄型の保険で、終身保険、養老保険、学資保険、個人年金保険などです。借りられる額は、一般に解約返戻金の70〜90%程度の範囲です。
保障を残したまま、一時的に資金が必要なときに使いやすい方法です。ただし、利息は複利で、年々、元金と利息の合計額(元利金)が膨らんでいきます。元利金が解約返戻金の額を超えると、保険契約が失効することがあります。失効すれば、保障も解約返戻金も失います。
老後の生活費の不足を契約者貸付で補い続けるのは、危険です。借りた額が膨らみ続け、いつか解約返戻金を超えます。一時的な資金繰りの手段として使い、使ったら返済の計画を立ててください。保険会社から毎年届く残高通知を確認し、返済の状況を把握し続けることが欠かせません。国民生活センターも、この点について注意を促しています。
払済保険・延長保険・減額で保険料の負担を止める
保険料の負担を止めたいが、保障は残したい。50代にはこの悩みが多く、払済保険、延長保険、減額が選択肢になります。
払済保険は、保険料の払い込みを止めて、保障を続ける方法です。保険の種類は変えず、その時点の解約返戻金をもとに保険金額を再計算します。保険期間は終身のままですが、保険金額は小さくなります。今後の保険料の負担をなくしたい50代に向いた見直しです。
延長保険は、契約を解約せず、保険金額をそのままにして、解約返戻金を原資に保険期間を設定し直す方法です。金額は変えず、期間を区切って保障を続けます。
| 見直しの方法 | 保険金額 | 保険期間 |
|---|---|---|
| 払済保険 | 解約返戻金をもとに再計算され、小さくなる | 終身のまま |
| 延長保険 | そのまま | 解約返戻金を原資に設定し直す |
払済保険は、保障が一生続く代わりに金額が下がります。延長保険は、金額を維持する代わりに期間が決まります。保障をいつまで、どのくらい残したいかで選んでください。
減額は、主契約や特約の保険金額を減らして、以後の保険料の負担を軽くする方法です。減らした部分は、解約したものとして扱われます。そのため、減らした部分に対応する解約返戻金を受け取れる場合があります。保険料の負担と保障の量の両方を調整できる点が、ほかの方法との違いです。
解約の前に確認したい相続の非課税枠は500万円×法定相続人の数
終身保険の死亡保険金には、相続税の非課税枠があります。計算式は「500万円×法定相続人の数」です。法定相続人が配偶者と子ども2人の3人なら、非課税枠は1,500万円です。死亡保険金が非課税枠の範囲内なら、その部分は相続税の課税価格に入りません。
死亡保険金は、受取人の固有の財産になります。そのため、生前に誰にいくら渡すかを決められ、遺産分割での争いを防ぐ効果があります。
契約者、被保険者、受取人の組み合わせを誤ると、相続税ではなく、贈与税や所得税が課される場合があります。契約の形を確認し、必要なら税理士などの専門家に相談してください。
解約返戻金を老後資金に使えば手元の資金は増えますが、死亡保障と、相続の非課税枠として使える保険金は小さくなります。老後資金を取るか、相続対策として残すかは、家族構成と資産の額で答えが変わります。
50代の一括解約で起きやすい失敗は再加入の難航
50代の見直しで、やってはいけないとされるのが一括解約です。貯蓄性のある終身保険や個人年金保険は、解約返戻金だけでなく、将来の受取額、税制、相続時の使い道まで確認してから決めてください。「今の解約返戻金がいくらか」だけでなく、「持ち続けたら将来いくらになるか」「家族に何が残るか」も並べて比べることが大切です。
解約のデメリットは、元本割れする可能性、先に払った保険料が返らないこと、保障が消えること、再加入が難しくなる可能性、無保険の期間が生じること、再加入時の保険料が上がる場合があることです。
特に重いのが再加入です。解約したあとに、加齢や健康状態の変化で別の生命保険へ入り直そうとすると、保険料が以前より上がったり、条件が付いたりします。持病が悪化したり新たに病気になったりすると、審査が通りにくくなり、保険料も高くなります。同じ保障内容でも、その時点の年齢と健康状態で保険料が計算し直されるため、負担が重くなります。50代・60代は、解約後の再加入で条件が厳しくなる可能性が高い年代です。解約は慎重に決めてください。
乗り換えるときは、乗り換え先の保険に加入してから、今の契約を解約してください。先に解約して新しい保険に入れなかった場合、無保険になるからです。
定年前の50代は、老後資金づくりのラストスパートに入る時期です。毎月2万円、3万円と保険料を払い続けているなら、その一部をNISAやiDeCoに回す選択肢もあります。
払込満了後の保障を見ないまま判断するのも失敗のもとです。60歳や65歳で払い込みが終わったあと、どんな保障が残るのかを確認しないと、老後に必要な安心まで削ってしまいます。
決める順番は払込満了、保障、資金の時期、保険料、税金、乗り換えの6段階
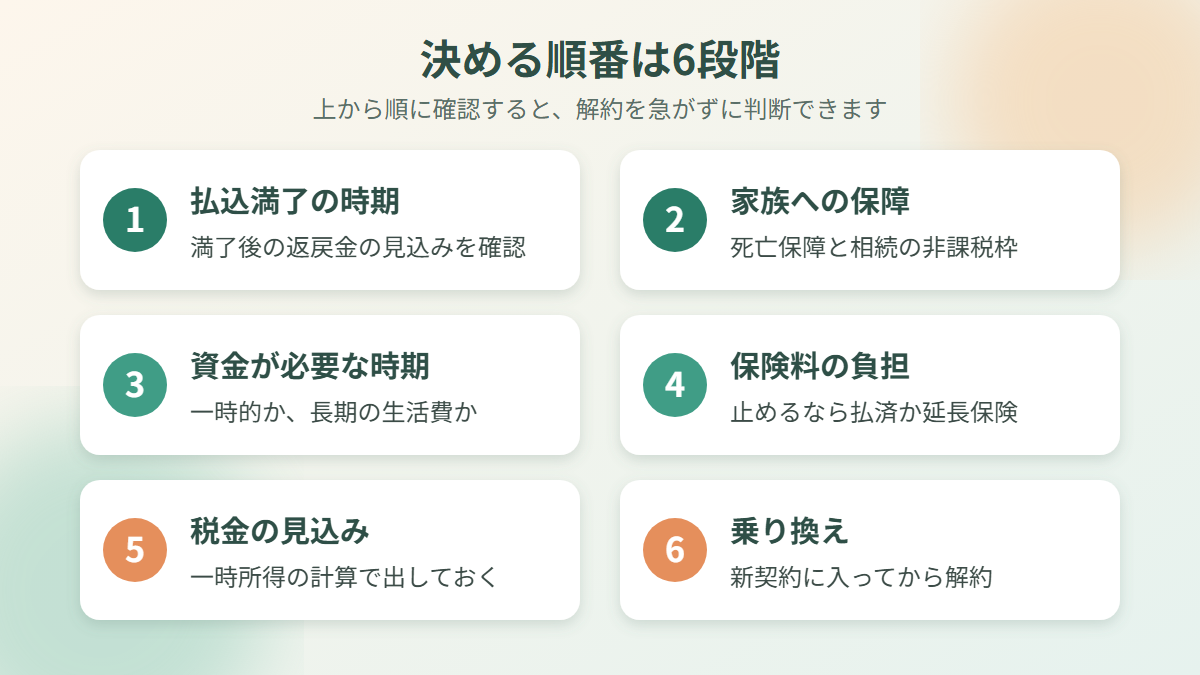
ここまでの内容を、判断の順番に並べ直します。
| 順番 | 確認すること |
|---|---|
| 1 | 払込期間の満了時期と、満了後の解約返戻金の見込みを確認する |
| 2 | 家族への死亡保障と、相続の非課税枠が必要かを考える |
| 3 | 資金がいつ、いくら必要かを決める。一時的なら契約者貸付や減額、長期の生活費なら年金を検討する |
| 4 | 保険料の負担を止めたいなら、払済保険か延長保険を検討する |
| 5 | 解約するなら、一時所得の計算で税金の見込みを出す |
| 6 | 乗り換えるなら、新しい契約に入ってから解約する |
確認のとき、保険会社に出してもらう数字は、現時点の解約返戻金と、払込期間満了時、60歳、65歳、70歳時点の解約返戻金の見込みです。払い込んだ保険料の総額は、自分で計算します。公的年金や貯蓄と合わせて、老後に必要な額も計算しておきます。
終身保険の受け取り方でよくある疑問
払込満了の前に解約しても解約返戻金は受け取れますか
受け取れますが、払い込んだ保険料の総額を下回る場合があります。特に加入から数年以内の解約は、大きく元本割れしやすくなります。
解約返戻金に確定申告は必要ですか
ほかの一時所得との合計額が年間50万円を超えない限り、確定申告は必要ありません。解約返戻金から払込保険料を引いた差額に50万円の特別控除があり、課税の対象はその2分の1です。ただし、ほかの所得の状況で扱いが変わるため、迷うときは税務署か税理士に確認してください。
保障を残したままお金を用意する方法はありますか
契約者貸付、払済保険、減額があります。契約者貸付は解約返戻金の70〜90%程度まで借りられますが、利息は複利なので返済の管理が欠かせません。払済保険は保険料の払い込みが止まり、保険金額が小さくなります。減額は、減らした部分が解約扱いになります。
年金で受け取ると得になりますか
損益分岐点で測ります。ある試算の例では、50歳から20年間払い、70歳から終身で受け取る男性の損益分岐点は90歳前後でした。商品や条件で変わるので、設計書で確認してください。
50代の受け取り方は、まず解約せずに満了後の数字を確認する
50代の判断は、解約返戻金がいくらかではなく、払込満了後にいくらになり、どんな保障が残るかを見てから決めてください。途中解約は元本割れしやすく、再加入も難しくなります。満了後の数字を見てから動いても、遅くありません。
資金が必要なら、一時金、年金、契約者貸付のどれが合うかを、使う時期と金額から決めます。一時金には一時所得の税金がかかり、計算式は「受取額から払込保険料と50万円を引いて2分の1」です。保険料の負担を止めたいなら、払済保険、延長保険、減額が候補になります。家族に保険金を残したいなら、相続の非課税枠も考えて、継続も選択肢に入れてください。
最終的にどれを選ぶかは、家族構成、資産、健康状態、お金が必要な時期で変わります。保険会社に数字を出してもらい、必要なら税理士にも相談して、自分の契約に合わせて決めてください。