65歳以上の夫婦のみの無職世帯は、年金などの収入だけだと毎月およそ4万2434円が足りなくなります。単身の無職世帯なら、不足は月2万9980円です。どちらも総務省統計局の家計調査(2025年平均)の数字で、2026年10月3日時点で確認できる最新の平均値になります。
年金だけで暮らせるのかという不安は、月に何十万円も足りなくなる話ではありません。不足は月3万円台から4万円台で、年間に直すと約36万円から約51万円です。軽い額ではありませんが、金額が見えれば打つ手も決められます。
ここからは、不足額の中身、年金そのものの金額、必要とされる生活費の水準、不足を埋める方法を順に確認します。国民年金だけの方は平均より不足が大きくなるので、その点にも触れます。
- 夫婦世帯の赤字は月4万2434円、年間にすると約51万円
- 年金の額面と手取りには月3万円台の開きがある
- 単身世帯は月2万9980円の不足で、支出の28.7%が食料費
- 不足が続くと20年で夫婦1018万円、単身719万円
- 貯蓄は平均1940万円でも、中央値は720万円
- 令和8年度のモデル年金は夫婦で月23万7279円
- 実際の平均受給額は厚生年金15万289円、国民年金5万9310円
- 最低日常生活費の23.9万円は、モデル年金とほぼ同額
- 実際の消費支出26万3979円は、最低日常生活費を上回っている
- 繰下げ受給なら、70歳で年金が42%増える
- 繰上げ受給は不足を広げるので勧めません
- 2026年4月の在職老齢年金の改正で、働いても年金が減りにくくなった
- 老後の不足についてよくある疑問
- 不足は月3万円台から4万円台、国民年金だけの人は今すぐ見直す
夫婦世帯の赤字は月4万2434円、年間にすると約51万円
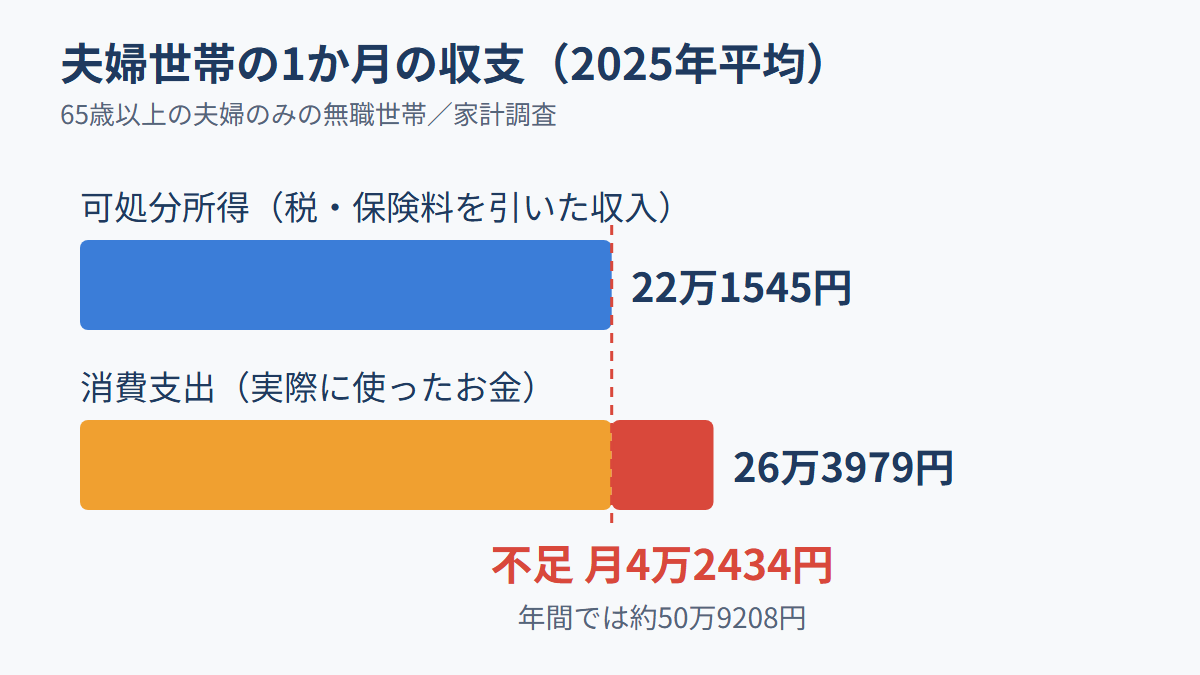
総務省統計局の家計調査(2025年平均)で、65歳以上の夫婦のみの無職世帯は、毎月4万2434円の赤字です。収入が支出に届かず、その差を貯蓄の取り崩しなどで埋めている計算になります。
収入は、実収入が25万4395円です。そのうち社会保障給付(主に年金)が22万8614円で、割合は89.9%になります。収入のほぼ9割を年金に頼っている世帯、と言い換えられます。ここから税金や社会保険料などの非消費支出3万2850円が引かれ、消費支出が26万3979円かかっています。
| 項目 | 月の金額 |
|---|---|
| 実収入 | 25万4395円 |
| うち社会保障給付(主に年金) | 22万8614円 |
| 非消費支出(税金・社会保険料など) | 3万2850円 |
| 可処分所得(実収入から非消費支出を引いた額) | 22万1545円 |
| 消費支出 | 26万3979円 |
| 不足額 | 4万2434円 |
検算しておきます。25万4395円から3万2850円を引くと22万1545円で、消費支出26万3979円との差が4万2434円です。数字は合っています。
年に直すと約50万9208円です。月4万円台と聞けば小さく感じても、1年分をまとめると50万円を超えます。
収入の柱が年金しかない点も、この世帯の特徴です。働いて収入を得ている世帯や、不動産や配当の収入がある世帯は、家計の姿がまったく違います。ここで紹介する4万2434円は、年金に9割近くを頼る世帯の平均だと受け止めてください。年金以外に収入の道がある人は、不足がもっと小さくなります。
年金の額面と手取りには月3万円台の開きがある
夫婦世帯の実収入25万4395円に対して、税金や社会保険料の非消費支出が3万2850円かかっています。年金の額面が月20万円を超えていても、使えるのは22万1545円です。
年金額を調べるとき、目に入るのは額面の数字です。家計を組むなら、約3万円を先に引いた手取りで考えてください。額面で組んだ予算は、最初から月3万円ほどずれています。
単身世帯は月2万9980円の不足で、支出の28.7%が食料費
65歳以上の単身無職世帯の赤字は、月2万9980円です。夫婦世帯より1万2454円少ない金額ですが、支出を2人で分け合えない分、1人あたりの負担は軽くありません。
実収入は13万1456円で、そのうち社会保障給付が12万212円(約9割)です。可処分所得は11万8465円なので、実収入との差である1万2991円が税金や社会保険料に回っています。消費支出は14万8445円で、可処分所得を2万9980円上回ります。
支出の内訳で最も大きいのは食料費です。
| 費目 | 消費支出に占める割合 |
|---|---|
| 食料 | 28.7% |
| その他の消費支出 | 21.3% |
| 教養娯楽 | 10.9% |
| 光熱・水道 | 10.5% |
食料費は消費支出の28.7%で、金額に直すと概算で月4万2600円ほどです。食費は3割近くを占めますが、ここを無理に削る節約は勧めません。理由は、食費を削りすぎると体調を崩し、結局は別の出費が増えると私が考えているからです。これは私の意見で、統計の裏づけがあるわけではありません。
不足が続くと20年で夫婦1018万円、単身719万円
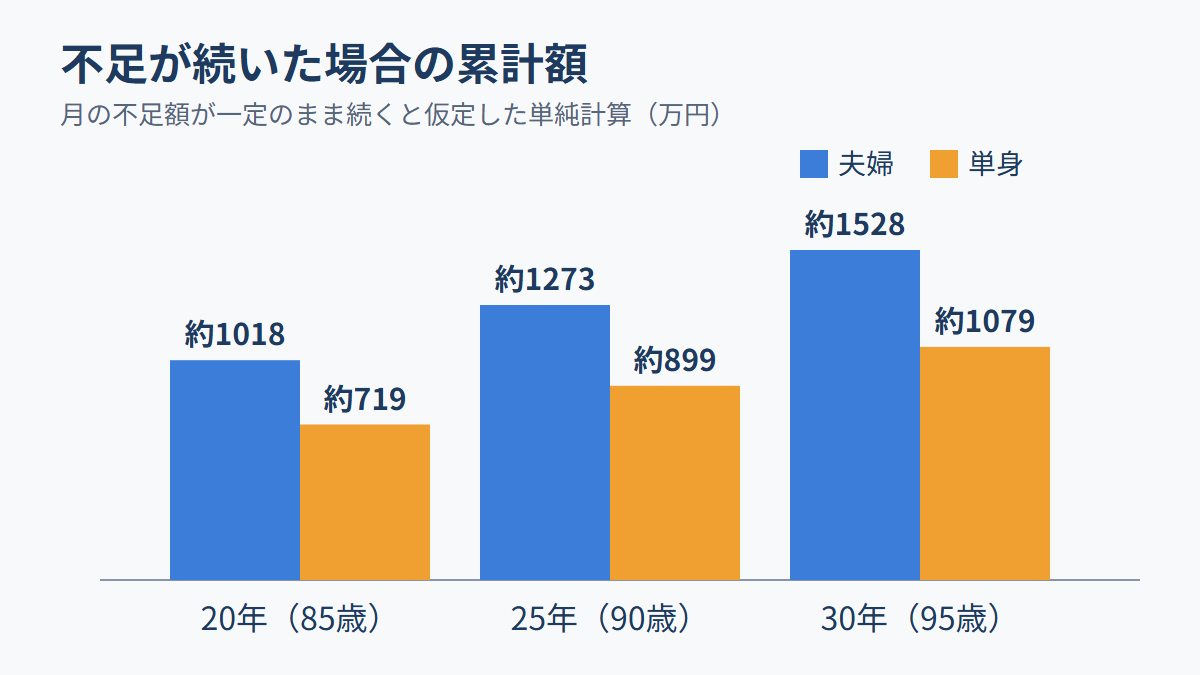
月の不足額が一定のまま続くと仮定すると、累計は次のとおりです。物価の変動や支出の増減は入れていない単純計算です。
| 期間 | 夫婦世帯(月4万2434円) | 単身世帯(月2万9980円) |
|---|---|---|
| 1年間 | 約50万9208円 | 約35万9760円 |
| 20年間(65歳から85歳) | 約1018万円 | 約719万5200円 |
| 25年間(65歳から90歳) | 約1273万円 | 約899万円 |
| 30年間(65歳から95歳) | 約1528万円 | 約1079万円 |
老後2000万円問題という言葉が広まったのは数年前です。最新の家計調査で試算し直すと、夫婦で95歳まで暮らす場合の不足は約1500万円台でした。2000万円には届きません。ただし、この計算は平均値の積み上げです。住居費、医療費、介護費、住み替えの費用が乗れば、必要額は上にも下にも動きます。
貯蓄は平均1940万円でも、中央値は720万円
金融経済教育推進機構(J-FLEC)の家計の金融行動に関する世論調査(2025年)では、二人以上世帯の金融資産保有額は、平均が約1940万円、中央値が約720万円です。どちらも調査を始めて以来、最も高い水準でした。
見るべきは中央値です。平均値は一部の資産が大きい世帯に引き上げられるので、実感に近いのは中央値の720万円になります。平均1940万円だけを見て、みんな2000万円近く持っていると考えると、実態を見誤ります。
もう一つ、この数字は全年齢の二人以上世帯の値です。60歳代や70歳代だけの中央値は、確認できていません。高齢世帯の貯蓄が足りるかどうかを、この数字だけで決めることはできません。
それでも並べて眺めると、夫婦世帯の20年分の不足額(約1018万円)は、全体の中央値720万円を上回ります。一方で、平均の1940万円は、夫婦の30年分の不足額(約1528万円)より大きい数字です。
令和8年度のモデル年金は夫婦で月23万7279円
年金額は毎年度、改定されます。令和7年度と令和8年度の数字を並べます。
| 項目 | 令和7年度(2025年度) | 令和8年度(2026年度) |
|---|---|---|
| 老齢基礎年金(満額) | 月6万9308円 | 月7万608円 |
| 夫婦のモデル年金 | 月23万2784円 | 月23万7279円 |
| 改定率 | 1.9%の引き上げ | 基礎年金1.9%、厚生年金(報酬比例部分)2.0%の引き上げ |
令和7年度の夫婦モデルは、夫の年金が月16万3476円、妻の基礎年金が月6万9308円です。前提は、平均年収約546万円で40年間勤務した夫と、会社員経験のない専業主婦の世帯です。基礎年金は前年度より1308円、夫婦モデルは4412円増えました。
令和8年度は、2026年4月から基礎年金の満額が月7万608円に上がり、国民年金が満額で7万円台に乗りました。夫婦モデルは夫婦2人分の老齢基礎年金を含む標準的な年金額で、月23万7279円です。前提は、夫が月額45.1万円の平均的な賃金で40年間就業し、妻が専業主婦だったケースです。令和7年度との差は、基礎年金で1300円、夫婦モデルで4495円になります。
実際の平均受給額は厚生年金15万289円、国民年金5万9310円
モデル年金は、実際にもらっている人の平均ではありません。厚生労働省の令和6年度の厚生年金保険・国民年金事業の概況にある、平均の受給月額は次のとおりです。
| 区分 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 厚生年金(国民年金の金額を含む) | 15万289円 | 16万9967円 | 11万1413円 |
| 国民年金 | 5万9310円 | 6万1595円 | 5万7582円 |
厚生年金の平均は、国民年金より約9万円高い水準です。仕組みの違いが背景にあります。
この表から、厚生年金の受給者でも全体の平均は月15万円ほどで、モデル年金の夫分(約16万円台)より低いことが分かります。女性の厚生年金は男性より5万8554円低く、国民年金だけの人は平均で月6万円弱にとどまります。満額の7万円台には、平均で届いていません。
国民年金は、男女の差が小さいのも特徴です。男性が6万1595円、女性が5万7582円で、差は4013円しかありません。厚生年金の男女差が5万8554円あるのと比べると、ずいぶん小さい差です。国民年金だけの人は、男性も女性も月6万円前後が平均になります。
国民年金のみの単身世帯を考えます。平均の月5万9310円で暮らすなら、単身世帯の消費支出14万8445円との差は、単純に引いて8万9135円です。家計調査の不足額(約3万円)とは前提が違うので、そのまま比べるわけにはいきません。それでも、国民年金だけの世帯の不足は、統計上の平均よりずっと大きくなります。年金だけで足りるかどうかは、どの年金に加入してきたかで大きく変わります。
最低日常生活費の23.9万円は、モデル年金とほぼ同額
生命保険文化センターの生活保障に関する調査(2025年度)では、夫婦2人の老後に必要と考える金額が、最低日常生活費で月平均23.9万円、ゆとりある老後生活費で月平均39.1万円でした。最低日常生活費の分布は、20万円以上25万円未満が26.7%で最も多くなっています。ゆとりある生活費は、最低日常生活費に上乗せして必要と考える金額が平均で月15.2万円です。
令和8年度の夫婦モデル年金(月23万7279円)と比べます。
| 比較対象 | 金額 | モデル年金との差 |
|---|---|---|
| 最低日常生活費 | 23万9000円 | 1721円の不足 |
| ゆとりある老後生活費 | 39万1000円 | 15万3721円の不足 |
モデル年金は額面です。使えるのは、税金や社会保険料を引いた後の金額なので、最低日常生活費ですら額面とほぼ同じ水準になっています。ゆとりを求めるなら、毎月15万円以上の上乗せが要ります。
実際の消費支出26万3979円は、最低日常生活費を上回っている
家計調査の夫婦世帯の消費支出は月26万3979円で、意識調査の最低日常生活費23.9万円より高い金額です。実際の家計は、最低限と考える水準を超えて使っていることになります。
ただし、2つの調査は性格が違います。生命保険文化センターの数字は、こう考えるという意識の平均です。家計調査の数字は、実際に使った支出の平均です。対象も定義も違うので、差をそのまま優劣に結びつけるのはやめてください。私の解釈にすぎないと断っておきます。
繰下げ受給なら、70歳で年金が42%増える
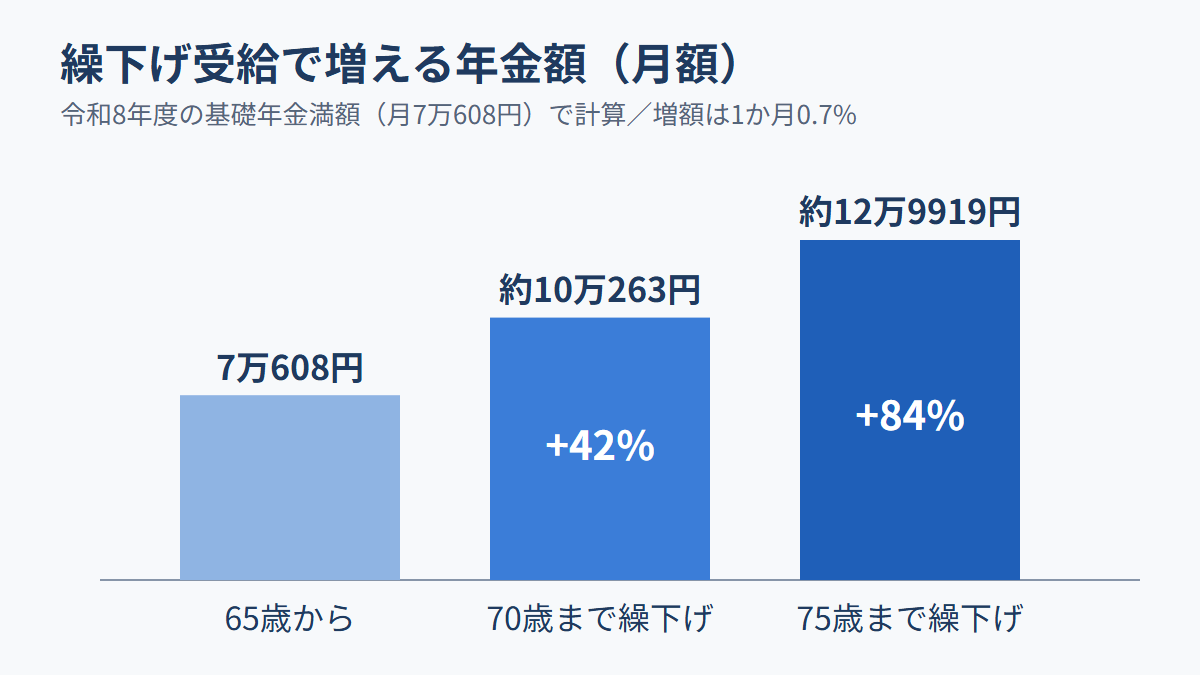
不足を年金そのもので埋める方法が、繰下げ受給です。65歳で受け取る代わりに、66歳から75歳までの間で受け取り始める時期を遅らせます。増額率は繰下げ1か月あたり0.7%で、1年で8.4%、上限の75歳まで繰り下げると最大84%増えます。増えた年金は生涯続きます。
令和8年度の基礎年金満額(月7万608円)で計算します。
| 繰下げの時期 | 増額率 | 月の年金額 |
|---|---|---|
| 70歳まで(60か月) | 42% | 約10万263円 |
| 75歳まで(120か月) | 84% | 約12万9919円 |
満額の基礎年金だけを対象にした単純計算です。実際の金額は加入記録で変わります。繰り下げている間は年金が出ないので、その間の生活費は別に用意しなければなりません。
70歳まで繰り下げた場合に元が取れる年齢は、約81歳11か月です。待っていた60か月分を、増えた42%の差額で取り戻す計算で、60÷0.42が約143か月、つまり約11年11か月かかります。税金や社会保険料の増加は入れていません。長生きすれば得をして、早く亡くなれば損をする仕組みです。
繰上げ受給は不足を広げるので勧めません
65歳より前から受け取る繰上げ受給は、1か月あたり0.4%の減額になります。減額は生涯続きます。
老後の不足を埋めたくて早く受け取り始めると、不足はかえって大きくなります。私は、不足対策の手段として繰上げを選ぶことを勧めません。
2026年4月の在職老齢年金の改正で、働いても年金が減りにくくなった
働いて収入を得る道も残っています。2026年4月に在職老齢年金の制度が改正され、働きながら年金を受け取るときに年金が減らされる基準額が引き上げられました。
改正前の基準額は、法律上は48万円で、実際に適用される額は51万円でした。判定は月単位で行い、賃金(標準報酬月額と賞与の月割)と老齢厚生年金の基本月額を合計します。基準額を超えた場合は、超えた分の2分の1が年金から差し引かれます。改正前の基準で考えると、合計が55万円なら超過は4万円で、年金が2万円止まる計算です。
改正の目的は、年金のカットを気にせず、意欲的に働き続けられる環境をつくることです。月4万円ほどの不足なら、収入を得る手段が1つあるだけで、不足を小さくできます。
改正後の基準額は、情報によって金額の記載が分かれていました。正確な金額は、日本年金機構の公式ページでご確認ください。
老後の不足についてよくある疑問
貯蓄が720万円あれば何年もちますか
中央値の720万円(全年齢の二人以上世帯)を使い、不足額が一定と仮定した単純計算では、夫婦世帯で約14年、単身世帯で約20年です。夫婦なら、65歳から始めて79歳ごろに尽きる計算になります。
ただし、720万円は全年齢の数字で、高齢世帯の実際の貯蓄とは限りません。自分の貯蓄額を、夫婦なら月4万2434円、単身なら月2万9980円で割って、何か月分かを確かめてください。
不足額が平均より大きくなるのはどんな人ですか
国民年金だけの人と、現役時代の収入が少なかった人です。月4万2434円と月2万9980円は、あくまで統計上の平均になります。
反対に、厚生年金の加入期間が長い人や、貯蓄や資産からの収入がある人は、不足が平均より小さくなります。同じ65歳でも、年金額が月6万円弱の人と月17万円近い人では、家計の景色が変わります。自分がどちらに近いかを知ることが、最初の一歩です。
モデル年金の月23万7279円は、多くの人がもらえる金額ですか
もらえるとは言えません。モデル年金は、夫が平均的な賃金で40年間就業し、妻が専業主婦という前提の数字です。実際の平均受給額は、厚生年金が月15万289円、国民年金が月5万9310円で、モデルの前提とは差があります。自分の年金額は、公式の通知で確認するのが確実です。
不足は月3万円台から4万円台、国民年金だけの人は今すぐ見直す
ここまでの数字を、まとめて整理します。
| 区分 | 数字 |
|---|---|
| 夫婦世帯の不足(2025年平均) | 月4万2434円 |
| 単身世帯の不足(2025年平均) | 月2万9980円 |
| 夫婦世帯の累計不足(30年) | 約1528万円 |
| 単身世帯の累計不足(30年) | 約1079万円 |
| 令和8年度の夫婦モデル年金 | 月23万7279円 |
| 平均受給額(厚生年金・国民年金) | 月15万289円・月5万9310円 |
| 最低日常生活費・ゆとりある老後生活費 | 月23.9万円・月39.1万円 |
| 貯蓄の平均・中央値(二人以上世帯・全年齢) | 約1940万円・約720万円 |
年金だけでは足りない、という話は本当です。ただし、平均で見る限り、足りない額は月3万円台から4万円台にとどまります。破綻という言葉を使うほどの額ではなく、かといって放っておける額でもありません。累計すれば数百万円から1500万円台に達します。
私の結論は、厚生年金に入ってきた人と、国民年金だけの人で、取るべき手が違う、というものです。厚生年金のある人は、繰下げ受給と働く収入の組み合わせで、不足を小さくする余地があります。国民年金だけの人は、平均で月5万9310円という受給額と生活費の差が大きいので、早い段階で収入を増やす手を考えてください。
最後に、今回の数字はすべて平均値です。60歳代・70歳代別の貯蓄の中央値のように、確認できていない項目もあります。自分の年金額と貯蓄額を、公式の通知と最新の公表資料で確かめてから判断してください。
この毎月の不足を、退職金で埋められない人もいます。勤め先に退職金制度がない場合に確認する順番と、iDeCoや中退共の使い方は退職金が出ない中小企業の40代が老後に備える手順にまとめました。