副業が会社に知られる代表的な経路は、住民税です。所得税は副業の所得が年20万円以下なら確定申告をしなくてかまいませんが、住民税にはこの免除がなく、少額でも市区町村への申告が欠かせません。副業が事業所得や雑所得であれば、確定申告書の第二表で住民税を「自分で納付」にすると副業分が普通徴収に回り、会社が天引きする住民税に上乗せされなくなります。
本業を続けながら副業を始めた40代の男性にとって、いちばん気になるのは会社にバレないかどうかでしょう。つまずきやすいのは「20万円」という数字で、もう一つの分かれ目は副業の働き方です。
- 「20万円以下は申告不要」が当てはまるのは所得税だけ
- 住民税は所得が少なくても市区町村への申告が必要
- 会社に副業がバレるのは住民税の天引き額が同僚とずれるから
- 確定申告書の第二表で「自分で納付」に丸をつける
- アルバイトなど給与所得の副業は原則として普通徴収を選べない
- 年末調整の書類に副業の所得は書かない
- 副業が事業所得か雑所得かで赤字と控除の扱いが変わる
- 経費を正しく計上すれば所得が下がり、住民税額も変わる
- 原稿料などの報酬は10.21%が源泉徴収され、確定申告で戻ることが多い
- 申告しないまま発覚すると無申告加算税は最大30%
- 副業ができるかどうかは勤務先の就業規則で決まる
- 40代以降に副業を経験した会社員は22.3%
- まとめ
「20万円以下は申告不要」が当てはまるのは所得税だけ
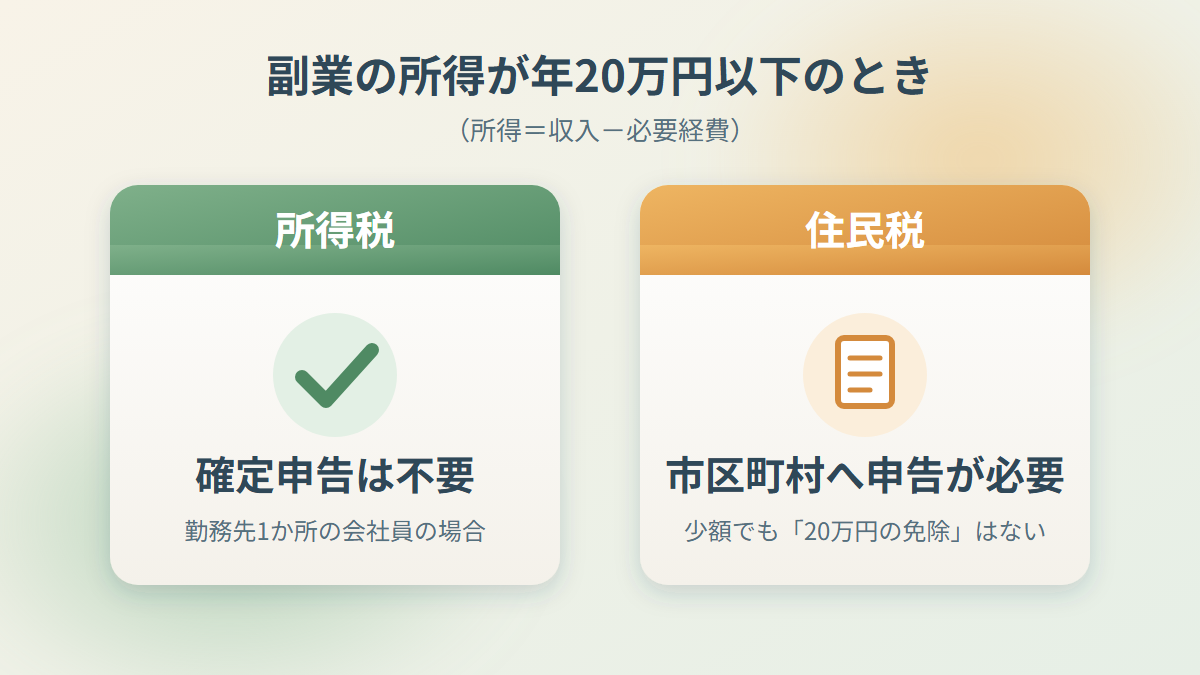
給与をもらっている勤務先が1か所だけで、給与と退職金を除いた所得の合計が20万円以下なら、所得税の確定申告はしなくてかまいません。国税庁のタックスアンサー(No.1900給与所得者で確定申告が必要な人)に載っている条件です。
20万円と比べるのは収入から経費を引いた所得
判定に使うのは、受け取った報酬の総額ではありません。収入から必要経費を差し引いた「所得」です。副業で30万円を受け取っていても、そのために12万円の経費を使っていれば、判定に使う金額は18万円で、20万円を下回ります。
所得が20万円以下でも確定申告が必要になる人
所得が20万円以下でも、各種の控除を使いたい人や、源泉徴収で納めすぎた所得税を取り戻したい人は、確定申告をすることになります。給与を2か所以上から受け取っている人も、年末調整を1つの勤務先でしか受けられないので、原則、確定申告の対象になります。
住民税は所得が少なくても市区町村への申告が必要
所得税にある「20万円以下は申告しなくてよい」という特例は、住民税にはありません。副業の所得がわずかでも、お住まいの市区町村に申告する必要があります。
申告書は市区町村で住民税を担当する課に出し、時期は翌年の2月16日から3月15日までです。書き込むのは、本業の源泉徴収票に載っている給与所得と、副業の収入や経費などです。
所得税の確定申告をした人は、住民税の申告を別に出す必要はありません。確定申告の内容が市区町村にも共有されるからです。住民税の申告だけを自分で出すことになるのは、所得が20万円以下で所得税の確定申告をしない人です。
住民税は前年の所得をもとに翌年6月から納める
住民税の計算に使うのは、前年1月1日から12月31日までの所得です。支払いが始まるのは所得を得た翌年の6月なので、副業を始めた年の分は、翌年になってから請求が来ます。税額は、次の所得割と均等割を合計して決まります。
| 区分 | 中身 | 標準の税率・税額 |
|---|---|---|
| 所得割 | 前年の所得金額に応じてかかる部分 | 合計10%(道府県民税4%、市町村民税6%)。条例で税率を変えている自治体もある |
| 均等割 | 所得の多い少ないに関係なく定額でかかる部分 | 合計4,000円(都道府県1,000円、市区町村3,000円) |
令和6年度からは、森林環境税1,000円が均等割とあわせて課税されています。
会社に副業がバレるのは住民税の天引き額が同僚とずれるから
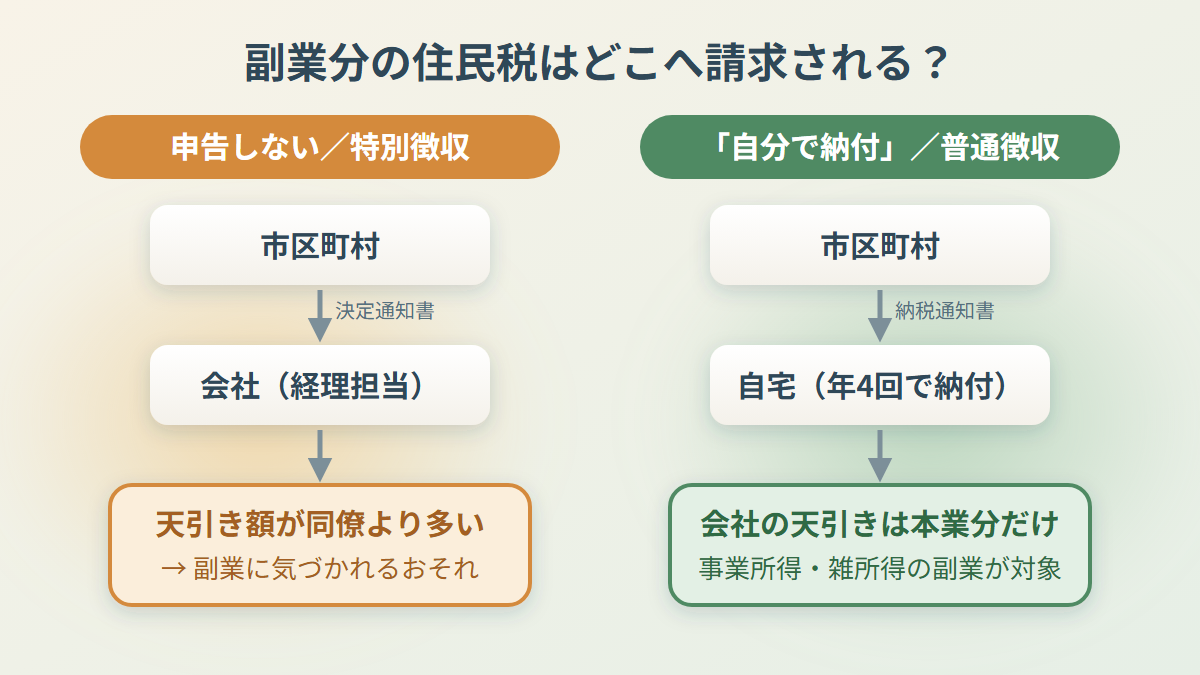
副業の所得そのものが、会社へ直接届くわけではありません。会社に知られる原因の多くは、20万円以下だからと住民税の申告をしないまま放っておくことにあります。
申告がなければ、市区町村は副業分も含めて住民税を計算し、その結果を勤務先に知らせます。勤務先に届く書類は「給与所得等に係る市民税・県民税 特別徴収税額の決定通知書」で、経理の担当者はこれを見て毎月の天引き額を決めます。副業分が上乗せされていると、年代も給与水準も同じくらいの同僚より天引き額が不自然に多くなります。経理や総務の担当者がそこで、ほかに収入があるのではと気づくおそれがあるわけです。
特別徴収は給与天引き、普通徴収は自宅に届く納税通知書で納付
特別徴収とは、会社が従業員の給与から住民税を差し引き、本人に代わって市区町村へ払い込むやり方です。会社員が本業でもらう給与の住民税は、原則としてこちらになります。
普通徴収とは、市区町村から自宅に送られてくる納税通知書を使い、本人が自分で払うやり方を指します。対象は事業所得や雑所得などにかかる住民税で、通知は勤務先ではなく自宅に届きます。納付は年4回に分かれ、具体的な納期は自治体ごとに違い、納税通知書に記載されます。
副業分だけを普通徴収に切り分けられれば、会社に届く通知書には副業分が載らず、天引き額も増えません。
確定申告書の第二表で「自分で納付」に丸をつける
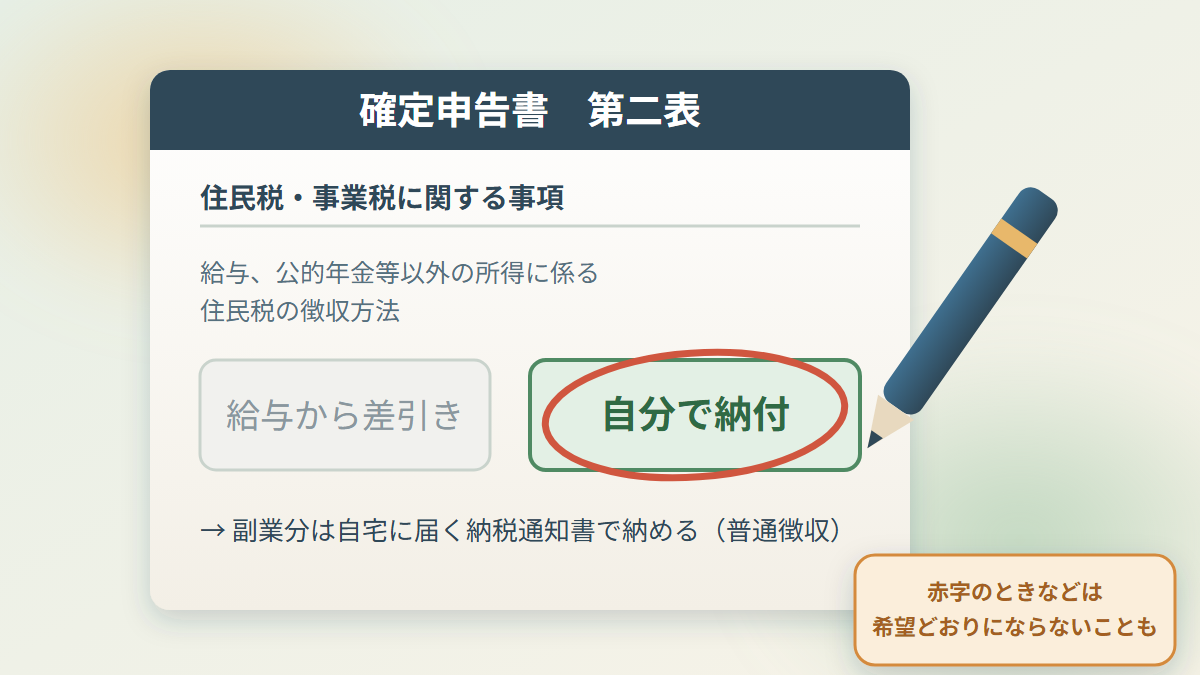
副業分の住民税を普通徴収にする手続きは、確定申告書の第二表で済みます。「住民税・事業税に関する事項」の中にある「給与、公的年金等以外の所得に係る住民税の徴収方法」という欄があり、そこで「自分で納付」に丸をつけます。国税庁の手引きでも、給与天引きにせず窓口などで別に払いたい人には、「自分で納付」のチェックボックスへの丸の記入を求めています。
文京区の案内も、申告書を確定申告の期限内に提出し、この欄の「自分で納付」に丸をつけるという内容です。e-Taxで申告していてこの欄が選べない場合について、文京区は住んでいる市区町村の税務担当課への問い合わせを勧めています。
「自分で納付」を選んでも特別徴収になる2つのケース
丸をつけても、必ず普通徴収になるわけではありません。1つ目は、副業の所得がマイナス、つまり赤字になっている場合です。2つ目は、申告の内容によって、本業の源泉徴収票をもとに計算した住民税額のほうが、確定申告書から計算した額を上回る場合です。どちらも、希望した納め方にならないことがあります。
自治体ごとの運用の差もあります。給与所得者の住民税は原則として特別徴収にする、という運用を強めている自治体では、普通徴収を選んでも希望どおりにならないことがあります。申告の前に、お住まいの市区町村のルールを確かめてください。
アルバイトなど給与所得の副業は原則として普通徴収を選べない
雇われて給料を受け取る副業は、原則として住民税を普通徴収にできません。アルバイトや契約社員として働いて得たお金は給与所得になり、本業の勤務先に通知されたうえで、本業の給与と合算して特別徴収されます。会社に知られたくないなら、雇用契約を結ばずに、業務委託や個人での販売、執筆のように給与所得にならない形の副業を選ぶのが一つの考え方です。
ただし市町村の中には、副業が給与所得でも普通徴収を選べるところもあり、扱いは自治体によって違います。
業務委託かどうかは契約書の名前ではなく働き方の実態で決まる
業務委託は会社に知られにくい副業の形として挙げられますが、判断されるのは契約書の名称ではなく実際の働き方です。労働基準法でいう「労働者」とは、使用者から指揮命令を受けながら働き、その見返りに賃金をもらう人のことです。アルバイトは労働者、業務委託は事業主として扱われます。
名目が業務委託でも、報酬が時給や日給で支払われていたり、働く時間や場所を指定されていたり、仕事の進め方を細かく指示されていたりすれば、労働者とみなされることがあります。判断の材料になるのは、依頼を断れるか(諾否の自由)、業務を進めるうえで指揮監督を受けるか、ほかの人に代わりに仕事をさせられるか(代替性)、受け取るお金が労務への対価にあたるか、などです。
雇用契約では使用者に指揮命令権があるので、働き方の自由は一定の範囲に収まります。業務委託には指揮命令権がなく、時間も場所も進め方も自分で決められます。業務委託で受け取る報酬は原則、源泉徴収されますが、年末調整の対象にはなりません。確定申告と住民税の納付は、仕事を受けた本人が自分で行います。
雇用契約の副業は社会保険の届出からも会社に伝わる
住民税とは別に、社会保険の手続きも副業が会社に伝わる経路になり得ます。所定労働時間などの要件を満たした雇用契約の人は、社会保険(健康保険・介護保険・厚生年金保険)と労働保険(労災保険・雇用保険)に入ります。副業先でも要件を満たせば、本業と副業先の2か所以上で社会保険に入る形です。
日本年金機構は、2つ以上の事業所で一度に加入要件を満たした人について、どちらか1つを主たる事業所に選び、管轄する年金事務所や保険者などを決める必要があると説明しています。そのための書類が「所属選択・二以上事業所勤務届」で、作成して年金事務所などへ出すのは被保険者本人です。副業先の人事労務の担当者に、別の会社で社会保険に加入中だと伝えるのも本人の役目になります。副業先は、採用時の資格取得届にその旨を書くことになっているからです。業務委託のように雇用契約を結ばない副業なら、社会保険のこうした届出は、ふつうは必要ありません。
年末調整の書類に副業の所得は書かない
年末調整を行うのは、本業の勤務先1社だけです。そこへ出す書類に副業の所得を書き込めば、その時点で本業の会社に副業を知られます。副業分は年末調整に含めないで、翌年の確定申告で自分で申告してください。
確定申告をするつもりでも、年末調整で出せる書類はできるだけその時点で出しておくほうが、確定申告の手間は少なくて済みます。
令和7年分から給与所得控除の最低保障額は65万円に
給与所得は、給与収入から給与所得控除を引いて求めます。令和7年(2025年)分からは、この控除の最低保障額がそれまでの55万円から引き上げられて65万円になり、給与収入が190万円以下なら一律65万円が控除されるようになりました。
この見直しの説明は、国税庁の「令和7年度税制改正による所得税の基礎控除の見直し等について」に載っています。
課税される所得は、本業の給与所得に副業の所得を足して計算します。
副業が事業所得か雑所得かで赤字と控除の扱いが変わる
副業で得た所得は、たいてい事業所得か雑所得のどちらかに入ります。どちらに入るかで、計算の仕方も使える控除も変わります。雑所得になると、赤字が出ても給与所得などとの相殺(損益通算)は認められず、青色申告特別控除も使えません。必要経費として認められる範囲や、赤字を繰り越せるかどうかも両者で違います。副業が赤字になりそうな人ほど、どちらに区分されるかが大きな問題になります。
雑所得は所得税法35条が定める10種類目の所得
所得税法は、所得を性質ごとに10種類に分けています。雑所得とは、残る9種類のいずれにも該当しない所得のことで、所得税法35条に定めがあります。副業の収入が分類されやすいのも、この雑所得です。
雑所得は「業務に係る雑所得」「公的年金等の雑所得」「その他の雑所得」の3つに分かれ、区分ごとに計算方法が違います。副業の収入が当たるのは「業務に係る雑所得」で、総収入金額から必要経費を引いて計算します。「その他の雑所得」の例には、生命保険の年金や暗号資産の取引があります。
事業所得と業務に係る雑所得の境目は、最高裁判例の考え方にもとづき、その所得を得るための活動が社会通念上「事業」と呼べる程度で行われているかどうかで判断します。
2022年の通達改正で、判断の中心は帳簿書類の保存になった
国税庁は2022年に所得税基本通達を改正する際、副業の年収や年商が300万円以下なら原則は雑所得として扱う、という案を出しました。この案に7059通もの意見が集まり、2022年10月7日に修正が入っています。
修正後の通達は、取引の記録を帳簿書類として残していることなどから営利性や継続性が認められれば、事業所得に区分するという考え方です。残す必要があるのは帳簿と書類の両方で、保存の範囲は事業所得の人に課されている義務と変わりません。帳簿書類を残していない副業の所得は、原則として業務に係る雑所得になります。300万円以下でも、一律に雑所得になるわけではありません。
青色申告特別控除は65万円・55万円・10万円の3区分
青色申告特別控除とは、不動産所得や事業所得のある人が、届出を済ませたうえで青色申告をすると使える控除です。
| 控除額 | 主な要件 |
|---|---|
| 65万円 | 複式簿記で記帳したうえで、e-Taxによる電子申告をするか、優良な電子帳簿の要件を満たした帳簿を保存する |
| 55万円 | 複式簿記で帳簿をつけ、書面で申告する(e-Taxや優良な電子帳簿は使わない) |
| 10万円 | 簡易簿記で記帳する青色申告者 |
どの区分にも共通して、不動産所得か事業所得があることや、原則として翌年3月15日までの期限内に申告することなどが求められます。優良な電子帳簿で要件を満たすつもりなら、届出書の提出を法定申告期限までに済ませておく必要があります。
経費を正しく計上すれば所得が下がり、住民税額も変わる
副業の所得は「収入-必要経費」で決まるので、経費をきちんと計上すれば所得は小さくなります。経費の額によって、20万円のラインを超えるかどうかも住民税の額も変わります。
経費にできるものとしては、まず通信費があります。スマートフォンやネット回線の料金のうち、副業に使った割合の分が通信費になります。副業で使うパソコンや事務機器の購入費も、経費の対象です。パソコンや事務機器を動かすには電気や通信環境が必要です。そのため電気代は、収入を得るうえで間接的に必要な支出にあたり、副業で使った分を経費に入れられます。
家賃や電気代は使用時間や面積を基準に家事按分する
自宅で副業をしていると、家賃や電気代のように仕事用と私用が混ざった費用が出てきます。そこから副業分だけを割合で切り出して計上することを、家事按分といいます。厚生労働省もテレワーク関連のページで、自宅で仕事をする在宅ワーカーには家事関連費が生じやすいと書いています。
国税庁の所得税基本通達(45-1)が必要経費に入れてよいとしているのは、家事関連費の中で業務用と家庭用の区分がつき、しかも業務を行ううえで直接必要だったと明らかにできる部分です。判定では、どんな業務か、どんな経費か、家族構成、店舗併用の家屋をどう使っているかなどをまとめて見ます。
按分の割合には法定の基準がなく、「家賃の50%」といった一律の決まりもありません。面積、時間、数量、距離などで比率を出し、税務当局に説明できる客観的で合理的な根拠をそろえることになります。仕事部屋の面積や使用時間、使用日数を基準にすると、説明しやすくなります。業務との関係を客観的に示せない費用や、私用との線引きがはっきりしない按分は、税務当局に認められない危険があります。領収書や明細は捨てずに取っておきましょう。
原稿料などの報酬は10.21%が源泉徴収され、確定申告で戻ることが多い
原稿料や講演料などを受け取るとき、支払う側が報酬から所得税を差し引いて国に納める仕組みを、源泉徴収といいます。報酬が100万円以下なら、差し引かれる率は所得税10%と復興特別所得税0.21%を合わせた10.21%です。100万円を超えた部分には20.42%がかかります。原稿料が5万円の場合、5万円×10.21%で5,105円が差し引かれ、振り込まれるのは44,895円になります。請求書で税抜と税込の金額を分けて書いているなら、計算の対象は原則として税抜の金額です。
源泉徴収は報酬の総額に決まった率をかけるだけで、経費や控除は差し引きません。ところが所得税の本来の税率は累進課税で、課税所得が195万円以下の人なら5%にとどまります。所得が少ない副業の人ほど、確定申告をすると差し引かれた税金が戻ってくるケースが多くなるのはこのためです。還付が目的の確定申告でも、第二表で副業分の住民税を「自分で納付」にできます。還付申告は、翌年1月1日から5年以内に行います。
防衛特別所得税1%は令和9年(2027年)分以後に新設され、同時に復興特別所得税が1.1%へ引き下げられる予定です。2つを足すと2.1%で今と同じなので、源泉徴収で使う10.21%や20.42%もそのままです。
申告しないまま発覚すると無申告加算税は最大30%
申告が必要なのに出さず、あとから見つかった場合は期限後申告になり、無申告加算税と延滞税が上乗せされます。率は次のとおりです。
| 種類 | かかる場面 | 率 |
|---|---|---|
| 無申告加算税 | 納付すべき税額のうち50万円までの部分 | 15% |
| 無申告加算税 | 50万円を超え300万円までの部分 | 20% |
| 無申告加算税 | 300万円を超える部分 | 30% |
| 無申告加算税の軽減 | 税務署から指摘される前に自分から申告した場合(無申告を繰り返している場合は対象外) | 5% |
| 重加算税 | 副業の所得を意図的に隠すなど、無申告の理由が悪質な場合(無申告加算税に代えて課税) | 40% |
| 延滞税 | 納付期限の翌日から2か月まで | 原則年7.3% |
| 延滞税 | 2か月を超えた部分 | 原則年14.6% |
表の無申告加算税の率は、法定申告期限が令和6年(2024年)1月1日以後の分から使われています。延滞税のほうは、令和3年(2021年)1月1日以後の期間には、「延滞税特例基準割合+1%」と年7.3%を比べて低いほうの割合になります。特例基準割合は毎年変わり、実際の数値は国税庁が公表しています。
申告の誤りは期限内なら訂正申告、期限後は修正申告か更正の請求
確定申告の期限内に誤りに気づいたときは、正しい内容で作り直して出し直します。これが訂正申告です。
期限を過ぎてから、税額を少なく申告していた、または還付額を多く申告していたと分かった場合は、修正申告をします。税額が少なかったときは、過少申告加算税と延滞税がかかります。税務署の調査が入ったあとで修正申告をした場合、追加で払う税額に対して過少申告加算税が10%(超過部分は15%)かかります。
反対に、税額を多く申告していた、または還付額を少なく申告していたと期限後に分かったときは、更正の請求をします。こちらにペナルティはなく、法定申告期限から5年以内に手続きできます。申告そのものをしていなかった人は、気づいた時点ですぐに期限後申告を済ませてください。
副業ができるかどうかは勤務先の就業規則で決まる
税金の手続きより先に確かめておきたいのが、勤務先の就業規則です。厚生労働省は「副業・兼業の促進に関するガイドライン」をまとめ、モデル就業規則でも副業の扱いを許可制から届出制へ切り替えて、副業・兼業を認める側に立っています。企業秘密が漏れる、競業になる、本業の労務提供に差し支える、といった事情がなければ副業・兼業を認めるのが基本の考え方です。届出制のもとでは、労働者は副業先が決まった段階で、就業規則に定められた方法で会社に届け出ることになります。
ただ、モデル就業規則はあくまで参考で、実際の規定は各企業が実情に合わせて決めています。副業を認めている会社は、就業規則とは別に副業規程を設けて、申請や届出の方法、競業や関与の禁止事項、違反したときの扱いなどを定めるのが一般的です。副業を始める前に、勤務先の就業規則には必ず目を通してください。
40代以降に副業を経験した会社員は22.3%
40歳以上の会社員658人を対象にした調査では、40代になってから副業を経験した人は22.3%にとどまり、残る約8割は未経験でした。
別の調査として、20〜40代を対象にしたパーソルイノベーションの「lotsful」の定点調査では、直近半年の副業実施率が46.7%で、前回から7.4ポイント上がりました。副業で月30万円以上を稼ぐ人も19.3%いました。
副業経験者667名が回答した2025年冬期の調査で1か月あたりの平均収入を見ると、最も多かったのは「5万円未満」の31.4%で、「30万円以上」の割合は17.9%です。少額の副業でも、住民税の申告を意識する必要があります。
まとめ
副業が会社に知られるきっかけになりやすいのは、住民税の天引き額です。20万円以下で申告がいらなくなるのは所得税だけで、住民税は所得が少なくても市区町村への申告が必要です。事業所得や雑所得の副業なら、確定申告書の第二表で「自分で納付」を選べば副業分が普通徴収になり、会社の天引き額に上乗せされません。アルバイトのような給与所得の副業では原則として普通徴収を選べず、年末調整の書類に副業の所得を書くことも避けてください。自治体の徴収の運用と勤務先の就業規則は、申告や副業を始める前に確かめておきましょう。
副業の仕事探しや始め方をまだ固めていないなら、40代から在宅の副業を始める6つの段階を先に読んでおくと、どんな形の副業を選ぶかを決めやすくなります。