老後が心配で、年金を60歳から繰り上げて受け取ろうか迷っている人は少なくありません。結論から書くと、60歳からの繰り上げ受給は65歳受給より24%少ない額が一生続き、受け取った累計額が65歳受給に追い抜かれる損益分岐点は80歳10カ月です。この年齢より長く生きれば65歳から受け取るほうが総額で多くなり、手前で亡くなれば繰り上げたほうが多く受け取れた形になります。
ただし、損益分岐点の数字だけで決めるのは危険です。繰り上げると障害年金や寡婦年金の権利を失うなど、損得の計算に出てこない落とし穴があります。この記事では、2026年10月8日時点の最新の年金額で具体的に試算し、手取りで比べた場合のずれ、繰り上げている人の割合、寿命のデータ、後悔した人の事例まで順に確認します。読み終えるころには、自分が繰り上げを選んでよい側なのか、避けたい側なのかを判断する材料がそろいます。
- 60歳からの繰り上げ受給は24%減で、損益分岐点は80歳10カ月
- 令和8年度の基礎年金満額70,608円で試算すると、月5万円台前半まで下がる
- 手取りで比べると、損益分岐点は82歳前後まで後ろへずれる
- 損益分岐点より重いのは、障害年金と寡婦年金を失うこと
- 繰り上げているのは少数派で、厚生年金は1.2%、国民年金は10.1%
- 65歳の平均余命は男性19.47年、女性24.38年で、分岐点を超える人のほうが多い
- 夫婦の家計は毎月約4万2千円足りず、繰り上げは不足をさらに広げる
- 繰り下げと並べると、繰り上げは「早く亡くなるほど得」という逆の賭けになる
- 繰り上げで後悔した人は、減額が一生続くことを分かっていませんでした
- 繰り上げを選んでよいのは、理由と覚悟がそろった人だけです
- 迷ったときは、年金見込額の確認から5つの順で動きます
- 60歳繰り上げの損益分岐点は80歳10カ月、決め手は数字より自分の事情です
60歳からの繰り上げ受給は24%減で、損益分岐点は80歳10カ月
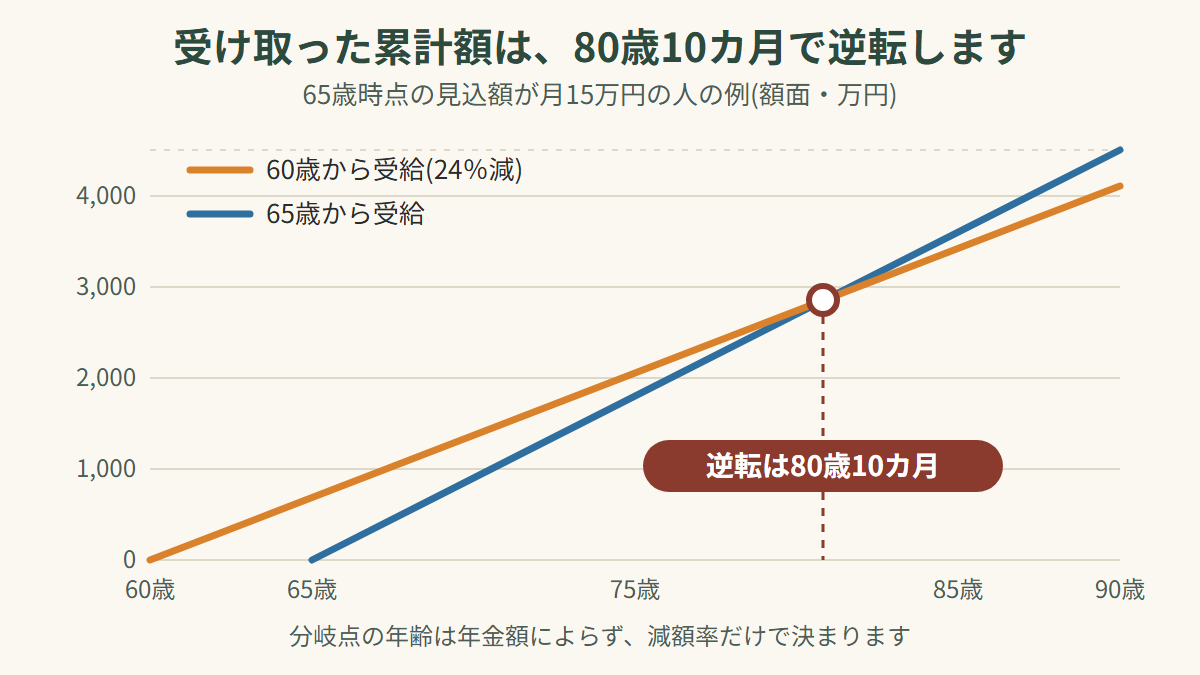
減額率は1カ月あたり0.4%で、60歳なら24%減が生涯固定されます
繰り上げ受給とは、原則65歳から始まる老齢年金を、60歳から64歳11カ月までの間に前倒しで受け取り始める方法です。1962年(昭和37年)4月2日以降に生まれた人は、1カ月繰り上げるごとに0.4%減ります。60歳0カ月で請求すると「0.4%×60カ月」で24.0%の減額です。1962年4月1日以前に生まれた人は1カ月あたり0.5%の減額なので、古い記事の数字をそのまま使うとずれます。記事の公開日と、自分の生年月日の条件を必ず突き合わせてください。
この減額は80歳になっても90歳になっても変わりません。年金額は65歳以降も物価や賃金に応じて改定されますが、改定されるのは減額後の金額です。一度請求すると取り消せないため、「やはり元に戻したい」という選択はできません。
損益分岐点は「開始年齢に20年10カ月を足した年齢」です
損益分岐点とは、65歳から受け取る場合と60歳に繰り上げて受け取る場合とで、受け取った年金の累計額が並ぶ年齢のことです。減額率が0.4%のとき、解説記事の多くは損益分岐点を「受給開始年齢+20年10カ月」と示しています。60歳開始なら80歳10カ月です。「81歳」と書いた記事もありますが、端数を切り上げた数字です。
計算で確かめてみます。65歳からの月額を1とすると、60歳からの月額は0.76です。60歳から受け取る人の累計は0.76×(年齢−60)、65歳から受け取る人の累計は1×(年齢−65)で、2つが等しくなる年齢tは0.76×(t−60)=t−65を解いて約80.8歳になります。額面で見ると、およそ21年の受給で追い抜かれる計算です。
年金額が違っても、分岐点の年齢は動きません
分岐点の年齢は金額に左右されません。決まるのは減額率だけです。月額15万円(65歳時点の見込額)の人で試算すると、繰り上げ後は月114,000円で、毎月の差は36,000円です。60歳から65歳までの5年間で前倒しして受け取る額は114,000円×60カ月=6,840,000円、年間の差は432,000円ですから、6,840,000円÷432,000円=約15.8年で、65歳に足すと80歳10カ月前後です。月額が7万円でも30万円でも、結論は同じ年齢になります。自分の年金額を当てはめても、この年齢は動かないと覚えておくと迷いが減ります。
令和8年度の基礎年金満額70,608円で試算すると、月5万円台前半まで下がる
試算の土台になる金額を確認します。2026年度(令和8年度)の老齢基礎年金は、満額で月額70,608円です(昭和31年4月2日以降生まれの人。昭和31年4月1日以前生まれの人は70,408円)。前年度の69,308円から1,300円増えました。改定率は国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%で、令和7年平均の全国消費者物価指数などをもとに決まっています。厚生年金のモデル世帯(夫婦2人分)は月額237,279円で、前年度の232,784円から増えました。
一部の記事は昭和31年4月1日以前生まれの満額を69,108円と書いていますが、厚生労働省と日本年金機構の公表資料は70,408円です。数字を引用するときは、公式資料の値を優先してください。
基礎年金の満額70,608円を60歳で繰り上げると、24%減の約53,662円です。年額にすると、65歳受給の847,296円に対して約643,945円で、差は約203,351円になります。5年間の前倒し分は約322万円で、これを毎年の差額で割ると約15.8年です。
| 65歳受給の月額 | 60歳繰り上げ後の月額 | 毎月の差 | 5年間の前倒し受給額 | 損益分岐点 |
|---|---|---|---|---|
| 70,608円(基礎年金満額) | 約53,662円 | 約16,946円 | 約322万円 | 80歳10カ月 |
| 150,000円(例) | 114,000円 | 36,000円 | 6,840,000円 | 80歳10カ月 |
モデル世帯の23万円台という金額は、会社員として長く働いた夫と専業主婦(夫)の妻という前提で作られた「モデル」です。国民年金だけの人は、満額でも月7万円台にとどまります。ここから24%引かれた月5万円台前半だけで暮らすのは現実的ではありません。貯蓄の取り崩しや就労、家族の収入との組み合わせが前提になります。
手取りで比べると、損益分岐点は82歳前後まで後ろへずれる
ここまでの計算は額面、つまり税金や社会保険料を引く前の話です。実際に銀行口座へ振り込まれるのは手取りで、年金からは所得税、住民税、国民健康保険料(または後期高齢者医療保険料)、介護保険料が天引きされます。手取りで比べると、損益分岐点は額面より2年ほど遅くなり、目安は82歳前後です。年金額や家族構成で幅が出るため、数字は「82歳前後」と幅を持たせて見てください。
受け取る額が増えれば課税や保険料の負担も増えるため、手取りの差の出方は額面とは一致しません。個別の試算が欠かせない理由はここにあります。日本年金機構のねんきんネットや年金事務所の窓口で、自分の条件を入れた試算を出してもらうのが確実です。
住民税非課税の基準は、現行の数字を確認してから使います
2019年の記事に、夫の年金額が211万円を超えて課税世帯になりそうな人は、繰り上げで年金収入を211万円以下に抑えると、早く受け取れるうえに手取りも増える場合がある、という考え方がありました。ただし、これは当時の制度と基準額での話です。現在の基準は変わっている可能性があるため、自治体や年金事務所で最新の数字を確認してから判断してください。
損益分岐点より重いのは、障害年金と寡婦年金を失うこと
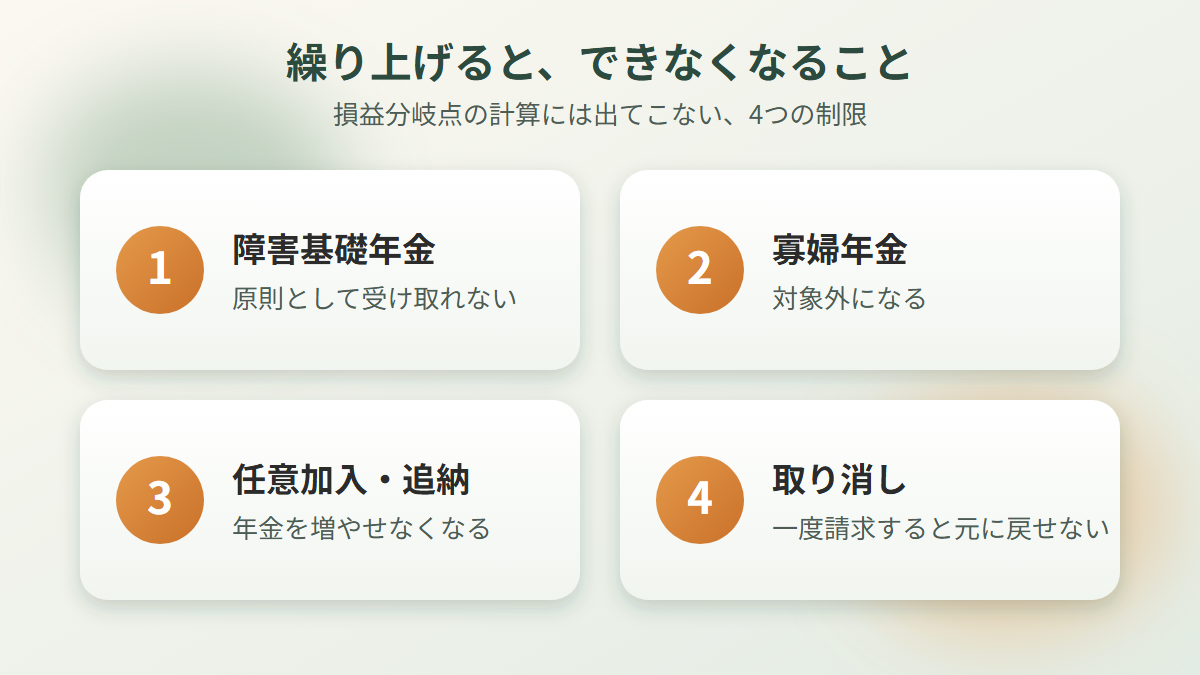
60歳から繰り上げるか迷う人に、先に読んでほしいのがこの章です。損益の計算には現れませんが、実際の暮らしに大きく響きます。
障害基礎年金が受け取れなくなります
繰り上げ受給を請求したあとに所定の障害状態になっても、原則として障害基礎年金は受け取れません。繰り上げた時点で「65歳に達した」とみなされ、障害基礎年金の対象となる65歳未満の扱いから外れるためです。60代は病気やけがのリスクがまだ十分に残る年代です。収入の柱を一つ手放す選択だと理解してください。
寡婦年金と遺族厚生年金にも影響します
夫が老齢年金を受け取る前に亡くなったとき、妻が受け取れる寡婦年金は、繰り上げ受給をすると対象外になります。すでに寡婦年金を受けている場合も、権利は失われます。65歳前に配偶者が亡くなった場合は、繰り上げた老齢年金と遺族厚生年金の併給にも制限がかかります。
任意加入と保険料の追納ができなくなります
いったん繰り上げ受給を始めると、国民年金の任意加入や保険料の追納はできません。年金額を増やす手段が閉ざされます。納付月数が足りず満額に届いていない人は、特に注意が必要です。
基礎年金と厚生年金は同時に繰り上げます
原則として、老齢基礎年金と老齢厚生年金は同時に繰り上げることになります。どちらか一方だけを繰り上げる選び方は基本的にできません。
働き続けると在職老齢年金の調整も受けます
60歳以降も厚生年金に加入して働くと、在職老齢年金の仕組みで、年金の一部または全額が支給停止になることがあります。年金の月額と、給与や賞与をならした総報酬月額相当額の合計が基準額を超えると対象です。基準額は令和7年度価格で51万円でしたが、令和8年度は65万円に引き上げられました。調整されるのは老齢厚生年金で、老齢基礎年金は対象外です。
繰り上げて年金が24%減ったうえに、給与が高ければ在職老齢年金の調整も重なります。基準額が上がったので以前より支給停止にはなりにくくなりましたが、60歳以降もしっかり稼ぐ予定の人は、繰り上げのうまみがそもそも薄い立場です。
繰り上げているのは少数派で、厚生年金は1.2%、国民年金は10.1%
「周りはもう繰り上げているのでは」と不安になる人もいますが、数字は逆を示しています。厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」を引用した報道では、令和6年度末の繰り上げの割合は次のとおりでした。
| 区分 | 繰り上げ | 繰り下げ |
|---|---|---|
| 厚生年金(老齢厚生年金)の受給権者 | 約35万人(1.2%) | 約55万人(1.9%) |
| 国民年金の受給権者 | 約347万人(10.1%) | 約88万人(2.6%) |
新たに受給を始めた人(新規裁定者)に限ると、繰り上げの割合は令和6年度末で7.2%です。また、70歳時点の繰り下げの割合は令和6年度に4.2%まで上がっており、受け取りを遅らせる人は増えています。
国民年金だけの受給者は、繰り上げの割合が約1割と高めです。その理由までは、数字からは分かりません。確かなのは、厚生年金の受給者では繰り上げが1%台の少数派だということです。「みんなやっているから」は、60歳繰り上げを選ぶ理由になりません。
65歳の平均余命は男性19.47年、女性24.38年で、分岐点を超える人のほうが多い
では、80歳10カ月という分岐点は、寿命のデータと比べてどの位置にあるのでしょうか。厚生労働省が2025年7月25日に公表した令和6年簡易生命表では、平均寿命は男性81.09年(前年と同じ)、女性87.13年(前年の87.14年から0.01年低下)でした。0歳時点の平均余命なので、男性は分岐点とほぼ同じ水準、女性は6年以上長い水準です。
大事なのは、65歳まで生きた人の平均余命です。同じ表では、65歳の平均余命は男性19.47年、女性24.38年です(令和7年の値は男性19.68年、女性24.52年)。65歳に足すと、男性は約84.5歳、女性は約89.4歳です。80歳10カ月の分岐点は、どちらの到達年齢よりも手前にあります。平均余命は個人の寿命を予測する数字ではありませんが、傾向としては分岐点を超えて生きる人のほうが多くなります。繰り上げは、平均的には「長生きすると損をする」側に賭ける選択です。
健康寿命と寿命の差が気になる人へ
2022年(令和4年)の健康寿命は、男性72.57歳、女性75.45歳で、平均寿命との差は男性8.49年、女性11.63年でした。2019年の調査より、男女とも差は縮まっています。健康寿命は日常生活に制限のない期間を指すので、元気なうちに使いたいから早く受け取る、という考え方には筋が通っています。ただ、お金が必要になる期間は、健康でなくなったあとも続きます。平均寿命と健康寿命は算出方法も対象年も違うため、単純に並べて結論を出すのは避けてください。
夫婦の家計は毎月約4万2千円足りず、繰り上げは不足をさらに広げる
老後の心配の中心にあるのは、年金だけで足りるのかという点です。総務省の家計調査(2025年)を整理した解説では、65歳以上の夫婦のみの無職世帯で、実収入は254,395円、消費支出は263,979円、毎月の不足は約42,434円でした。収入の約9割にあたる228,614円が社会保障給付で、税金や社会保険料などの非消費支出は32,850円です。不足額は2017年が54,519円、2021年が18,525円で、2025年はその中間の水準にあたります。
2019年の金融庁の報告書は、毎月約5万円の不足が続くと、20年で約1,300万円、30年で約2,000万円を取り崩す計算になると示し、「2000万円問題」として話題になりました。2025年の約42,434円を30年分にすると、42,434円×12カ月×30年=約1,528万円です。物価や年金額の変動、運用の利回りは含めていない単純計算ですが、目安にはなります。
この不足額に、繰り上げの減額が上乗せされます。基礎年金の満額70,608円だけを見ても、24%減で月約16,946円少なくなります。夫婦で2人とも満額の基礎年金を60歳で繰り上げれば、減額は月3万円を超える計算です。平均的な家計でも不足が出ているのに、そこから年金を2割以上削る形になります。老後が心配だから早くもらう、という発想は自然です。しかし長い目で見ると、心配の種を自分で大きくする結果になりかねません。
繰り下げと並べると、繰り上げは「早く亡くなるほど得」という逆の賭けになる
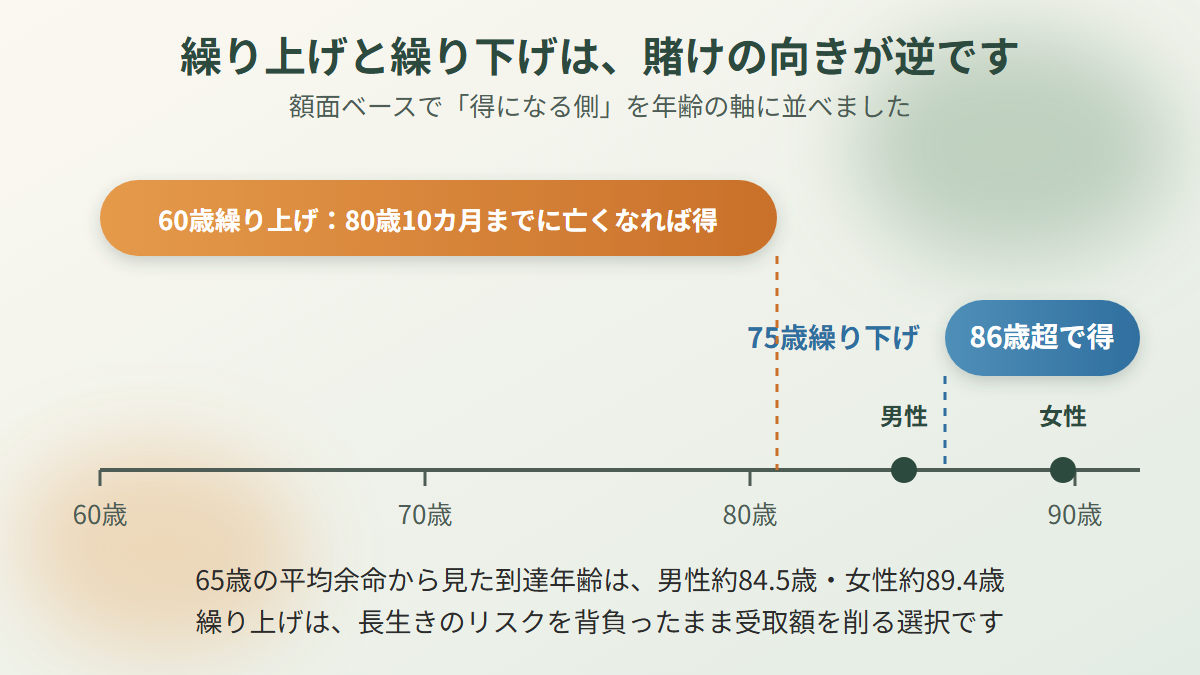
繰り上げの分岐点を理解するには、反対側の繰り下げと並べるのが近道です。繰り下げは、66歳以降75歳までの間で受け取りを遅らせ、増額した年金を受け取る方法です。1カ月遅らせるごとに0.7%増え、75歳まで遅らせると最大84%の増額になり、増額率は一生変わりません。昭和27年4月1日以前に生まれた人は、上限が70歳です。老齢厚生年金を繰り下げている間は、配偶者加給年金額が支給されない点にも注意が必要です。
| 繰り下げの時期(65歳基準) | 増額率 | 損益分岐点 |
|---|---|---|
| 70歳まで | 42.0% | 81歳以上 |
| 71歳まで | 50.4% | 82歳以上 |
| 75歳まで | 84.0% | 86歳以上 |
75歳まで繰り下げた場合を計算で確かめます。65歳から74歳までの10年間は受け取れませんが、75歳以降は毎年1.84倍になるので、65歳受給との差は毎年0.84倍分ずつ縮まります。10年分を埋めるのに10÷0.84=約11.9年かかり、75歳に約12年を足して87歳前後です。表の「86歳以上」とほぼ一致します。繰り下げも、手取りで見ると増加率は7〜8割程度に縮みます。税金と社会保険料が増えるためです。
並べて見えてくるのは、賭けの向きです。60歳繰り上げは「80歳10カ月までに亡くなれば得」、75歳繰り下げは「86歳を超えて生きれば得」です。老後の心配が「長生きしてお金が足りず困ること」にあるなら、長生きに備える側は繰り下げです。繰り上げは、長生きのリスクを背負ったまま受け取り額を削る選択になります。
繰り上げで後悔した人は、減額が一生続くことを分かっていませんでした
後悔の理由を体系的に集計したアンケートは見つかりませんでしたが、個別の事例からは共通点が読み取れます。
68歳の女性は、60歳のときの年金説明会で「かなりもらえる」と聞いて手続きをしました。実際の金額は想定よりずっと少なく、当時は生活が苦しくて手続きしたものの、今は後悔しているそうです。月の支出は約15万円で、年金だけではほとんどの月で足りず、不足分は息子に生活費を入れてもらっています。現在の年金額に満足はしていません。
59歳の男性は、週刊誌の記事を読んで繰り上げが有利だと考え、ファイナンシャルプランナーに相談しました。損益分岐点の数字だけで決めると判断を誤りやすい、という例です。
2つの事例に共通するのは、減額が一生続くという仕組みを十分に理解しないまま、目先の現金や損益分岐点の数字を優先した点です。逆のケースもあります。70歳の元会社員は、5年繰り下げて年額が約60万円増えましたが、「老後は長い」と待ち続けたことを、今は「欲をかいていた」と振り返っています。待てば必ず正解という話でもありません。
繰り上げを選んでよいのは、理由と覚悟がそろった人だけです
結論として、60歳繰り上げは「今の生活費が切実に足りない」「健康状態に不安がある」「元気なうちに旅行や趣味へお金を使いたい」といった明確な理由がある人の選択肢です。そうした理由があれば、納得感のある判断になることもあります。逆に、理由が「老後が漠然と不安だから」だけなら、繰り上げは不安を解決しません。
検討する価値があるのは、手取りの面で有利になる場合や、貯蓄が少なく60代前半の生活費をどうしても年金で補う必要がある場合です。ただし、就労や貯蓄の取り崩し、公的な相談窓口の利用を先に検討し、最後の選択肢にしてください。
避けたいのは、60歳以降も会社員として働いて収入がある人、障害や遺族への備えを年金に頼っている人、家族に長寿の傾向がある人、国民年金の納付月数が足りず満額に届いていない人です。働いていれば在職老齢年金の調整が重なり、年金の減額と支給停止の二重の影響を受けかねません。
迷ったときは、年金見込額の確認から5つの順で動きます
最初に、ねんきん定期便やねんきんネットで自分の年金見込額を確認します。次に、日本年金機構の試算で、繰り上げと繰り下げの請求時期ごとの年金額を比べます。3つ目に、生活費を洗い出して、60歳から65歳までの5年間に必要な資金の目安を出します。4つ目に、働き続けた場合の収入と、在職老齢年金の影響を確認します。そのうえで不安が大きければ、年金事務所、社会保険労務士、ファイナンシャルプランナーなどに相談してください。無料の年金相談を行っている窓口もありますが、利用できる窓口は地域で異なるので事前に確認が必要です。
制度上の取り消し条件など、細かい扱いは個人の状況で変わります。手続きの前に、必ず日本年金機構で最新の取り扱いを確認してください。
60歳繰り上げの損益分岐点は80歳10カ月、決め手は数字より自分の事情です
60歳からの繰り上げ受給は、24%の減額が一生続き、損益分岐点は額面で80歳10カ月、手取りでは82歳前後です。65歳の平均余命が男性19.47年、女性24.38年である以上、分岐点を超えて生きる人のほうが多くなります。さらに、障害年金や寡婦年金を失う点は、損益の計算に現れない重いデメリットです。
それでも、今の暮らしが立ち行かない、健康に不安があるといった切実な理由があるなら、繰り上げが現実的な選択になる場合もあります。大切なのは、「減額は取り消せない」と理解したうえで、自分の事情で選ぶことです。まずはねんきんネットで見込額を確認するところから始めてください。
この記事で触れた毎月約4万2千円の不足について、世帯の内訳や貯蓄の取り崩しの目安まで詳しく確かめたい方は、夫婦の生活費の不足額を詳しく見た記事もあわせてご覧ください。