入居一時金が払えなくても、介護施設には入れます。介護付き有料老人ホームの42.5%は入居一時金が0円で、特別養護老人ホームのように一時金が原則かからない施設や、サービス付き高齢者向け住宅のように受け取りが法律で禁止されている施設もあります。
50代になると、自分の老後と親の介護が同時に見えてきます。老人ホームの入居一時金が数百万円と聞いて、払えないのではと不安になる方は少なくありません。ただ、数百万円という数字は一部の高額な施設に引っ張られた平均値で、実際の施設の中央値は24万円です。この記事では、入居一時金の仕組みと相場、払えないときの選択肢、公的な負担軽減制度、50代のうちに進めておく準備を、2026年10月7日時点の情報でまとめます。
入居一時金の中央値は24万円、平均339万円との差が不安をふくらませる
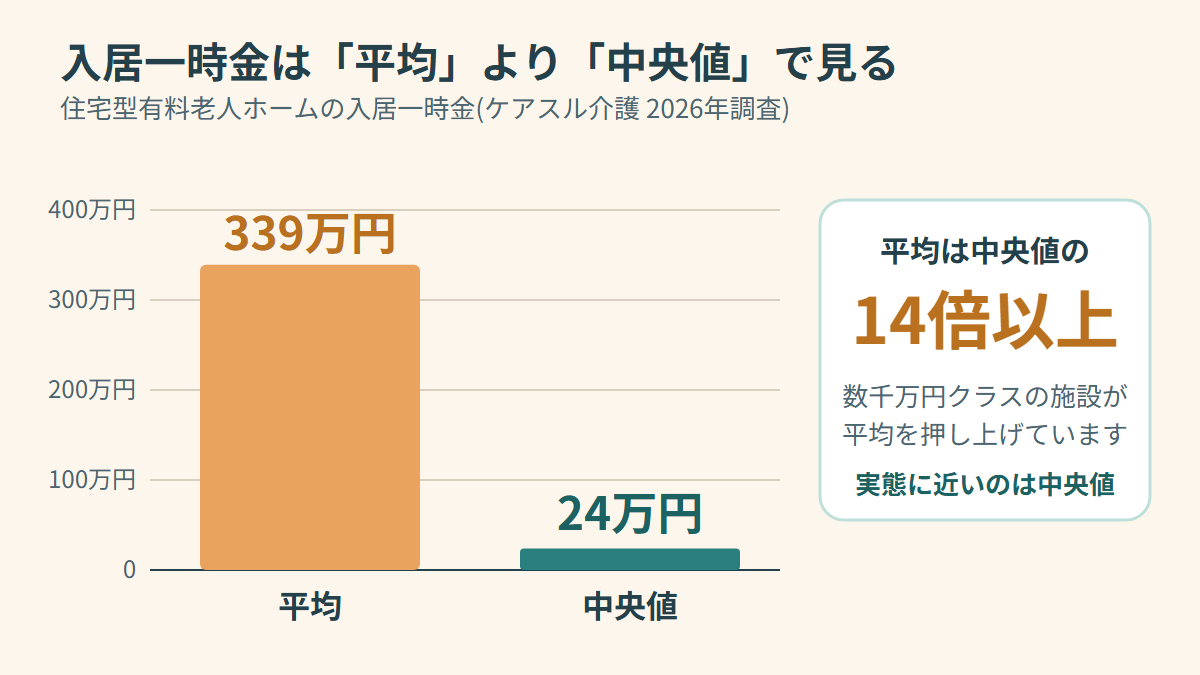
結論から言うと、入居一時金の「相場」は平均ではなく中央値で見るのが正解です。ケアスル介護の2026年の調査では、住宅型有料老人ホームの入居一時金は平均が339万1,371円、中央値が24万円でした。月額費用は平均19万8,274円、中央値14万7,000円です。
平均が中央値の14倍以上に膨らんでいるのは、数千万円クラスの施設が平均を押し上げているからです。老人ホームの広告やニュースで目に入るのはこの高額な施設が多く、「老人ホームは一時金で数百万円」という印象が先に立ちます。多くの施設は、20万円から30万円ほどに収まっています。
入居一時金0円の施設は介護付き有料老人ホームで42.5%
同じ調査の2026年8月分では、入居一時金が0円の施設の割合が出ています。
| 施設の種類 | 入居一時金0円の割合 |
|---|---|
| 介護付き有料老人ホーム | 42.5% |
| 住宅型有料老人ホーム | 27.6% |
| グループホーム | 23.7% |
介護付き有料老人ホームなら、10施設のうち4施設以上が一時金なしで入れる計算です。一時金が用意できないことと、施設に入れないことは別の問題です。
費用の幅は一時金49万円台から2,000万円超まで
幅の広さも知っておくと、見積もりを見たときに慌てずに済みます。低価格帯の有料老人ホームの例では、入居一時金49万5,000円、月額17万640円です。高級な施設の例では、入居一時金2,449万5,000円、月額33万6,690円になります。東京都内では、一時金だけで2,000万円かかる施設があるという相談事例があります。
介護付き有料老人ホーム全体で見ると、入居一時金は0円から数千万円、月額費用は15万円から40万円が目安です。民間の施設を選ぶ限り、どの価格帯を選ぶかで負担は何倍も変わります。
入居一時金は前払いの家賃で、戻る金額は償却の条件で決まる
入居一時金とは、有料老人ホームに入るときに、数年分の家賃やサービス費用の一部をまとめて前払いする費用のことです。一時金を払うと毎月の費用を抑えやすく、払えない場合は月払い方式を用意している施設もあります。有料老人ホームの支払い方は、大きく分けて「入居一時金と月払いの組み合わせ」と「完全月払い」の2種類です。
前払いした一時金は、入居期間に応じて少しずつ「償却」されます。入居した時点で一部が差し引かれる初期償却と、残りを何年かけて償却するかを決める償却期間の2つが、返ってくる金額を左右します。たとえば入居一時金1,000万円、初期償却20%、償却期間5年の契約で、3年で退所した場合の返還金は320万円です。同じ1,000万円でも、条件が違えば戻る額は変わります。契約前に、この2つの数字を必ず書面で確認してください。
90日以内の解約と500万円の保全措置
有料老人ホームの指導指針では、契約締結日からおおむね90日以内に契約を解除した場合、前払金を返還することになっています。入居してみて合わなかったときの目安です。
事業者が倒産した場合に備えた一時金保全措置も義務づけられています。2006年4月1日以降に設置された有料老人ホームは、全国有料老人ホーム協会の入居者生活保証制度に加入するなどして、上限500万円を保全する決まりです。つまり、一時金が1,000万円なら、全額が守られるわけではありません。高額な一時金を払う場合ほど、この上限は頭に入れておく価値があります。
重要事項説明書の交付や、一時金の算定基礎の明示も義務です。契約の前に説明書を読み込み、償却の条件と保全の有無を質問してください。
一時金を払えない50代が選べる施設は4種類
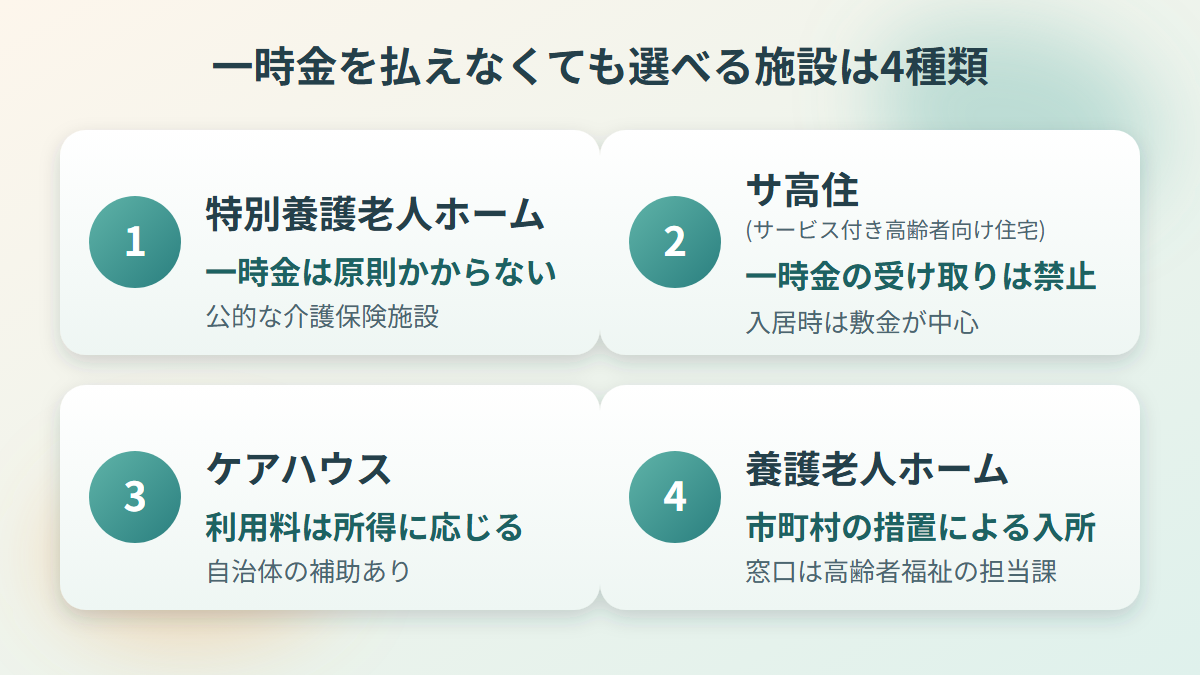
民間の有料老人ホームにこだわらなければ、入居一時金を払えない人にも選択肢があります。費用の目安を並べると、次のとおりです。
| 施設の種類 | 入居一時金・初期費用 | 月額費用の目安 |
|---|---|---|
| 特別養護老人ホーム | 原則かからない | 8万円から20万円(所得に応じて減額あり) |
| サービス付き高齢者向け住宅 | 一時金の受け取りは禁止、敷金は平均約44万1,000円(中央値12万円) | 10万円から30万円 |
| ケアハウス | 0円から数百万円、初期費用は平均30万円前後 | 6万円から20万円(所得に応じる) |
| 養護老人ホーム | 市町村の措置による入所 | 所得に応じる |
特養は一時金不要、ただし待機者は在宅だけで10.6万人
特別養護老人ホーム(特養)は、公的な介護保険施設です。月額費用は、個室で約12万3,360円、相部屋で約8万7,000円が目安です(介護保険1割負担の場合)。入所は原則として要介護3以上が条件で、要介護1や2でも、やむを得ない事情で特養以外での生活が難しいときは特例で入れます。
弱点は待機です。厚生労働省の調査では、2022年4月1日時点で、要介護3以上の入所申込者が25.3万人いました。そのうち、どの施設にも入らず在宅で待っている人が10.6万人です。3年前の調査と比べると、全体で13.5%、在宅の人で9.1%減りました。減ってはいますが、入りたい日に入れる状況とは言えません。自分の親の申込みは早めに出しておき、待つ間の受け皿を別に考えておくのが現実的です。
サ高住は一時金の受け取りが法律で禁止されている
サービス付き高齢者向け住宅(サ高住)は、高齢者住まい法によって、入居一時金の受け取りが禁止されています。入居時の費用は敷金が中心で、全国平均は約44万1,000円、中央値は12万円です。月額は10万円から30万円ほどで、地域によって差が出ます。調査の例では、見附市で平均の入居時費用14.6万円、月額10.7万円、呉市で15.8万円、月額12.4万円でした。
注意したいのは、介護サービスが別契約になる施設があることです。月額が安く見えても、介護が重くなったときの費用が別にかかります。契約前に、どこまでが月額に含まれるかを確認してください。
ケアハウスと養護老人ホームは所得が低いほど入りやすい
ケアハウス(軽費老人ホーム)は、60歳以上で、身体機能の低下により自立した生活が難しい人が対象です。所得制限があり、利用料は所得に応じて決まります。自治体からの補助があるため、低所得の人も利用しやすい施設です。
養護老人ホームは、原則65歳以上で、環境上の理由と経済的な理由から在宅での生活が難しい人を、老人福祉法に基づき市町村が入所させる施設です。生活保護を受けている世帯の人のほか、本人と生計を維持している人が住民税非課税、または均等割のみ課税の場合も対象になります。自分で施設と契約する形ではないので、窓口は市町村の高齢者福祉の担当課です。
老後の月額は年金だけでは埋まらない、国民年金の平均は月5万9,310円
入居一時金を避けられても、毎月の費用は残ります。年金の平均と並べてみると、足りない額が見えてきます。厚生労働省年金局の令和6年度の概況では、国民年金(老齢基礎年金)の平均月額が5万9,310円、厚生年金の平均月額が15万289円でした。令和6年度の老齢基礎年金は、満額で1人1か月6万8,000円です。
国民年金だけで暮らす人は、特養の相部屋(月約8万7,000円)にも届きません。厚生年金の平均15万円でも、住宅型有料老人ホームの月額平均19万8,274円には足りません。この差は、貯蓄の取り崩しか、家族の支援か、公的な軽減制度で埋めることになります。
介護そのものにかかる費用は、生命保険文化センターの調査で見ると、2024年度の調査で介護期間の平均が55.0か月(4年7か月)、月々の費用の平均が9.0万円です。2021年度の調査では、一時的な費用の平均が74万円、月々の平均が8.3万円でした。在宅介護に限ると、1か月あたりの平均が5.0万円、要介護5で7.5万円、中央値が3.3万円という数字もあります。施設に入ると、ここに家賃や食費、管理費が加わるため、月額の水準は一段上がります。
50代の貯蓄は中央値で見ると平均より低い
貯蓄が少なくて不安なのは、自分だけではありません。金融広報中央委員会の調査を紹介した記事では、50代の貯蓄は全世帯の平均が1,067万円、中央値が130万円でした。貯蓄のある世帯だけに絞ると、平均1,675万円、中央値675万円です。別の集計では、50代の平均が1,391万円、中央値が80万円という数字も出ています。
集計の区分で数字は動きますが、どの集計でも平均と中央値に大きな開きがあります。一部の資産家が平均を引き上げているためで、実態に近いのは中央値のほうです。50代の8割以上が老後生活に不安を感じていて、その理由として8割以上が「公的年金だけでは不十分」を挙げています。入居一時金が払えるか心配になるのは、ごく普通の反応です。
自宅の売却や融資、家族の分担で一時金をつくる方法
どうしても一時金のある施設を選びたい場合は、資金をつくる手段が3つほどあります。
1つ目は自宅の売却や賃貸です。持ち家があるなら、売却したお金や家賃収入を施設費用にあてられます。国が補助する特養なら月10万円から15万円ほどの負担で済むため、自宅を手放して入る選択肢もあります。
2つ目は融資です。自宅を担保に資金を借り、住み続けながら使える仕組みがあり、社会福祉協議会にも、不動産を担保に毎月の生活資金を貸す制度があります。条件や対象地域は制度ごとに違うので、返済方法と相続人への影響を契約前に確認してください。
3つ目は家族での分担です。親の年金と貯蓄で足りない分は、子どもたちで分けるのが現実的です。1人が全額を背負うと、きょうだいの関係がこじれやすくなります。収入や生活状況に応じて、無理のない範囲で出し合うルールを決めておきましょう。「長男だから多く払う」という古い慣習より、今の経済力で話し合うほうが筋が通ります。
子どもには親を扶養する法的な義務があります。ただし、自分の生活を犠牲にしてまで介護費用を負担する義務はありません。50代は、子どもの教育費と自分の老後資金の準備が重なる時期です。親の費用を出しすぎて自分の老後が足りなくなる事態は、避けてください。
補足給付と高額介護サービス費で月々の負担を抑える
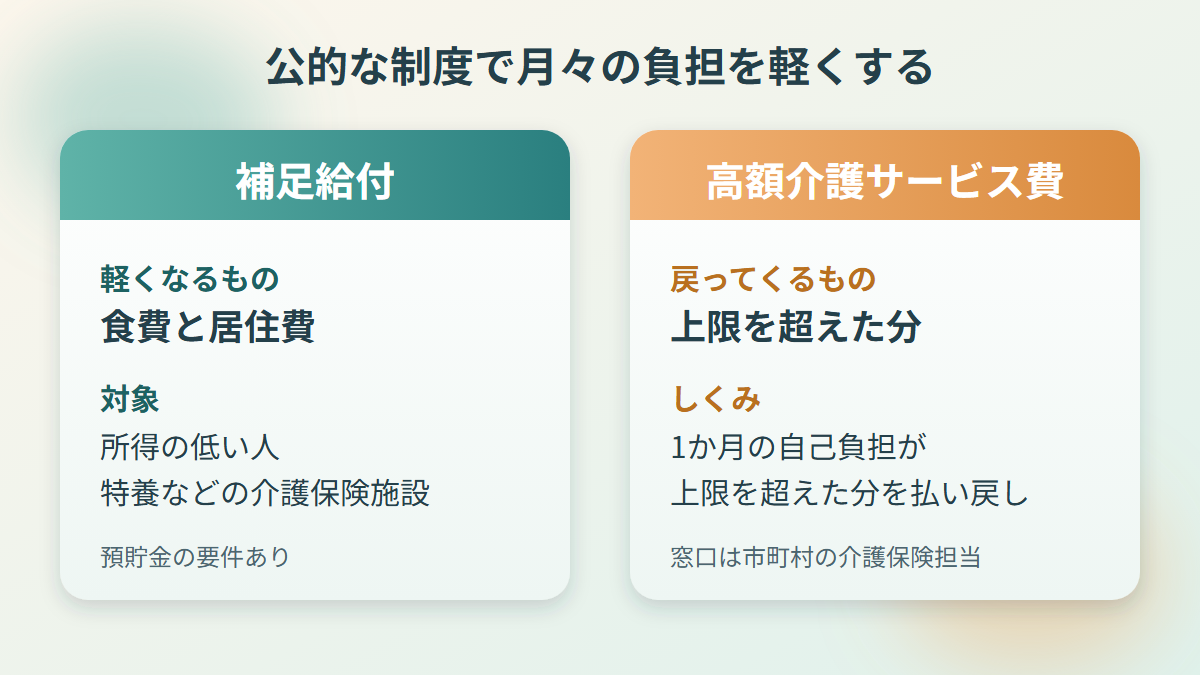
公的な制度で、月々の負担を軽くできます。まず補足給付(特定入所者介護サービス費)です。所得の低い人の食費と居住費を軽くする制度で、特養などの介護保険施設に入る人が対象になります。令和7年8月からの基準は、食費の基準費用額が日額1,445円(月額約4.4万円)で、負担限度額は第1段階の日額300円から、第3段階②の日額1,360円(月額約4.1万円)までです。多床室の居住費は、基準費用額が日額915円(月額約2.8万円)で、負担限度額は第1段階が0円、第2段階以降が日額430円(月額約1.3万円)になります。
預貯金の要件があります。令和3年8月から、第2段階は単身650万円以下、夫婦1,650万円以下、第3段階①は単身550万円以下、夫婦1,550万円以下、第3段階②は単身500万円以下、夫婦1,500万円以下です。令和8年8月からは、第3段階①・②の人について、食費が日額30円から60円、一部の人を除いて居住費が日額100円引き上げられました。負担は増えましたが、制度自体は続いています。この制度は介護保険施設の食費と居住費の軽減が目的で、民間の有料老人ホームの入居一時金や家賃を直接軽くするものではありません。
もう1つが高額介護サービス費です。1か月の介護保険サービスの利用者負担が、所得区分ごとの上限を超えた分を払い戻す制度で、生活保護の受給者や住民税非課税世帯の一部は月1万5,000円、一般の課税世帯は月4万4,400円が上限の例です。さらに、介護保険と医療保険の自己負担がともに高額になったときは、年間(8月1日から翌年7月31日)の自己負担を合算して、限度額を超えた分が申請により後から支給される仕組みもあります。詳しい区分は、市町村の介護保険の窓口で確認できます。
預貯金が尽きた場合の最後の制度は、生活保護です。どうしても払えないと感じたら、福祉事務所に相談してください。
50代のうちにやる準備は、見込額の確認から
50代の準備は、まず数字を出すところから始まります。毎年届くねんきん定期便やねんきんネットで年金の見込額を確認し、貯蓄額と合わせて、老後の毎月の不足額を計算してください。公的年金と私的年金などの収入から、必要な生活費を引いた差額が、これから埋める額です。
会社員なら、50代は収入のピークを迎えやすい時期です。老後の備えを始める最後の機会として、使えるお金を貯蓄と積立に回す余地があるか見直してください。新NISAによる積立は、50代、60代からでも間に合います。いつから始めても、いつまでも続けられます。iDeCoは原則60歳まで引き出せない年金制度ですが、子どもの教育費などのライフイベントが落ち着く50代なら、影響を受けにくい選択肢です。
投資には元本割れのリスクがあります。入居一時金のように、数年以内に使う可能性のあるお金を、価格が動く商品だけで準備するのは避け、使う時期で置き場所を分けてください。
親の介護に備えるなら、親が元気なうちに、貯蓄、年金額、持ち家の有無、望む施設の種類を聞いておくことです。きょうだいがいれば、費用の分担も先に話し合っておきます。介護が始まってからでは、親に聞きにくく、きょうだいの意見も割れやすくなります。
払えないと感じたときの相談先と、よくある疑問
ひとりで抱え込まず、市町村の高齢者福祉の担当課や介護保険の窓口、地域包括支援センターに相談してください。利用できる制度や空いている施設を、費用の面から一緒に探してもらえます。
よくある疑問に答えておきます。入居一時金が払えないと、老人ホームには入れないのかという疑問には、入れます、と答えます。一時金0円の施設が介護付き有料老人ホームの42.5%あり、完全月払いを選べる施設もあります。一時金なしの月払いは、月額が高めになることがあるため、何年入居するかを想定して総額で比べてください。
一時金が安い施設と高い施設は、どちらが得なのかという疑問もあります。入居期間で変わります。一時金が安くても月額が高ければ、長く暮らすほど総額は膨らみます。逆に一時金が高くて月額が低い施設は、長期だと差が縮まります。短期で退所する可能性が高いなら、返還金の条件がよい施設を選ぶのが筋です。
50代の自分は、今いくら貯めればいいのかという疑問には、一律の金額を出せません。年金の見込額、持ち家の有無、親の介護に出す額で、必要な額が変わるからです。まず見込額を確認して、毎月の不足額を出すところから始めてください。
施設選びの前に確認する、償却・保全・月額の総額
見学や契約の前に、次の点を確認してください。入居一時金の金額、初期償却の割合、償却期間は、返還金の計算に直結します。90日以内に解約した場合に前払金が返るか、一時金の保全措置に加入しているかも、契約書と重要事項説明書で確かめます。
月払いや一時金0円のプランがあるか、月額に何が含まれて何が別料金か、要介護度が上がったときに費用がどう変わるかも聞いておくべき点です。サ高住なら介護サービスが別契約かどうか、特養やケアハウスなら空きと申込み条件も確認してください。ここまで確認すると、一時金の安さに惹かれて高い月額の施設を選ぶ失敗を、かなり避けられます。
まとめ
入居一時金は、平均339万円という数字より、中央値24万円のほうが実態に近い数字です。介護付き有料老人ホームの42.5%は一時金0円で、特養は原則不要、サ高住は受け取りが禁止されています。ケアハウスと養護老人ホームは所得に応じた入所が可能です。月々の負担は補足給付や高額介護サービス費で軽くでき、自宅の売却や融資、きょうだいでの分担で一時金をつくる道もあります。
50代がまずやるのは、年金の見込額の確認と、毎月の不足額の計算です。そのうえで、払えないと感じた時点で、市町村の窓口や地域包括支援センターに相談してください。早く動くほど、選べる施設は増えます。
サ高住の月額費用や、契約前に確認したい点は、サ高住の費用の相場でさらに詳しく整理しています。
施設代が親の年金と貯蓄で足りないと、その分は子どもの貯金から出ていくことになります。二重介護に備えて親の介護費用と50代の老後の貯金を分ける方法も、あわせて確かめておいてください。