令和8年度(2026年度)の年金額は国民年金で1.9%、厚生年金で2.0%引き上げられましたが、前年の物価は3.2%上がっていて、年金の伸びは物価に追いついていません。さらに、65歳以上の夫婦のみの無職世帯の家計は、2025年平均で毎月4万2,434円の赤字でした。
年金は、名目の金額が増えても、マクロ経済スライドによって現役世代の収入と比べた水準が少しずつ下がっていく仕組みです。
その一方で、50代にかかわる制度の変更も続いています。2026年4月には働きながら年金を受け取る人の基準額が65万円に上がり、12月にはiDeCoの掛金の上限が引き上げられる予定です。
- 令和8年度の年金は物価3.2%上昇に対し1.9%〜2.0%の増額にとどまった
- 食料の値上がりは2026年7月も前年比3.0%と高い伸びが続く
- 65歳以上の夫婦世帯は年金だけでは毎月4万2,434円足りない
- 国民年金だけを受け取る人の平均月額は5万9,310円で満額に届かない
- 2057年度の所得代替率は50.4%、年金の目減りは長く続く
- 50代が最も不安に感じるのは医療・介護費、介護の総額は平均約542万円
- 50代の78.0%が老後資金に不安を抱え、6割は準備に手をつけていない
- 50代の金融資産は中央値700万円、退職金は大卒の定年退職で平均1,896万円
- 50代がまず確かめたいのはねんきん定期便の見込額
- 国民年金の満額は480月の全額納付が条件、保険料は月1万7,920円
- 繰下げ受給なら75歳まで遅らせて年金が最大84%増える
- 在職老齢年金の基準が65万円に上がり、65歳以降も働きやすくなった
- iDeCoは2026年12月から掛金の上限が上がり、70歳未満まで加入できる
- 年金の目減りは続くが、50代の働き方と積み立ての制度は広がる
令和8年度の年金は物価3.2%上昇に対し1.9%〜2.0%の増額にとどまった
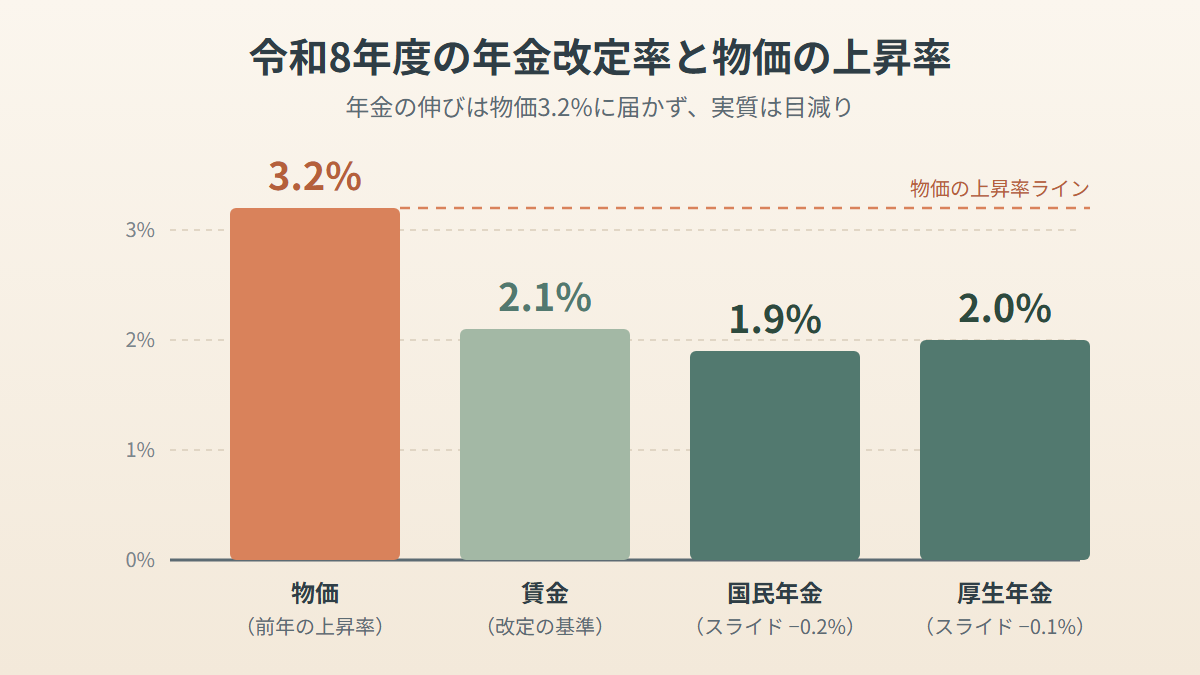
令和8年度の年金は増えましたが、増え幅は物価の上昇に届かず、実質的には目減りしています。
国民年金の満額は月7万608円、夫婦の標準的な厚生年金は月23万7,279円
厚生労働省は2026年1月23日に令和8年度の年金額を公表しました。国民年金の満額(老齢基礎年金・1人分)は月7万608円で、前年度の6万9,308円より1,300円多くなっています。生年月日が昭和31年4月1日以前の人は、満額が月7万408円です。
厚生年金は、夫婦2人分の老齢基礎年金を合わせた標準的な額が月23万7,279円で、前年度の23万2,784円から4,495円増えました。この額は、賞与を含む月額換算で平均45万5,000円の報酬を受けながら40年間働いた人をモデルにしています。加入した期間や収入が違えば、受け取る額も変わります。
新しい額は4月分から適用され、6月15日の支払い分から反映されました。月1,300円〜4,495円の上乗せは、食料品を中心とした値上がりに比べると小さく、暮らしのなかでは追いつかないと受け止める人も少なくありません。
物価より伸びの低い賃金変動率2.1%が改定の基準になった
年金額を見直す物差しは、物価変動率と名目手取り賃金変動率の2つです。令和8年度の改定に使った前年の数字は物価がプラス3.2%、賃金がプラス2.1%で、賃金のほうが低い年でした。こうした年は低いほうの賃金に合わせるルールなので、基準は2.1%になりました。
そこからマクロ経済スライドの調整分として、国民年金で0.2%、厚生年金で0.1%を差し引いた結果が、1.9%と2.0%という改定率です。
マクロ経済スライドは年金の伸びを賃金や物価より低く抑える仕組み
マクロ経済スライドとは、現役世代の人口減少などを映した調整率を、賃金や物価の改定率から差し引いて、給付水準を少しずつ調整する仕組みです。導入は2004年の改正で、前年の賃金上昇率から1%〜2%程度を引いた改定に抑え、給付を抑制するのが目的でした。日本ではデフレ経済が続いたため、初めて発動したのは2015年度の改定です。
調整には歯止めもあります。調整率をそのまま当てはめると改定率がマイナスになる年は、調整後の改定率をゼロ%で止め、名目の年金額が前年度を下回らないようにします。これを名目下限措置と呼びます。もともとの改定率がマイナスの年は調整を行わず、その改定率のぶんだけ年金額が下がります。
2018年4月には、その年に引ききれなかった調整分を翌年度以降へ回すキャリーオーバーも始まりました。対象は平成30年度以降に生じた未調整分で、賃金や物価の改定率がプラスの年に、持ち越し分もまとめて差し引きます。令和7年度の改定で持ち越し分は残っていなかったので、令和8年度に差し引かれたのは当年度の調整分だけでした。
厚生年金の調整は令和12年度まで3分の1に緩められる
厚生年金の調整幅が国民年金より小さかったのは、令和7年の制度改正による特例があるからです。次の財政検証の翌年度(令和12年度を予定)まで厚生年金のマクロ経済スライドを続け、その間の調整率は3分の1に緩められます。
賃金は7か月連続で実質プラスでも、年金への反映は後になる
厚生労働省の毎月勤労統計調査を見ると、2026年に入ってから、実質賃金は前年同月比でプラスを保っています。名目賃金は4月分で3.5%増え、実質賃金は1.9%増でした。5月分は実質1.4%増、6月分は名目3.4%増で実質1.6%増となり、6か月連続のプラスでした。7月分は名目賃金が4.7%増と、6月の4.0%増(改定値)より伸びが強まり、実質賃金のプラスは7か月連続になりました。
働く世代の賃金は、物価に追いつき始めています。ただ、年金は賃金や物価の動きを後から取り込む仕組みで、令和8年度の改定も前年の数字が土台でした。賃金が伸びている局面でも、年金額に反映されるまでには時間差があります。
食料の値上がりは2026年7月も前年比3.0%と高い伸びが続く
物価の上昇は2026年の夏になっても止まっておらず、特に食料の伸びが目立ちます。総務省の消費者物価指数で2026年7月分を見ると、生鮮食品を除く総合(コアCPI)は前年比1.8%上昇で、6月の1.6%から上昇幅が0.2ポイント広がりました。
生鮮食品を除く食料は前年比3.0%上昇でした。6月の3.1%より少し鈍ったものの、3%台という高い伸びです。米類は前年より大きく値下がりした一方で、加工食品の値上げは続いています。
6月分では、総合と、生鮮食品及びエネルギーを除く総合がともに1.7%上昇、持家の帰属家賃を除く総合は1.9%上昇でした。持家の帰属家賃を除く総合には、家賃や食費など実際にお金を払うものの値上がりが表れやすく、暮らしの実感に近い動きをつかめます。上昇への寄与度を見ても、生鮮食品を除く食料が大きな割合を占めています。
65歳以上の夫婦世帯は年金だけでは毎月4万2,434円足りない
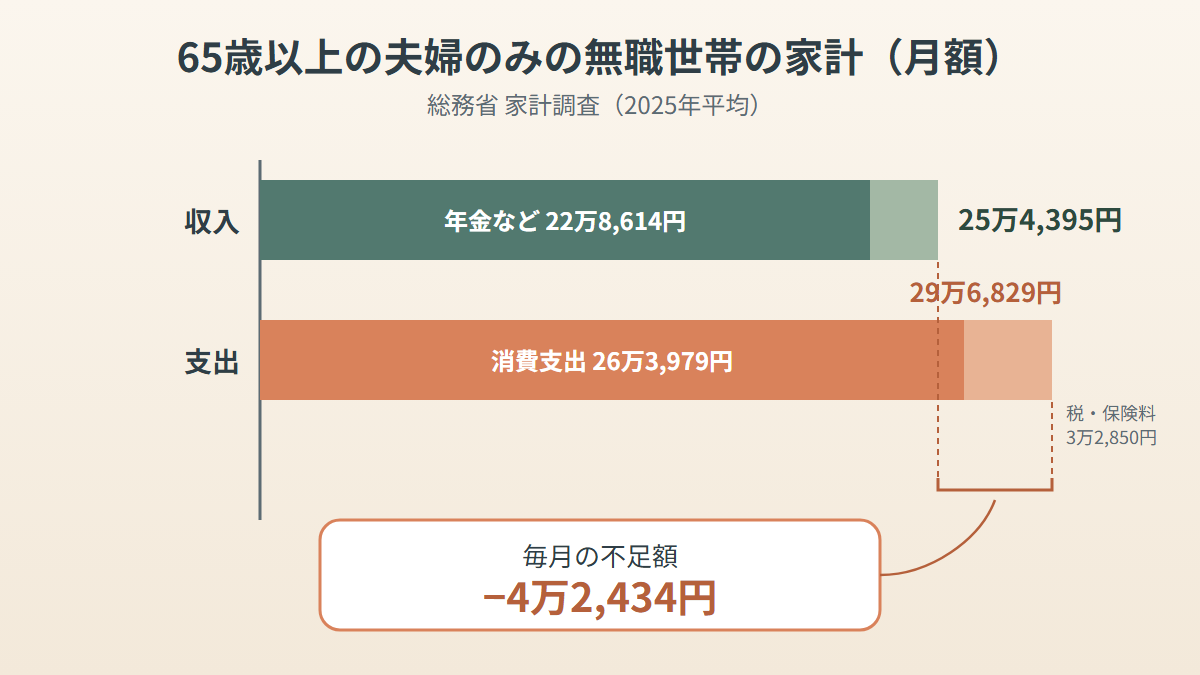
総務省の家計調査(2025年平均)で、65歳以上の夫婦のみの無職世帯を見ると、支出が収入を上回る状態が続いています。毎月入ってくるお金(実収入)は25万4,395円です。その89.9%にあたる22万8,614円が、年金などの社会保障給付でした。
支出側を見ると、生活費にあたる消費支出に26万3,979円、税金や社会保険料といった非消費支出に3万2,850円がかかり、合計は29万6,829円です。収入との差を計算すると、毎月4万2,434円の赤字になります。2024年の赤字は約3万4,000円でしたから、1年で赤字の幅は広がりました。
費目別では、食料に7万8,964円、光熱・水道に2万3,540円を使っています。暮らしに欠かせない費目の比重が大きいため、物価が上がると、その影響を家計がまともに受けます。
国民年金だけを受け取る人の平均月額は5万9,310円で満額に届かない
実際に受け取っている年金は、国民年金だけの人の平均で月5万9,310円と、令和8年度の満額を下回っています。男性は6万1,595円、女性は5万7,582円でした。
厚生労働省の年金事業の概況(2024年度末時点)では、厚生年金(第1号)の平均月額は男女合わせて15万289円です。男性が16万9,967円、女性が11万1,413円で、この金額には基礎年金の部分も含まれます。
公表されたモデル世帯の年金額は、平均的な収入で40年間働いた場合の一例にすぎません。男女の差や働き方の違いによって、実際の受給額には大きな開きがあります。
2057年度の所得代替率は50.4%、年金の目減りは長く続く
将来の年金は、現役世代の収入と比べた水準で見ると、下がっていく試算になっています。所得代替率とは、夫婦2人で受け取る年金が、現役男子の平均収入に対して何割の水準かを見る指標です。2024年の財政検証が試算した2024年度の値は61.2%でした。
過去30年と同じような経済が続くと仮定すると、年金を抑える調整は2057年度まで終わらず、その年度の所得代替率は50.4%になります。前提となる数字は、夫婦2人の年金額21.1万円と、現役男子の平均収入41.8万円です。内訳を見ると、厚生年金部分の調整は早めに終わるのに対して、基礎年金の所得代替率は25.5%まで落ち込み、現時点の約7割の水準になります。
経済成長を見込む2つのケースでは、2030年代後半の所得代替率が56.9%〜57.6%です。反対に、経済成長率を大きく下げたケースでは、国民年金の積立金が底をつき、所得代替率が30%台まで下がる試算も出ました。
給付と負担を見直す基準は50%なので、50.4%はわずかに上回っています。それでも、いまの水準と比べると、実質的な購買力は約2割落ちる計算です。50代は、受給を迎えるまでの間も、マクロ経済スライドで年金が毎年少しずつ目減りしていく姿を織り込んでおく必要があります。
50代が最も不安に感じるのは医療・介護費、介護の総額は平均約542万円
老後の不安として挙がった項目の1位は、2025年9月の調査で物価上昇による影響でした。ところが50代に限ると、医療・介護費がかかることが最も多く、年代によって不安の中身ははっきり違います。
後期高齢者の窓口負担は一定以上の所得があれば2割
2022年10月、一定以上の所得がある後期高齢者は、医療費の窓口負担が1割から2割に上がりました。現役並みの所得がある人は3割で変わらず、住民税が非課税の世帯は基本的に1割のままです。後期高齢者の医療費は約4割を現役世代からの支援金で賄っていて、厚生労働省は2割負担の狙いを、その支援金の負担を抑えることだと説明しています。
2割負担になった人には、外来で増える負担を月3,000円までにとどめる配慮措置がありましたが、2025年9月30日で終わりました。いまは負担増に上限がなく、2割をそのまま支払います。
介護費用は月平均9.0万円、介護期間の平均は4年7か月
生命保険文化センターが二人以上世帯を対象に行った2024年度の調査では、介護にかかった費用が一時費用と月々の費用に分けて出ています。住宅の改造や介護用ベッドの購入といった一時費用は平均47.2万円、公的介護保険サービスの自己負担を含む月々の費用は平均9.0万円です。2021年度の同じ調査では月8.3万円だったので、費用は上がっています。
月々の費用は場所で差があり、在宅での介護が平均5.3万円、施設での介護が平均13.8万円です。介護した期間は平均55.0か月(4年7か月)で、4年を超えて介護を続けた人は約4割でした。月々の平均額を55か月分積み上げ、一時費用を加えると、総額は約542万円になります。
要介護度や住まいの形、地域によって金額は大きく変わるので、平均値はあくまで目安です。親の介護と自分の老後への備えが重なりやすいのが、50代という年代です。
50代の78.0%が老後資金に不安を抱え、6割は準備に手をつけていない
NEXER Groupが全国の20代〜50代の300人に聞いた調査では、老後の生活資金に不安を感じる人(「とても」と「やや」の合計)は、30代以下で57.0%、40代で75.0%、50代で78.0%でした。年代が上がるほど割合は高く、50代では「とても不安を感じる」と答えた人だけで54%と、半数を超えています。
同じ調査の自由回答には、「収入がなくなり物価もさらに高くなっていそうで、医療費などの負担も増えそう(50代女性)」という声もありました。物価高と医療費の増加によって生活費が不足することへの心配が目立ちます。
不安が強い一方で、準備は進んでいません。老後資金の準備状況を聞くと、「していない」の回答は30代以下が67.0%、40代が60.0%、50代が61.0%でした。50代の6割が、まだ手をつけられていないわけです。
ほかの調査でも傾向は同じです。コープ共済連の調査では、備えたくても備えられていない人が約6割いて、主な理由は家計に余裕がないことでした。ハッピーカーズが2026年4月に行った調査でも、40代〜50代の約7割が老後資金の準備は不十分だと答えています。答えの内訳を見ると、41.6%が「目標額には届かず不安がある」、27.8%が「対策をしたいが現在の収入では余裕がない」でした。
50代の金融資産は中央値700万円、退職金は大卒の定年退職で平均1,896万円
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査」は、2025年6月20日〜7月2日に全国の5,000世帯を対象に行われました。50代の二人以上世帯で見ると、金融資産の平均は1,908万円ですが、中央値は700万円にとどまります。金融資産がない世帯も18.2%ありました。
平均値は資産の多い一部の世帯に引き上げられるので、真ん中の世帯を表す中央値のほうが実態に近い数字です。年金の不足分を貯蓄で埋めるなら、手がかりになるのは中央値の700万円です。仮に毎月4万円の赤字が20年間続けば、足りなくなる額は合計960万円で、中央値を上回ります。
退職金は、厚生労働省の令和5年就労条件総合調査で、大学・大学院卒の定年退職者の平均が1,896万円、月収に換算して36.0か月分でした。勤続35年以上の区分では2,037万円です。
中央労働委員会の令和3年の調査は、資本金5億円以上で従業員1,000人以上の大企業380社が対象です。この調査で大卒男性が勤続35年で定年を迎えた場合、受け取る額の平均は1,903万3,000円で、満勤続だと約2,277万円です。対象を大企業に絞っているので、厚生労働省の全体の調査より高めの数字になっています。
退職金の水準は、会社の規模や制度ごとに大きく異なります。自分の勤め先にどんな退職金制度があるかを、ねんきん定期便の見込額と一緒に確かめておけば、老後のお金の計画が立てやすくなります。
50代がまず確かめたいのはねんきん定期便の見込額
50歳以上の人に届くねんきん定期便には、現在の加入条件のまま60歳まで加入した場合に、65歳から受け取れる年金の見込額が載っています。定期便は毎年の誕生月に届き、見込額は「老齢年金の種類と見込額(年額)」の欄で確かめられます。厚生年金に加入している人には老齢厚生年金の見込額も記載され、受給開始を70歳や75歳まで遅らせた場合の見込額もわかります。
50歳未満の人の定期便に書かれているのは、納めてきた保険料の合計を年額に直した数字で、将来いくら受け取れるかは載っていません。50代になると将来の受取額がわかるのは、この違いがあるからです。転職などで働き方が変われば、見込額は増えも減りもします。
もっと詳しく見たいときは、「ねんきんネット」を使えます。ログインの方法はマイナポータルからとユーザIDによるものの2通りで、マイナポータルからのログインにはマイナンバーカードが必要です。
国民年金の満額は480月の全額納付が条件、保険料は月1万7,920円
令和8年度の国民年金保険料は月1万7,920円です。年齢や性別、所得に関係なく同じ額で、60歳以降に任意加入する人も変わりません。
老齢基礎年金を満額で受け取れるのは、20歳以上60歳未満の40年間(480月)すべてで保険料を全額納めた人です。未納の月があれば、そのぶん年金額は減ります。そもそも老齢年金の受給資格には、原則120月以上の加入期間が必要です。60歳から65歳になるまでの間であれば、任意加入によって足りない月を埋められることもあります。
保険料に月400円の付加保険料を上乗せすると、付加年金を受け取れます。付加年金の額は「200円×付加保険料を納めた月数」で計算します。国民年金第3号被保険者、厚生年金に加入している人、国民年金基金の加入者は、付加保険料を納められません。
繰下げ受給なら75歳まで遅らせて年金が最大84%増える
年金は、受け取りを遅らせれば毎月の額を増やせます。66歳以降75歳まで1か月単位で繰り下げられ、1か月ごとに0.7%ずつ増えます。75歳0か月まで遅らせた場合の増額率は84%で、受け取りを始めたあとも、その率が生涯続きます。
受け取りを前倒しする繰上げの場合、1か月あたりの減額率は生年月日で分かれ、1962年4月2日以降の生まれは0.4%、1962年4月1日以前の生まれは0.5%です。50代は1962年4月2日以降の生まれにあたるので、減額率は0.4%になります。
繰下げの増額率は、基礎年金の部分を例にした数字です。
在職老齢年金の基準が65万円に上がり、65歳以降も働きやすくなった
2026年4月から、働きながら年金を受け取る人の年金がカットされにくくなりました。厚生年金に入って働いている人の場合、給与と年金を足した額が大きいと、老齢厚生年金の一部、または全部が止まります。この制度を在職老齢年金といいます。止まるのは老齢厚生年金に限られ、老齢基礎年金は減らずに全額支給されます。
判定には、年金の月額である基本月額と、月給と賞与を12で割った総報酬月額相当額の合計を使います。基準額(支給停止調整額)は2026年4月に51万円から65万円へ引き上げられました。合計が65万円以下なら年金は止まらず、超えた場合は超えた額の2分の1が止まります。たとえば合計が70万円なら、停止される額は2万5,000円です。この65万円という額は、賃金の動きに合わせて今後も年度ごとに改められる見込みです。
実際、65歳を過ぎても働く人は増え続けています。総務省の労働力調査(2025年平均)で見ると、働く65歳以上の人は943万人で、増加は22年続いています。就業者全体の13.8%にあたり、およそ7人に1人が65歳以上です。65歳以上に占める働く人の割合(就業率)は26.0%と、前年を0.3ポイント上回りました。年齢階級ごとの就業率は次のとおりで、いずれも過去で最も高い水準です。
| 年齢階級 | 就業率(2025年平均) |
|---|---|
| 65歳〜69歳 | 54.5% |
| 70歳〜74歳 | 36.2% |
| 75歳以上 | 12.6% |
高齢社会白書(2026年版)にも同じ数字が載っています。
iDeCoは2026年12月から掛金の上限が上がり、70歳未満まで加入できる
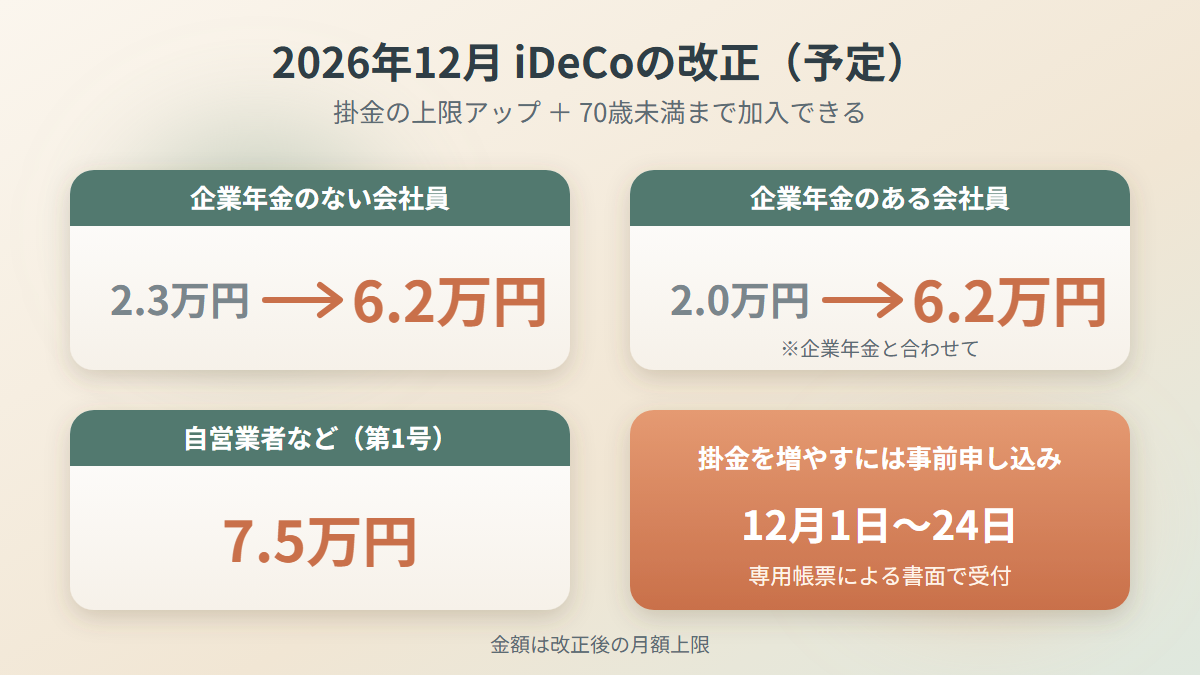
2026年12月から、iDeCo(個人型確定拠出年金)の制度が改正される予定です。拠出限度額が引き上げられ、加入できる年齢も最大で70歳未満まで広がります。改正後の月額の上限は次のとおりです。
| 加入者の区分 | 改正後の上限(月額) |
|---|---|
| 第1号被保険者(自営業者など) | 7.5万円 |
| 第2号被保険者(会社員・公務員など) | 6.2万円 |
| 企業年金のない会社員 | 6.2万円(改正前は2.3万円) |
| 企業年金のある会社員 | 企業年金と合わせて6.2万円(改正前は2.0万円) |
2027年1月引落分から掛金を増やしたい人は、事前の申し込みが必要です。申し込みは専用帳票による書面だけで受け付け、受付期間は2026年12月1日〜24日です。
加入者は400万9,337人(2026年6月末時点)で、前年同月の108.7%に増えました。ただ、加入率でみると1割未満という分析もあります。受け取りまでの期間が10年〜15年ほどの50代にとって、掛金を上積みできる今回の改正は見ておく価値があります。
年金の目減りは続くが、50代の働き方と積み立ての制度は広がる
令和8年度の年金は物価の上昇に届かず、所得代替率も2057年度に50.4%まで下がる試算ですが、働く人の年金は在職老齢年金の見直しでカットされにくくなり、iDeCoも2026年12月から50代が掛金を増やしやすくなります。
年金だけで暮らす夫婦の家計が、食費や光熱費などの費目ごとにどれくらい足りなくなるのかは、夫婦の年金生活で毎月足りなくなる生活費の内訳を取り上げた記事で詳しく見ています。