老後の住まいに対する不安は、賃貸生活を続けるほど輪郭がはっきりしてきます。高齢者の3人に1人は、年齢を理由に賃貸住宅への入居を断られた経験があり、これをきっかけに持ち家への切り替えを考え始める人が増えています。この記事では、賃貸のまま老後を迎えるリスクと、持ち家に切り替える場合のメリット・デメリット、そして両者の間にある選択肢を整理します。
- 高齢者の入居拒否は3人に1人、賃貸オーナーの7割が拒否感を持つ
- 賃貸のまま老後を迎えると家賃負担は20年以上続く
- 持ち家への切り替えで住居費は完済後に大きく下がる
- 住宅ローンの完済年齢は80歳が上限、60代の新規借入は厳しくなる
- 頭金と維持費の見落としが老後資金を圧迫する
- 切り替えのタイミングは50代のうちが返済期間を確保しやすい
- UR賃貸とセーフティネット住宅は保証人なしで高齢者を受け入れる
- リバースモーゲージとリースバックは所有権の扱いが逆になる
- 老後の生活費は単身で月14万9286円、夫婦で25万6521円かかる
- 2026年度税制改正で中古住宅の床面積要件が40平米以上に緩和される
- 賃貸を続けるなら見守りサービス付きの保証会社を選ぶ
- 老後の住まいは50代のうちに決断すると選択肢が広がる
高齢者の入居拒否は3人に1人、賃貸オーナーの7割が拒否感を持つ
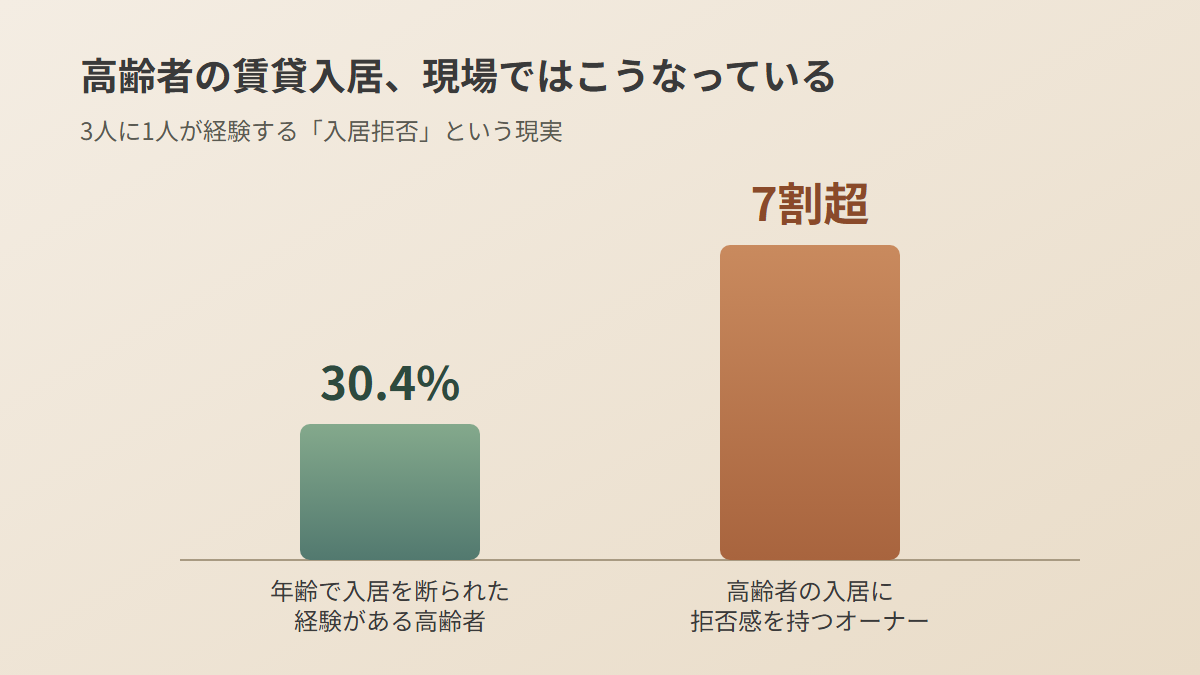
年齢を理由に不動産会社から入居を断られた経験がある高齢者は30.4%にのぼります。3人に1人という割合は、決して他人事とは言えない数字です。国土交通省の資料では、高齢者世帯の入居に何らかの拒否感を持っていると答えた賃貸オーナーは7割を超えており、不動産管理会社を対象にした調査でも、4社に1社が「高齢者の入居可能な賃貸住宅が全くない」と回答しています。
賃貸オーナーが高齢者の入居に慎重になる理由は主に3つあります。ひとつは孤独死や火災など単身高齢者特有のリスクへの警戒です。持ち家を売却してから賃貸へ移ろうと考えていた人が、実際に物件を探し始めてから入居を断られる現実に直面し、そこで初めて事の重さに気づくケースは珍しくありません。もうひとつは家賃滞納リスクです。年金収入だけになると、現役時代より収入が下がり、生活の安定度をオーナー側が判断しにくくなります。連帯保証人を用意できるかどうかも大きなハードルになり、頼れる親族がいない場合は審査の入口でつまずいてしまいます。最後は契約更新の不確実性です。定期借家契約を結んでいる場合、契約期間の満了とともに退去を求められる可能性があり、高齢になってからの急な転居は心身への負担が重くのしかかります。
賃貸のまま老後を迎えると家賃負担は20年以上続く
賃貸のまま老後を迎える最大のリスクは、家賃という固定費が生涯にわたって発生し続ける点です。持ち家であれば住宅ローンを完済した時点で住居費は固定資産税や修繕費、管理費程度に落ち着きますが、賃貸は何歳になっても家賃を払い続けなければなりません。平均寿命まで生きると仮定すると、65歳から20年以上家賃を払い続ける計算になり、その総額は決して小さくありません。
住環境を自分の意思で変えにくい点も見過ごせません。賃貸物件は借り物であるため、バリアフリー化のための大規模なリフォームや手すりの設置、段差の解消といった改修が自由にできない場合が多く、原状回復義務がある以上、大がかりな工事は貸主の許可が必要で断られることも珍しくありません。加えて「もしかしたらここを出ていかなければならないかもしれない」という漠然とした不安がつきまとうことも、老後の生活の質に影響する要素です。
持ち家への切り替えで住居費は完済後に大きく下がる
持ち家に切り替える一番のメリットは、住宅ローンを完済すれば住居費の負担が大きく下がることです。老後の家計における最大の固定費のひとつが住居費であることを踏まえると、これが減る、あるいはなくなることの意味は大きいと言えます。年金収入だけで生活する場合、毎月の住居費が数万円単位で減るかどうかは、生活の余裕度を大きく左右します。
住み慣れた場所に住み続けられる安心感も持ち家ならではの強みです。追い出される心配がなく、自分のペースで手すりの設置や段差の解消などのリフォームを進められます。さらに、持ち家は資産として保有できるため、将来的に売却して老人ホームの入居費用に充てたり、リバースモーゲージやリースバックで現金化したりする選択肢も生まれます。子どもや配偶者に住まいを残せるという相続面でのメリットもあります。
住宅ローンの完済年齢は80歳が上限、60代の新規借入は厳しくなる
持ち家への切り替えで最大の壁になるのが、住宅ローンの年齢制限です。多くの金融機関では、借入時の年齢上限は70歳程度、完済時の年齢上限は80歳程度に設定されています。60代後半で新たに住宅ローンを組もうとすると、借入可能な期間が短くなり、毎月の返済額は大きくなりやすいのが実情です。フラット35のように借入時の年齢上限がないタイプの商品もありますが、その場合でも70歳以下であることや、完済時年齢を踏まえた返済期間の制限はかかります。
団体信用生命保険への加入条件も、年齢とともに厳しくなる傾向があります。50代以降になると、健康状態によっては通常の団信に加入できず、保険料が上乗せされる「ワイド団信」を選ぶか、団信なしのプランを選択せざるを得ないケースも出てきます。65歳を超えてからの借入では、年金以外の収入証明が必須になることもあり、審査のハードルはさらに上がります。
頭金と維持費の見落としが老後資金を圧迫する
老後に住宅ローンを新規に組む場合、若い頃に比べて借入可能額が少なくなりがちなため、頭金として相応の自己資金を用意できるかが購入可否を左右します。退職金を頭金に充てる人は多いのですが、退職金は本来、老後の生活資金や医療・介護費用に充てるべき原資でもあります。住宅購入に大部分を使ってしまうと、その後の生活資金が不足するリスクがある点は慎重に考える必要があります。
見落とされがちなのが維持費です。固定資産税や都市計画税は毎年発生し、戸建てなら外壁や屋根の修繕、給排水設備の更新など、築年数が経つほど大規模な修繕費用が必要になります。マンションの場合、管理費の一世帯当たりの平均額は月額約11,503円、修繕積立金は一戸あたり平均約13,000円とされ、築年数が経つほど積立金は値上がりする傾向があります。築25年・駅近60平米のマンションでは積立金が月額14,000円程度、築12年・郊外70平米のマンションでは月額9,000円程度という例も報告されており、住宅ローンを完済した後も管理費と修繕積立金だけで月額2万円前後、年間で20万円台の固定費がかかり続ける計算になります。
戸建ての場合は毎月の積立金こそありませんが、外壁塗装や屋根の補修、給排水設備の交換といった大規模修繕が築10年前後から必要になり始めます。30年間の累計修繕費用は400万円から800万円程度が目安とされ、より長期的な試算では戸建ての30年間の維持費全体を約1,500万円とする見方もあります。マンションも管理費・修繕積立金を含めた総額で見るとほぼ同水準になるとされており、戸建てだから安い、マンションだから高いと単純に言い切れるものではありません。「持ち家にすれば老後の住居費がゼロになる」というのは正確な理解ではなく、家賃という毎月一定額の支出が、税金・管理費・修繕費という形の異なる支出に置き換わるというのが実態に近いところです。ただし合計額は賃貸の家賃総額より抑えられるケースが多く、ローン完済後の期間が長くなるほど持ち家のコスト面での優位性は増していきます。
切り替えのタイミングは50代のうちが返済期間を確保しやすい
賃貸から持ち家への切り替えを検討する際は、まず退職金や貯蓄を含めた資金計画を早めに立てることが欠かせません。何歳までに完済したいのか、頭金としてどの程度自己資金を投入できるのか、老後の生活費や医療・介護費用にどの程度の予備資金を残す必要があるのかを、購入前にシミュレーションしておく必要があります。
住宅ローンを組むタイミングは、早いほど有利になりやすいという点も重要です。金融機関の多くは「借入時年齢と返済期間」で完済時年齢の上限を設定しているため、50代のうちに住宅取得を検討したほうが、より長い返済期間を確保でき、月々の負担を抑えやすくなります。60代後半になってから初めて住宅ローンを検討する場合は、借入可能額そのものが小さくなり、多額の自己資金が必要になる可能性が高くなります。
立地選びの視点も若い頃とは変わります。駅からの距離、坂道の有無、スーパーや医療機関へのアクセス、将来的に車の運転をやめた場合の生活のしやすさなど、老後を前提にした物件選びが求められます。バリアフリー性能の高い物件や、将来的にリフォームしやすい構造の物件を選ぶことも判断材料になります。子どもが独立した後の暮らし方や、配偶者に先立たれた場合の一人暮らし、将来的な介護の必要性といった長期的な変化も踏まえ、夫婦二人あるいは一人暮らしを前提にコンパクトな住まいへ住み替えるという選択が、老後の資金計画にプラスに働くことも多いです。
UR賃貸とセーフティネット住宅は保証人なしで高齢者を受け入れる
住宅ローンを組むのはハードルが高いと感じる人のために、持ち家一択ではない選択肢も存在します。UR賃貸住宅は保証人が不要で、年齢を理由に入居を断られることが基本的にないという特徴があり、高齢者にとって心強い選択肢になっています。「高齢者向け優良賃貸住宅」や、バリアフリー設備を備えた「健康寿命サポート住宅」といった専用の物件も用意されており、一定の所得要件を満たせば家賃の減額制度を利用できる場合もあります。
住宅セーフティネット制度も見逃せません。改正住宅セーフティネット法により、高齢者や低額所得者など住宅確保要配慮者が入居しやすくなるよう、認定を受けた家賃債務保証業者が保証を原則断らない仕組みや、緊急連絡先を法人でも設定できる仕組みが整備されつつあります。セーフティネット住宅として登録された民間賃貸住宅であれば、高齢者であることを理由に入居を拒否されにくく、自治体によっては家賃補助制度が用意されている場合もあります。持ち家を持たない前提で老後を迎えるなら、こうした公的性格の強い賃貸住宅を早めに調べておく価値は大きいでしょう。
リバースモーゲージとリースバックは所有権の扱いが逆になる
持ち家を保有したまま老後資金を確保する方法として、リバースモーゲージという仕組みがあります。自宅を担保にしながら所有権を維持したまま、上限額の範囲内で定期的に借入ができる商品で、元本の返済は本人の死亡後、自宅の売却によって行われます。自宅に住み続けながら老後資金を計画的に確保したい人に向いた仕組みです。
一方のリースバックは、自宅を不動産会社などに売却して一括で現金を受け取り、その後は賃貸契約を結んでそのまま住み続けるという仕組みです。まとまった資金をすぐに得られる点が魅力ですが、売却価格は相場より低くなりやすく、その後は家賃負担が発生し続けます。契約によっては更新ができず退去を求められるリスクもあります。リバースモーゲージとリースバックはしばしば混同されますが、前者は所有権を維持したまま借りる仕組みで、後者は所有権を手放して住み続ける仕組みという点で本質的に異なります。持ち家を買うか賃貸を続けるかの二択ではなく、UR賃貸やセーフティネット住宅で公的支援を活用する道、リバースモーゲージやリースバックで自宅を資金化する道まで含めて考えると、選択肢はぐっと広がります。
老後の生活費は単身で月14万9286円、夫婦で25万6521円かかる
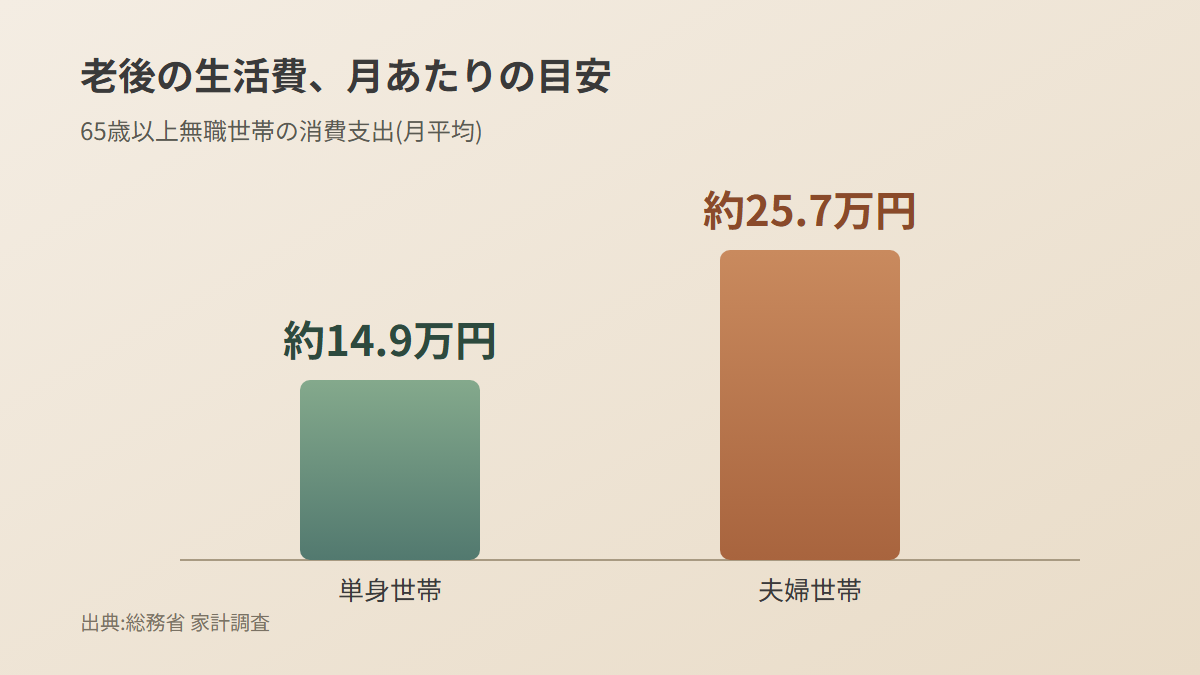
住まいをどうするかを考える際は、老後資金全体の中で住居費がどの程度の比重を占めるのかを把握しておく必要があります。総務省の家計調査に基づく統計では、65歳以上の無職単身世帯の生活費(消費支出)は月平均約14万9,286円、税金や社会保険料を含めた実支出では月平均約16万1,933円とされています。夫婦ともに65歳以上の無職世帯では、生活費(消費支出)の平均月額は25万6,521円にのぼります。
こうした支出に対して年金収入だけでは不足するケースが多く、単身世帯では年間で約33万3,804円、10年間で約333万8,040円、25年間では約834万5,100円が不足するという試算もあります。平均寿命(男性81.09歳、女性87.13歳)まで生きると仮定した場合、必要になる老後資金の総額は男性で約1,700万円、女性で約2,400万円という数字も示されています。独身者が2025年基準の平均的な生活を30年間続ける場合には、約1,079万円の資金が必要になるという試算も報告されています。住居費は老後の家計における一部でしかありませんが、それが家賃として生涯固定的にのしかかるのか、持ち家の維持費として形を変えて発生するのかによって、老後資金全体の余裕度は大きく変わってきます。
2026年度税制改正で中古住宅の床面積要件が40平米以上に緩和される
老後に賃貸から持ち家へ切り替えるうえで、税制面の後押しがあるかどうかも判断材料になります。2026年度の税制改正では、住宅ローン減税制度が2030年度まで延長されることに加え、中古住宅向けの優遇措置が拡充される方向性が示されています。中古住宅を取得した場合の住宅ローン控除の適用期間は13年に延長され、対象となる床面積の要件も従来の50平米以上から40平米以上へ緩和される見通しです。老後に夫婦二人、あるいは一人暮らしを前提としたコンパクトな住宅への住み替えを検討する場合、この床面積要件の緩和は実務上のメリットが大きく、従来は50平米に満たず控除の対象外だった小規模な中古マンションも、新しい基準では対象になり得ます。
耐震性能や省エネ性能、バリアフリー性能を高めるリフォームを対象とした「リフォーム促進税制」についても延長が予定されており、所得税の特例は2028年12月31日まで、固定資産税の特例は2031年3月31日まで適用される見込みです。この制度でも床面積要件が50平米以上から40平米以上へ緩和される方向で検討されており、老後の住まいをバリアフリー化する際の税負担を軽減できる可能性があります。住み替え・買い換えの際に活用できる各種の税制特例も延長される見込みで、今の住まいを売却して新たな持ち家に住み替える場合の税負担を抑えられる可能性があります。
賃貸を続けるなら見守りサービス付きの保証会社を選ぶ
事情によりすぐには持ち家に切り替えられない、あるいは当面は賃貸を続けるという人も多いはずです。その場合は、高齢者の入居審査を通りやすくする仕組みを知っておくと安心材料になります。近年、高齢入居者向けの家賃債務保証には、孤独死保険付きで見守りサービスや駆け付け対応、死後事務代行サービスまで標準で付帯するタイプが登場しています。見守りサービスの多くは玄関ドアの開閉をセンサーで検知する仕組みで、一定時間(目安として24時間)以上動きが検知されない場合に警備会社へ通知が届き、まず電話で安否確認を行い、応答がなければ居室を訪問して確認するという流れです。
孤独死保険は、万一入居者が室内で孤独死した場合に発生する原状回復費用や、空室期間中の家賃損失、事故対応費用などをカバーする保険です。保険料は月額数百円程度からと比較的安価な商品もあり、原状回復費用として100万円程度の限度額を設定し、空室・家賃値下げ分の8割程度を保証する内容の商品も存在します。こうした保証会社・保険商品の普及は、賃貸オーナー側の「高齢者を受け入れると何かあったときに困る」という不安を和らげる方向に働いており、賃貸を続ける前提で老後を迎える場合は、こうしたサービスに対応した保証会社や管理会社の物件を早めに探しておくとよいでしょう。
持ち家と賃貸、それぞれの老後における特徴を整理すると次のようになります。
| 比較項目 | 持ち家 | 賃貸 |
|---|---|---|
| 住居費の推移 | ローン完済後は税金・管理費・修繕費のみに縮小 | 家賃が生涯定額で発生し続ける |
| 入居・居住の安定性 | 追い出されるリスクがない | 更新拒否や取り壊しで転居を迫られる可能性がある |
| 初期費用 | 頭金と諸費用がまとまって必要 | 敷金・礼金程度で済む |
| 資産性 | 売却・リバースモーゲージ等で現金化できる | 資産として残らない |
| リフォームの自由度 | 自分の判断でバリアフリー化できる | 貸主の許可が必要で制限が多い |
老後の住まいは50代のうちに決断すると選択肢が広がる
高齢者の3人に1人が賃貸入居を断られた経験を持ち、賃貸オーナーの7割以上が高齢者の入居に拒否感を持っているというデータは、賃貸暮らしを続けることの現実的なリスクを裏づけています。とはいえ、持ち家への切り替えにも、住宅ローンの年齢制限、頭金の負担、維持費の発生、資産の流動性の低さといった無視できないデメリットがあります。自分自身の年齢、資金状況、家族構成、将来のライフプランを踏まえて、持ち家、UR賃貸やセーフティネット住宅といった公的な賃貸、リバースモーゲージ、リースバックなど、複数の選択肢を比較しながら判断することが現実的な進め方になります。
住宅ローンの完済年齢の上限を踏まえれば、行動を起こすタイミングが早いほど選択肢は広がり、無理のない資金計画を立てやすくなります。老後になってから慌てて動くのではなく、50代、遅くとも60代前半のうちに、住まいに関する情報収集とシミュレーションを始めておくことが、将来の安心につながる第一歩になります。
持ち家の住宅ローンが残っている場合、退職金で一気に返すかどうかも老後の安心を左右します。50代で住宅ローンの繰り上げ返済を急がない方がいい人の条件を、老後の家計の数字とあわせて整理しました。