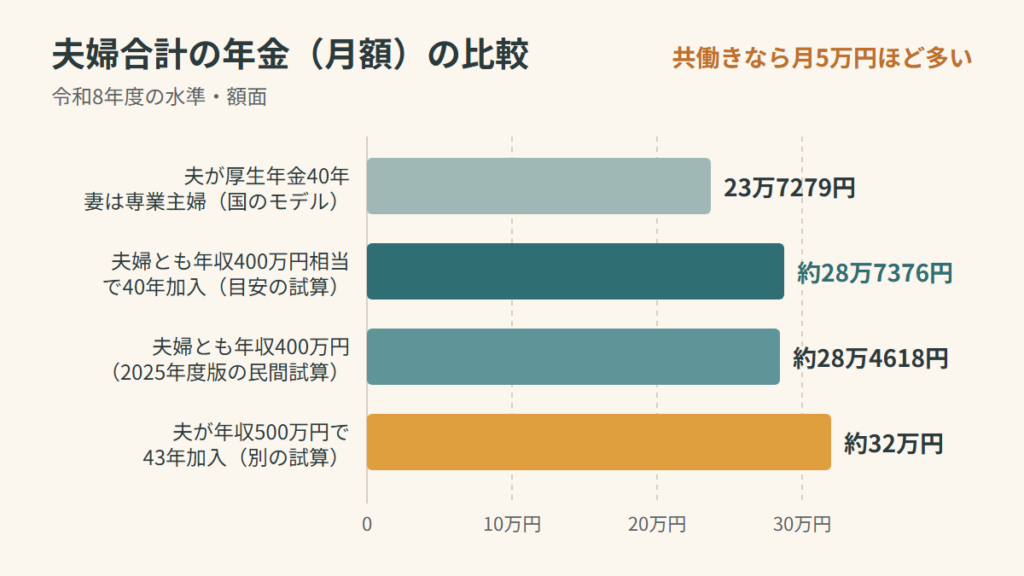
共働きの夫婦が老後に受け取る年金は、2人とも会社員として40年間厚生年金に加入した場合、令和8年度の水準で夫婦合計月28万円台後半が目安の試算です。厚生労働省が示す「標準的な夫婦」の年金は月額23万7279円ですが、これは夫が平均的な収入で40年働き、妻がずっと専業主婦だった世帯の数字にあたります。夫婦とも年収400万円相当で厚生年金に40年入って働いた家庭なら、目安の試算でこのモデルより月5万円ほど多い年金を見込めます。
それでも、老後の年金は少ないと感じる40代は多いでしょう。理由ははっきりしていて、年金額そのものより、ゆとりある老後に必要な生活費や、退職後も残る住宅ローンとの差が大きいからです。夫婦で月28万円台の年金があっても、税と社会保険料を引いた手取りは月25万円前後の見込みです。最低限の暮らしはまかなえても、旅行や趣味まで含めた生活には届きません。
40代は、働き方、年金を受け取り始める時期、貯蓄の額のどれもまだ変えられる年代です。ねんきん定期便に載っている金額が少なく見えても、そこには今後の加入期間が含まれていません。令和8年度の年金額と平均受給額、生活費の統計を夫婦それぞれの働き方に当てはめれば、老後に足りない金額は具体的な数字で出せます。
- 令和8年度の国民年金は満額で月7万608円に上がりました
- 標準的な夫婦の年金月23万7279円は、妻が40年間専業主婦の世帯の金額です
- 厚生年金の平均受給額は令和6年度で月15万289円、男女差は約5万8000円
- 共働きの夫婦は2人とも厚生年金に入れば、標準モデルより月5万円ほど多い試算です
- 年金からは税と社会保険料で実収入の約12%が引かれます
- 老後の生活費は家計調査で月3万4058円の赤字です
- 年金だけで届くのは最低限の生活費まで、ゆとりある生活には月14万円ほど足りません
- 40代のねんきん定期便の年金額が少ないのは、今後の加入期間が入っていないためです
- 繰下げ受給は1か月0.7%増え、75歳まで遅らせると年金は84%増えます
- 2025年6月13日成立の年金制度改正法で、パートも厚生年金に入りやすくなります
- 所得代替率は2024年度の61.2%から、将来は50%台まで下がる見通しです
- 40代の夫婦がまず決めるのは、2人分の見込み額と目標にする生活費の水準です
- 共働きの夫婦の年金でよく出る疑問への答え
- 老後の年金を厚くできるのは、40代の今の働き方と受給時期の選び方です
令和8年度の国民年金は満額で月7万608円に上がりました
老齢基礎年金の満額は、令和8年度(2026年度)で月額7万608円です。昭和31年4月2日以降に生まれた人が対象で、年額にすると84万7296円になります。令和7年度は6万9308円だったため、1年で1300円増えました。昭和31年4月1日以前に生まれた人の満額は7万408円で、こちらは少し低い金額です。
今の40代はすべて昭和31年4月2日以降の生まれなので、自分の基礎年金を考えるときは7万608円を基準にしてください。前年度からの引き上げ幅は、国民年金(基礎年金)が1.9%、厚生年金が2.0%でした。
改定率は賃金の伸び2.1%を基準にマクロ経済スライドで調整されました
年金額は毎年度、物価や賃金の動きに合わせて改定されます。令和8年度の改定で使われた数字は、前年の物価変動率がプラス3.2%、名目手取り賃金変動率がプラス2.1%でした。物価の伸びが賃金の伸びを上回ったため、改定は賃金の変動率を基準に決まりました。
そこにマクロ経済スライドによる調整が加わりました。調整幅は国民年金がマイナス0.2%、厚生年金保険がマイナス0.1%です。賃金の伸び2.1%から差し引いた結果、国民年金は1.9%、厚生年金は2.0%の引き上げに落ち着いています。
2025年の年金制度改正により、厚生年金のマクロ経済スライドによる調整は、次の財政検証の翌年度まで続けられることになりました。その翌年度は令和12年度の予定です。それまでの間、厚生年金の調整率は3分の1に緩和され、厚生年金を受け取る人が不利にならないよう配慮されています。
物価3.2%に年金の伸びが追いつかず、実質的な価値は目減りしています
国民年金の満額が月7万円台に乗ったことは、現役世代にとって少し安心できる材料です。ただ、物価が3.2%上がったのに対して、年金の改定率は1.9%から2.0%にとどまりました。額面は増えても、その年金で買えるものの量は減っています。
この差が毎年少しずつ積み重なると、受け取る年金の実質的な価値は下がっていきます。年金は少ないという感覚の背景には、額面の金額よりも、物価に追いつかない改定の仕組みがあるのです。
標準的な夫婦の年金月23万7279円は、妻が40年間専業主婦の世帯の金額です
ニュースでよく見かける「夫婦の年金は月約23万円」という数字は、共働きの世帯を前提にしていません。厚生労働省が示すモデルは、平均標準報酬額45万5000円で40年間働いた夫と、その期間ずっと専業主婦だった妻の世帯です。2人分の老齢基礎年金を含めた額が、令和8年度で月額23万7279円になります。
平均標準報酬額は、厚生年金に加入していた期間の給与と賞与を月あたりにならした金額のことです。この金額が大きいほど、また加入期間が長いほど、厚生年金の部分が増えます。
夫の分は16万6671円、そのうち厚生年金の部分は9万6063円
月23万7279円を夫と妻に分けると、内訳が分かります。妻の老齢基礎年金は満額の7万608円です。残りの16万6671円が夫の分で、そこから夫自身の老齢基礎年金7万608円を引くと、厚生年金の報酬比例部分は9万6063円と計算できます。
令和7年度の内訳は、夫が16万3476円、妻が6万9308円で、合計は23万2784円でした。1年で4495円増えた計算です。
| 区分 | 令和7年度 | 令和8年度 |
|---|---|---|
| 夫(基礎年金と厚生年金) | 月16万3476円 | 月16万6671円 |
| 妻(基礎年金のみ) | 月6万9308円 | 月7万608円 |
| 夫婦合計 | 月23万2784円 | 月23万7279円 |
今の40代の共働き世帯にモデルの金額は当てはまりません
今の40代の共働きの夫婦は、2人とも厚生年金に加入している世帯が多い年代です。モデルの前提とは働き方が違うので、23万7279円をそのまま自分たちの年金額だと考えると、見通しを誤ります。妻も会社員として働いてきた世帯なら、妻の側にも厚生年金の報酬比例部分が上乗せされるからです。
厚生年金の平均受給額は令和6年度で月15万289円、男女差は約5万8000円
実際に年金を受け取っている人の平均は、モデルとは別の数字です。厚生労働省の「厚生年金保険・国民年金事業の概況」で令和6年度の厚生年金の平均受給額(国民年金部分を含む)を見ると、全体で月額15万289円でした。男性は16万9967円、女性は11万1413円です。
| 年度 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 令和5年度 | 月14万6429円 | 月16万6606円 | 月10万7200円 |
| 令和6年度 | 月15万289円 | 月16万9967円 | 月11万1413円 |
1年で男性は約3000円、女性は約4000円、全体では約3900円増えています。
国民年金(基礎年金のみ)の平均受給額は、男女ともに月5万円台にとどまります。基礎年金だけの人と厚生年金に入っていた人とでは、毎月の受給額に大きな開きがあります。
厚生年金の中でも、男女の差は令和6年度で約5万8000円です。女性は現役時代の賃金水準や加入期間の短さが、そのまま年金額に出やすいためです。65歳以降の年齢別に見ると、平均月額は14万円台から16万円台で、年齢が上がるにつれて緩やかに高くなる傾向があります。
40代女性の厚生年金は、今の高齢女性の平均より増える可能性があります
これらの平均は、すでに年金を受け取っている世代の数字です。40代が受け取るころの年金は、加入期間も働き方も今の高齢者とは違います。特に女性は、現役世代で厚生年金に長く加入する人が増えているため、今の高齢女性の平均額より厚生年金の額が増える可能性があります。月11万1413円という女性の平均を、そのまま自分の将来の年金だと受け止める必要はありません。
共働きの夫婦は2人とも厚生年金に入れば、標準モデルより月5万円ほど多い試算です
共働きの夫婦の年金は、夫婦それぞれが自分の老齢基礎年金と老齢厚生年金を受け取る形で計算します。考え方は単純で、夫と妻それぞれの1人分の年金を足し合わせるだけです。
老齢基礎年金は、20歳から60歳までの40年間(480か月)保険料を納めると満額になります。会社員として厚生年金に加入している期間は、基礎年金の納付期間にも含まれます。
報酬比例部分は「平均標準報酬額×5.481/1000×加入月数」が目安です
老齢厚生年金の報酬比例部分は、加入期間中の給与と賞与をならした平均標準報酬額と、加入した月数で決まります。平成15年4月以降の加入分は、平均標準報酬額×5.481/1000×加入月数で目安を計算できます。
この式に数字を当てはめた目安の試算を2つ出してみます。どちらも公的な統計値ではなく、令和8年度の基礎年金の満額をもとにした概算です。
平均標準報酬額が30万円で、40年(480か月)厚生年金に加入した場合、30万円×0.005481×480か月で年額約78万9264円、月額では約6万5772円です。老齢基礎年金の7万608円を足すと、1人あたり月約13万6380円になります。
平均標準報酬額が33万3333円(賞与込みで年収400万円相当)で40年加入した場合は、年額約87万6960円、月額約7万3080円です。老齢基礎年金を加えると、1人あたり月約14万3688円になります。
年収400万円同士なら夫婦合計で月約28万7376円が目安です
夫婦ともに年収400万円相当で40年加入した場合、目安の試算では夫婦合計が月約28万7376円です。標準的な夫婦の月23万7279円と比べると、月5万円ほど多くなります。
民間の試算でも近い結果が出ています。2025年度版として公表された試算では、夫婦ともに年収400万円の共働きの会社員を想定し、65歳以降に受け取る年金の合計を年額およそ341万5422円としていました。月額にすると約28万4618円です。前年度版の同じ試算は約334万2000円でした。
別の試算では、夫の平均年収が500万円で43年間働いたケースで、夫婦合計の年金が月約32万円という結果でした。働いた年数や年収によって、共働きの世帯の年金は大きく変わります。
| 世帯の働き方 | 夫婦合計の年金(月額) | 数字の性格 |
|---|---|---|
| 夫が厚生年金40年、妻は専業主婦 | 月23万7279円 | 厚生労働省のモデル |
| 夫婦とも年収400万円相当で40年加入 | 月約28万7376円 | 計算式による目安の試算 |
| 夫婦とも年収400万円(2025年度版) | 月約28万4618円 | 民間の試算 |
| 夫が年収500万円で43年加入 | 月約32万円 | 別の試算 |
同じ計算式で年収を変えると、夫婦合計の目安は次のようになります。2人とも40年加入し、基礎年金は令和8年度の満額(月7万608円)で計算しています。
| 夫婦それぞれの年収 | 1人分の年金(月額) | 夫婦合計(月額) |
|---|---|---|
| 400万円 | 月約14万3688円 | 月約28万7376円 |
| 500万円 | 月約16万1958円 | 月約32万3916円 |
| 600万円 | 月約18万228円 | 月約36万456円 |
| 700万円 | 月約19万8498円 | 月約39万6996円 |
夫婦で月40万円の年金に近づくのは、2人とも年収700万円相当で40年間厚生年金に入り続けた場合です。夫が年収600万円、妻が年収400万円なら、夫婦合計は月約32万3916円で、2人とも年収500万円の場合と同じ水準になります。いずれも額面の試算です。2003年3月以前の加入期間の計算方法の違いや、収入の変化、加入年数の違いは反映していません。実際の見込み額は、ねんきん定期便や公的年金シミュレーターで確かめてください。
パートや自営業の期間が長いと、厚生年金の上乗せは小さくなります
夫婦ともに会社員として働き続ける世帯は、標準的な夫婦の23万円台より年金が増えやすい、というのが結論です。逆に、妻がパートや時短勤務で厚生年金に入っていない期間が長い場合や、どちらかが自営業やフリーランスで国民年金だけの期間が長い場合は、厚生年金の部分が小さくなります。同じ共働きでも、厚生年金に入っていた期間の長さで、老後の年金には大きな差がつきます。
年金からは税と社会保険料で実収入の約12%が引かれます
ここまでの年金額は、すべて額面です。年金からは所得税や住民税のほか、国民健康保険料(または後期高齢者医療保険料)や介護保険料が差し引かれます。
総務省の家計調査(2024年平均)で65歳以上の夫婦のみの無職世帯を見ると、実収入25万2818円に対し、税や社会保険料などの非消費支出は3万356円でした。実収入の約12%が引かれている計算です。実収入のうち約9割にあたる22万5182円は、公的年金などの社会保障給付が占めています。
この割合を当てはめると、夫婦合計で月28万円台の年金を受け取れる場合でも、手取りの目安は月25万円前後です。標準的な夫婦の23万7279円なら、手取りは月21万円前後が目安になります。老後の家計は、額面ではなく手取りで組み立ててください。
老後の生活費は家計調査で月3万4058円の赤字です
総務省の家計調査(2024年平均)では、65歳以上の夫婦のみの無職世帯の家計は、毎月3万4058円の不足でした。
| 項目 | 金額 |
|---|---|
| 実収入 | 月25万2818円 |
| 消費支出 | 月25万6521円 |
| 非消費支出(税や社会保険料) | 月3万356円 |
| 毎月の不足分 | 月3万4058円 |
2023年の同じ区分の不足分は3万7916円だったので、2024年は不足額がやや小さくなりました。
月3万4058円の不足は、年額で40万8696円です。老後が25年続けば1000万円を超え、30年続けば約1226万円に達します。以前に話題になった「老後2000万円」は一つの目安にすぎません。実際に必要な額は、世帯の収入と支出で大きく変わります。
夫婦の最低日常生活費は平均月23.9万円、ゆとりある生活は月39.1万円
生命保険文化センターの「生活保障に関する調査」(2025年度)では、夫婦2人で老後生活を送るうえで必要と考える最低日常生活費が、月額平均23.9万円でした。最も多かった価格帯は20万円以上25万円未満で、26.7%を占めています。ゆとりある老後生活費の平均は39.1万円で、最低日常生活費に上乗せするゆとり分の平均は15.2万円です。
上乗せ分の使い道は、旅行やレジャーが59.5%で最も多く、日常生活費の充実が50.1%、趣味や教養が47.9%と続きました。
2022年度の同じ調査では、最低日常生活費の平均が23.2万円、ゆとりある老後生活費の平均が37.9万円でした。3年で最低日常生活費は7000円、ゆとりある老後生活費は1.2万円上がっています。
これらは意識調査の結果で、実際の支出とは別物です。それでも、最低限の生活でも夫婦で月24万円近くが必要だと多くの人が考えている点は、年金の手取りと比べるときの基準として使えます。
年金だけで届くのは最低限の生活費まで、ゆとりある生活には月14万円ほど足りません
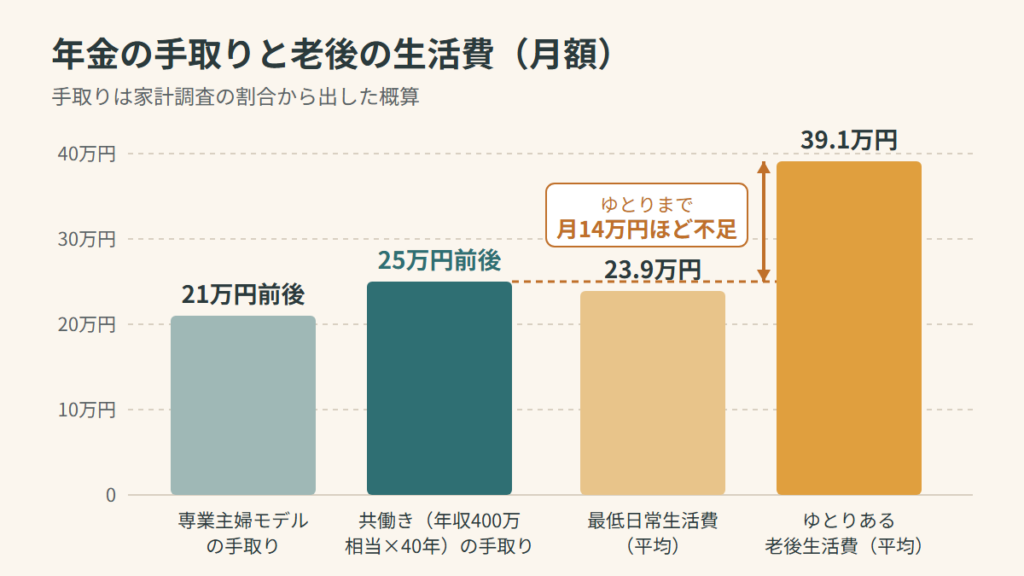
夫婦の働き方ごとに年金と生活費を並べると、どの世帯でも年金だけでは、ゆとりある生活費の水準に届きません。下の表の年金額は令和8年度の水準にもとづく額面の目安の試算で、手取りは家計調査の割合から出した概算です。
| 世帯の働き方 | 夫婦合計の年金(額面) | 最低日常生活費(月23.9万円)との比較 | ゆとりある生活費(月39.1万円)との比較 |
|---|---|---|---|
| 夫が厚生年金40年、妻は専業主婦 | 月23万7279円 | 手取り月21万円前後で不足する可能性が高い | 大きく足りない |
| 夫婦とも年収400万円相当で40年加入 | 月約28万7000円 | 手取り月25万円前後でかろうじて上回る | 月14万円ほど足りない |
| 夫が年収500万円で43年加入、妻が年収300万円 | 月30万円前後の見込み | 上回る見込み | まだ足りない |
夫婦とも会社員で年収400万円相当の世帯でも、手取り月25万円前後に対して、ゆとりある生活費39.1万円との差は月14万円ほどあります。年金でまかなえるのは最低限の生活までと割り切り、差額を貯蓄や働き方で埋める計画を立てるのが現実的です。
老後の年金が少ないという感覚は、年金額そのものの少なさより、現役時代の生活水準や住宅ローンの残りといった支出と比べた少なさから生まれています。老後の赤字を大きくするのは、年金の少なさより、退職後まで残る支出のほうです。
40代のねんきん定期便の年金額が少ないのは、今後の加入期間が入っていないためです
ねんきん定期便には、これまでの加入実績に応じた年金額が載っています。老後の見通しを立てる出発点はここです。
50歳未満の人のねんきん定期便に載っている金額は、今までに納めた分だけで計算した額で、将来受け取る額そのものではありません。40代の人が見ると予想よりかなり少なく感じることが多いものの、それは今後も加入し続ける期間が反映されていないためです。
50歳以上になると、60歳まで現在の条件で加入し続けると仮定した年金額が示されるようになります。40代のうちは、定期便の金額を見て慌てる必要はありません。
公的年金シミュレーターなら働き方を変えたときの見込み額が出せます
将来の見込み額を知るには、厚生労働省の公的年金シミュレーターが使えます。生年月日を入力し、今後の働き方や暮らし方を変えたときの受給見込み額を試算できる仕組みで、ねんきん定期便が手元になくても使えます。簡易に試算することを目的としているため、実際の年金額と必ずしも一致しない点は頭に入れておいてください。
変えられる条件は、時短勤務や退職、転職といった働き方の変化、繰下げや繰上げによる受給開始時期の変化、収入の増減です。夫婦それぞれの見込み額を出して合計し、そこから税と社会保険料を引いた手取りを家計の収支と比べると、老後に足りない金額がはっきりします。
ねんきん定期便の見方が分からないときや、夫婦2人分の見込み額を窓口で確かめたいときは、街角の年金相談センターなどで無料で相談できます。老後の心配を相談できる無料窓口の選び方も参考にしてください。
繰下げ受給は1か月0.7%増え、75歳まで遅らせると年金は84%増えます
公的年金は原則65歳から受け取れます。受け取りを遅らせる繰下げ受給と、早める繰上げ受給を選ぶこともできます。
繰下げ受給は、1か月繰り下げるごとに年金が0.7%増えます。2022年4月の制度改正で、繰下げできる上限年齢が70歳から75歳に引き上げられました。75歳まで繰り下げると年金額は84%増え、受給率は184%です。増額率の上限は84%(120か月分)で、昭和27年4月1日以前に生まれた人は上限年齢が70歳、増額率は最大42%です。
繰上げ受給は、2022年4月以降に60歳に到達する人から、1か月あたりの減額率が0.5%から0.4%に変わりました。昭和37年4月1日以前に生まれた人は、2022年4月以降に繰上げ請求しても従来の0.5%が適用されます。
片方だけ70歳まで繰り下げると、夫婦合計は月約33万8800円の試算です
夫婦合計の年金が月28万円の世帯で、片方の月14万円を70歳まで5年繰り下げた場合を試算してみます。60か月×0.7%で42%の増額になり、その人の年金は月約19万8800円です。もう一人の年金と合わせると、夫婦合計は月約33万8800円になります。あくまで目安の計算で、実際の額は夫婦それぞれの加入実績で変わります。
繰り下げて増えるのは、請求を遅らせた年金だけです。受け取り始めるまでの期間は年金が入らないので、その間の生活費を貯蓄や就労収入でまかなう必要があります。40代の共働きの夫婦なら、どちらか一方だけでも繰下げを視野に入れておくと、老後の選択肢が広がります。
繰り下げには、加給年金が受け取れなくなる、遺族年金に増額分が反映されないといった注意点もあります。判断の分かれ目は年金を70歳まで繰り下げるメリットとデメリットで詳しく解説しています。
2025年6月13日成立の年金制度改正法で、パートも厚生年金に入りやすくなります
2025年6月13日に、年金制度改正法が成立しました。共働きの夫婦にとって特に関係が深いのは、社会保険の適用拡大です。
いわゆる106万円の壁は、法案成立から3年以内に廃止される予定で、賃金要件が撤廃されます。勤務時間などの要件は残ります。従業員51人以上の企業に限っていた企業規模要件も、10年かけて段階的に撤廃されます。
在職老齢年金は支給停止調整額が緩和され、年金を受けながら働く高齢者の減額が抑えられるようになりました。令和8年度の支給停止調整額は65万円で、令和7年度の51万円から引き上げられています。遺族厚生年金には、男女差をなくす見直しが盛り込まれました。
| 改正項目 | 主な内容 |
|---|---|
| いわゆる106万円の壁 | 法案成立から3年以内に廃止予定。賃金要件を撤廃し、勤務時間などの要件は残る |
| 企業規模要件 | 従業員51人以上の企業に限る要件を、10年かけて段階的に撤廃 |
| 在職老齢年金 | 支給停止調整額を令和8年度に65万円へ緩和(令和7年度は51万円) |
| 遺族厚生年金 | 男女差をなくす見直し |
パートや短時間勤務で働く人が厚生年金に加入すれば、将来の老齢厚生年金が上乗せされます。手取りは一時的に減っても、年金額の面ではプラスです。妻がパートで働いている40代の世帯は、厚生年金に入る働き方へ切り替える価値があります。
基礎年金の底上げや第3号被保険者制度の見直しは、今後の検討課題として残っています。制度の動きは、これからも確かめておきたいところです。
所得代替率は2024年度の61.2%から、将来は50%台まで下がる見通しです
40代が年金を受け取るのは、早い人でも十数年先です。そのころの年金水準は、5年に一度の財政検証で見通しが示されます。2024年の財政検証では、年金額が現役世代の手取り収入の何割にあたるかを表す所得代替率が公表されました。
所得代替率は、モデル年金(夫婦2人の基礎年金と夫の厚生年金)を現役男子の平均手取り収入で割って計算します。2024年度は、現役男子の平均手取り収入が37.0万円、モデル年金が22.6万円で、所得代替率は61.2%でした。2019年度の前回検証では61.7%だったので、わずかに下がっています。
将来の見通しは、経済の前提が異なる複数のシナリオで示されました。どのシナリオでも所得代替率は今より下がり、最も良いシナリオで2037年度に57.6%です。過去30年間の経済状況が続くと仮定したケースでは、2057年度に50.4%まで低下します。
所得代替率が下がっても、年金の額面が減るとは限りません
賃金や物価が上がれば、年金額も名目では増えます。下がっていくのは、現役世代の賃金に比べた年金の相対的な水準です。今の40代が受け取る年金は、今の高齢者に比べて、現役時代の収入に対する割合が低くなる見込みです。
だからこそ、夫婦ともに厚生年金に長く加入して、年金そのものを厚くしておく意味があります。1人分のモデル年金に頼る家計と、2人分の厚生年金がある家計とでは、所得代替率が下がったときの影響の大きさがまるで違います。
40代の夫婦がまず決めるのは、2人分の見込み額と目標にする生活費の水準です
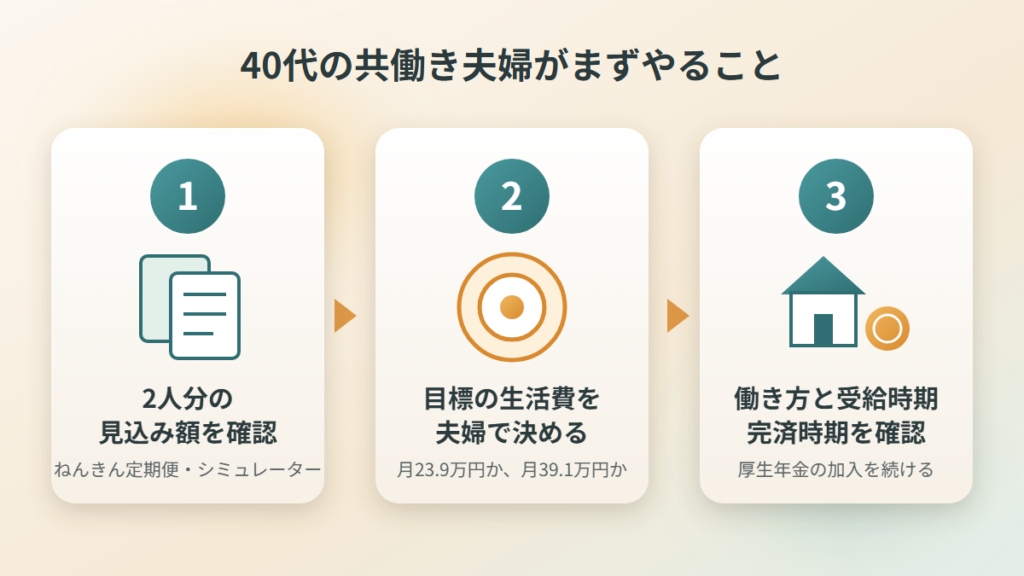
40代の共働きの夫婦が最初にやることは、ねんきん定期便と公的年金シミュレーターで、夫婦それぞれの見込み額を確認することです。夫婦合計の見込み額を額面で出し、手取りに直したうえで、老後の生活費と比べてください。
次に、目標とする生活費の水準を夫婦で話し合います。最低日常生活費の平均23.9万円を目標にするのか、ゆとりある生活費の平均39.1万円を目標にするのかで、準備すべき金額はまったく変わります。
時短勤務や休業中も厚生年金の加入を続ける働き方を選びます
育児や介護で時短勤務や休業をする場合でも、厚生年金の加入を続けられる働き方を選んでください。適用拡大の流れを踏まえて、パートの働き方を見直すのも40代のうちです。年金の受け取り時期は夫婦で組み合わせることができ、片方は65歳から、もう片方は繰り下げるといった形も選べます。
毎月の不足額に老後の年数を掛けると、必要な貯蓄の目安が出ます
家計調査(2024年平均)では、65歳以上の夫婦のみの無職世帯で毎月約3万4000円の不足でした。自分たちの試算で不足額が出たら、それを年額にして老後の年数を掛けると、必要な貯蓄の目安になります。
住宅ローンと教育費の完済時期は40代のうちに確かめます
老後の赤字を大きくするのは、年金の少なさよりも、退職後も残る住宅ローンや子どもに関する支出であることが多いものです。40代のうちに完済の時期を確かめておけば、退職後にどれだけの支出が残るのかを数字でつかめます。
共働きの夫婦の年金でよく出る疑問への答え
共働きでも年金だけで老後は暮らせますか
最低限の生活なら、夫婦ともに厚生年金に長く加入していれば、年金でほぼまかなえる見込みです。夫婦とも年収400万円相当で40年働いた場合の目安の試算では、額面で月約28万7000円、手取りで月25万円前後となり、最低日常生活費の平均23.9万円をかろうじて上回ります。ただし、ゆとりある生活費の平均39.1万円には月14万円ほど届きません。
妻が専業主婦だった期間があると、年金はどう変わりますか
専業主婦の期間は、妻の厚生年金の報酬比例部分が積み上がりません。妻が40年間専業主婦だった標準的な夫婦の年金は月23万7279円で、夫婦とも年収400万円相当で40年働いた目安の試算の月約28万7376円とは、月5万円ほどの差があります。
40代でねんきん定期便の金額が少ないのは心配する必要がありますか
心配する必要はありません。50歳未満の定期便に載る額は、今までの加入実績だけで計算した金額です。今後の加入期間が入っていないので、少なく見えるのは当然です。将来の見込み額は公的年金シミュレーターで試算してください。
女性の年金は男性より少ないのですか
令和6年度の厚生年金の平均受給額は、男性が16万9967円、女性が11万1413円で、約5万8000円の差がありました。女性は現役時代の賃金水準や加入期間の短さが、そのまま年金額に出やすいためです。厚生年金に長く加入する女性が増えている40代では、今の高齢女性の平均より厚生年金の額が増える可能性があります。
老後の年金を厚くできるのは、40代の今の働き方と受給時期の選び方です
令和8年度の年金額は、国民年金の満額が月7万608円、標準的な夫婦で月23万7279円と、物価や賃金の上昇を受けて増えました。ただし物価の上昇率には追いついておらず、実質的な価値は少しずつ目減りしています。
共働きの夫婦は、2人とも厚生年金に長く加入していれば、標準的な夫婦より年金が多くなります。夫婦とも年収400万円相当で40年働いた目安の試算では、夫婦合計で月28万円台です。最低限の生活なら手取りでまかなえても、ゆとりある生活費の水準には届きません。
40代は、働き方も受給開始時期も貯蓄の額も、まだ変えられる年代です。夫婦それぞれの見込み額をねんきん定期便と公的年金シミュレーターで確かめ、足りない金額を数字にするところから始めてください。
手取りの年金で毎月いくら足りなくなるのかをもっと細かく知りたい方は、家計調査の数字をもとに夫婦の老後の生活費と年金の不足額をまとめた記事もあわせて読んでみてください。
令和8年度の年金は増額されましたが、物価の上昇には届いていません。物価高で年金が実質的に目減りしている理由と、50代のうちに確かめておきたい在職老齢年金やiDeCoの改正は、別の記事にまとめました。