親が認知症になり、判断能力を失ったと銀行が把握すると、その口座は凍結されることが多く、そうなると50代の子どもであっても親の預金を引き出せません。凍結された後に払い出しを受ける方法は成年後見制度の利用が基本で、本人のための支出に限って親族の代理出金を例外的に認める全国銀行協会の考え方がそれを補います。親の判断能力が残っているうちであれば、代理人カードや家族信託、任意後見で凍結に備えておけます。
50代の子どもがこの問題にぶつかりやすいのは、親の入院費や介護施設の入居費、毎月の生活費を親の口座から払おうとする場面です。窓口で断られたり、ATMにキャッシュカードを入れたら「このカードは使えません」と表示され、そこで初めて凍結に気づいたりします。凍結後は、子どもがカードを預かっていても引き出しはできず、本人以外が窓口で一定額を超えて払い出すことも、定期預金を解約することも難しくなります。銀行は本人の意思を確かめられない取引に応じないため、親のお金の出し入れそのものが止まってしまいます。
口座凍結は、名義人の認知症の疑いを銀行がつかんだ時点で起こる
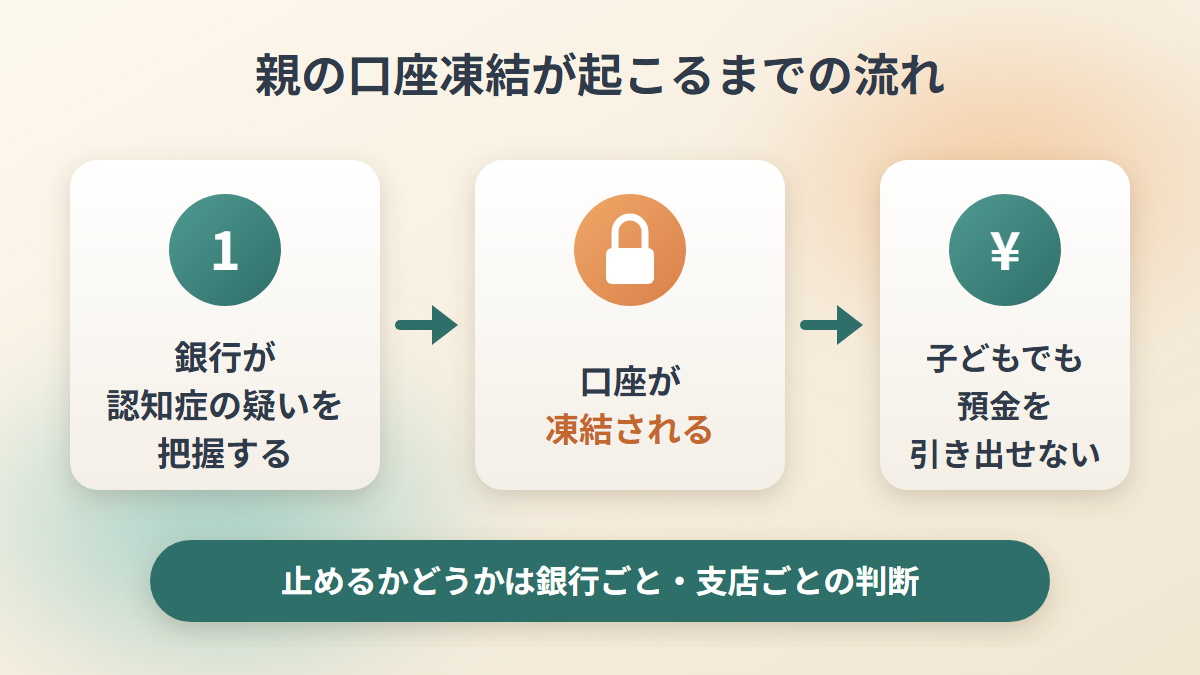
銀行が口座を止めるのは、名義人に認知症の疑いがあると把握したときが一般的です。目安とされるのは法的な意思能力の有無で、認知症という診断を受けただけで口座が自動で止まる仕組みにはなっていません。
止めるかどうかの判断は銀行ごと、さらには支店ごとに任されていて、共通の基準はありません。交渉しだいで柔軟に対応してもらえる余地があるのは、このためです。司法書士は、短期間に多額の引き落としが何度も続くなど、銀行が不正のおそれを感じ取った場合にも凍結されることがあると説明しています。
親の認知症を銀行に知らせたら口座を止められてしまうのでは、とためらう家族もいます。凍結の影響は、介護費用の支払いや各種の引き落としにも及びます。元に戻すには所定の手続きを踏まなければなりません。
多くの金融機関は、名義人以外への払い出しに慎重な姿勢をとっています。どんな理由があっても親族には払い出さない銀行も少なくありません。成年後見制度を使うよう求め、それを条件に払い出しに応じる銀行もあります。
凍結の目安になる意思能力は、取引のたびに個別に判断される
意思能力とは、自分の行為がどんな結果をもたらすかを判断できる精神の能力のことです。民法3条の2は、意思能力がない状態で意思表示をした法律行為を無効と定めています。意思能力のない人は一人で契約を結べないので、実務では成年後見人などが代わりに意思表示をします。
解説書によっては、意思能力を判断能力と同じ意味で使っています。似た言葉に行為能力がありますが、意思能力がなければその行為は無効、行為能力が制限されている場合は取消しの対象になる、という違いがあります。
意思能力があったかどうかは、取引をした時点ごとに判断されます。不動産の売買契約を結んだときには判断能力があったのに、その後の取引のときには失われていた、ということも起こりえます。意思能力がなかった人は、その行為で現に利益を受けている限度で返還する義務を負います。
認知症の高齢者は2040年に584.2万人、高齢者の7人に1人前後の見通し
厚生労働省の研究班は2022年を基準にした新しい推計で、認知症の高齢者数を2025年471.6万人、2040年584.2万人と見込み、2040年時点の有病率を14.9%としました。MCI(軽度認知障害)の高齢者数は、2025年564.3万人、2040年612.8万人という見積もりです。2022年の時点で、認知症とMCIを合わせた有病率は約28%に達していました。
2012年を基準にした前回の推計では、2025年が約675万人から730万人、2040年が約802万人から953万人でした。今回の数字が下がったのは、喫煙率が下がったことや、高血圧や糖尿病などの生活習慣病の管理が進んだこと、健康への意識が変わったことで、有病率が前回より低く出たためです。数字が下がったとはいえ、認知症になる高齢者は7人に1人前後という計算で、親を持つ50代の世代にとって、親の認知症は自分の家でも起こりうる話です。
凍結された口座から預金を引き出す方法は、成年後見制度が基本
成年後見制度とは、判断能力が十分でない人に代わって、家庭裁判所の選んだ後見人が財産を管理し、身上保護を受け持つ制度です。2000年の民法改正で始まりました。すでに口座が凍結されている場合、解除の方法として代表的なのがこの制度で、銀行の側からこの制度を使うよう案内される場合もあります。後見人に選ばれた人は法定代理人として、銀行印の届出も正式に行えます。司法書士や弁護士に相談して進める方法もあります。
子どもが成年後見を検討するきっかけで多いのは、親の施設費や入院費の支払いです。定期預金などを解約できるのは名義人本人だけで、認知症などを患った名義人の口座について、金融機関は解約を受け付けません。預貯金の管理や解約のために申立てをする人が多いのは、こうした事情があるからです。
全銀協は2021年、本人のための支出に限って親族の代理出金を認めた
2021年2月18日、全国銀行協会(全銀協)が「金融取引の代理等に関する考え方」をまとめて公表しています。2018年末の時点で成年後見制度の利用者が約22万人にとどまっていたことが、公表の背景にあります。
全銀協は、預金を払い出すには本人の意思確認が必要という原則を変えていません。本人の意思を確かめられないなら成年後見制度を使う、というのが基本線です。そこに、本人の利益になるとはっきりしている場合に限った例外として、親族による代理出金を加えました。
例外にあたるのは、判断能力が失われていることが医師の診断書、担当医の見解、本人との面談などで認められ、しかも預金の使い道が医療費や介護施設の入居費、生活費といった本人のための支出だと確かめられる場合です。このとき銀行は、引き出しに応じるよう促されています。
2022年5月には、不測の事態での預金の払い出しについて、別の考え方も示されました。親族などから取引の申し出があったときの代理のあり方も、あわせて整理しようとしたものです。
どちらも業界団体が出した指針で、法的な拘束力はありません。実際にどう対応するかは、金融機関や個々の状況によって変わります。
成年後見制度の利用者は2024年に253,941人、申立人の約19.3%が本人の子
最高裁判所の「成年後見関係事件の概況」では、2024年1月から12月の利用者数は253,941人でした。同じ期間の申立件数は41,841件で、制度の利用は年々増加しています。申立人でいちばん多いのは市区町村長で約23.9%、次が本人の約23.5%、その次が本人の子の約19.3%でした。
総務省の調査報告書は、2025年12月末の利用者数を約26万人としています。制度が始まって25年余りが過ぎています。2025年の申立件数は全体で約4万3千件で、市区町村長による申立てが1万件を上回ったのは、この年が初めてです。
成年後見の申立ては家庭裁判所へ、審判まではおおむね1か月から3か月
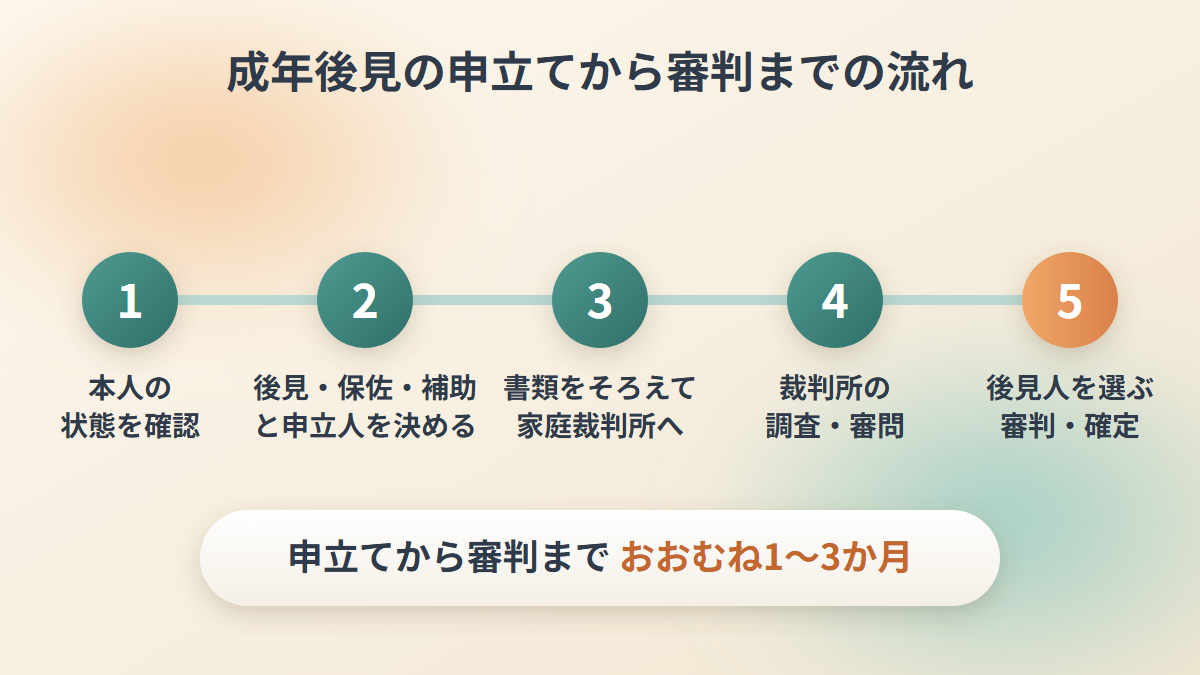
申立先は、本人の住所地、つまり住民登録をしている場所を管轄する家庭裁判所です。申し立ててから審判が出るまでは、おおむね1か月から3か月程度かかり、鑑定が必要になると長引くことがあります。
手続きは、まず本人の状態を確かめ、後見・保佐・補助のどれにあたるかを考え、誰が申立人になるかを決めるところから始まります。必要な書類をそろえて家庭裁判所に申し立てると、裁判所の調査や審問があり、後見人を選ぶ審判が出て、それが確定します。
本人の判断能力を医学の面から客観的に確かめる材料として、家庭裁判所が重く見るのは診断書です。診断書には決められた様式があるので、取りかかる前に最新の様式を確かめておくのがよいとされています。申立てにかかる費用の目安は次のとおりです。
| 費用の項目 | 目安 |
|---|---|
| 収入印紙代 | 800円 |
| 予納郵券(切手代) | 数千円 |
| 医師の診断書料 | 5,000円から30,000円 |
| 鑑定費用(鑑定が必要な場合) | 5万円から10万円程度 |
| 弁護士・司法書士への報酬(依頼する場合) | 別途必要 |
後見人は家庭裁判所が選ぶため、子どもが選ばれるとは限らない
申立てのときに後見人の候補者を挙げておいても、家庭裁判所は本人にとっていちばん適切だと判断した人を選びます。弁護士や司法書士といった第三者が選ばれる場合もあります。
後見人の報酬は、民法862条にもとづいて本人の財産から支払われます。金額の基準は法律に定めがなく、審判のときに裁判官が、後見人の事務の内容や財産の額などを見て決めます。後見人が複数いれば、それぞれが分担する事務に応じて報酬を按分します。
後見・保佐・補助は、判断能力の低下の程度で分かれる
法定後見制度には、本人の判断能力に応じて後見、保佐、補助の3つの類型があります。低下がもっとも重い場合が後見、中程度が保佐、軽い場合が補助で、重いほど支える人の権限が広くなります。
後見では、成年後見人が財産に関する法律行為をまとめて代理でき、取消権も持ちます。日用品の購入のような日常生活に関する行為は、取消しの対象から外れます。保佐では原則として代理権がなく、民法13条1項が定める借入れや相続の承認などの行為について同意権を持ちます。代理権が必要なら、家庭裁判所の審判で与えられます。補助では、家庭裁判所の審判によって、特定の行為についての代理権か同意権が与えられます。
銀行で後見人の権限を示すには登記事項証明書を使う
後見人が持つ権限などは、法務局にある後見登記等ファイルに記録されます。その中身を証明するのが登記事項証明書です。証明書には、成年被後見人や成年後見人等の住所と氏名、成年後見人等にどこまでの権限があるか、任意後見契約の内容などが書かれています。銀行などの手続きでは、後見人がどこまでの権限を持つかを示すためにこれを出します。
請求できる人は限られています。対象は、成年後見人、保佐人、補助人、任意後見人と、その人から委任を受けた代理人、それに成年被後見人の四親等内の親族と、その親族に委任された代理人です。
窓口で請求するなら、全国の法務局・地方法務局の本局にある戸籍課が受け付けています。東京法務局だけは後見登録課の担当です。支局や出張所では扱っていない法務局が多い点に注意が必要です。郵送で請求できるのは東京法務局だけです。
札幌法務局は、窓口での請求に必要なものとして、申請書、発行から3か月以内の戸籍謄本か住民票、請求する人の本人確認書類、手数料分の収入印紙を挙げています。手数料は1通550円です。家庭裁判所から届く登記番号通知書を持っていくと、窓口での請求が進めやすくなります。
後見が始まると、生前贈与などの相続税対策はできなくなる
相続税対策として行われる生前贈与や生命保険への加入は、法定後見が始まると一切できなくなります。後見制度の目的は本人を守ることにあり、次の世代が得をする行為は認められにくいからです。
後見制度支援信託と後見制度支援預貯金は、家庭裁判所の指示書がないと払い戻せない
本人の財産を守るため、成年後見制度には後見制度支援信託と後見制度支援預貯金という2つの仕組みが用意されています。
最高裁判所の説明では、後見制度支援信託は、日々の支払いに足りるだけの金銭を後見人が預貯金などで管理し、ふだん使わない分を信託銀行等に預けて信託する仕組みです。いったん信託した財産について払い戻しや契約の解約をするには、家庭裁判所が出す指示書が要ります。後見制度支援預貯金のほうは、預貯金の払戻しなどの際に家庭裁判所の指示書が求められる金融商品です。後見制度支援信託と並べて、またはその代わりに使える仕組みとして導入されました。
厚生労働省の案内によると、家庭裁判所が利用に向いていると判断した場合、信託契約を結んだり特別な預貯金契約を設けたりするための指示書を成年後見人に渡します。成年後見人はそれを金融機関に出して契約を設定します。契約した後に払い戻しや追加の信託をするときも、そのつど指示書が必要です。収支が赤字になったときや、臨時の収入があったときなどに、指示書を使って払い戻しや追加の預け入れをします。
2026年に最高裁判所が公表した内容では、利用できる類型が次のように分かれています。
| 類型 | 後見制度支援信託 | 後見制度支援預貯金 |
|---|---|---|
| 成年後見 | 利用できる | 利用できる |
| 未成年後見 | 利用できる | 利用できる |
| 保佐 | 利用できない | 2025年10月から一部の金融機関で可能 |
| 補助 | 利用できない | 2025年10月から一部の金融機関で可能 |
| 任意後見 | 利用できない | 利用できない |
専門職が後見人や後見監督人になっている場合は、家庭裁判所が決める報酬がかかり、金融機関の管理報酬が別に必要になることもあります。扱っている金融機関や商品の中身は、金融機関ごとに違います。
成年後見監督人は、後見人の仕事をチェックする役目
成年後見監督人とは、後見人の仕事ぶりを確認する役として、家庭裁判所が必要に応じて選任する人のことです。保佐監督人と補助監督人も含めて、監督人等と呼びます。
選任を申し立てられるのは、本人や成年後見人、親族などです。申し立てる先は後見開始の審判をした家庭裁判所で、手数料は収入印紙800円分です。成年後見人はふだん家庭裁判所に事務の状況を報告しますが、監督人がいる場合の報告先は監督人になります。後見人が本人の財産を不正に扱う事件が増えたことから、監督の仕組みの大切さが論じられてきました。
親が元気なうちなら、代理人カードや家族信託で凍結に備えられる
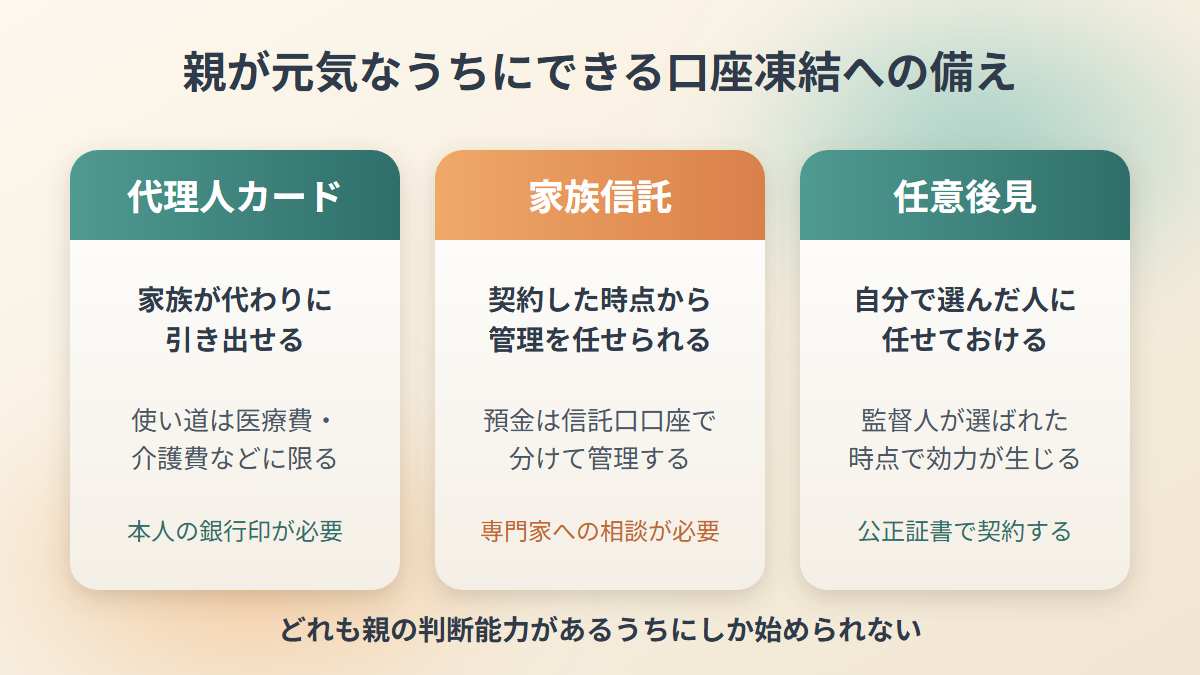
親が認知症になる前であれば、打てる手はぐっと増えます。最初にやっておきたいのは、親が元気なうちに銀行印とキャッシュカードの暗証番号を確かめ、代理人カードを作っておくことです。
代理人カードは、親が申込みの内容を理解できるうちに作る
全銀協が2021年に指針を出してから、金融機関の対応は比較的柔軟になりました。代理人指定届を出せば専用の代理人カードを作れる金融機関が増えましたが、使い道は本人の医療費や介護費といった、暮らしを保つのに必要な範囲に限られます。この届出には本人の銀行印が必要です。条件は金融機関ごとに違うので、親が生活費の出し入れに使っている口座の金融機関に、代理人サービスがあるかを直接確かめることが勧められています。
代理人カードを作れるのは、親本人が申込みの中身を分かったうえで、自分の意思を示せる間に限られます。また、カードがあれば判断能力の低下後も取引を続けられる、という保証はありません。その後どうなるかは、銀行の規定と本人の状態しだいです。
判断能力が落ちた後を見越した仕組みとして、予約型代理人や代理人予約サービスといった名前の制度を別に設けている銀行もあります。どの金融機関にもあるわけではありません。カードをなくして再発行するときは、本人が窓口で本人確認を受ける必要があり、認知症が進んでいると再発行できないおそれがあります。
ゆうちょ銀行の代理人カードは、代理人として指定できるのが18歳以上の家族1名で、発行に手数料はかかりません。
家族信託は、契約した時点から財産の管理を任せられる
家族信託とは、親が認知症になる前に親族と信託契約を交わしておき、判断能力が低下してからも、財産を管理したり処分したりする役目を親族に任せておける制度です。契約には委託者、受託者、受益者の3者が関わります。効力は契約と同時に生じるため、親が元気な時期から管理をまかせることができます。遺言の役割も果たし、財産を誰に引き継ぐかを前もって決めておけます。
日本郵便の比較表は、家族信託と法定後見の違いを次のようにまとめています。
| 比べる点 | 家族信託 | 法定後見 |
|---|---|---|
| 意思決定 | 家族内で即日対応できる | 裁判所の許可が要り数週間かかる |
| 報酬 | 監督人がいなければ0円 | 月2万円から6万円 |
弱みもはっきりしています。委託者に判断能力があることが契約の前提なので、認知症になってからでは結べません。契約書を作るには専門家への相談が欠かせません。世の中にまだあまり知られていない仕組みのため、専用の銀行口座を開くのが簡単ではないという声もあります。受託者は財産を正確に細かく管理しなければならず、相続人どうしのもめごとにも気を配る必要があります。税金の面では、原則として節税の効果はありません。
家族信託の預金は信託口口座で受託者の財産と分けて管理する
信託口口座とは、家族信託で委託者から託された財産を、受託者自身の財産と分けて管理するための専用口座です。分けておくことで、使い込みを疑われる危険や、預金が引き出せなくなる危険を小さくできます。
口座の名義は信託契約にもとづく特別なもので、「委託者 〇〇 受託者 △△」という形をとります。受託者個人の名義で作り、通帳に「信託専用」と書き込んだだけの口座では、受託者が死亡したときに凍結される危険があります。安全面から推奨されているのは信託口口座のほうです。
どんな条件で開設できるかは金融機関しだいです。たいていは、受託者という立場を示したうえで、公正証書の写しのような信託契約の中身が分かる書類を出すよう求められます。ある信用金庫は特約規定で、預金者が家族信託契約にもとづく受託者であること、そして家族信託公正証書の写しを提出することを、適用の条件にしています。
財産を分けて管理する方法は、財産の種類ごとに異なります。お金の場合は、受託者がつける帳簿の上で、信託財産にあたる分の出入りと残高を明確にして区別します。不動産であれば、信託を原因とした登記を済ませることで分けて管理したことになります。
信託口口座に対応する金融機関は、現時点では少数です。扱いは信託銀行に加えて、ネット専業銀行などにも広がりつつあるとされています。
任意後見は、判断能力が落ちて監督人が選ばれたときに効力が生じる
任意後見制度とは、判断能力が十分なうちに、将来の低下に備えて、自分で選んだ人(任意後見受任者)に、生活や療養看護、財産管理についての事務を代わりに行う権限を与えておく制度です。判断能力が落ちてから始まる法定後見と違い、元気なうちに準備しておく点に特徴があります。
この契約は、公証人役場で公正証書の形にしなければなりません。締結しただけでは効力は生じず、本人の判断能力が低下した後に家庭裁判所が任意後見監督人を選んだ時点で、はじめて効力が発生します。監督人の選任は、本人や配偶者のほか、任意後見受任者や四親等内の親族なども申し立てられます。
任意後見人は、家庭裁判所が選んだ任意後見監督人の監督を受けながら、契約で決めた事務について本人を代理し、財産の状況を監督人に定期的に報告します。法定後見の後見人とは違い、取消権はありません。専門職が任意後見監督人になった場合、その報酬は家庭裁判所が金額を決め、本人の財産から支払います。監督人が選ばれた後に契約を解除するには家庭裁判所の許可が要り、監督人の選任後に法定後見が始まれば、任意後見契約は終わります。
MCIの段階なら、親がまだ自分で契約を結べる可能性がある
専門家が勧めているのは、判断能力に不安を覚えた段階での早めの相談です。公証役場は1か月から2か月先まで予約が取れないこともあり、診断が出るのを待ってから動くと間に合わなくなるおそれがあります。
軽度認知障害(MCI、Mild Cognitive Impairment)とは、健常とも認知症ともいえない中間の状態のことで、認知症の予備軍とも呼ばれます。本人に物忘れの自覚はあっても日常生活には困っておらず、認知症とは診断されません。ただ、病院の認知機能の検査で正常範囲に入らない場合が、これに該当します。
診断の基準として挙がっているのは、年齢や教育レベルだけでは説明のつかない記憶障害があること、本人か家族が物忘れを訴えていること、全般的な認知機能は正常範囲にあること、日常生活の動作は自分でできること、認知症ではないことの5点です。認知症のほうは、脳血管障害や脳の変性疾患などが原因で、記憶や思考といった認知機能が低下し、日常生活に支障が出た状態が6か月以上続いているものを指します。MCIとの境目は、暮らしに支障が出ているかどうかです。
MCIは2つの型に分かれ、記憶の障害がおもに出るものを健忘型、記憶以外の認知機能に障害が出るものを非健忘型と呼びます。厚生労働省は、MCIの有病率を約13%と推計しています。口座の手続きでいえば、MCIの段階は、親がまだ自分で代理人カードを申し込んだり家族信託の契約を結んだりできる可能性のある時期にあたります。
親の預金を代わりに引き出すなら、日付・金額・使い道を記録に残す
本人の意思を確かめられない状態で預金を引き出すと、口座の凍結や相続のトラブルにつながるおそれがあります。親の通帳を預かっているなら、引き出した日付と金額、その使い道を書き留め、領収書も取っておいてください。疑いをかけられたときに、それが自分を守る証拠になります。家計簿などの記録を定期的に親族と共有しておくのが、もめごとを防ぐ基本です。
使い込みは横領罪や窃盗罪にあたりうる
預かったお金を自分のために使えば横領罪、任されていないのに勝手に引き出せば窃盗罪が成立しうるとされています。
親族の間の窃盗などには、刑法244条に親族相盗例という特例があります。1項では、配偶者や直系血族、同居している親族とのあいだで窃盗罪、不動産侵奪罪、これらの未遂罪を犯した場合、刑が免除されます。2項は、それ以外の親族との間の同じ罪について、被害者が告訴しなければ起訴できないとしています。3項は、親族でない共犯者にはこの特例を使わないと定めています。
ここでいう同居は、実際に同じ家屋で暮らしているかどうかで決まり、住民票の世帯や扶養関係では判断されません。一緒に住んでいない兄弟姉妹、おじやおば、配偶者の父母などには刑の免除がなく、被害者が告訴すれば処罰を求められます。
最高裁判所は平成6年7月19日の決定で、盗んだ財物を持ち主とは別の人が占有していたケースについて、占有者だけでなく持ち主とのあいだにも親族関係が必要だと判断しました。平成18年8月30日の決定では、内縁の配偶者にはこの特例を適用も類推適用もしないとしています。
他の相続人から返還を求められる場合もある
民事で返還を求める側は、医療や介護の記録、預金の取引履歴といった材料で、引き出しがあったことと、本人が同意していなかったことを示さなければなりません。
その根拠になるのが不当利得です。不当利得とは、法律上の理由がないまま他人の財産で利益を得て、そのせいで他人に損失を与えた人が、利益の残っている範囲で返す義務を負うという民法703条の定めです。相続では、ある相続人がほかの相続人に断りなく親の遺産を使い込んだケースがこれにあたります。たとえば、同居の親族が親の通帳やキャッシュカードを使い、銀行の窓口やATMで預金を下ろしていたケースがそうです。親の同意がなく、自分のために預貯金を使っていた場合は、その全額の返還を求めることを検討できます。認められるかどうかは、親が同意していたか、何に使ったか、扶養や介護のための支出として正当だったかなど、個々の事情で大きく変わります。
親から生前に多額の財産をもらっていた相続人がいると、遺産を分けるときに、その分が特別受益として計算に入る可能性があります。特別受益とは、亡くなった人から一部の相続人が受け取っていた、生前の特別な贈与や遺贈という形の利益を指します。民法903条1項は、遺贈を受けた相続人や、結婚や養子縁組のため、あるいは生計の資本として贈与を受けた相続人について、贈与の額を相続財産に足して相続分を計算し、そこから贈与の額を引いた残りをその人の相続分とする仕組みを定めています。
この受益を相続分の前渡しとみなして相続財産に足し戻す計算を、持戻しと呼びます。亡くなった人が持戻しを免除する意思を示していれば、この計算はしません(903条3項)。財産を評価する時期は相続が始まった時点で(民法904条)、お金の贈与は、贈与の時点の金額を相続開始の時点の貨幣価値に直して評価する、と最高裁判所が昭和51年3月18日の判決で示しています。2019年7月1日には、婚姻期間が20年以上の夫婦の間で住まいの不動産などを遺贈・贈与した場合、持戻しを免除する意思があったと推定する903条4項が施行されました。
まとめ
親が認知症で口座を凍結されると、介護や医療の費用を親の口座から払えません。凍結するかどうかの判断は銀行ごとに違い、全銀協の指針が出た後も対応にはばらつきがあります。親の判断能力が保たれている間なら代理人カードと家族信託が選択肢に入り、凍結後であれば成年後見制度を中心に考えることになります。どちらの段階でも、取引のある銀行、司法書士や弁護士、地域の相談窓口へ早めに相談してください。
代理人カードや家族信託のほかに、親が元気なうちに家族で決めておきたいことや費用の目安は、認知症による口座凍結の前にやっておく資産管理の対策で詳しく紹介しています。