老後を一人で暮らしていて病気になっても、頼れる家族がいない人が入院や手続きを進める道は、いまの日本にきちんとあります。厚生労働省は身寄りのない人の入院を支えるガイドラインを作り、地域包括支援センターや社会福祉協議会が相談を受けています。ただし、倒れてから窓口を探しても間に合わないので、元気なうちに備えを始めることが最大の対策です。
65歳以上の単独世帯は2050年に1084万人へ増える見通しで、頼れる人がいない状況は一部の人だけの話ではなくなります。この記事では、2026年9月時点で確認できる国の統計と制度をもとに、入院時の身元保証、契約の選び方、お金の管理、医療費、見守りの順に整理しました。読み終えるころには、明日から動ける最初の一歩が決まっているはずです。
- 65歳以上の単独世帯は2050年に1084万人へ増えます
- 自宅で亡くなった一人暮らしは2024年に7万6,020人、65歳以上が5万8,044人
- 身元保証人がいなくても入院できるよう、国が医療機関向けの指針を出しています
- 民間の身元保証サービスは平均147万円、契約前に確かめる6項目
- 任意後見と死後事務委任の公正証書は、手数料が1件13,000円です
- 通帳と書類の管理は、日常生活自立支援事業で1回平均1,200円から
- 入院費には高額療養費の上限があり、70歳以上は所得区分で提示する書類が変わります
- 倒れても気づかれない不安は、緊急通報と訪問の見守りを重ねて減らします
- 備える順番は6段階、最初の一歩は地域包括支援センターです
- 頼れる人がいない場合によくある疑問
- まとめ:頼れる人がいない老後は、元気なうちの6段階の備えで動きます
65歳以上の単独世帯は2050年に1084万人へ増えます
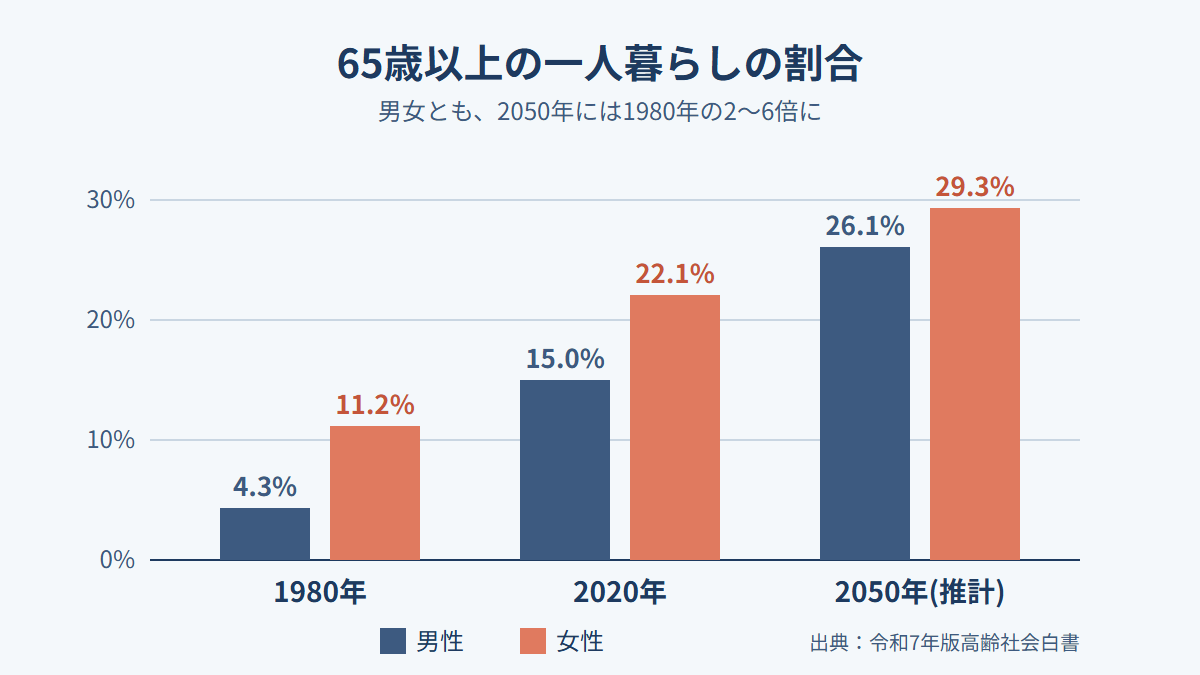
頼れる家族がいない老後は、これから多数派に近づく暮らし方です。国立社会保障・人口問題研究所は2024年に「日本の世帯数の将来推計(全国推計)」を公表しました。2020年の国勢調査をもとに、2050年までの30年間を見通した推計です。2050年には全世帯の44.3%が単独世帯になり、65歳以上の単独世帯は1084万人に増えます。前回の推計より150万人も多く、単身の高齢者は現在の約800万人から約1,080万人へ向かいます。
子どものいない高齢者は、現在の1.9倍にあたる1,049万人になる見通しです。65歳以上の未婚者も2050年には約700万人で、現在の3倍以上です。病気になったときに子どもや配偶者を頼れない人は、ごく普通にいる世帯の形になっていきます。
内閣府の令和7年版高齢社会白書は、65歳以上の一人暮らしの割合を男女別に載せています。1980年は男性4.3%、女性11.2%でした。2020年には男性15.0%、女性22.1%まで上がり、2050年には男性26.1%、女性29.3%に達する見込みです。女性は3人に1人に近く、男性も4人に1人を超えます。
2023年の時点で、65歳以上の人がいる世帯は2,695万1千世帯あり、全世帯5,445万2千世帯の49.5%を占めます。1980年は三世代世帯が半数を占めて最も多い形でしたが、2023年は夫婦のみの世帯と単独世帯がそれぞれ約3割です。白書は、一人暮らしの高齢者が増える環境に合わせて、多世代が共に安心して暮らせる社会をつくることを重要なテーマに掲げました。
一人暮らしで病気になったらどうしよう、倒れても誰も気づかないのではないか、入院するとき誰に頼めばいいのか。こうした不安は、統計で見れば多くの人が同じように抱えているものです。自分を責める必要はありません。不安を放っておかず、元気なうちに備えを一つずつ進めましょう。
自宅で亡くなった一人暮らしは2024年に7万6,020人、65歳以上が5万8,044人
倒れても気づかれない事態は、統計に数字として出るほど現実に起きています。2024年4月に孤独・孤立対策推進法が施行され、政府が孤立した人の実態を調べるために、警察庁が初めて集計しました。
2024年の警察取扱死体は20万4,184体でした。そのうち自宅で亡くなった一人暮らしの人は7万6,020体で、37.2%を占めます。この中で65歳以上は5万8,044人、76.4%にあたります。年齢別では85歳以上が1万4,658人で最も多く、75〜79歳が1万2,567人、70〜74歳が1万1,600人と続きました。
死後8日以上たってから見つかったケースは、生前に社会的に孤立していたことが強くうかがえるとして、別に数えられています。2024年は全年齢で2万1,856人が該当しました。2024年上半期(1〜6月分)の暫定値では、自宅で亡くなった一人暮らしの人は約3.7万人と報じられています。
数字の読み方には線引きが要ります。自宅で亡くなった一人暮らしの全員が、孤独死や孤立死というわけではありません。在宅医療を受けながら自宅で最期を迎えた人も含まれるからです。一方で、死後8日以上という数字は、日ごろの人とのつながりが薄かった人が多いと読めます。
家族がいなくても、地域や専門家との接点があれば、異変に気づいてもらえる場面は増えます。「誰にも頼れない」と決めつけるより、頼れる先を自分で作っておくほうが、備えとして確実です。
身元保証人がいなくても入院できるよう、国が医療機関向けの指針を出しています
入院で最初にぶつかる壁は、病院から求められる身元保証人です。入院中の支援、医療に関する同意、入院費の支払いの保証など、さまざまな場面で身元保証人の役割が想定されているためです。家族や親族がいない人、いても頼れない人にとって、この条件は重く響きます。核家族化が進み、身近に頼れる人がいない高齢者は増えています。
身元保証人になってくれる人がいない場合の対策は二つです。一つは、身元保証人が不要な病院や介護施設を探すこと。もう一つは、身元保証サービスを利用することです。どちらも、倒れてから慌てて探しても間に合いません。かかりつけ医や地域の相談窓口に、元気なうちに確認しておくのが現実的です。
厚生労働省のガイドラインが定める基本の考え方
厚生労働省は、医療機関に向けて「身寄りがない人の入院及び医療に係る意思決定が困難な人への支援に関するガイドライン」を作りました。ガイドラインには事例集や資料のほか、身寄りのない人が入院するときに使える「支援シート」も載っています。
基本の考え方は二段構えです。家族等が本人の意思を推定できる場合は、その推定した意思を尊重し、本人にとって最善の方針をとります。家族等が本人の意思を推定できない場合は、本人に代わる者として家族等と十分に話し合い、本人にとって最善の方針をとります。
厚生労働省は、このガイドラインを各自治体の介護保険・福祉担当部局、成年後見制度利用促進担当部局、地域包括支援センターなどにも周知し、医療機関との連携を求めました。身元保証人がいないというだけで入院が断られる状況を、国も減らそうとしています。困ったときは一人で抱え込まず、病院の相談窓口や地域包括支援センターに相談してください。
民間の身元保証サービスは平均147万円、契約前に確かめる6項目
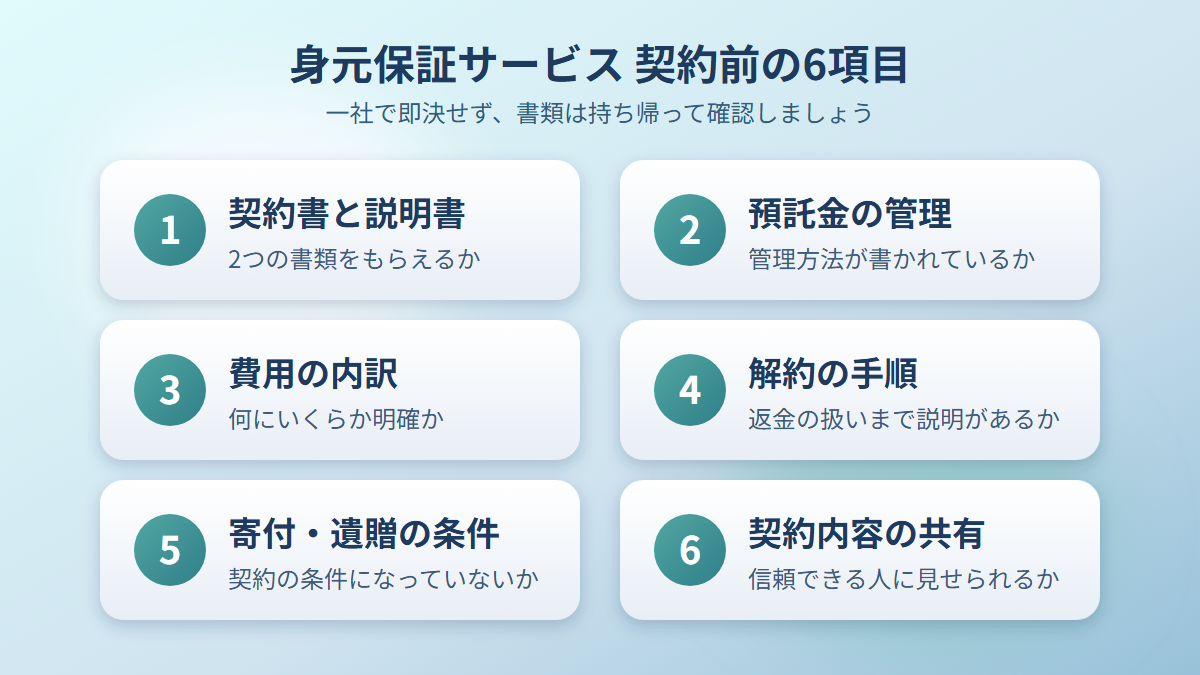
民間の身元保証サービスは、利用すると平均で147万円かかるとの調査結果があります。金額は事業者やサービス内容で大きく違います。費用が高く、契約が長期にわたるため、判断能力が落ちてから慌てて選ぶのは避けたい選択です。元気なうちに、複数の事業者を比べておきましょう。
2024年6月に国が定めた終身サポート事業者ガイドライン
身元保証などを行う民間事業者が増えるなかで、トラブルの報告も出てきました。そこで2024年6月、内閣官房の「身元保証等高齢者サポート調整チーム」が「高齢者等終身サポート事業者ガイドライン」を策定し、公表しました。内閣府の孤独・孤立対策推進室、金融庁、消費者庁、総務省も関わっています。
高齢者等終身サポート事業とは、将来にわたる身元保証等のサービスで、死後事務サービスも含みます。ガイドラインは、この事業に三つの課題があると整理しました。契約が長期にわたること、サービスの提供より先に費用の一部が前払いされるため履行を確認しにくいこと、判断能力が下がる心配のある高齢者が主な対象なので契約時の意思能力をめぐって後から争いが起きうることです。
ガイドラインは、契約時に契約書と重要事項説明書の作成を求めています。寄付や遺贈を契約の条件にすることは避けるべきとし、遺贈を受ける場合でも公正証書遺言を選ぶよう勧めています。事業者に対しては、契約内容の適切な説明のほか、医療・介護関係者との連携や、推定相続人への説明も勧めました。契約の履行時には、サービスの提供時期、内容、費用などの記録を重視しています。利用者から求めがあれば、契約解除の具体的な手順を伝える努力義務も定めました。
契約前に確かめたい6項目
ガイドラインの内容を、利用者の側から確認する項目に置き換えると次のようになります。
| 確認する項目 | 見るポイント |
|---|---|
| 契約書と重要事項説明書 | 二つの書類をもらえるか |
| 預託金(前払いの費用) | 管理方法が書かれているか |
| 費用の内訳 | 何にいくらかかるか明確か |
| 解約の手順 | 返金の扱いまで説明があるか |
| 寄付や遺贈 | 契約の条件になっていないか |
| 契約内容の共有 | 信頼できる知人や専門家に見せられるか |
一社だけで即決せず、複数社を比べてください。契約書は自宅に持ち帰って読みます。この二つを守るだけで、失敗の確率は大きく下がります。
任意後見と死後事務委任の公正証書は、手数料が1件13,000円です
判断能力が落ちたときの備えは、任意後見制度です。判断能力が十分なうちに、将来の後見人になってくれる人とあらかじめ契約しておく制度で、認知症や精神障害などで判断能力が不十分になったときに、契約した人から支援を受けられます。頼れる家族がいない人にとっては、自分で選んだ人に将来を任せる手段になります。
任意後見契約は、公正証書で作らなければ無効です。私文書に署名と押印をしただけでは、法的な効力は認められません。日本公証人連合会の案内では、公正証書の作成手数料は任意後見契約1件につき13,000円で、2025年10月1日からこの金額です。公証役場の法定費用は、合計でおよそ2万円から2万5千円が目安です。専門家に契約書の起案を頼むと、別に報酬がかかります。
あわせて検討したいのが、見守り契約と死後事務委任契約です。見守り契約は、定期的な連絡や訪問で本人の状況を確かめてもらう契約で、判断能力が落ちる前の時期を支えます。死後事務委任契約は、亡くなったあとの葬儀、役所への届出、家財の整理などを、生前のうちに誰かへ任せておく契約です。この契約書を公正証書にする場合も手数料は13,000円で、正本と謄本の代金として4,000円ほどかかります。
見守りから財産管理、任意後見、死後事務、遺言までを、一続きで組み立てられる司法書士や弁護士もいます。どこまで備えるかを自分で決めてから、専門家に相談すると話が早く進みます。
通帳と書類の管理は、日常生活自立支援事業で1回平均1,200円から
任意後見ほど大がかりな契約でなくても、日常の困りごとを手伝ってもらえる制度があります。社会福祉協議会が実施する日常生活自立支援事業です。認知症の高齢者、知的障害や精神障害のある人など、判断能力が不十分な人が地域で自立して暮らせるよう、利用者との契約に基づいて福祉サービスの利用を手伝います。
手伝ってもらえる内容は、福祉サービスを使うときの手続きや契約、預貯金の出し入れ、生活に必要な利用料などの支払い、年金証書や通帳といった大切な書類の管理です。
利用料は、実施主体である都道府県や指定都市の社会福祉協議会が決めています。訪問1回あたりの平均は1,200円で、生活保護を受けている世帯は無料です。地域ごとに金額は違い、茨城県は2025年10月1日から、福祉サービス利用援助と日常的金銭管理を1時間1,500円に改めました。利用の相談は無料で、住んでいる市町村の社会福祉協議会が受け付けています。
入院費には高額療養費の上限があり、70歳以上は所得区分で提示する書類が変わります
体の不安と同じくらい大きいのが、入院費用の不安です。家族に頼れない分、自分で払える範囲かどうかを、先に把握しておきたいところです。高額療養費制度は、1か月に医療機関や薬局の窓口で払った額が上限を超えたとき、超えた分があとから戻ってくる制度です。
毎月の上限額は、加入者が70歳以上かどうか、そして所得の水準で分けられています。70歳以上の場合は、入院分の自己負担額を計算したうえで、世帯の上限額が当てはまります。具体的な金額は、加入している医療保険(国民健康保険、健康保険組合、後期高齢者医療制度など)と所得区分で決まるので、保険者か市区町村の窓口で確かめるのが確実です。
窓口での提示書類は、70歳以上の所得区分で変わります。現役並みⅠと現役並みⅡの人は、健康保険証、高齢受給者証、限度額適用認定証を出すと、支払いが自己負担限度額までになります。一般と現役並みⅢの人は、健康保険証と高齢受給者証を出せば、同じように限度額までの支払いです。入院が決まったら何を出せばよいかを、事前に保険者へ聞いておくと、当日に慌てません。頼れる人がいない場合、この手続きは自分一人で進めることになるため、流れを元気なうちに知っておく意味が大きくなります。
この制度は見直しの議論が続いています。2025年3月7日には、当初予定していた見直し全体の実施を見合わせ、同年秋までに改めて方針を決めると、当時の総理大臣が表明しました。その後、令和8年度予算案の閣議決定にあわせて見直しが決まったと報じられています。上限額の数字は変わっていくので、金額を確認するときは厚生労働省の最新の案内を見てください。
倒れても気づかれない不安は、緊急通報と訪問の見守りを重ねて減らします
一人暮らしで最も怖いのは、倒れたときに誰にも気づいてもらえないことです。総務省行政評価局は、2023年7月に「一人暮らしの高齢者に対する見守り活動に関する調査結果報告書」をまとめました。福岡県福智町では、民生委員や地域住民などが役割を分け、連携しながら訪問による見守りを行っており、報告書に事例として載っています。見守りは、行政だけ、家族だけで担うものではなく、地域の人がそれぞれの立場で少しずつ関わる形が広がっています。
訪問による見守り
民生委員や社会福祉協議会の職員が、一人で暮らす高齢者の自宅を訪ねて様子を見るサービスがあります。職員が直接安否を確かめるため、異変に気づきやすく、すぐに対応できるのが利点です。対象になる人の範囲は自治体で違うので、住んでいる市区町村の高齢者福祉の窓口か、地域包括支援センターで聞いてみてください。
緊急通報システム
緊急通報システムは、急な体調の異変のときに、ボタンを押すだけで通報できる仕組みです。自治体のほか、警備会社などの事業者も提供しています。ボタンを押すと、駆けつけ対応や救急要請につながります。
福岡市の例では、在宅で一人暮らしをしている高齢者が、胸にかけたペンダントのボタンを押すなどすると、自動的に受信センターへ通報されます。受信センターは、消防局や近隣の協力員などに連絡して、生活の安全を守ります。東京都豊島区、埼玉県志木市、神奈川県川崎市など、多くの自治体が高齢者向けの緊急通報システムの案内を出しています。対象の条件や費用は自治体ごとに違います。
救急医療情報キット
救急医療情報キットは、持病、かかりつけ医、緊急連絡先などの情報を、あらかじめ容器に入れて自宅に保管しておく取り組みです。救急隊が駆けつけたときに、本人が話せなくても、必要な情報をその場で確認できます。制度があるかどうかは自治体ごとに違うため、地域包括支援センターに聞いてみましょう。
見守りの手段は一つに絞らず、組み合わせるほうが安心です。毎日の安否は緊急通報システムや見守り機器、定期的な確認は民生委員や社会福祉協議会の訪問、地域とのつながりは近所づきあいや地域の集まり、緊急時の情報は救急医療情報キットや自分でまとめたメモが受け持ちます。警察庁の統計にあった、死後8日以上たって見つかるケースは、こうした接点が少なかった人が多いと読めます。小さな接点を重ねるのが、孤立を防ぐ現実的な方法です。
賃貸住宅で一人暮らしを続ける場合は、大家の側も孤独死を心配しています。見守りの導入を自分から申し出るなど、高齢者が賃貸で入居を断られないための準備も合わせて確認してください。
備える順番は6段階、最初の一歩は地域包括支援センターです
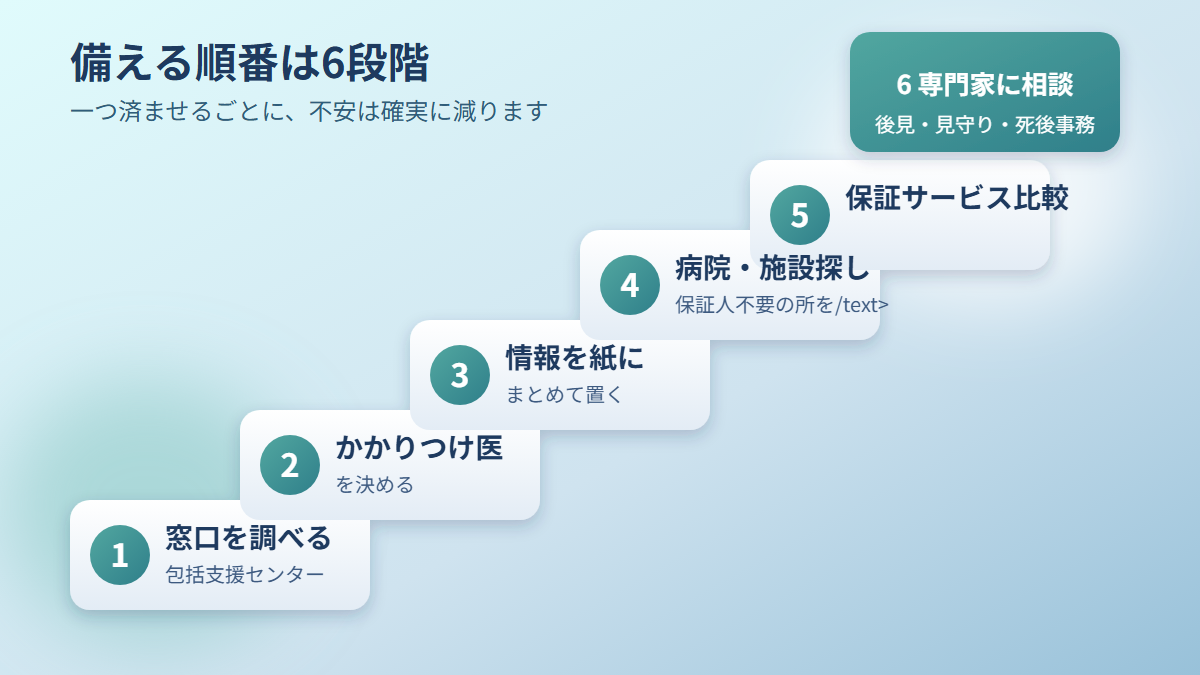
ここまでの内容を、行動の順番に並べ直します。すべてを一度にやる必要はありません。一つ済ませるごとに、不安の総量は確実に減ります。
| 順番 | やること | 理由 |
|---|---|---|
| 1 | 地域包括支援センターと社会福祉協議会の場所と連絡先を調べる | 困りごとをまとめて聞いてもらえる窓口だから |
| 2 | かかりつけ医を決める | 状況を知る医師がいると入院や検査の対応が変わるから |
| 3 | 自分の情報と希望を紙にまとめる | 自分で説明できない場面に備えるため |
| 4 | 身元保証人が不要な病院や施設の情報を集める | 倒れてからでは探せないから |
| 5 | 必要なら身元保証サービスを複数社で比べる | 費用が平均147万円と高額だから |
| 6 | 任意後見、見守り、死後事務委任、遺言を専門家に相談する | 判断能力が落ちる前に契約する必要があるから |
地域包括支援センターは病気になる前から使えます
地域包括支援センターは、高齢者の総合相談窓口です。病気になる前でも相談できます。困りごとをまとめて聞いてもらい、介護保険、見守り、成年後見などの窓口へつないでもらえます。厚生労働省が医療機関向けのガイドラインを地域包括支援センターにも周知していることからも、身寄りのない人の入院で、この窓口が担う役割の大きさが分かります。
地域包括支援センター以外にも、お金の不安は社会福祉協議会、認知症への備えは成年後見制度の窓口など、悩みごとに無料の相談先があります。老後の心配を目的別に相談できる無料窓口で一覧にしています。
かかりつけ医には、身元保証人がいない事情も話しておきます
入院や検査が必要になったとき、状況を知っている医師がいるかどうかで、対応が変わります。身元保証人がいない事情を元気なうちに話しておけば、病院の側も準備を進められます。
自分の情報は6種類を紙にまとめて、目立つ場所に置きます
緊急時に自分で説明できない場合に備えて、氏名・生年月日・住所、持病と服用中の薬とアレルギー、かかりつけ医と病院の連絡先、緊急連絡先(知人、専門家、事業者など)、延命治療などについての希望、預貯金や保険や契約中サービスの情報を、紙にまとめておきます。厚生労働省のガイドラインが支援シートを用意しているのと同じで、本人の情報と意思が整理されていれば、周りの人は判断しやすくなります。
頼れる先は一つにせず、役割で分けます
親族がいなくても、頼れる先を分けることはできます。一つの窓口にすべてを任せない形にしておくと、どこかが動かなくなったときの影響を小さくできます。
| 役割 | 頼れる先 |
|---|---|
| 日常の見守り | 近所の人、友人、民生委員、見守りサービス |
| お金と契約 | 社会福祉協議会、任意後見人、司法書士や弁護士 |
| 入院と身元保証 | 病院の相談窓口、身元保証サービス |
| 亡くなったあと | 死後事務委任契約、遺言 |
頼れる人がいない場合によくある疑問
身元保証人がいないと、入院はできないのでしょうか
保証人がいないだけで入院できないとは決まっていません。厚生労働省が身寄りのない人の入院についてガイドラインを作り、地域包括支援センターなどにも周知しているからです。身元保証人が不要な病院や介護施設を探す方法と、身元保証サービスを使う方法があります。まず病院の相談窓口か地域包括支援センターに話してください。
身元保証サービスにはいくらかかりますか
平均で147万円との調査結果があります。事業者やサービス内容で大きく変わるため、複数社の見積もりを比べます。2024年6月の国のガイドラインが求める、契約書と重要事項説明書、前払い費用の管理、解約の手順を、契約前に一つずつ確認しましょう。
費用を抑えて始められる備えはありますか
日常生活自立支援事業は、訪問1回あたりの平均が1,200円で、生活保護を受けている世帯は無料です。相談は無料なので、市町村の社会福祉協議会に連絡すれば始められます。任意後見や死後事務委任の公正証書も、手数料は1件13,000円からです。まず費用の低い制度から使い、必要に応じて増やす進め方が現実的です。
一人暮らしの見守りは、どこに相談すればよいですか
住んでいる市区町村の高齢者福祉の窓口と、地域包括支援センターです。緊急通報システム、民生委員などの訪問、救急医療情報キットは、自治体ごとに内容や費用が違います。福岡市、豊島区、志木市、川崎市のように、案内を出している自治体は多いので、自分の自治体のページも確かめてください。
まとめ:頼れる人がいない老後は、元気なうちの6段階の備えで動きます
65歳以上の単独世帯は2050年に1084万人へ増え、自宅で亡くなった一人暮らしの人は2024年だけで7万6,020人でした。頼れる家族がいない状況は、これから当たり前になります。だからこそ、入院時の身元保証、契約、お金の管理、医療費、見守りを、元気なうちに一つずつ整えてください。
最初にやることは、地域包括支援センターと社会福祉協議会の場所を調べることです。次にかかりつけ医を決め、自分の情報と希望を紙にまとめます。高額な身元保証サービスや任意後見の契約は、そのあとで、複数の事業者や専門家を比べてから決めれば間に合います。備えは一気に終えなくて構いません。一つ済ませるたびに、倒れたときの不安は確実に小さくなります。