老後破産の原因を統計で順位づけした公式のランキングは、確認できた範囲では存在しません。金融機関や情報メディアの解説を横断すると、どこでも名前が挙がるのは年金と生活費の差、住居費、医療費と介護費の3つです。この記事では、その3つを含む6つの原因を私の整理で並べ、2026年9月21日時点で確認できた公的データと組み合わせて、気をつけたいことを説明します。
老後破産をした人の割合を直接示す統計もありません。近い数字として、自己破産の手続きをした人のうち60歳以上が占める割合があり、2020年の調査では25.72%と、およそ4人に1人でした。2023年の調査では60代が16.71%、70代が11.84%です。くわしくは、後半の「自己破産をした人の約4分の1が60歳以上です」で説明します。
老後破産は法律用語ではありません。定年後や高齢期に、年金と貯蓄だけでは生活費、医療費、介護費をまかなえなくなった状態を指す通称です。自己破産の手続きをしたケースだけでなく、貯蓄が尽きて暮らしが立ち行かなくなった状態も含めて使われています。
読み終えると、原因ごとにどんな数字が裏づけになるのか、自分の家計のどこから確認すればよいのかがわかります。令和8年度の年金額、2025年の家計調査、介護費用の平均、特殊詐欺の被害額、そして今日から動ける対策まで、順に取り上げます。
- 老後破産の原因に公式ランキングはなく、この記事の順位は私の整理です
- 第1位は年金と生活費の差で、高齢夫婦無職世帯は消費支出が可処分所得を月6,472円上回ります
- 第2位は住居費で、住宅ローンの残りと家賃は年金額に関係なく毎月出ていきます
- 第3位は医療費と介護費で、介護の平均総額は約542万円です
- 第4位は退職金後の大きな支出と、教育費や子どもへの援助です
- 第5位は詐欺被害で、2025年の特殊詐欺の被害額は1423億1000万円でした
- 第6位は熟年離婚と配偶者との死別で、年金は個人ごとに支給されます
- 60代の貯蓄は中央値で見ると単身300万円、二人以上1400万円です
- 自己破産をした人の約4分の1が60歳以上です
- 老後破産を避けるために、今日から取り組める8つの対策
- 老後破産についてよくある疑問に答えます
- 老後破産を防ぐための確認事項を表にまとめました
- 老後破産の原因は年金と生活費の差から順に潰していくのが近道です
老後破産の原因に公式ランキングはなく、この記事の順位は私の整理です
結論から言うと、原因の順位を示した全国統計は見つかりませんでした。りそなグループ、静岡銀行、七十七銀行、大東建託、セゾンファンデックスなど、各社の解説記事は原因を5つ、7つ、9つと並べていますが、あれは各社が分類したものです。統計で測った順位ではありません。
そこで私は、複数の解説記事に共通して登場する頻度と、公的データで裏づけを取りやすいかどうかの2点で、6つの原因を並べました。あくまで私の整理であり、統計上のランキングではない点は押さえてください。
| 順位 | 原因 | 裏づけとなる主なデータ |
|---|---|---|
| 第1位 | 年金と生活費の差 | 令和8年度の年金額、2025年の家計調査 |
| 第2位 | 住居費の負担 | 住宅ローンの残りや家賃が固定費になる点 |
| 第3位 | 医療費と介護費 | 介護費用の平均は約542万円 |
| 第4位 | 退職金後の大きな支出、教育費や子どもへの援助 | 退職後の支出は貯蓄を短期間で減らす |
| 第5位 | 詐欺被害 | 2025年の特殊詐欺の被害額は1423億1000万円 |
| 第6位 | 熟年離婚や配偶者との死別 | 年金は個人ごとの支給で、固定費は下がりにくい |
老後破産は法律用語ではなく通称です
老後破産という言葉に、法律上の定義はありません。メディアや金融機関が、高齢期に家計が行き詰まった状態をひとまとめにして呼んでいます。裁判所の破産手続きを指すこともあれば、手続きの手前で貯蓄が底をつき、生活が回らなくなった状態を指すこともあります。
自己破産の統計と老後破産の実態は、重なる部分はあってもイコールではありません。数字を読むときは、どちらの話をしているのかを最初に確かめてください。
定年後は収入が年金中心に変わり、赤字に気づくのが遅れます
金融機関の解説で、老後破産を起こしやすい人の特徴として繰り返し挙がるのは2点です。支出を管理できていないことと、住居費や保険料などの固定費が高いことです。
現役時代は給与という安定した収入があるので、多少の無駄遣いは吸収できます。定年後は収入の柱が年金に移り、現役時代より減るのが普通です。収支を把握しないまま老後に入ると、毎月の赤字に気づくのが遅れ、早い段階で貯蓄を大きく取り崩すことになります。
第1位は年金と生活費の差で、高齢夫婦無職世帯は消費支出が可処分所得を月6,472円上回ります
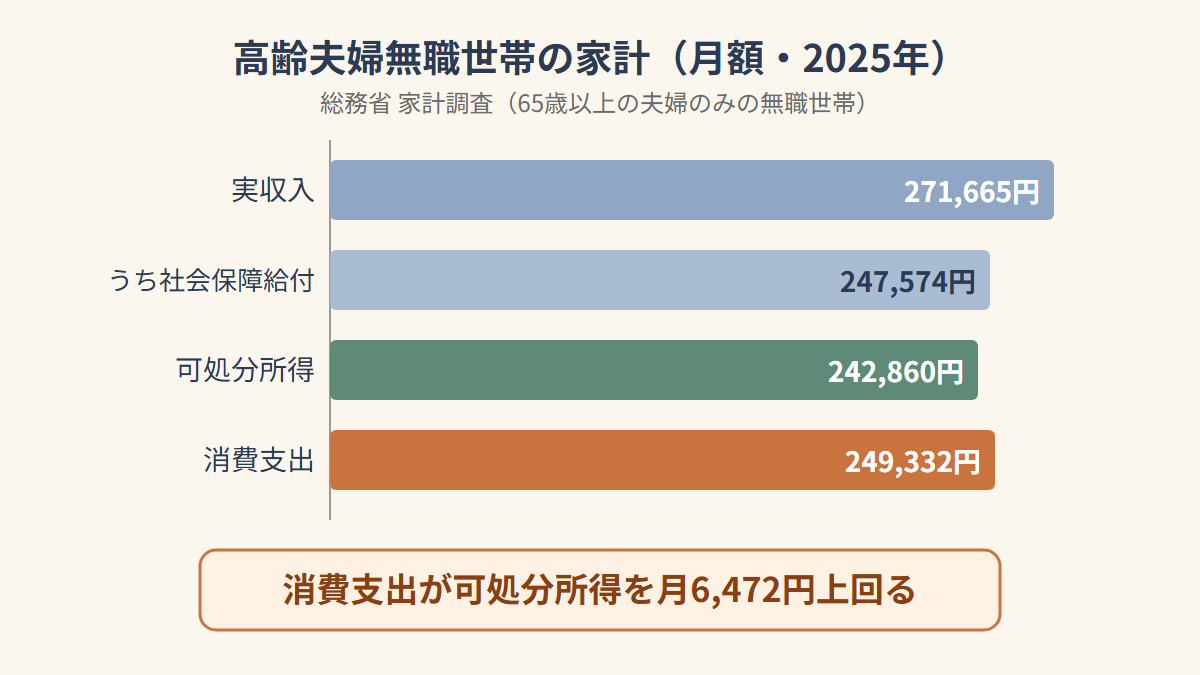
老後破産の根本にあるのは、公的年金の受給額と実際の生活費のあいだの差です。現役時代と同じ感覚で暮らすと、年金だけでは毎月の支出をまかなえません。その差額を貯蓄の取り崩しで埋め続ければ、いつかは貯蓄が尽きます。
令和8年度の年金額は老齢基礎年金の満額が月70,408円
日本年金機構が公表した令和8年度(2026年度)の年金額は、前年度から国民年金(基礎年金)が1.9%、厚生年金が2.0%引き上げられました。昭和31年4月1日以前生まれの方の老齢基礎年金は満額で月70,408円です。
厚生年金の標準的なモデル世帯は、夫が平均的な収入で40年間就業し、妻がその期間ずっと専業主婦だった世帯を想定しています。夫婦2人分の老齢基礎年金を含めた月額は237,279円で、令和7年度の232,784円から4,495円上がりました。今回の改定は、前年の物価の変動率がプラス3.2%、名目手取り賃金の変動率がプラス2.1%で、物価が賃金を上回ったため、賃金の変動率を基準に決まっています。
ただし、モデル世帯はあくまで標準例です。単身の人、国民年金のみの期間が長い人、非正規雇用の期間が長い人は、この金額より低くなります。自分の見込額は、ねんきん定期便で確認するのが確実です。
2025年の家計調査では、高齢夫婦無職世帯の実収入は月271,665円
総務省の家計調査(2025年)で、65歳以上の夫婦のみの無職世帯の家計は次のとおりでした。
| 項目 | 月額 |
|---|---|
| 実収入 | 271,665円 |
| うち公的年金などの社会保障給付 | 247,574円 |
| 可処分所得 | 242,860円 |
| 消費支出 | 249,332円 |
実収入のほとんどが年金で、可処分所得より消費支出のほうが多い状態です。差し引きすると月6,472円の不足です。この差は消費支出だけで比べた平均値なので、住宅の修繕、医療、介護、冠婚葬祭が重なる家庭では、不足はもっと大きくなります。赤字額は、どの項目を差し引くか、どの年齢層を対象にするかで数字が変わり、情報源ごとに金額が違います。数字を比べるときは、年、対象、出典をそろえて確かめてください。
第一ライフ資産運用経済研究所の分析は、高齢無職世帯は収入源が給付調整された公的年金に限られ、収入を増やして物価高に対応する余地が小さいと述べています。物価が上がった分の支出増は預貯金で埋めるしかなく、インフレが続けば預貯金の金利が物価上昇に追いつかず、資産の実質的な価値も目減りします。
年金の額面と手取りには差があります
実収入271,665円に対して可処分所得が242,860円なのは、税金や社会保険料などが引かれているからです。年金は額面で語られがちですが、家計を回すのは手取りです。老後の収入を見積もるときは、額面ではなく手取りで考えてください。ここを見落とすと、最初の数年で想定より早く貯蓄が減ります。
ゆとりある生活を望むと、額面同士でも月約15.4万円の差が出ます
生命保険文化センターの「生活保障に関する調査」(2025年度)では、夫婦2人の老後生活に必要と考える金額は、最低日常生活費が月平均23.9万円、ゆとりのための上乗せが月平均15.2万円、合計のゆとりある老後生活費が月平均39.1万円でした。これは必要だと感じている金額の平均であり、実際の支出額ではありません。
この数字とモデル世帯の年金月額237,279円を並べてみます。最低日常生活費23.9万円との差は月約1,700円で、ほぼ同水準です。ゆとりある生活費39.1万円との差は月約15.4万円になり、年間では約184万円、20年続けると約3,690万円です。額面同士の単純計算で、税金と社会保険料は引いていません。ゆとりを求めるなら、貯蓄の取り崩しか就労収入で埋める前提になります。
第2位は住居費で、住宅ローンの残りと家賃は年金額に関係なく毎月出ていきます
住居費は固定費の中でも大きな割合を占める支出です。収入に占める住宅ローンの返済額が大きいと、老後のための貯蓄を積む余力が現役時代から少なくなります。退職の時点でローンが残っている場合や、賃貸で家賃負担が重い場合、年金収入だけでは家計を回すのが難しくなります。
年金が減っても、家賃や返済額は下がりません。老後破産を起こしやすい人の特徴として、金融機関の解説が住居費の重さを繰り返し挙げているのはこのためです。持ち家なら返済が定年後まで続かないか、賃貸なら年金収入に対して家賃が重すぎないかを、現役のうちに確かめておきます。
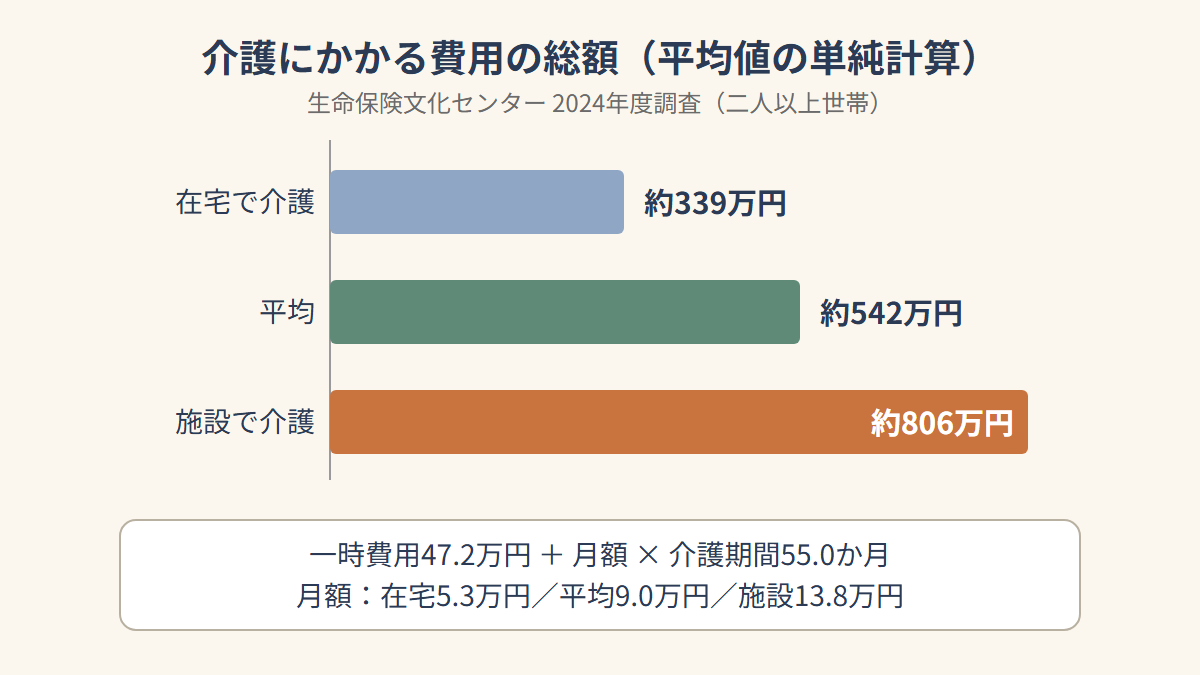
第3位は医療費と介護費で、介護の平均総額は約542万円です
病気やけがで途中からフルタイムでの就労が難しくなると、目標にしていた貯蓄額に届かないまま老後を迎えます。医療費や介護費が増えるリスクそのものも、原因に数えられています。
生命保険文化センターの2024年度の調査(生命保険に関する全国実態調査、二人以上世帯)で、介護にかかった費用の平均は次のとおりでした。
| 項目 | 平均 |
|---|---|
| 一時費用(住宅改造や介護用ベッドの購入など) | 47.2万円 |
| 月々の費用 | 9.0万円 |
| 在宅で介護した場合の月額 | 5.3万円 |
| 施設で介護した場合の月額 | 13.8万円 |
| 介護期間 | 55.0か月(4年7か月) |
47.2万円に、月9.0万円を55.0か月分足すと約542万円になります。4年を超えて介護した人は約4割いるので、平均より長引く家庭も少なくありません。在宅と施設では月額に2倍以上の開きがあります。平均値どうしを単純に掛け合わせると、一時費用を含めて在宅は約339万円、施設は約806万円です。介護を受ける場所によって、必要な準備額は大きく変わります。
第4位は退職金後の大きな支出と、教育費や子どもへの援助です
退職金が入ると、それまで我慢していた支出を一気に解放したくなります。リフォーム、新車、旅行を続けると、まとまった貯蓄は短期間で減ります。長い老後には、住まいの修繕やリフォーム、車の買い替えなど、生活費以外の出費が何度も来ます。退職金は使う額を決めてから手をつけてください。
子どもの教育費も原因に挙がっています。教育費にお金をかけすぎて老後のための貯蓄ができなかったケースや、定年後も子どもが高校や大学に通っているケースです。晩婚や晩産が進むと、この状況は他人事ではありません。援助の上限を、老後の収入で無理なく続けられる範囲に決めておくのが現実的です。
第5位は詐欺被害で、2025年の特殊詐欺の被害額は1423億1000万円でした
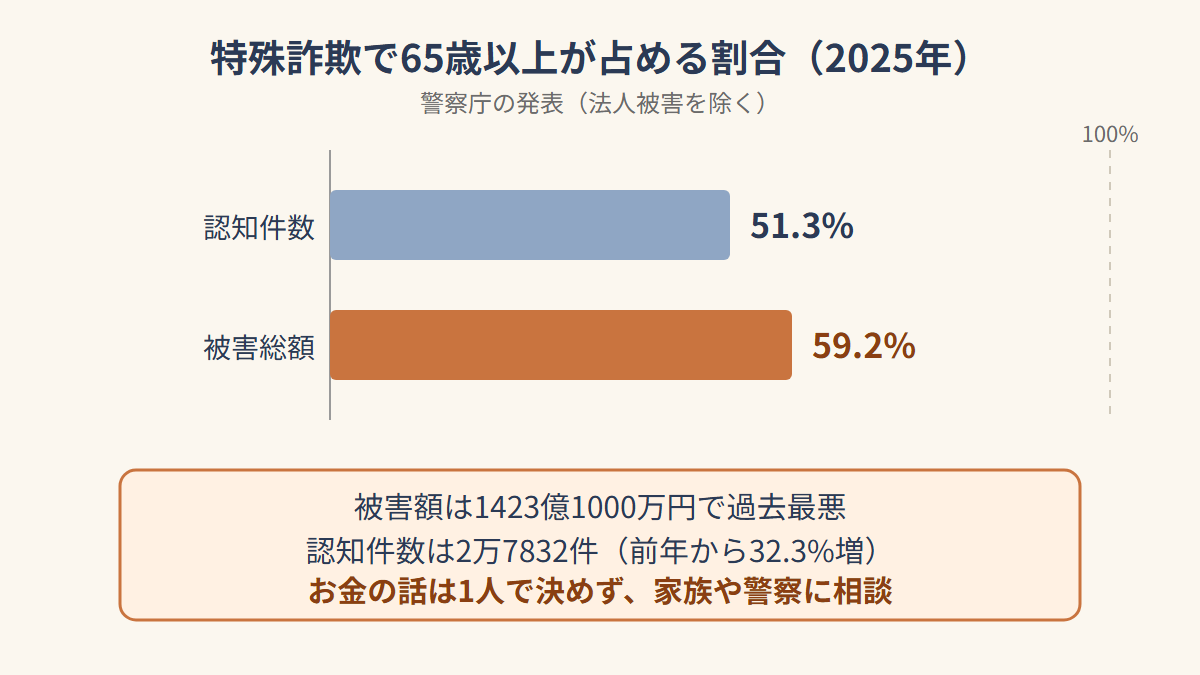
老後のために積み上げた貯蓄が、詐欺で一度に失われることがあります。警察庁の発表では、2025年の特殊詐欺の全国の認知件数は2万7832件で、前年から6789件(32.3%)増えました。被害額は1423億1000万円で、前年から704億円(98.0%)増え、過去最悪です。
65歳以上の高齢者の被害は認知件数で1万4273件でした。法人被害を除いた総認知件数の51.3%、被害総額の59.2%にあたります。ニセ警察詐欺は認知件数が1万1014件と前年の倍になり、被害額は1005億円に達しました。既遂事件の1件あたりの被害額は523万6000円で、前年より173万円あまり増えています。
被害は若い世代にも出ていますが、高齢者は件数の半分超、被害額の約6割を占めます。警察官や公的機関を名乗る電話、キャッシュカードや暗証番号を求める連絡は、1人で判断せず、家族や警察に相談するのが基本です。
第6位は熟年離婚と配偶者との死別で、年金は個人ごとに支給されます
夫婦2人で組んだ家計は、離婚や死別で前提が変わります。年金は世帯ではなく個人ごとに支給されるため、配偶者を亡くしたり離婚したりすると、世帯の年金収入は減ります。それでも住居費などの固定費はすぐには下がりません。
夫婦のどちらかが1人になったときの家計を、元気なうちに試算しておくと、必要な準備額が見えてきます。
60代の貯蓄は中央値で見ると単身300万円、二人以上1400万円です
平均値と中央値の差を知らないまま貯蓄額を見ると、自分の立ち位置を読み違えます。金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」を紹介した記事では、60歳代の金融資産保有額は次のとおりです。
| 世帯 | 平均値 | 中央値 |
|---|---|---|
| 単身世帯 | 1364万円 | 300万円 |
| 二人以上世帯 | 2683万円 | 1400万円 |
単身世帯の中央値300万円は、平均値の4分の1以下です。資産の多い一部の世帯が平均を押し上げているので、実感に近いのは中央値になります。
金融資産を持っていない世帯の割合は、紹介元によって数字に幅があります。60代の単身世帯で28.5%、二人以上世帯で20.8%という紹介がある一方、単身で30.4%、二人以上で12.8%という紹介もあり、集計の切り口で違いが出ます。単身では3割前後、二人以上では1割から2割の世帯が金融資産を持っていないと見ておけば、大きく外れません。
先ほどの試算と重ねます。ゆとりある生活を続ける場合の月約15.4万円の差、年間約184万円を、二人以上世帯の中央値1400万円で埋めると、約7.6年分です。20年続く老後には足りません。この数字は、年金額面と生活費の平均という粗い前提での計算です。それでも、貯蓄の中央値だけで老後の赤字を支えきれない家庭が多いことは読み取れます。
自己破産をした人の約4分の1が60歳以上です
高齢者の自己破産は、統計にも表れています。2020年の調査で、破産債務者に占める割合は60歳代が16.37%、70歳代以上が9.35%で、合計25.72%でした。2023年の破産事件および個人再生事件記録調査では、60代が16.71%、70代が11.84%で、70代以上の割合は調査を始めてから最も高い水準です。2008年と2020年を比べると、70歳代の割合は約2.4倍に増えました。
これは自己破産の手続きをした人の統計であり、老後破産という広い意味の全体像ではありません。それでも、高齢層の割合が上がっている流れは読み取れます。
生活保護の受給者も、高齢者が大きな割合を占めます。厚生労働省の被保護者調査を伝える報道では、受給世帯の半分を超えるのが高齢者世帯で、その半数以上が単身の高齢者世帯です。2025年12月時点の受給者は約198万人、人口100人あたり1.61人という数字も紹介されています。年金だけでは暮らせない高齢者の受け皿として、生活保護が大きな役割を果たしています。月ごとの数字は動くので、使う場合は厚生労働省の最新の公表値を確認してください。
老後破産を避けるために、今日から取り組める8つの対策
対策は、収入と支出の把握から始めるのが順当です。以下、複数の金融機関の解説で共通して勧められている内容を、確認できたデータと合わせて説明します。
収入と支出の把握が最初の一歩です
まず、今の収入と支出を数字にします。あわせて、定年後の収入がどこまで減るのか、老後にも残る支出は何かを書き出します。ねんきん定期便で年金の見込額を確認し、家計簿やアプリで毎月の支出を見えるようにしておくと、赤字に気づくのが早くなります。
住居費、保険料、通信費の固定費は一度の見直しで長く効きます
固定費は、一度見直せば毎月の支出が下がり、その状態が続きます。特に住宅ローンが定年後にも残るなら、繰り上げ返済、借り換え、住み替えといった選択肢を、収入がある現役のうちに検討してください。
繰下げ受給は1か月0.7%増で、75歳まで待つと最大84%増です
日本年金機構などの説明では、年金の繰下げ受給は1か月遅らせるごとに0.7%ずつ増え、75歳0か月で申し出ると最大84%増えます。逆に繰上げ受給は、1か月早めるごとに0.4%、最大24%減り、その減額率は生涯続きます。
ただし、増額率は額面の数字です。LIMOの解説記事は、税金や社会保険料も増えるため、額面の増額率と手取りの増加率にズレが出ると伝えています。繰下げを選ぶなら、待つ期間の生活費をどう用意するか、何歳まで生きれば得になるかを、手取りで計算してください。
在職老齢年金の基準は2026年4月に月51万円から月65万円へ引き上げられました
2026年4月から、在職老齢年金制度の支給停止基準額が月51万円から月65万円に引き上げられました。これで、働くと年金が減るという不安が以前より軽くなり、定年後も働いて収入を確保しやすくなりました。働き続ける選択肢を、老後の収入源の1つとして計画に入れておきます。
病気やけがで働けない事態を、日ごろの健康管理で遠ざけます
健康的な生活を続けることは、医療費や介護費用を抑えることにつながります。病気やけがで働けない状態になると、老後資金の計画そのものが崩れるからです。健康の維持は、家計の対策の1つでもあります。
退職金の使い道は、受け取る前に決めておきます
退職金は一度に大きな金額が入るので、受け取る前に配分を決めておきます。住宅ローンの残りへの充当、生活防衛資金の確保、運用への配分などを、家族や専門家と話し合ってください。インフレが続くと預貯金の実質的な価値が目減りするため、資産を分けて持つ考え方も選択肢に入ります。ただし運用には元本割れのリスクがあり、無理のない範囲に限ります。
詐欺に備えて、家族で連絡のルールを決めます
留守番電話を使う、知らない番号には出ない、お金の話は家族に必ず相談するなど、家族で決めたルールが被害を防ぎます。1件の被害額が平均で500万円を超えている以上、備えるかどうかで大きな違いが出ます。
家計が苦しくなったら、早めに窓口へ相談します
生活が苦しくなったときは、1人で抱え込まないでください。年金事務所、市区町村の窓口、地域包括支援センター、自治体の福祉窓口が相談先です。手遅れになる前に動くほど、選べる手段は多く残ります。
老後破産についてよくある疑問に答えます
貯金がいくらあれば老後破産を避けられるのか、という疑問には、一律の金額で答えられません。必要な額は、年金額、住居費、健康状態、暮らしの水準で変わるからです。目安は、月の不足額に年数をかけた金額です。この記事の計算では、ゆとりある生活を望むと額面同士で年間約184万円の差が出ました。自分の見込額と支出を当てはめて、年数分の貯蓄があるかを確かめてください。
年金を早くもらったほうが得なのか、という疑問については、繰上げ受給は減額率が生涯続くという点を先に押さえます。1か月あたり0.4%、最大24%の減額です。手元の資金が必要な事情があれば選択肢ですが、老後破産を避ける目的なら、繰下げや就労収入を先に検討するのが筋だと私は考えます。
生活保護は年金がある人でも使えるのか、という疑問については、年金だけでは生活できない高齢者の受け皿として、実際に多くの高齢者世帯が利用しているのが実情です。受給の可否は世帯の状況で決まるため、自治体の福祉窓口で個別に確認してください。
老後破産を防ぐための確認事項を表にまとめました
ここまでの内容を、自分の家計に当てはめる形で整理します。
| 確認すること | 確認する理由 |
|---|---|
| ねんきん定期便で年金の見込額を確認したか | 手取りベースの収入を知るため |
| 毎月の支出を把握しているか | 赤字に早く気づくため |
| 定年後の住宅ローンや家賃が重くならないか | 固定費は年金が減っても下がらないため |
| 介護や医療の費用のめどがあるか | 介護費用の平均は約542万円のため |
| 退職金の使い道を決めているか | 大きな支出で貯蓄が短期間に減るため |
| 子どもへの援助に上限があるか | 老後の収入で続けられる範囲に収めるため |
| 1人になったときの家計を試算したか | 年金は個人ごと、固定費は下がりにくいため |
| 詐欺への備えを家族で共有しているか | 高齢者は被害額の約6割を占めるため |
| 繰下げと繰上げを手取りで検討したか | 額面と手取りの増減率がずれるため |
| 働く場合の収入と年金の関係を確認したか | 在職老齢年金の基準が2026年4月に変わったため |
老後破産の原因は年金と生活費の差から順に潰していくのが近道です
老後破産の原因には公式のランキングがなく、私の整理では第1位が年金と生活費の差、第2位が住居費、第3位が医療費と介護費です。2025年の家計調査では、高齢夫婦無職世帯の消費支出は可処分所得を月6,472円上回りました。ゆとりのある生活を望めば、モデル世帯の年金との差は額面で月約15.4万円に広がります。
一方で、繰下げ受給の増額、2026年4月に引き上げられた在職老齢年金の基準額、固定費の見直しなど、現役のうちに動ける手段もあります。最初にやるのは、ねんきん定期便を開いて、自分の年金見込額と毎月の支出を並べることです。数字を並べれば、どの原因が自分の家計に当てはまるのかが見えてきます。
介護費が重くなったとき、一時金なしで入れる施設や使える公的制度は、入居一時金を払えない50代の施設選びで整理しています。