中小企業で働く40代が退職金をもらえないリスクは、統計の上でも現実の数字です。厚生労働省の令和5年就労条件総合調査では、退職給付制度がある企業は全体の74.9%にとどまり、約4社に1社は制度そのものがありません。従業員30〜99人の企業に絞ると、制度がある割合は70.1%でした。
退職金が出ない会社、あるいは出ても額が小さい会社に勤めているなら、老後の資金は自分で組み立てる前提に切り替えたほうが安全です。2025年の家計調査では、65歳以上の夫婦のみの無職世帯は毎月4万2434円の赤字でした。退職金を当てにできない分は、公的年金、iDeCo、新NISA、中退共といった手段で埋めていくことになります。
この記事では、退職金の有無を確かめる方法、老後の家計の目安、2026年12月に変わるiDeCoの上限、会社に提案できる制度、倒産時の立替払制度までを、確認できた公表数値だけで整理します。執筆基準日は2026年10月9日です。
- 退職給付制度のある企業は74.9%、従業員30〜99人では70.1%
- 退職一時金が中心の中小企業では、会社の資金繰りが退職金を左右する
- 大卒の定年退職金は前回調査から87万円減、東京都の中小企業のモデル退職金は1,149万円
- 65歳以上の夫婦世帯は毎月4万2434円の赤字で、貯蓄の平均は2,494万円
- 公的年金の所得代替率は50%台を維持する見通し、40代の受給額は自分で確認する
- 中退共の新規加入助成は従業員1人あたり最大6万円
- iDeCoの拠出限度額は2026年12月から最大月6.2万円、企業年金のない会社員は月2.3万円から引き上げ
- iDeCo+は従業員300人以下の会社が本人掛金に上乗せできる仕組み
- 新NISAは年間360万円、生涯1,800万円まで非課税で運用できる
- 退職金の受取時は退職所得控除が使え、iDeCoの一時金は10年ルールに変わった
- 退職金の支払いは法律上の義務ではなく、就業規則と支給実績が分かれ目
- 倒産時の未払賃金立替払は未払分の8割まで、請求期限は2年
- 退職金の時効は3年か5年か、安全側の3年を基準に動く
- 退職金規程の減額・廃止と、請求に備えて集めておく証拠
- 40代が今日から確認する手順は、規程、加入状況、年金見込額、iDeCoの上限、積立額、会社への提案の6点
- 退職金と老後についてよくある疑問
退職給付制度のある企業は74.9%、従業員30〜99人では70.1%
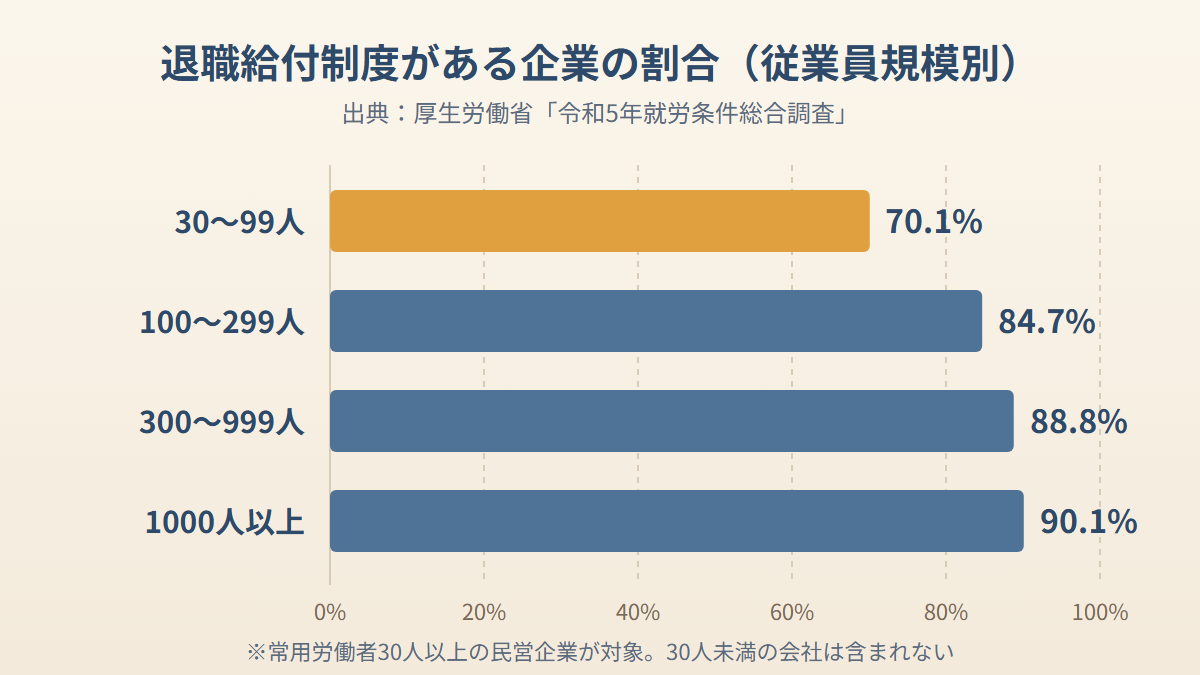
退職金制度は、規模が小さい会社ほど整っていません。令和5年就労条件総合調査で、退職給付(一時金・年金)制度がある企業の割合を規模別に並べると、次の表のとおりです。
| 従業員規模 | 退職給付制度がある企業の割合 |
|---|---|
| 30〜99人 | 70.1% |
| 100〜299人 | 84.7% |
| 300〜999人 | 88.8% |
| 1000人以上 | 90.1% |
30〜99人の企業と1000人以上の企業では、20ポイントの差があります。「退職金は会社しだい」という感覚は、数字でも裏づけられています。
ただし、この調査の対象は常用労働者30人以上の民営企業です。30人未満の事業所は含まれていません。30人未満の会社の実態は、この調査からは分かりません。自分の会社の実態は、就業規則を開いて確かめるのが確実です。
退職一時金が中心の中小企業では、会社の資金繰りが退職金を左右する
制度がある企業の形態は、退職一時金制度のみが69.0%で最多です。退職年金制度のみは9.6%、両方を併用している企業は21.4%でした。
退職一時金とは、退職するときにまとまった額を会社が支払う仕組みです。会社が積み立てを外部に預けていない場合、支払いは退職時点の会社の資金繰りに直結します。退職者が同じ年に重なったり、業績が落ち込んだりした年は、支払いが苦しくなります。規程に書いてあっても、会社の体力がなければ受け取れないリスクは残ります。
大卒の定年退職金は前回調査から87万円減、東京都の中小企業のモデル退職金は1,149万円
退職金の水準は、全国平均と中小企業とで差があります。令和5年就労条件総合調査では、定年退職者の退職給付額は、大学・大学院卒で前回調査より87万円少なくなりました。前回は1983万円です。一方、高校卒(管理・事務・技術職)は前回の1618万円から1682万円に増えています。
この数字は企業規模別ではなく全体の平均です。大企業の高額な事例が平均を押し上げるため、中小企業にそのまま当てはめることはできません。中小企業に限った勤続年数別の金額は、今回確認できませんでした。
中小企業の水準をつかむ手がかりになるのが、東京都産業労働局の調査です。従業員10〜299人の都内中小企業を対象にした令和6年版では、定年時のモデル退職金は高校卒が974万円、大学卒が1,149万円でした。大学卒は前回調査から5.3%増えています。モデル退職金とは、会社の退職金規程に基づいて、一定の条件の従業員が受け取る額を試算した金額のことです。実際の支給額は、勤続年数や退職理由で変わります。算定の前提となる勤続年数は確認できていないため、詳細は東京都の公式報告書で確かめてください。
同じ調査の大卒モデル賃金は、22歳で23.0万円、35歳で32.5万円、45歳で40.0万円、60歳で46.3万円でした。現在40代なら、45歳の月40.0万円が自分の賃金水準を測る目安になります。全国平均の退職金額を自分の期待値にせず、会社の規程で確かめた額を基準にしてください。
65歳以上の夫婦世帯は毎月4万2434円の赤字で、貯蓄の平均は2,494万円
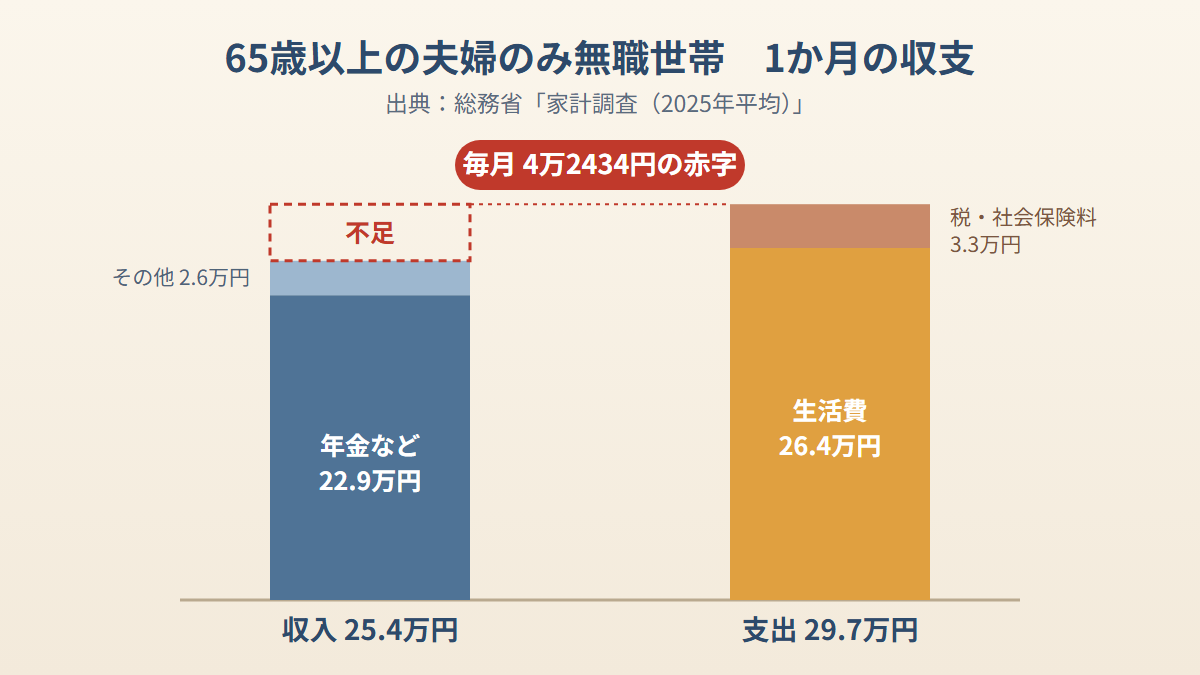
老後の家計は、公的年金だけでは足りない月が多数派です。総務省の家計調査(2025年平均)で、65歳以上の夫婦のみの無職世帯の1か月の収支は次のようになっています。
| 項目 | 金額 |
|---|---|
| 実収入 | 25万4395円 |
| うち社会保障給付 | 22万8614円(実収入の89.9%) |
| 消費支出(生活費) | 26万3979円 |
| 非消費支出(税金・社会保険料など) | 3万2850円 |
| 毎月の不足額 | 4万2434円 |
収入の約9割が年金などの社会保障給付です。それでも毎月約4.2万円足りず、貯蓄の取り崩しで埋めています。2018年の調査でも夫婦世帯の不足額は月4万円台で、大きな変化はありません。
2026年5月に公表された家計調査(貯蓄・負債編)では、世帯主が65歳以上の無職世帯の貯蓄は平均2,494万円でした。前年から減っており、減少は6年ぶりです。平均は高額な貯蓄を持つ世帯に引っ張られるので、自分の家計に当てはめるときは年金見込額と生活費から計算してください。
月4.2万円の不足は、年間で約50万円です。30年続けば約1,500万円になります。これは平均的な世帯の話で、住居費、介護、医療費などによって上下します。退職金が出ない会社の場合、この不足を埋める原資を自分で用意する必要があります。
公的年金の所得代替率は50%台を維持する見通し、40代の受給額は自分で確認する
公的年金は、2024年7月に公表された令和6年財政検証で、複数の経済前提のもとで所得代替率がおおむね50%台を維持する見通しが示されました。所得代替率とは、現役男子の平均手取り収入額に対する年金額の比率です。
経済前提ごとの数字は次のとおりです。高成長実現ケースは56.9%(給付水準調整の終了年度は2039年度)、成長型経済移行・継続ケースは57.6%(2037年度)、過去30年投影ケースは50.4%(2057年度)です。1人当たりゼロ成長ケースでは、国民年金の積立金が2059年度に尽き、完全な賦課方式に移行します。その2059年度の所得代替率は50.1%です。
前回の検証より改善した理由は、女性や高齢者の労働参加が進んだこと、積立金の運用が好調だったことです。今回は、被用者保険の適用拡大、基礎年金の拠出期間延長と給付増額、マクロ経済スライドの調整期間の一致、65歳以上の在職老齢年金の撤廃、標準報酬月額の上限見直しという5つの制度改正を仮定したオプション試算も行われました。
40代が将来受け取る具体的な金額は、今回確認できませんでした。自分の見込額は、毎年届くねんきん定期便か、日本年金機構のねんきんネットで確認できます。退職金が出ない前提で老後を設計するなら、最初に見るべき数字がこの見込額です。
中退共の新規加入助成は従業員1人あたり最大6万円
会社に退職金制度がない場合、中小企業が使いやすい手段が中退共(中小企業退職金共済制度)です。国の制度で、掛金は全額事業主が負担します。掛金月額は従業員ごとに5,000円から3万円の範囲で選べ、掛金は損金または必要経費として全額非課税です。
新たに加入する事業主には、掛金月額の2分の1(従業員ごとの上限5,000円)を、加入後4か月目から1年間、国が助成します。1人あたり最大6万円です。上限は掛金月額1万円の部分で頭打ちになるため、1万円を超えて掛金を高く設定しても、助成額は増えません。掛金月額が18,000円以下の従業員の掛金を増やした場合は、増額分の3分の1が1年間助成されます。
自治体による上乗せもあります。愛知県東海市では、新規加入後12か月分の掛金の10%を補助する制度が、2025年6月に募集されていました。お住まいの地域に同様の制度があるかは、自治体に確認してください。
40代の従業員にとって重要なのは、加入前の勤務期間を通算できる過去勤務期間通算制度です。中途入社や長く勤めてきた40代にとっては、過去の勤務期間が通算の対象になるかどうかが、退職金の積み上がり方を左右します。会社に導入を提案するときは、この点を必ず確認してください。
iDeCoの拠出限度額は2026年12月から最大月6.2万円、企業年金のない会社員は月2.3万円から引き上げ
自分でできる退職金づくりの中心は、iDeCo(個人型確定拠出年金)です。2026年12月1日の制度改正で、拠出限度額が引き上げられる予定です。会社員など(第2号被保険者)は最大月6.2万円、自営業者など(第1号被保険者)は最大月7.5万円になります。企業年金のない会社員の上限は、現在の月2.3万円から6.2万円に広がります。2026年12月分の掛金(2027年1月26日引落分)から適用されます。
月6.2万円を満額で拠出すると、年間で約74.4万円です。専業主婦・主夫(第3号被保険者)の上限は月2.3万円のままです。
注意が必要なのは、企業型DCの事業主掛金や確定給付型など他制度の掛金相当額がある場合です。上限が小さくなったり、掛金を拠出できなくなったりします。上限は「6.2万円から、企業型DCの事業主掛金と他制度の掛金相当額を引いた額」という考え方で決まります。公開資料の間で、企業年金がある会社員の数字に食い違いが見られたため、自分の上限は加入先の金融機関か国民年金基金連合会の案内で確かめてください。
掛金の変更は年1回に限られています。特例として、2026年12月1日から2027年11月30日までの間に、引き上げ前の限度額より多くなるよう増額した初回の変更は、変更回数に数えません。多くの金融機関で事前申込みの受付が始まっています。
加入できる年齢も広がります。70歳未満で、老齢基礎年金やiDeCo老齢給付金を受給していない人は、第5号加入者として加入や継続拠出ができるようになります。
iDeCo+は従業員300人以下の会社が本人掛金に上乗せできる仕組み
会社として退職金制度をゼロから作る余裕がない場合の選択肢が、iDeCo+(中小事業主掛金納付制度)です。従業員が300人以下など一定の条件を満たす会社が、iDeCoに加入している従業員に、事業主として追加で掛金を拠出できます。事業主掛金と本人掛金を合わせた額で、上限が決まります。
中退共のように会社が全額を負担する形ではなく、従業員のiDeCoに会社が上乗せする形です。簡易型DCなど他の企業年金との関係や、導入の詳しい手続きは確認できていません。社会保険労務士や運営管理機関に相談してください。
新NISAは年間360万円、生涯1,800万円まで非課税で運用できる
iDeCoと並ぶ柱が新NISAです。つみたて投資枠は年間120万円まで(積立のみ)、成長投資枠は年間240万円まで(積立と一括の両方)で、併用すると年間最大360万円になります。生涯の非課税保有限度額は1,800万円で、そのうち成長投資枠は最大1,200万円です。非課税保有期間は無期限で、売却すると翌年からその分の枠が復活します。
つみたて投資枠だけで月10万円を15年続ければ、元本で1,800万円に届く計算です。40代なら、60代前半までの約20年を積立期間に使えます。ただし投資には元本割れのリスクがあります。まず生活費の数か月分を現金で確保してから始めるのが基本です。今回確認できた情報源の多くは金融機関や比較サイトの記事でした。最終的な制度の内容は、金融庁や証券会社の公式情報で確認してください。
老後の資金はiDeCoと新NISAの両方で積み上げ、退職金が出る場合は上乗せ分として扱うのが基本線です。
退職金の受取時は退職所得控除が使え、iDeCoの一時金は10年ルールに変わった
退職金を受け取るときの税金は、退職所得控除で大きく軽くなります。控除額は、勤続年数が20年以下なら40万円に勤続年数を掛けた額(80万円に満たない場合は一律80万円)、20年を超えるなら800万円に70万円×(勤続年数−20年)を足した額です。1年未満の端数は1年に切り上げます。
具体的には、勤続15年で600万円、25年で1,150万円、30年で1,500万円が控除されます。控除額を超えた部分の2分の1が課税対象になり、ほかの所得とは分けて税額を計算します。受取額が控除額以内なら、所得税はかかりません。
iDeCoを一時金で受け取る場合も、同じ退職所得控除を使います。退職金とiDeCoの一時金を別の年に受け取るとき、前の受取りとの間隔にルールがあります。従来は前年以前4年以内(いわゆる5年ルール)でした。2026年1月1日以後に受け取るiDeCoの老齢一時金からは、前年以前9年以内(いわゆる10年ルール)に変わっています。2025年12月までに受け取り終えた分は、従来どおり4年以内で判定されます。
勤続5年以下の短期退職手当等には、2分の1課税が通常どおり適用されない特例があります。実際の税額は、退職金の額、iDeCoの受取額、受取時期の組み合わせで変わるので、国税庁の資料や税理士で確認してください。
退職金の支払いは法律上の義務ではなく、就業規則と支給実績が分かれ目
退職金は、労働基準法で一律に支払いを義務づけられているものではありません。制度を設けるかどうかは、基本的に会社の裁量です。そのため、退職金が出ない会社が直ちに違法になるわけではありません。
制度を設ける場合は、労働基準法第89条3号の2により、支給の対象者、計算方法、支払いの方法や時期、不支給や減額の事由などを、就業規則か退職金規程に定めて周知する義務があります。規程に定めがあれば、会社はそれに沿って払う義務を負います。規程がなくても、支給実績が積み重なって慣行として確立していれば、支払義務が認められる余地があります。
だから最初に確認すべきことは2つです。就業規則か退職金規程に退職金の定めがあるか。過去に退職した人へ実際に支払われてきたか。定年まで20年ほどある40代のうちにこれが分かれば、会社の退職金を当てにしない計画へ早めに切り替えられます。
倒産時の未払賃金立替払は未払分の8割まで、請求期限は2年
会社が倒産して賃金や退職金が払われないまま退職した場合、国の未払賃金立替払制度を使える可能性があります。確認できた主な内容は次のとおりです。対象は、退職日の6か月前から立替払請求日の前日までに支払期日が到来している退職手当などで、賞与は対象外です。立替払の額は未払賃金の8割で、退職時の年齢に応じた上限があり、88万円から296万円の範囲とされています。
請求できる期間は2年です。法律上の倒産では破産手続開始決定日等から、事実上の倒産では労働基準監督署の倒産認定日の翌日から数えます。期限を過ぎると受けられません。事業主が1年以上事業活動を行っていたことなどの要件もあります。相談先は、全国の労働基準監督署と独立行政法人労働者健康安全機構です。
この制度は全額補償ではありません。8割までで、年齢別の上限もあります。中小企業の40代が、会社の倒産リスクを織り込んで、退職金以外の資金を自分で持つ意味はここにあります。
退職金の時効は3年か5年か、安全側の3年を基準に動く
退職金を請求できる期間にも限りがあります。確認できた解説の中には、労働基準法第115条により退職金請求権は5年で時効消滅するという説明がありました。一方で、賃金の消滅時効が「当分の間3年」とされていることから、経過措置を理由に退職金も3年とする解説もあり、情報源によって記載が分かれています。
どちらが正しいかは、この記事では断定しません。安全に動くなら、短いほうの3年を基準にして、退職から3年が過ぎる前に請求の手続きを始めてください。具体的な期限は、弁護士か労働基準監督署に確認するのが確実です。
退職金規程の減額・廃止と、請求に備えて集めておく証拠
業績の悪化を理由に、会社が退職金規程を後から減額したり廃止したりすることがあります。これは就業規則の変更による労働条件の不利益変更にあたります。争点は、すでに発生している権利かどうかと、変更に合理性があるかどうかです。一般に、労働契約法では労働者との合意か変更の合理性が求められます。個別の判例までは確認できていないため、実際の事案は弁護士に相談してください。
未払いに備えて手元に残しておきたいものは、就業規則と退職金規程(改定履歴を含む)、過去の退職者に退職金が支払われた実績が分かる資料、給与明細と雇用契約書、会社とのやり取りの記録です。会社が破産する場合は、破産管財人に未払賃金の金額と根拠資料を示すことが重要になります。立替払の請求期限(2年)と退職金の時効(3年または5年)は別の期限です。早めに労働基準監督署か弁護士へ相談してください。
40代が今日から確認する手順は、規程、加入状況、年金見込額、iDeCoの上限、積立額、会社への提案の6点
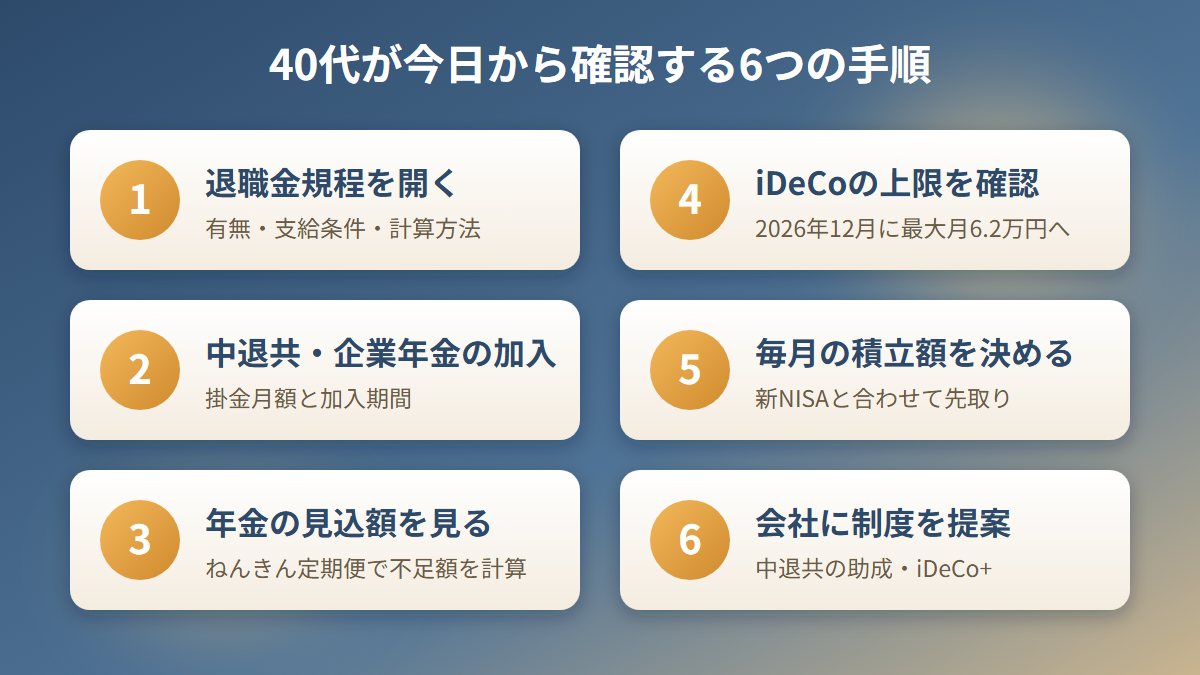
結論として、中小企業の40代は、退職金を「あれば上乗せ」と位置づけ、老後の土台は自分で動かせる制度で別につくるのが現実的です。確認の順番は次のとおりです。
1点目は、就業規則と退職金規程を開くことです。退職金の有無、支給条件、計算方法、支払い時期を確かめます。規程が見つからなければ、制度がない可能性が高いと考えます。2点目は、中退共や企業年金に加入しているかを会社に聞くことです。加入していれば、掛金月額と加入期間も確認します。3点目は、ねんきん定期便で公的年金の見込額を見ることです。退職金なしの前提で、毎月の不足額を計算する材料になります。
4点目は、iDeCoの上限と会社の企業年金の有無を確認することです。2026年12月の改正で上限が変わるので、自分の上限額を金融機関で確かめます。5点目は、新NISAと合わせた毎月の積立額を決めることです。給与口座から先に天引きするか、自動積立にして、使う前に取り分けます。6点目は、会社への提案です。中退共の新規加入助成やiDeCo+は、会社の負担を抑えられる仕組みなので、経営者に話を持ちかける材料になります。
退職金と老後についてよくある疑問
退職金がない会社は違法ですか
違法ではありません。労働基準法は退職金の支払いを一律に義務づけていないためです。ただし、就業規則や退職金規程に定めがある場合、または支給実績が慣行として確立している場合は、会社に支払義務が生じることがあります。
従業員30人未満の会社でも退職金制度の統計はありますか
令和5年就労条件総合調査の対象は、常用労働者30人以上の民営企業です。30人未満の事業所の数字は、今回確認できた公表資料には含まれていません。
中小企業の退職金はいくらが目安ですか
東京都の令和6年版調査では、従業員10〜299人の都内中小企業のモデル退職金は、定年時で高校卒974万円、大学卒1,149万円でした。全国平均の公表値は企業規模を区別していないため、中小企業の目安にはそのまま使えません。
40代から始めて間に合いますか
60代前半まで約20年あります。つみたて投資枠で月10万円を15年続ければ、元本で1,800万円に届く計算です。2026年12月の改正後は、iDeCoも会社員で最大月6.2万円まで拠出できる予定です。生活費の数か月分を現金で確保したうえで、無理のない額から始めてください。
会社が倒産したら退職金はどうなりますか
未払賃金立替払制度で、未払分の8割を受け取れる可能性があります。退職時の年齢に応じた上限があり、請求期限は2年です。労働基準監督署か独立行政法人労働者健康安全機構に相談してください。
退職金の請求には期限がありますか
時効があります。5年とする解説と3年とする解説があるため、短いほうの3年を基準に、早めに動くのが安全です。
退職金を当てにせず、自分の積立だけで老後資金を用意するなら毎月いくら必要になるのかは、40代から老後資金を間に合わせる月々の積立額で試算しています。