40代から老後の心配に備えるなら、本業で積んだ経験を活かせる在宅の副業を小さく始め、月3万円から5万円の収入を新NISAやiDeCoの積立に自動で回す方法が、もっとも手堅い選択です。総務省の家計調査(2024年)では、65歳以上の夫婦のみの無職世帯で毎月約3.4万円が足りていませんでした。月3万円から5万円という副業の目標額は、この不足とほぼ同じ大きさです。
40代は、子どもの教育費と住宅ローンが重なり、親の介護も始まりやすい年代です。毎月の家計に余裕がないまま、将来の年金で暮らせるのかと不安になるのは自然なことでしょう。ただ、不安の正体を数字にしてみると、手を打てる範囲に収まっている家庭が少なくありません。老後の不足額は平均で月3万円から4万円ほどです。この金額なら、会社員を続けながら、平日の夜や週末の数時間を使う在宅の仕事で補える水準に入ります。
副業で得た収入は、今の積立の原資になるだけでなく、60代、70代になってからも続けられる仕事の種にもなります。2024年の労働力調査では、60歳代後半の就業率が54.9%でした。定年後も働く人が半数を超える中で、40代のうちから自宅でできる仕事のスキルを持っておく意味は大きいと私は考えます。
- 40代の貯蓄の中央値は二人以上世帯で520万円
- 厚生年金の平均受給額は月15万289円、国民年金のみなら月5万円台
- 老後の家計は夫婦世帯で毎月約3.4万円の赤字
- 副業を選ぶ最大の理由は積立の原資が増えること
- 副業をしている人は1割弱、月収は数万円から10万円前後が中心
- 月5万円を30年続ければ元本だけで1,800万円
- 新NISAは柔軟性、iDeCoは節税効果で選ぶ
- 在宅の副業は本業の経験を活かせるものから選ぶ
- クラウドソーシングは手数料5%から20%を引いた手取りで考える
- 副業を始める前に確認したい4項目は就業規則と税金まわり
- 40代が今から副業を始める手順は6段階
- 副業詐欺は先にお金を払わせる話で見分ける
- 本業に支障が出る働き方では副業は続かない
- 60歳代後半の就業率は54.9%、70歳代前半でも35.6%
- 繰下げ受給を選べば70歳で年金額が42%増える
- 40代の副業でよく出る疑問は税金と始める時期
- 最初の一歩は今日ねんきん定期便を開くこと
40代の貯蓄の中央値は二人以上世帯で520万円
40代の金融資産は、二人以上世帯の中央値で520万円、単身世帯の中央値で355万円です。金融広報中央委員会の令和6年度の調査で、この数字が出ています。ここでの金融資産には、預貯金のほか、保険や有価証券も含まれます。
中央値とは、全体を金額の順に並べたときに、ちょうど真ん中にくる値のことです。平均値は資産の多い一部の世帯に引っ張られて高く出やすいため、自分の家計と比べるなら中央値のほうが実感に合います。
40代で貯蓄が数百万円という家庭は、決して少数派ではありません。老後の心配を抱えながら毎月をやりくりしているのは、あなたの家だけではないということです。
40代は教育費と住宅ローンの支払いが重なりやすく、老後資金の準備を同時に進めにくい世代でもあります。本業の給料だけで三つの支出をまかなうのは、正直なところ苦しいですよね。だからこそ、給料以外の収入の柱を今から少しずつ育てておく価値があります。
厚生年金の平均受給額は月15万289円、国民年金のみなら月5万円台
公的年金の受給額は、老後の備えを考えるときに最初に確認したい数字です。厚生労働省の令和6年度のデータでは、厚生年金の平均受給額(国民年金部分を含む月額)が全体で15万289円でした。
| 区分 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 厚生年金(国民年金部分を含む月額) | 15万289円 | 16万9967円 | 11万1413円 |
| 国民年金(老齢基礎年金)のみ | 5万9310円 | 6万1595円 | 5万7582円 |
厚生年金では、男女の間に約6万円の差があります。国民年金だけの場合は、男女ともに月5万円台にとどまります。
夫婦2人分の老齢基礎年金を含む標準的な年金額は、月23万483円です。これは平均的な収入(平均標準報酬43.9万円)で40年間働いた場合を想定したモデルの数字で、実際に受け取っている人の平均額とは別物です。
押さえておきたいのは、これらの金額がすでに年金を受け取っている世代の実績だという点です。今の40代が将来受け取る額を保証する数字ではありません。自分の年金見込額は「ねんきん定期便」で確認できます。まずは見込額を見て、足りない分をどう補うかを考えるところから始めるのが順序です。
老後の家計は夫婦世帯で毎月約3.4万円の赤字
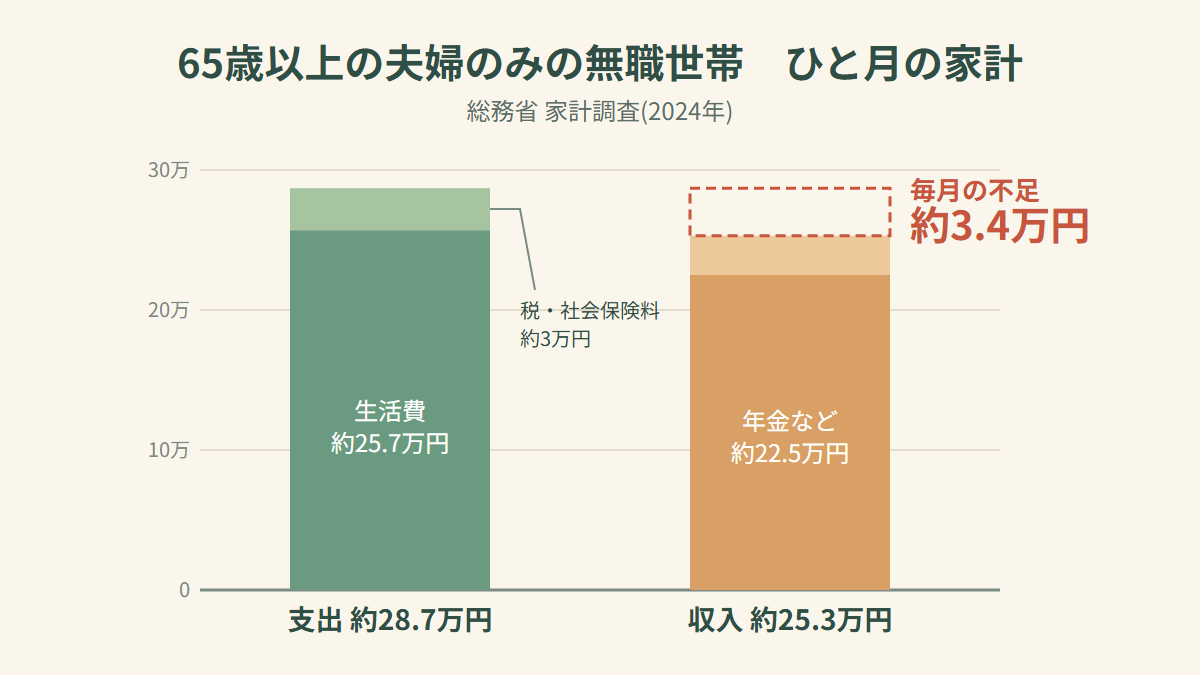
65歳以上の夫婦のみの無職世帯では、支出の合計が約28.7万円なのに対して収入が約25.3万円で、毎月約3.4万円が不足しています。総務省の家計調査(2024年)の数字です。
| 項目 | 65歳以上の夫婦のみの無職世帯 |
|---|---|
| 消費支出(生活費) | 約25.7万円 |
| 非消費支出(税金や社会保険料など) | 約3万円 |
| 支出の合計 | 約28.7万円 |
| 収入 | 約25.3万円(うち年金などの社会保障給付が約22.5万円) |
| 毎月の不足 | 約3.4万円 |
65歳以上の単身の無職世帯では、消費支出が約14.9万円、非消費支出が約1.3万円で、支出の合計は約16.2万円でした。
2025年の平均では、夫婦世帯の消費支出が約26.4万円となり、不足額は約4.2万円に広がりました。単身世帯の消費支出は約14.8万円です。
平均で見れば、老後に毎月不足する金額は3万円から4万円ほどです。世帯ごとの差はもちろん大きく、住宅ローンが残っていれば不足は膨らみますし、持ち家で支出を抑えられていれば不足は小さくなります。
月3.4万円の不足が30年続くと約1,224万円
毎月3.4万円の不足が30年続くと、単純計算で約1,224万円になります。この不足の半分を働いて補えれば、必要な貯蓄は約600万円少なくて済みます。
「老後2000万円」という大きな数字を前にすると、何から手をつければいいのか分からなくなりがちです。月3万円から4万円の不足をどう小さくするか、という単位に置き換えたほうが、具体的な行動に落とし込みやすくなります。65歳以降に在宅で月3万円から5万円の収入があれば、平均的な不足は大きく縮み、貯蓄を取り崩す速度もぐっと遅くなります。
ここでの金額は、あくまで平均的な世帯の数字です。固定費、住まい、家族構成は家庭ごとに違います。ねんきん定期便の見込額と今の生活費を並べて、自分の世帯の不足額を一度計算してみてください。
副業を選ぶ最大の理由は積立の原資が増えること
老後資金づくりの基本は、新NISAやiDeCoを使った積立です。とはいえ40代の家計では、積立に回すお金そのものが足りないという壁にぶつかります。そこで効いてくるのが、収入そのものを増やす副業です。
副業のいちばんの利点は、積立や貯蓄に回せるお金が増えることです。月に数万円でも、毎月続ければ10年、20年で大きな差になります。
本業以外の収入源があると、不安そのものも軽くなります。会社の業績や景気の波を、本業の給料だけで受け止めずに済むからです。
もう一つ見逃せないのが、60代以降も続けられる仕事の種をまけることでしょう。体力に合わせて働き続けられるスキルがあれば、年金だけに頼らない暮らし方を選べます。
2018年のモデル就業規則改定で副業は原則容認に
2018年に厚生労働省がモデル就業規則を改定し、副業を原則として認める方向に変わりました。これを受けて、副業を解禁する企業が増えています。40代は、これまでの業務経験や人脈が即戦力として評価されやすい年代です。会社の外でも通用する経験を、すでに手元に持っている人は多いのではないでしょうか。
副業をしている人は1割弱、月収は数万円から10万円前後が中心
副業をしている人は、全体の1割弱です。厚生労働省が令和2年に公表した「副業・兼業に係る実態把握の内容等について」では、分析対象者15万9355人のうち、副業をしている人が9.7%でした。パーソルキャリアの2021年の調査でも、現在副業をしている人は8.0%です。多数派とは言えませんが、特殊な少数派でもありません。
副業でどのくらい稼いでいるのかは、次の表のとおりです。
| 調査 | 主な結果 |
|---|---|
| 労働政策研究・研修機構(2024年7月) | 月5万円以上10万円未満が30.0%で最多、10万円以上15万円未満が13.2%、5万円未満が4割強 |
| パーソルキャリア(2021年) | 月平均16万6800円、月10万円以上の人は34.4% |
| Job総研(2022年) | 副業・兼業の年収の平均192.6万円、中央値100万円 |
| パーソル(2019年) | 平均月収6万8200円、副業をする目的のトップは収入の補填 |
Job総研の調査で平均と中央値に大きな差があるのは、一部の高収入の人が平均を押し上げているためです。労働政策研究・研修機構の結果でも、月10万円に届かない人が大半を占めています。
実感に近いのは、月に数万円から10万円前後というゾーンです。最初から月30万円、50万円を目指すと、成果の出ない数か月で気持ちが折れてしまいます。まずは月3万円、月5万円を安定して得ることを目標に置くのが現実的です。
月5万円を30年続ければ元本だけで1,800万円
月5万円の副業収入を30年間積み立てると、元本だけで1,800万円になります。40代前半で始めれば、60代半ばまでにこの水準に届く計算です。
ファイナンシャルプランナーによるシミュレーションでは、月5万円を30年間積み立てると約4,000万円になるという試算もあります。これは一定の運用利回りを前提にした計算で、前提が変われば結果も変わります。私は、4,000万円という数字よりも、元本の1,800万円を基準に計画を立てるほうが安全だと考えます。運用で増えた分は、上振れしたらうれしい程度に見ておけば十分です。
副業の収入は生活費と口座を分ける
副業の収入は、生活費に混ぜないことが肝心です。副業用の口座を別に作り、入金があったら自動で積立に回す設定にしておけば、うっかり使ってしまうことを防げます。積立を自動にしておくと、相場の上下に気持ちを振り回されずに続けやすくなるのも利点ですね。
新NISAは柔軟性、iDeCoは節税効果で選ぶ
老後資金づくりで税制優遇を受けられる制度は、新NISAとiDeCoが中心です。いつでも引き出せる柔軟性を重視するなら新NISA、掛金が全額所得控除になる節税効果を大きくしたいならiDeCoが向いています。
iDeCoは2026年12月1日施行の改正で拠出限度額が上がる予定
iDeCoは、2026年12月1日に施行される制度改正で、拠出限度額と加入可能年齢が引き上げられる予定です。
| 対象 | 現行の拠出限度額 | 改正後の拠出限度額 |
|---|---|---|
| 自営業者など(第1号被保険者) | 月6.8万円 | 月7.5万円 |
| 会社員・公務員(第2号被保険者)で企業年金がない場合 | 月2.3万円 | 月6.2万円 |
加入可能年齢も、最大70歳未満まで引き上げられます。40代にとって大きいのは、60歳以降も掛金を払い続けられる期間が延びる点です。
企業年金がある会社員の上限額は、勤務先や国民年金基金連合会の公表内容で確かめてから申し込んでください。掛金を毎月定額で納付している場合、2026年12月分から増額するには事前の申込み手続きが必要になるケースがあります。
副業で得た収入をiDeCoの掛金や新NISAの積立に回せば、本業の給料だけで積み立てるより速いペースで老後資金を貯められます。
在宅の副業は本業の経験を活かせるものから選ぶ
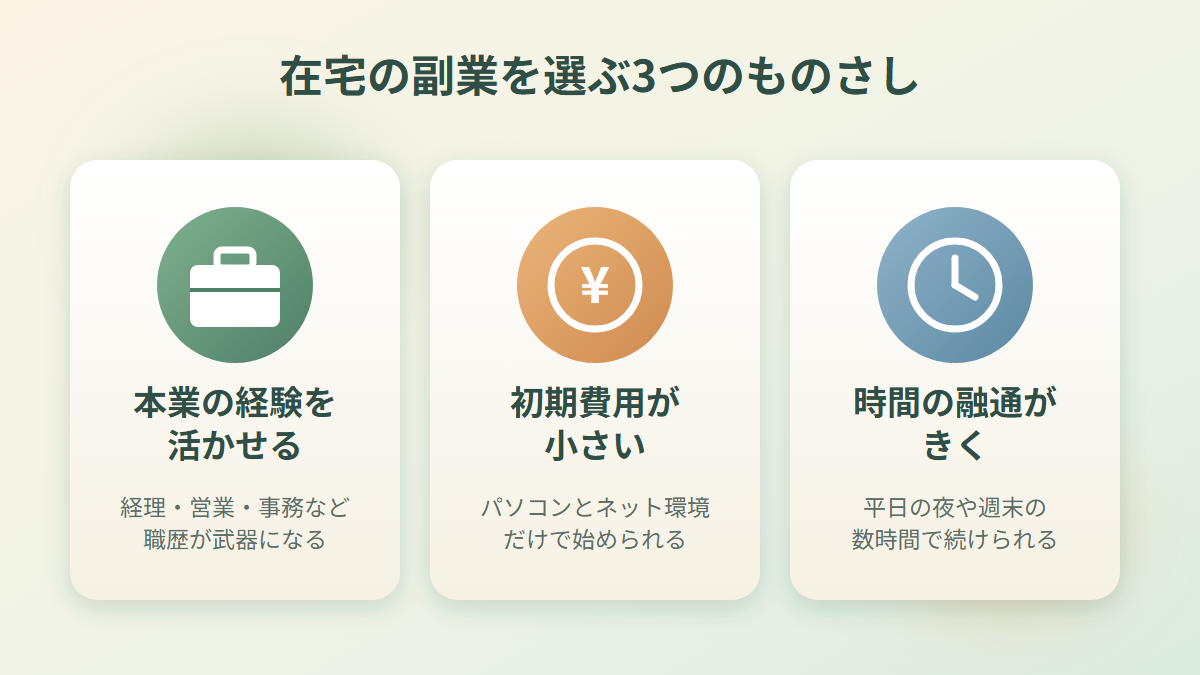
在宅でできる副業を選ぶときは、本業の経験や知識を活かせるかどうかを最優先にしてください。40代の最大の武器は、これまで積み上げてきた業務経験です。経理、営業、人事、事務、製造、物流、医療・介護など、どの分野にもその経験を必要としている人がいます。未経験の分野に飛び込むより、短い期間で収入につながりやすい傾向があります。
次に見るべきは、初期費用の小ささです。高額な教材や機材を先に買わせる副業は、始める前に一度立ち止まりましょう。パソコンとインターネット環境だけで始められるものを選ぶのが安全です。
時間の融通も外せません。本業と家庭の事情を抱える40代が使える時間は、平日の夜や週末の数時間に限られます。その範囲で無理なく続けられる形を選んでください。
在宅でよく選ばれている副業は12種類
在宅でよく選ばれている副業を、分野ごとにまとめると次のようになります。
| 分野 | 主な仕事 |
|---|---|
| 文章 | ライティング(記事の執筆、文章作成)、翻訳、文字起こし |
| 事務 | データ入力、事務作業の代行、オンラインアシスタント、秘書業務、経理や記帳の代行 |
| 制作 | Webデザイン、バナー制作、動画編集、プログラミング、Web制作 |
| 販売 | ハンドメイド作品の販売、不要品の販売 |
| 発信と相談 | ブログやWebサイトの運営、オンラインでの相談やスキルの提供 |
収入が安定するまでに時間がかかる仕事もあれば、単価は低くてもすぐに始められる仕事もあります。本業で経理をしてきた人なら記帳の代行、事務職が長い人ならデータ入力やオンラインアシスタントのように、職歴と結びつく仕事から小さく試すのが近道です。合わなければ、別の仕事に切り替えればいいだけの話です。
クラウドソーシングは手数料5%から20%を引いた手取りで考える
クラウドソーシングとは、インターネット上で仕事を頼みたい人と引き受けたい人をつなぐ仕組みのことで、在宅の副業の入り口として多くの人が使っています。主要なクラウドソーシングサイトでは、報酬に対して5%から20%のシステム手数料がかかり、低額の案件ほど料率が高くなります。額面ではなく、手数料を引いた手取りで収入を見積もってください。
ライティングの単価は文字単価1円から5円
ライティングのうち、ブログ記事の単価は文字単価1円から5円、1記事あたり3,000円から25,000円ほどです。初心者が最初に取り組みやすいのも、このブログ記事の案件です。
経験1年未満の単価は相場の3割から5割
経験0年から1年の初心者は、相場の3割から5割ほどの単価になりやすく、タスク形式やコンペ形式の案件で実績を作る段階にあたります。最初の数か月は、時給に換算するとかなり低い金額になるでしょう。その期間は実績づくりと割り切ってください。評価と実績が積み上がれば、単価は上げやすくなります。
毎月依頼をくれる取引先を数社持つと収入が安定する
40代の在宅ワークでは、いきなり高単価を狙うより、これまでの仕事や暮らしで培ったスキルを言葉にして、継続的に依頼が入るストック型の仕事につなげるほうが、再現性の高い道筋です。単発の案件を渡り歩くより、毎月決まった依頼をくれる取引先を数社持つほうが収入は安定します。
業務委託契約では条件と修正範囲を自分で確認する
クラウドソーシングの案件の多くは、雇用ではなく業務委託の契約です。業務委託とは、会社に雇われるのではなく、個人事業主として仕事を請け負う形のことです。雇用保険や最低賃金の考え方がそのまま当てはまらない場合があるため、契約の条件、報酬、修正の範囲を、引き受ける前に自分の目で確かめる習慣をつけましょう。
副業を始める前に確認したい4項目は就業規則と税金まわり
副業を始める前には、会社の就業規則と税金の扱いを確認しておく必要があります。税金は所得税と住民税で扱いが違うため、片方だけ見て安心しないでください。
就業規則で届出の要否と競業の禁止を確かめる
副業を認めているか、届出や許可が必要か、競業や情報漏えいの禁止がどう定められているかを、就業規則で確認します。副業を原則認める流れにはなっていますが、ルールは会社ごとに違います。
所得が年20万円を超えたら所得税の確定申告が必要
副業の所得は、収入から経費を引いた金額です。この所得が年間20万円を超えたら、所得税の確定申告が必要になります。たとえば売上が25万円でも、経費が8万円なら所得は17万円となり、所得税の申告は不要です。
ただし、所得が20万円以下でも住民税の申告は必要です。所得税の申告不要制度は所得税だけの話で、住民税には当てはまりません。ふるさと納税(ワンストップ特例を使わない場合)や医療費控除を使う年も、20万円以下であっても確定申告が必要になります。
帳簿がなければ副業の所得は雑所得になる
副業の所得は、取引を帳簿書類に記録して保存していれば事業所得に区分され、帳簿がなければ雑所得として扱われます。雑所得では、青色申告や損益通算ができません。開業届を出していない会社員は、雑所得として確定申告をするのが一般的です。
住民税は普通徴収への切り替えを市区町村に相談する
会社が副業に気づく主なきっかけは、役所から会社に届く住民税の特別徴収の税額通知です。住民税の納付方法を、給与から差し引かれる特別徴収から、自分で納める普通徴収に変える手続きが対策の中心になります。具体的な手順は、お住まいの市区町村に確認してください。
とはいえ、会社が副業を認めているなら、堂々と届け出ておくのがいちばん安心です。
40代が今から副業を始める手順は6段階
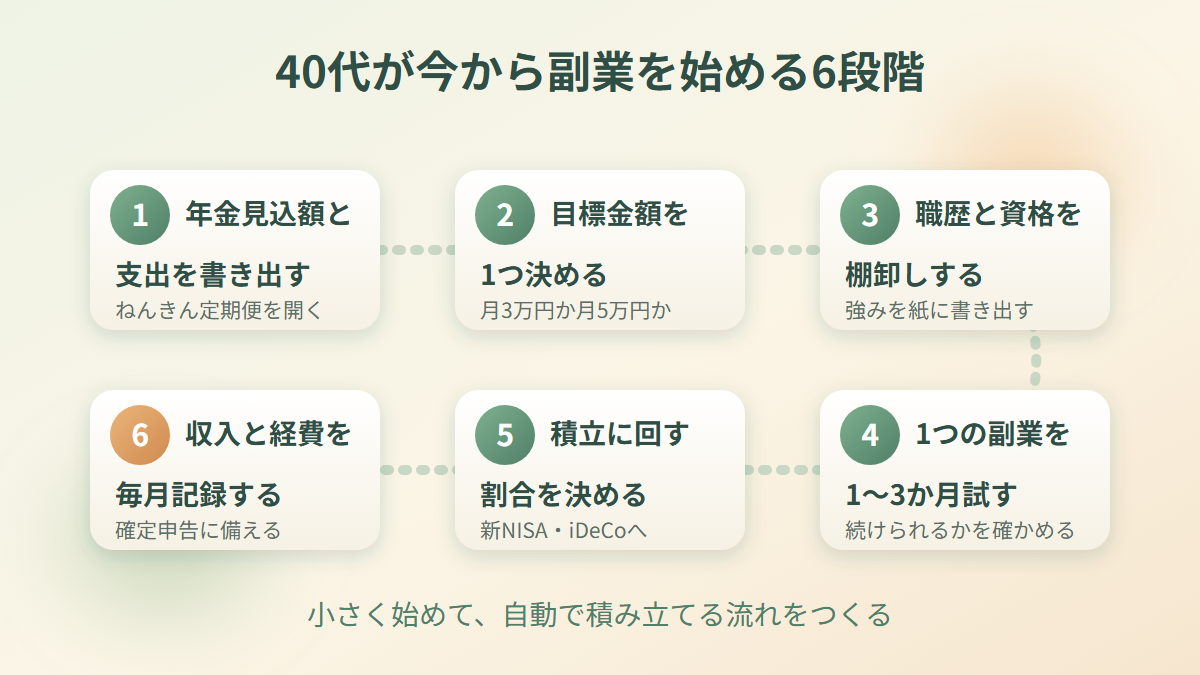
40代が副業を始めるときは、いきなり仕事を探すのではなく、家計の数字を把握するところから入ります。
年金見込額と毎月の支出を書き出す
ねんきん定期便で将来の年金見込額を確認し、毎月の支出、貯蓄額、ローンの残高を書き出します。老後に必要な金額と足りない金額が見えると、漠然とした不安が具体的な目標に変わります。
月3万円か月5万円か、目標金額を一つ決める
無理のない金額を一つ決めます。目標が具体的だと、選ぶ副業も自然と絞れてきます。
職歴と資格を紙に書き出して棚卸しする
これまでの職歴、資格、得意なこと、好きなことを紙に書き出します。他人にとっては価値があるのに、自分では当たり前だと思っている強みが、ここで見つかることがあります。
1つの副業を1か月から3か月試す
まずは1つに絞り、1か月から3か月ほど続けてみます。収入が小さくても構いません。続けられるか、楽しめるかを確かめる期間です。
収入のうち老後資金に回す割合を先に決める
副業で得たお金のうち、新NISAの積立やiDeCoの掛金に回す割合を、最初に決めておきます。入金があってから考えると、たいてい生活費に溶けてしまいます。
収入と経費を毎月記録する
収入と経費の記録は、毎月つけておきます。確定申告の時期に慌てずに済みますし、帳簿の保存にもつながります。
副業詐欺は先にお金を払わせる話で見分ける
老後の不安につけ込んだ儲け話は、働く側に先にお金を払わせるかどうかで見分けられます。本物の仕事は、働く側にお金を先に払うよう求めません。
国民生活センターは、「副業」「簡単」「稼げる」をうたって、マニュアルやサポートの名目で高額な契約を結ばせる被害に注意を呼びかけています。20代を中心とした注意喚起ですが、手口は年代を問いません。「スマホだけで始められる」「初期費用不要」「簡単な作業」という言葉で関心を引き、高額な商品や契約に誘導する流れが典型です。「誰でも簡単に月100万円」のような宣伝にも近づかないでください。
SNSや動画広告で「いいねを押すだけ」などの作業を紹介し、金銭をだまし取るタスク型の副業詐欺も起きています。最初は少額の報酬を振り込んで相手を安心させ、その後「高額報酬を得るために」と追加の振込を指示し、結局報酬は支払われません。こうした相談は増えています。副業をきっかけに投資ツールの勧誘を受け、借金まで誘導された事例もあります。一度支払ったお金を取り戻すのは、とても難しいのが現実です。
手数料や登録料を請求された時点で、その話は疑ってかかってください。追加の振込を指示されたら、その時点で中止します。SNSのダイレクトメッセージで誘われた話には乗らず、契約を急かされたら、その場で決めずに持ち帰りましょう。不安に思ったら、最寄りの消費生活センターや消費者ホットラインに相談できます。
本業に支障が出る働き方では副業は続かない
副業は、長く続けてはじめて老後資金の支えになります。本業に支障が出るほど働くと、睡眠や家族との時間が削られ、数か月で息切れしてしまいます。
最初の数か月は、収入がほとんど出ないことも普通です。数字が出ないからといってすぐにやめず、改善を重ねながら続けてください。
健康は、副業を続けるうえでの一番の資本です。体調に不安があるときは無理をせず、かかりつけの医療機関や相談窓口に相談してください。
60歳代後半の就業率は54.9%、70歳代前半でも35.6%
60代、70代になっても働く人は少なくありません。内閣府の令和7年版高齢社会白書が引用する2024年の労働力調査では、60歳代後半の就業率が54.9%でした。
| 年代 | 就業率(全体) | 就業率(男性) |
|---|---|---|
| 60歳代前半 | 73.0% | 84.0% |
| 60歳代後半 | 54.9% | 62.8% |
| 70歳代前半 | 35.6% | 43.8% |
| 70歳代後半 | 12.2% | ー |
| 65歳以上全体 | 25.2% | ー |
60歳代後半では、2人に1人以上が働いています。同じ白書の特集「高齢者の経済生活をめぐる動向について」では、定期的、または不定期に収入を伴う仕事をしている人の割合が42.7%で、令和元年度の調査より上昇しました。「働けるうちはいつまでも働きたい」と答えた人は22.4%です。
60歳以上の就労理由を調べた過去の白書では、51%が「収入がほしいから」という経済的な理由を挙げました。2位は健康・老化防止(23.1%)、3位は仕事そのものの面白さや活力になること(15.8%)です。高齢になって働く理由は、お金だけではないのですね。
40代のうちに在宅でできる仕事のスキルを身につけておけば、定年後も体力や生活に合わせて、自分のペースで働き続けやすくなります。副業は今の収入を増やす手段であり、将来の働き方の選択肢を広げる準備でもあります。
繰下げ受給を選べば70歳で年金額が42%増える
年金の受け取りを遅らせる繰下げ受給は、働き続けられる人にとって有力な選択肢です。繰下げ受給とは、65歳より後に年金の受け取りを始めることで、1か月あたり0.7%ずつ年金額を増やす仕組みのことです。70歳まで繰り下げると42%増、上限の75歳まで繰り下げると84%増になります。増額された年金額は、受給開始後も生涯変わりません。
65歳時点で月10万円の老齢基礎年金を受け取れる人が70歳まで繰り下げると、月14万2,000円になる計算です。
ただし、65歳以降に厚生年金に加入していた期間がある場合などは、在職老齢年金制度によって支給停止される額が増額の対象になりません。日本年金機構のFAQにも、この扱いが載っています。働きながら年金を受け取る場合の調整は複雑なので、具体的な金額は年金事務所や日本年金機構の公式ページで確認してください。
在宅の副業やフリーランスとして働く場合は、厚生年金に加入せずに収入を得る形になるため、繰下げ受給と組み合わせやすい面があります。60代、70代も在宅で月数万円を稼げるスキルがあれば、その収入で暮らしながら年金を遅らせて増やすという選び方が、現実的な選択肢に入ってきます。
40代の副業でよく出る疑問は税金と始める時期
副業で稼いだ額が年20万円以下なら何の手続きもいらないのか、という疑問はよく出ます。答えは、所得税の確定申告は不要でも、住民税の申告は必要です。20万円という基準は所得税だけのもので、しかも売上ではなく、経費を引いた所得で判断します。
始めた最初の月から稼げるのか、と気になる人もいるでしょう。最初の数か月はほとんど収入が出ないのが普通です。経験1年未満の単価は相場の3割から5割ほどになりやすいため、まずは実績づくりの期間と考えてください。目標は月3万円から5万円で十分です。
40代からでは遅いのではないか、という心配もよく耳にします。40代前半で月5万円の積立を始めれば、60代半ばには元本だけで1,800万円に届きます。60歳代後半の就業率が54.9%、70歳代前半でも35.6%あることを考えれば、40代で身につけたスキルは60代、70代まで長く使えます。遅すぎるということはありません。
会社に知られずに副業できるのか、という疑問には、住民税を普通徴収に切り替える手続きが中心になると答えます。ただ、就業規則で副業が認められているなら、届け出てしまうほうが気持ちのうえでもずっと楽です。
最初の一歩は今日ねんきん定期便を開くこと
40代で老後が不安になるのは、自然なことです。公的年金だけでは心もとないと感じるなら、新NISAやiDeCoに加えて、副業で収入の柱を一本増やすのが現実的な選択です。
やることは多くありません。現状を数字で把握して無理のない目標を決め、本業の経験を活かせる在宅の副業を小さく始め、その収入を老後資金の積立へ自動で回す仕組みを作ります。この流れができれば、平均で月3万円から4万円という老後の不足は、手の届く金額に見えてきます。
老後の不安は、動いた分だけ小さくなります。今日ねんきん定期便を見る、あるいは自分の強みを紙に書き出す。その小さな行動が、10年後、20年後の安心につながっていきます。
副業の収入を積立に回すなら、毎月いくら積み立てればよいのかを先に知っておくと、目標金額を決めやすくなります。40代から老後2000万円に間に合わせる月々の積立額は、別の記事で試算しています。
副業で収入が出はじめたら、会社に知られるきっかけになりやすい住民税の手続きも確かめておきましょう。40代の副業が会社にバレないための住民税の普通徴収と確定申告では、所得20万円以下でも必要な住民税の申告と、確定申告書で「自分で納付」を選ぶ方法をまとめています。