退職後に収入がゼロになる期間の生活費は、おもに貯蓄の取り崩しと雇用保険の給付でまかないます。保険料の負担は、免除や軽減の制度で軽くできます。60歳で仕事を辞めて年金の始まる65歳まで働かなければ、5年分の生活費として約1641万円が必要になります。次の仕事が見つかるまでのつなぎなら、手元に置く貯金は生活費の3か月分程度が目安です。
収入が途切れる形は人によって違います。定年の60歳から65歳までは働かないと決める人もいれば、会社を早めに辞める人、再就職までに間が空いてしまう人もいます。どの場合も、給料が止まった後も住民税や健康保険料、国民年金保険料の支払いは続きます。健康保険の切り替えのように、退職から20日以内や14日以内といった短い期限のある手続きもあります。
- 60歳から65歳まで働かないと生活費は約1641万円かかる
- 年金を受け取っても65歳以上の夫婦世帯は月3万4058円の赤字
- 退職したらまずハローワークで失業手当を申し込む
- 65歳以上で辞めたら高年齢求職者給付金を一括で受け取る
- 健康保険は任意継続と国民健康保険の保険料を見積もって選ぶ
- 国民年金の保険料は月17,920円、失業したら特例免除を申請できる
- 住民税は退職の翌年も在職中の所得で課税される
- 退職金を一時金で受け取ると退職所得控除で税金が軽くなる
- 年金の繰り上げは最大24%の減額が一生続き、繰り下げは空白の穴埋めにならない
- 60歳から64歳の74.9%が働いている
- 60代の貯蓄は中央値1400万円で、平均の2683万円より実感に近い
- 貯蓄が尽きそうなら社会福祉協議会の生活福祉資金を借りられる
- まとめ
60歳から65歳まで働かないと生活費は約1641万円かかる
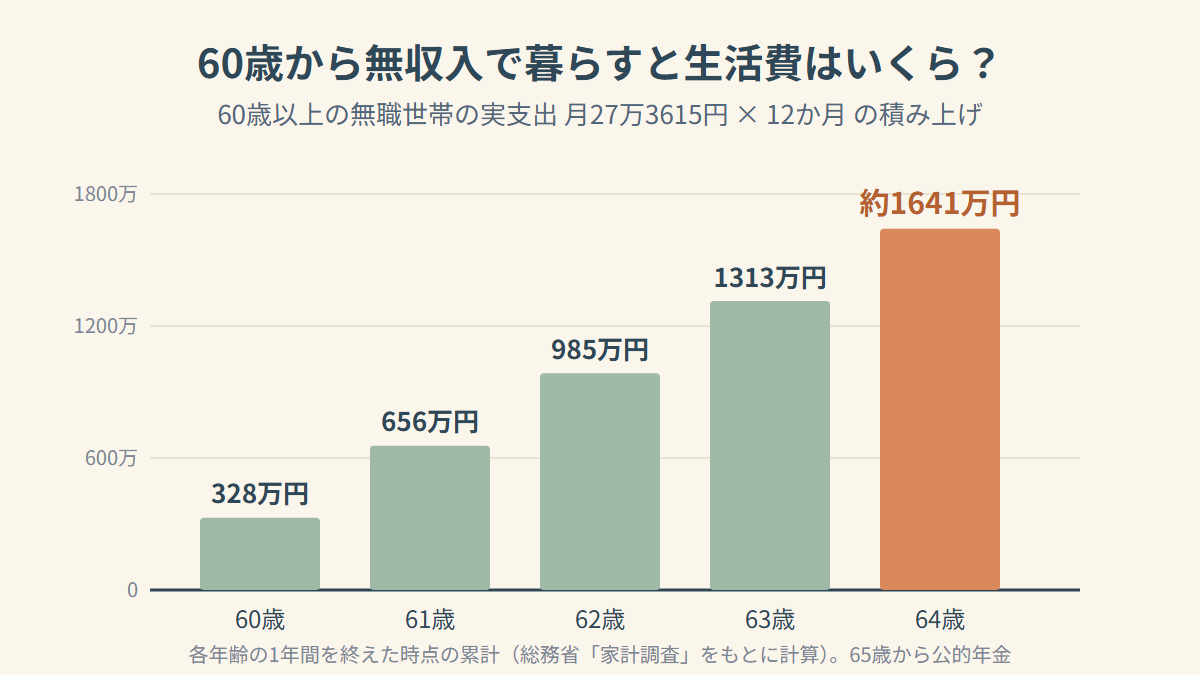
年金開始前の5年間を無職で過ごすなら、必要なお金は1000万円単位になります。総務省の家計調査をもとに計算すると、60歳以上の無職世帯がひと月に使うお金(実支出)は27万3615円です。これが5年続けば約1641万円で、同じ期間の生活費を約1650万円と見積もる試算もあります。
5年もの空白が生まれるのは、公的年金の受け取りが原則65歳からだからです。再就職を前提に数か月だけ休む場合とは、準備する金額の桁が変わります。
退職が近い50代の見方も数字で出ています。金融経済教育推進機構(J-FLEC)が2024年に行った調査で、50代が想定する老後の最低限の生活費は月37万円でした。年金の受け取りが始まるまでに最低限そろえたい金融資産は、平均1916万円でした。
ファイナンシャルプランナーは60歳から65歳まで働かない選択に否定的
ファイナンシャルプランナーの中には、資産が1億円あっても、よほど倹約する人でなければ60歳から65歳まで働かない選択肢はないと考える人がいます。60歳で退職してブランクができると、働き口が減るという見方もあります。
ただ、年金の繰り下げを見込んで働き続ける計画を立てても、体力の問題や職場の人間関係で予定どおり続かない人は少なくありません。計画が途中で崩れたときにどうするかまで、前もって考えておく必要があります。
特別支給の老齢厚生年金を65歳前に受け取れる人は限られる
60歳代前半でも年金が出る例外として、特別支給の老齢厚生年金があります。本来は65歳から出る老齢厚生年金を、生まれた年月日に応じて前倒しで支給する制度です。
対象になるのは65歳未満で、男性なら昭和36年4月1日以前、女性なら昭和41年4月1日以前に生まれた人です。そのうえで、保険料を納めた期間と免除期間を合わせた老齢基礎年金の受給資格期間が10年以上、厚生年金保険に入っていた期間が1年以上あり、生年月日ごとに決まった支給開始年齢に達している必要があります。たとえば昭和34年4月2日から昭和36年4月1日までに生まれた男性なら、64歳になると報酬比例部分が支給されます。
男性で昭和36年4月2日以降、女性で昭和41年4月2日以降に生まれた人は支給されません。金額は厚生年金に入っていた期間と報酬で決まります。女性の支給開始年齢など個別の年齢は、日本年金機構のページか年金事務所でわかります。
年金を受け取っても65歳以上の夫婦世帯は月3万4058円の赤字
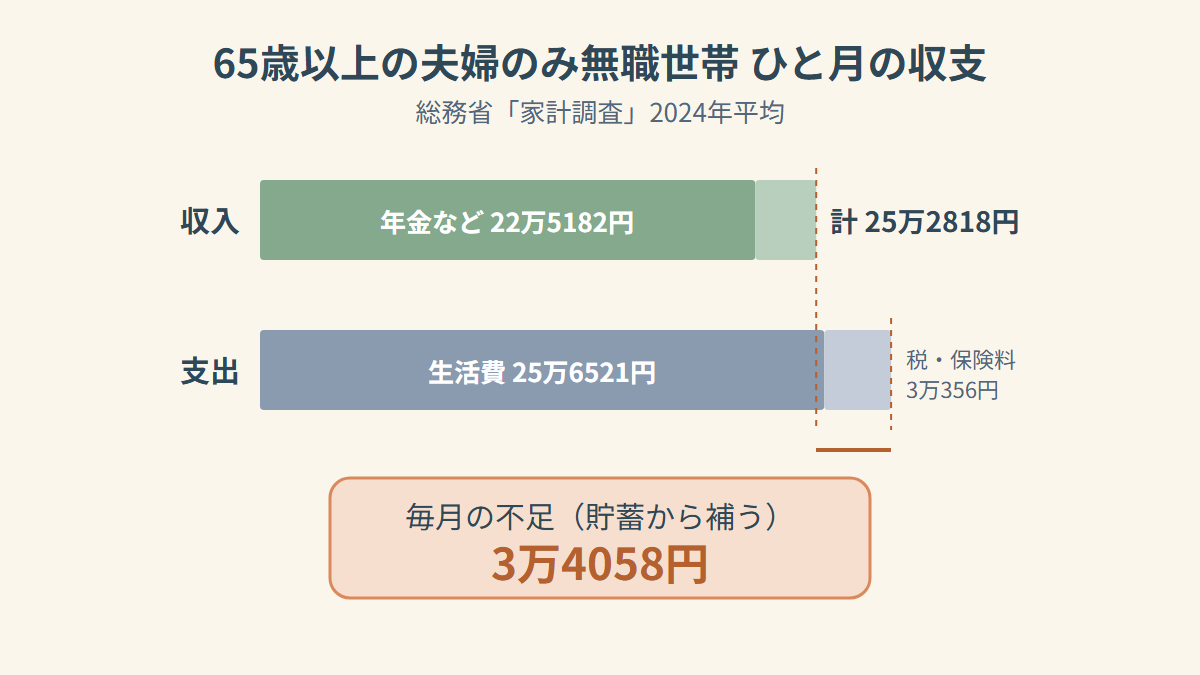
年金が始まった後も、毎月赤字になる無職世帯が多くあります。2024年平均の総務省の家計調査によると、65歳以上の夫婦だけで暮らす無職世帯の収入は月25万2818円で、そのうち年金を中心とする社会保障給付が22万5182円を占めます。
支出側は、生活に使う消費支出が25万6521円、税金や社会保険料といった非消費支出が3万356円でした。差し引くと、毎月3万4058円を貯蓄から補っている計算です。
ひとり暮らしの高齢無職世帯も同じ傾向にあります。収入は世帯主が65歳から74歳なら月16万1266円、75歳以上なら15万6222円で、どちらの年代も税や保険料を引いた手取り(可処分所得)が生活費に届いていません。年金があってもこの状態ですから、年金のない60代前半の取り崩しはさらに大きくなります。
食費の割合を示すエンゲル係数は29.8%と高め
夫婦のみの65歳以上無職世帯のエンゲル係数は29.8%でした。エンゲル係数とは、消費支出のうち食料費が占める割合のことで、食料費を消費支出で割り、100を掛けて求めます。所得の低い家計ほどこの割合が高くなりやすく、この傾向は「エンゲルの法則」と呼ばれています。
二人以上世帯全体で見ると、2024年に28.3%、2025年に28.6%でした。高齢の無職世帯の29.8%はこの全体平均を上回っており、収入の限られた家計ほど食品価格の上昇が暮らしにこたえます。
退職したらまずハローワークで失業手当を申し込む
収入が止まった直後の柱は、雇用保険の基本手当(失業手当)です。受け取るには、まずハローワークで求職の申し込みをします。
受け取れるのは、原則として離職日までの2年間に雇用保険の被保険者だった期間が通算12か月以上ある人です。倒産や解雇など会社の都合で辞めた特定受給資格者と、正当な理由があって自分から辞めた特定理由離職者なら、辞める前の1年のうち加入期間が通算6か月以上で条件を満たします。加えて、働く意思と能力を持ち、実際に仕事を探していることが求められます。
定年退職なら7日の待期だけで給付制限はない
受給資格が決まった日からの7日間は待期期間と呼ばれ、この間は支給がありません。定年で退職した人は、7日が過ぎればすぐ給付の対象になります。
正当な理由なく自分の都合で辞めた人には、待期の後に給付制限が加わります。2025年4月1日以降に退職した場合、この制限は以前の2か月から1か月に短くなりました。なお、直近5年に給付制限を2回以上受けた人の制限期間は3か月です。
受給中は、原則4週間に1回の認定日にハローワークへ出向き、失業していたことを確認してもらいます。認定日に行かなかった期間は認定されず、その分の手当も出ません。
給付日数は自己都合で90日から150日
支給される日数(所定給付日数)は、雇用保険に入っていた期間と辞めた理由で決まります。自己都合退職なら90日から150日で、加入期間が20年以上あれば150日です。
1日あたりの金額は、離職前6か月の賃金をもとに算出します。60歳以上65歳未満の人の給付率は45%から80%の幅で、賃金日額が11,800円以上16,940円以下なら45%になります。この計算式は2026年8月1日に改定されたので、自分の金額は厚生労働省の最新資料かハローワークで確かめてください。
65歳以上で辞めたら高年齢求職者給付金を一括で受け取る
65歳以上で退職した人は、失業手当の代わりに高年齢求職者給付金の対象になります。分割ではなく、一時金としてまとめて支払われるのが特徴です。
金額は雇用保険に入っていた期間で変わります。加入が1年以上あれば基本手当日額の50日分、6か月以上1年未満なら30日分です。日額の出し方は基本手当と同じで、離職日以前6か月の毎月決まった賃金を180で割り、給付率を掛けます。
受け取るための条件は、11日以上働いた月が辞める前の1年のうちに6か月以上あることと、失業の状態にあることの2つです。1回の認定日に失業していると確認されれば、決まった日数分がまとめて支払われます。老齢基礎年金や老齢厚生年金と一緒に受け取っても、年金が減ったり止まったりはしません。
健康保険は任意継続と国民健康保険の保険料を見積もって選ぶ
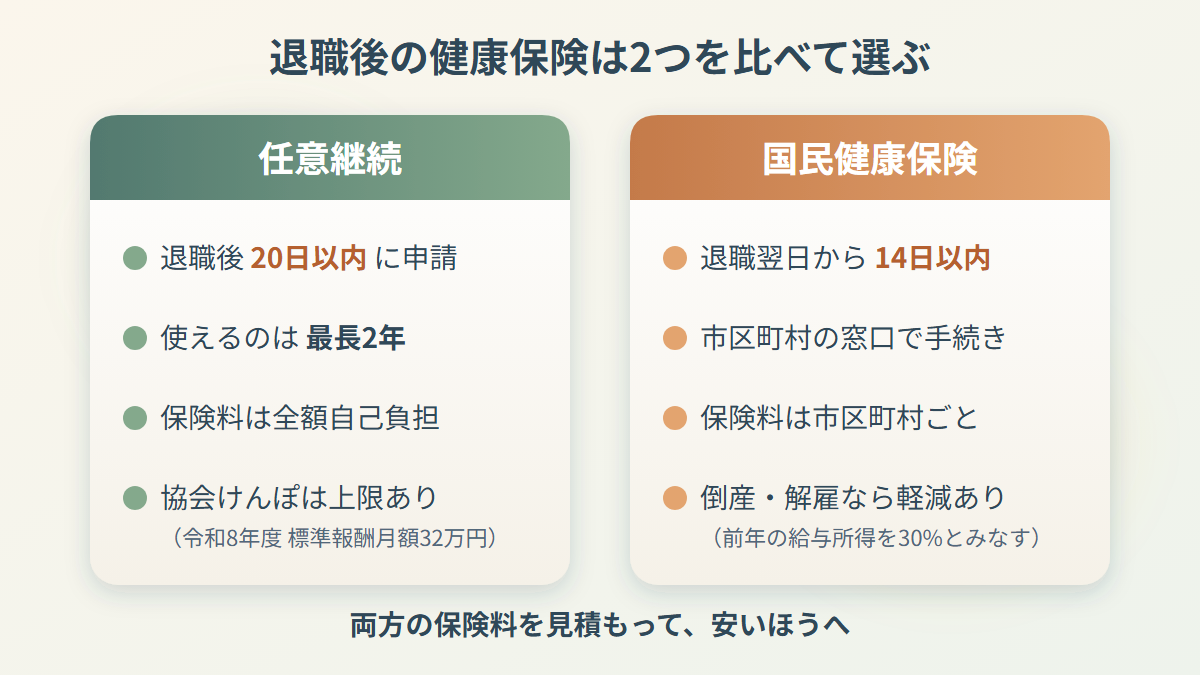
収入がなくても健康保険料はかかります。退職後の選択肢は主に任意継続と国民健康保険の2つで、どちらが安いかは退職前の給与水準や家族構成で逆転するため、両方の金額を出して比べてください。なお、任意継続は健康保険の手続きなので、国民年金への切り替えは別に必要です。
任意継続は20日以内の申請で最長2年使える
任意継続とは、在職中に入っていた健康保険にそのまま加入し続ける方法です。資格を失った日から20日以内に、協会けんぽの支部か健康保険組合へ申請します。使える期間は最大2年間です。
会社が負担していた半分がなくなり全額を自分で払うため、保険料が在職中のほぼ2倍に増えるとする解説もあります。ただし金額には上限があります。保険料のもとになる標準報酬月額は、辞めたときの自分の額と、前年9月30日現在で協会けんぽに入っている人全員の平均をもとにした額を比べ、低いほうが使われます。上限は、協会けんぽなら令和8年度(2026年度)で32万円です。令和7年度に30万円から上がり、令和8年度はそのままになりました。
標準報酬月額30万円、保険料率10.08%で計算すると、保険料は月3万240円です。保険料率は都道府県ごとに違い、40歳以上なら介護保険料も上乗せされます。
国民健康保険は退職翌日から14日以内に切り替える
国民健康保険へ移る場合は、退職日の翌日から14日以内をめどに、住んでいる市区町村の窓口で手続きします。退職したことがわかる書類を持っていきます。保険料は市区町村ごとに異なり、所得に応じて軽くなる場合があります。
倒産や解雇などで職を失った人には、非自発的失業者の保険料軽減があります。2010年(平成22年)4月に始まった制度で、本人の前年の給与所得を100分の30とみなして、保険料と高額療養費の所得区分を判定します。軽くなるのは給与所得だけで、ほかの所得はそのまま計算されます。
対象は、雇用保険で特定受給資格者か特定理由離職者と認められ、辞めた時点で65歳になっていなかった人です。軽減を受けられるのは、離職日の翌日を含む月から、その月を含む年度の次の年度の終わりまでで、雇用保険の給付期間とは一致しません。国民健康保険に入っている限り、再就職した後も軽減は続きます。会社の健康保険に加入するなどして国保を抜けた時点で終わります。届け出には雇用保険受給資格者証か受給資格通知と本人確認書類が必要です。ハローワークで受け取ったこの証書を持って、市区町村の国保窓口へ相談するのが確実です。
国民年金の保険料は月17,920円、失業したら特例免除を申請できる
会社を辞めると、厚生年金から国民年金へ切り替わります。国民年金保険料は令和8年度(2026年度)で月17,920円あり、収入のない時期には重い出費です。
払えないときは、免除か納付猶予を申請できます。令和8年度の月額は次の表のとおりです。
| 区分 | 令和8年度の月額 |
|---|---|
| 全額免除・納付猶予 | 0円 |
| 4分の3免除 | 4,480円 |
| 半額免除 | 8,960円 |
| 4分の1免除 | 13,440円 |
退職や失業をした人には特例免除があります。申請には雇用保険の離職票か雇用保険受給資格者証などを添えます。審査では本人と配偶者、世帯主の前年の所得を見ます(1月から6月に申請する場合は前々年の所得)。
免除を受けた期間は将来の年金額に反映されます。一方、納付猶予の期間は年金を受け取る資格の期間には数えられても、受け取る金額は増えません。令和8年7月から令和9年6月までの分にあたる令和8年度分は、令和8年7月1日から申請を受け付けています。
住民税は退職の翌年も在職中の所得で課税される
収入がゼロになっても、住民税はすぐにはゼロになりません。住民税はある年の所得で金額が決まり、その翌年6月から翌々年5月にかけて納めるしくみだからです。
年末近くに辞めた人ほど、前の職場での所得がほぼそのまま翌年度の税額に響きます。年収800万円の人が再雇用で年収400万円に下がったケースでも、ある試算では翌年に約45万円の住民税を払うことになります。
払い方は、次の仕事までの期間で変わります。1か月ほどで再就職すれば、新しい勤務先の給与から引かれる形になります。1か月以上空くなら、退職時に残りを一度に払うか、普通徴収に切り替わり3か月おきに本人が納める場合があります。自分がどちらに当たるのかは、辞める前に確かめてください。
住民税の支払いにあてるお金は、在職中から別に取り分けておいてください。
退職金を一時金で受け取ると退職所得控除で税金が軽くなる
退職金をもらう人は、もらい方しだいで手元に残る額が違ってきます。まとめて一時金でもらうなら、退職所得控除を差し引けます。この控除は金額が大きいのが特徴です。
控除額は、勤続20年以下なら40万円に勤続年数を掛けた額で、80万円を下回る場合は80万円です。勤続が20年より長いなら、超えた年数1年ごとに70万円を800万円へ加えます。1年に満たない勤続の端数は1年に切り上げて数えます。
税金がかかるのは、退職金から控除額を引いた残りのさらに半分だけです。勤続20年で退職金1000万円なら、控除額800万円を引いた200万円の2分の1、つまり100万円が退職所得になります。住民税もこの考え方で計算します。
「退職所得の受給に関する申告書」を勤め先へ提出しておくと、所得税と住民税は支払いの時点で精算されます。年金形式で分けて受け取る場合は退職所得控除が使えず、公的年金等控除の表で計算します。
年金の繰り上げは最大24%の減額が一生続き、繰り下げは空白の穴埋めにならない
年金の受け取りを65歳より前に早める繰り上げは、月々の収入を作れる代わりに、減った金額が生涯続きます。2022年4月の改正で、1か月早めるごとの減り方は0.5%から0.4%へ小さくなりました。それでも60歳から受け取ると60か月分で24%減り、65歳から受け取る額の76%になります。ある試算では、60歳から受け取り始めると月額が約4万円少なくなります。0.4%が使われるのは1962年4月2日以降に生まれた人で、それより前の生まれは0.5%のままです。
反対に受け取りを遅らせる繰り下げは、1か月遅らせるごとに0.7%増える点が据え置かれ、選べる年齢の上限だけが70歳から75歳へ延びました。75歳まで遅らせれば120か月分で84%増え、65歳時点の184%を受け取れます。改正前の最大は42%でした。75歳まで遅らせられるのは、70歳に達するのが2022年4月以降の人に限られます。
60歳からの空白を繰り下げで乗り切ろうと考える人もいますが、繰り下げは長生きしたときに備えて将来の額を増やす制度で、空白期間の生活費は別に用意しなければなりません。生年月日や加入状況で受給額は変わるため、正確な金額は年金事務所でわかります。
60歳から64歳の74.9%が働いている
60代の多くは仕事を続けています。次の表は、総務省の労働力調査(2025年)から出した年齢別の就業率です。
| 年齢 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 60〜64歳 | 74.9% | 84.1% | 65.8% |
| 65〜69歳 | 54.5% | 63.4% | 46.1% |
| 70〜74歳 | 36.2% | ― | ― |
どの年代も男性の就業率が女性より高くなっています。65歳以上で働く人は2025年4月時点で933万人にのぼり、2015年の732万人と比べると201万人多い数です。
働く理由のトップはお金です。内閣府の令和6年度「高齢者の経済生活に関する調査」で、収入のある仕事をしている人に理由を聞くと、1位は「収入のため」の55.1%でした。2位は20.1%の「体によいから」、3位は12.4%の「知識・能力を生かせるから」です。収入を挙げた人は男性59.6%、女性48.9%です。
再雇用で給与が下がったら高年齢雇用継続給付の支給率は上限10%
同じ会社に再雇用で残り、給与が下がった人は、高年齢雇用継続給付を雇用保険から受け取れる場合があります。この給付の支給率の上限は、2025年4月に改められて15%から10%になりました。新しい率になるのは2025年4月1日以降に60歳を迎えた人で、2025年3月31日までに60歳になった人は以前の率のままです。
60歳の時点で雇用保険に入っていた期間が5年に満たない人は、5年に達した日を基準に判定します。
在職老齢年金の基準額は2026年4月から月65万円
年金を受け取りながら厚生年金に入って働く場合、賃金と老齢厚生年金の合計が基準額を超えると、年金の一部が止まります。この基準額は2026年4月から月65万円に上がりました。2025年度は51万円で、毎年度、賃金の動きに合わせて見直されます。
止まる額は、(基本月額+総報酬月額相当額-65万円)÷2で求めます。基準を5万円超えたなら、半分の2万5000円が支給停止です。減るのは老齢厚生年金だけで、老齢基礎年金はそのまま受け取れます。
60代の貯蓄は中央値1400万円で、平均の2683万円より実感に近い
自分の貯蓄が多いか少ないかは、同じ世代の数字と並べるとわかります。2025年の「家計の金融行動に関する世論調査」(金融経済教育推進機構、二人以上世帯)では、60代の貯蓄の中央値が1400万円、平均が2683万円です。
平均が中央値の約1.9倍あるのは、多額の資産を持つ一部の世帯が平均を引き上げているからです。暮らしの感覚に近いのは中央値のほうです。
金融資産を持たない60代の世帯は12.8%、2000万円以上ある世帯は39.6%です。70代の二人以上世帯になると、中央値1178万円、平均2416万円に下がります。この調査の金融資産は預貯金や株式、投資信託、生命保険などで、日々の出し入れや引き落としのために置いている普通預金の残高は入っていません。別の集計には、資産を持つ60代の二人以上世帯だけで見ると平均3087万円、中央値1775万円とするものもあります。
貯蓄が尽きそうなら社会福祉協議会の生活福祉資金を借りられる
蓄えが底をつきそうになったら、市区町村の自立相談支援機関か社会福祉協議会に早めに相談してください。総合支援資金は社会福祉協議会が扱う生活福祉資金の一つで、生活の相談や仕事探しの支援を続けて受けながら、生活費と一時的な費用を借りられる制度です。
自治体が案内している上限額の例は次のとおりで、細かい部分は自治体ごとに違います。
| 費目 | 上限額の例 |
|---|---|
| 住宅入居費 | 40万円以内 |
| 生活支援費(2人以上の世帯) | 月20万円以内 |
| 生活支援費(単身) | 月15万円以内 |
| 一時生活再建費 | 60万円以内 |
借りられる期間は原則3か月、長くて1年です。連帯保証人を立てれば無利子、立てなければ年1.5%の利子がつきます。
住まいを失い、住居確保給付金が出るまでの生活費に困っている人には、臨時特例つなぎ資金を用意している自治体もあります。ある市では、公的な給付を受けるまでの当面の生活費として、10万円以内を無利子、連帯保証人なしで貸しています。住居確保給付金の申請には、離職から2年以内であることがわかる書類などを添えます。新しい住まいに入るときの費用を総合支援資金の住宅入居費で払うなら、そのことを不動産会社に伝えておいてください。
まとめ
60歳で退職して65歳の年金開始まで働かない場合、5年間の生活費は約1641万円です。60代の二人以上世帯の貯蓄は中央値で1400万円、年金が始まってからも、65歳以上の夫婦の無職世帯は2024年平均で月3万4058円の赤字です。次の仕事までのつなぎなら、生活費の3か月分程度の貯金が目安です。
辞めた直後は、ハローワークで基本手当の手続きを進め、健康保険は任意継続と国民健康保険の保険料を比べて選びます。国民年金は特例免除を申請でき、全額免除なら保険料が0円になります。翌年の住民税には在職中から資金を分けて備えます。繰り上げ受給は減額が一生続き、繰り下げでは空白期間の生活費は埋まりません。貯蓄が尽きそうなときは、社会福祉協議会に相談してください。
65歳から先の暮らしも見通しておきたい人は、年金が始まった後の夫婦の家計がどれだけ足りなくなるかを項目ごとに整理した記事もあわせて読んでみてください。