50代から新NISAで老後の資産運用を始めても、遅くはありません。金融庁の調査では、2025年末時点でNISA口座数が最も多い年代は50歳代で、553万口座に達しています。ただし、65歳や70歳までに使える運用期間は若い世代より短く、複利が働く時間も限られます。20代と同じ積み方をそのまま真似すると、相場が下がった局面で回復を待つ余裕がありません。
この記事は2026年10月6日時点で確認できた数字をもとに、50代が新NISAに回せる金額の枠、毎月5万円を積み立てた場合の試算、老後に足りなくなる金額の実態を順に並べます。そのうえで、年金の繰下げやiDeCoとの組み合わせ、退職金や預金を含めた取り崩しの順番まで話を進めます。読み終えるころには、自分の家計でいつから、いくら、どの順番で使うかを決める材料がそろいます。
- 50代から新NISAを始めるのは遅くない、ただし20代と同じ戦い方は通用しない
- 新NISAは年間360万円・生涯1800万円まで非課税で、期間は無期限
- NISA口座は2025年末に2821万口座まで増え、最多の年代は50歳代の553万口座
- 50代の金融資産は平均1168万円でも中央値は250万円
- 毎月5万円を10年・15年積み立てると、元本600万円は697万円から772万円に
- 教育費の時期は月2万円、子どもの独立後は月10万円と積立額を変える
- 「老後2000万円」は2017年の平均値で、2023年のデータでは約1365万円
- 年金の繰下げは1か月あたり0.7%の増額で、75歳まで待てば最大84%増える
- iDeCoは2026年12月から70歳未満まで加入でき、NISAとは引き出しの自由度が違う
- 50代の失敗は、使う予定のお金まで投資に回すところから始まる
- 取り崩しの順番は、退職金と預金、公的年金、最後にNISA
- 資産配分は株式50〜60%、債券20〜30%、現金10〜20%が50代の基本形の一つ
- 50代から始めて間に合うのか、いくら積むのか、貯金が3000万円あっても必要なのか
- 遅くなるのは、迷っているあいだに60代を迎えたときです
50代から新NISAを始めるのは遅くない、ただし20代と同じ戦い方は通用しない
結論として、50代からの新NISAは遅くありません。50代や60代からでも、新NISAを使った老後資金づくりは間に合います。積み立てはいつから始めてもよく、いつまででも続けられるからです。特に50代後半は、老後の資産形成へ向けたラストスパートの時期にあたります。
ただし、若い世代と同じ条件ではありません。運用できる期間が短くなるため、複利効果が十分に働きにくいのは事実です。複利とは、運用で得た利益にも利益がつく仕組みを指します。20年、30年と預ける人には大きな力になりますが、10年から15年しかない50代では、その力が小さくなります。そのぶん、リスクとリターンを慎重に見比べる必要があります。
私の見立てはこうです。遅いか早いかで悩む時間がいちばんもったいなく、悩むなら「どのお金を、どの順番で、いくら回すか」を決める作業に時間を使うべきです。若い世代と同じ戦い方はできません。それでも、戦い方を変えれば十分に意味があります。
新NISAは年間360万円・生涯1800万円まで非課税で、期間は無期限
新NISAは、2024年1月に始まった、投資で得た利益が非課税になる制度です。通常、株式や投資信託の利益には約20%の税金がかかります。NISA口座の中では、この税金がかかりません。2026年は制度開始から3年目の夏を迎え、税制優遇を受けながら資産形成ができる制度として、すっかり身近になりました。
枠の中身は次の表のとおりです。
| 項目 | 内容 |
|---|---|
| つみたて投資枠 | 年間120万円 |
| 成長投資枠 | 年間240万円 |
| 両方を併用した年間上限 | 360万円 |
| 生涯の非課税保有限度額 | 1800万円 |
| うち成長投資枠の上限 | 1200万円 |
| 非課税保有期間 | 無期限 |
| 口座開設期間 | 恒久化 |
| 売却した場合の非課税枠 | 翌年以降に復活 |
非課税期間が無期限なので、60歳や65歳を過ぎても必要な分だけ売却できる
50代にとって最大の利点は、非課税保有期間が無期限である点です。旧NISAには期限があったため、期限が来る前に売却を迫られる場面がありました。新NISAでは、60歳、65歳を過ぎても、お金が必要になったときに必要な分だけ売れます。売却した分の非課税枠は翌年以降に復活するので、年金の受け取りや退職金の時期に合わせて、少しずつ取り崩しながら運用を続けることもできます。
50歳で始める人が気にするのは、期限よりも「いつまで続けられるか」でしょう。無期限の制度なら、その心配はありません。
NISA口座は2025年末に2821万口座まで増え、最多の年代は50歳代の553万口座
2025年末時点のNISA口座数は2821万口座です。金融庁が公表した「NISA口座の利用状況調査」では、前年末の2559万口座から10.2%増えました。2026年7月末時点では、全金融機関のNISA口座数が約3100万口座に達したと推計されています。
買付額も大きく伸びています。制度開始からの総買付額は、2025年末時点で約71兆円です。政府が掲げた目標は2027年末までに56兆円でしたから、期限の2年前にこれを大きく上回りました。2025年の1年間だけで18.8兆円が新たに買い付けられています。
年代別では、50歳代の口座数が553万口座で最も多くなっています。50代は、新NISAのいちばん大きな利用層です。「50代から始めるのは遅い」と見送っている人ばかりではないことが、数字からわかります。
ここで釘を刺しておきます。口座数が多いことは、それぞれの口座で資産が増えていることを意味しません。553万口座は「50代の多くが動いている」という事実を示すだけで、「始めれば得をする」という保証にはなりません。
50代の金融資産は平均1168万円でも中央値は250万円
金融広報中央委員会の「家計の金融行動に関する世論調査」2024年調査では、二人以上世帯の50代の金融資産は、平均値が1168万円でした。ところが中央値は250万円です。2022年の調査では、50代の二人以上世帯で平均1253万円、中央値350万円でした。
平均値は、一部の高額な資産を持つ世帯に引き上げられます。自分の立ち位置を知るなら、ちょうど真ん中の世帯の数字である中央値のほうが実態に近くなります。
この数字を見て、私は少し安心してよいと考えています。「周りはもっと貯めているのでは」と焦る必要はありません。中央値で見れば、250万円前後の50代は珍しくないからです。貯蓄が少ないことが、新NISAを始められない理由にもなりません。つみたて投資枠は、月々の少額から始められます。
平均1168万円と平均1908万円、調査ごとに数字が違うので出典を確認する
別の資料では、50代の二人以上世帯の金融資産保有額を、平均1908万円、中央値700万円としています。先ほどの平均1168万円、中央値250万円とは大きく異なります。どちらの調査でも、平均値と中央値のあいだに大きな差がある点は共通です。
調査の種類や年によって数字が変わるため、50代の貯蓄額を引用するときは、調査名と調査年を必ず確かめてください。ここで挙げた2つの数字を、1つの表の中に混ぜて比べることはできません。
毎月5万円を10年・15年積み立てると、元本600万円は697万円から772万円に
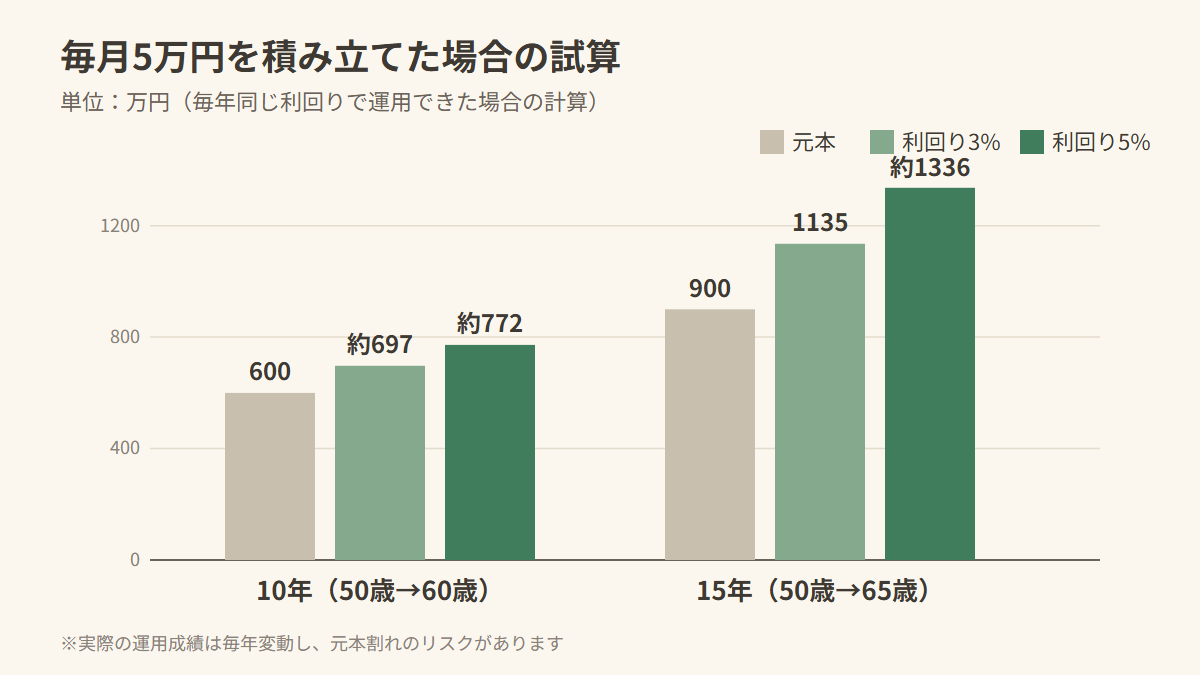
50代が毎月5万円を積み立てた場合の試算を表にまとめます。想定利回りは3%と5%の2通りです。
| 積立期間 | 元本 | 利回り3%の運用資産額 | 利回り5%の運用資産額 |
|---|---|---|---|
| 10年(例:50歳から60歳) | 600万円 | 約697万円(運用益約97万円) | 約772万円(運用益約172万円) |
| 15年(50歳から65歳) | 900万円 | 1135万円(運用収益235万円) | 約1336万円 |
15年間、毎月5万円の積立を続ければ、最終的に1000万円を超える資産形成が期待できる試算です。ただし、これは毎年同じ利回りで運用できた場合の計算です。実際の運用成績は毎年変動し、投資にはリスクが伴います。期待リターンが高いほど、リスクも大きくなる点は理解しておく必要があります。
10年で増える運用益は97万円、元本の約16%にとどまる
数字を冷静に見ておきましょう。10年・利回り3%の場合、元本600万円に対する運用益は約97万円で、元本の約16%です。15年・利回り3%でも、元本900万円に対する運用収益は235万円で、約26%です。
この試算から読み取れるのは、50代からの積立が「億り人」を狙う手段ではないという点です。年金に上乗せする、数百万円から1000万円規模の備えをつくる手段です。それでも、元本の600万円や900万円を非課税で運用できることに意味があります。運用益に約20%の税金がかかる口座と比べれば、受け取れる金額が違ってきます。
教育費の時期は月2万円、子どもの独立後は月10万円と積立額を変える
毎月5万円を固定で積み立てるのが難しい家庭もあります。そこで、50代の家計の変化に合わせて積立額を段階的に変える考え方があります。
50歳から55歳は、教育費の負担が重い時期です。この間は月2万円の積立金を捻出します。55歳から60歳は、子どもが独立して家計に余裕が出てくる時期です。この間は、つみたて投資枠の上限額である月10万円を積み立てるのが効果的です。月10万円を12か月続けると、つみたて投資枠の年間上限である120万円に届きます。
この計画どおりに進めた場合、60歳までの10年間で積み立てる元本は、月2万円を5年(120万円)と月10万円を5年(600万円)で合計720万円です。月5万円を10年続けた600万円より多く、教育費の時期に無理をしないぶん、後半の積立で取り戻せます。
金額そのものより、家計の状況に合わせて変えてよいと最初から決めておくほうが続きます。教育費や住宅ローンの負担が重い時期に月5万円を維持して生活費を削ると、本末転倒になります。投資に回すのは、当面使う予定のないお金だけです。
「老後2000万円」は2017年の平均値で、2023年のデータでは約1365万円
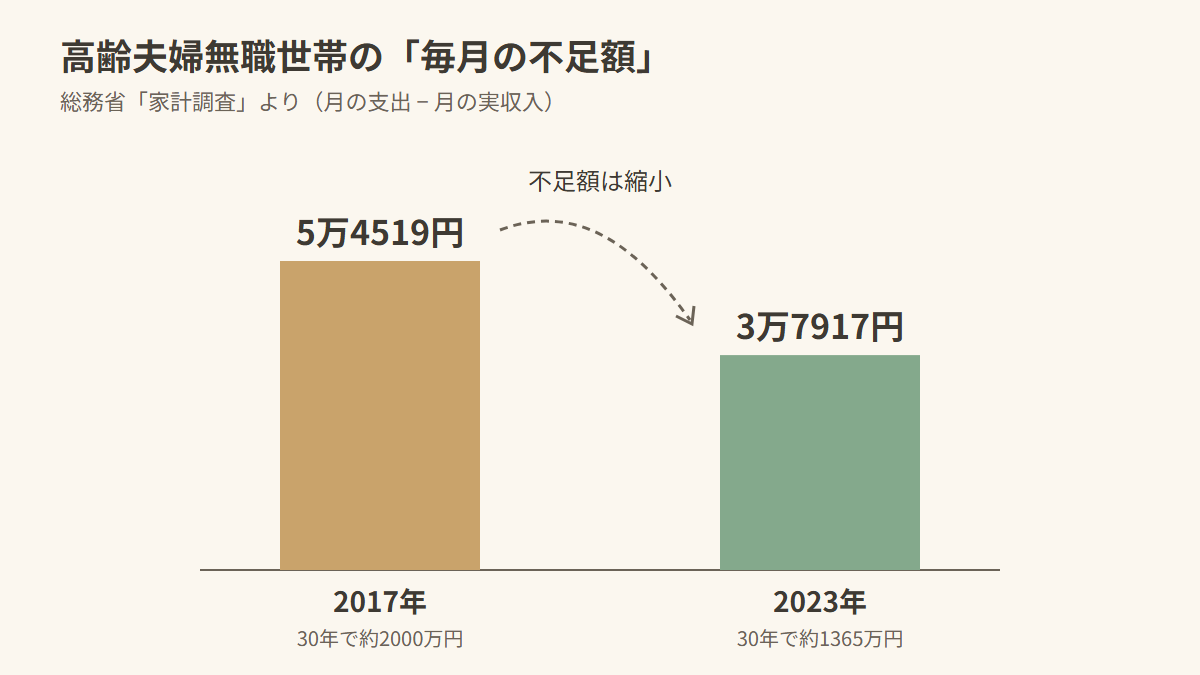
老後に必要な金額の目安として知られる「老後2000万円」は、2019年に金融庁の金融審議会市場ワーキング・グループが公表した報告書「高齢社会における資産形成・管理」が出どころです。夫65歳以上、妻60歳以上の夫婦のみの無職世帯で、毎月の赤字が約5万円になるという家計調査の数字をもとに、20年で約1300万円、30年で約2000万円が不足するという試算を示しました。
根拠になった総務省「家計調査報告(家計収支編)」の2017年のデータでは、高齢夫婦無職世帯の月間の実収入が20万9198円、支出が26万3717円でした。毎月5万4519円の不足です。
では、新しいデータはどうなっているでしょうか。2023年の総務省「家計調査年報」では、65歳以上の夫婦のみの無職世帯で、月の実収入が24万4580円、総支出が28万2497円でした。毎月の赤字は3万7917円です。これが30年続くと想定すると、必要な老後資金は約1365万円になります。
| 調査年 | 月の実収入 | 月の支出 | 月の不足額 |
|---|---|---|---|
| 2017年 | 20万9198円 | 26万3717円 | 5万4519円 |
| 2023年 | 24万4580円 | 28万2497円 | 3万7917円 |
2017年から2023年にかけて、不足額は約5万4000円から約3万8000円へ縮まりました。「2000万円」という数字は、当時の平均値から出た試算にすぎず、年ごとに変わります。総務省の家計調査は毎年公表され、2026年2月にも2025年の平均結果が公表されました。
2000万円は持ち家の夫婦を前提にした数字なので賃貸世帯は上乗せが要る
2000万円という数字は、平均値をもとにしています。しかも、持ち家世帯の夫婦を前提にした数字です。賃貸に住む世帯は、毎月の住居費がかかるため、そのまま当てはまりません。
突発的な支出や物価上昇、医療費や介護費の増加を加味して、最低でも1800万円程度の備えが必要とする記事もあります。実際に必要な額は、年金額、生活水準、住居、健康状態によって世帯ごとに大きく変わります。
夫婦2人の老後の生活費は、最低日常生活費が月23万2000円、ゆとりのある生活に必要な生活費が月37万9000円という数字も出ています。この差は月に14万7000円です。年間で約176万円、30年続けば約5300万円の差になります。どちらの暮らしを目指すかで、必要な資金はまるで違います。
まず、ねんきん定期便や年金見込額の試算で、自分の世帯の年金額を確かめてください。「自分の世帯ではいくら足りないのか」を知ることが、新NISAに回す金額を決める最初の一歩です。
年金の繰下げは1か月あたり0.7%の増額で、75歳まで待てば最大84%増える
新NISAと並ぶ選択肢が、公的年金の繰下げ受給です。繰下げ受給とは、年金を受け取り始める時期を65歳より後ろにずらす制度を指します。増額率は1か月あたり0.7%で、65歳に達した月から繰下げを申し出た月の前月までの月数に、0.7%を掛けて計算します。
75歳まで繰り下げると、0.7%に120か月を掛けた84%の増額です。増えた率は受給開始後も生涯変わりません。
2026年度の年金額は、国民年金(老齢基礎年金)の満額が月7万608円、厚生年金の平均が月10万6842円と公表されています。2026年度は、国民年金で前年度比1.9%、厚生年金で前年度比2.0%の引き上げが決まりました。
繰下げの弱点は、受給を遅らせているあいだの生活費を、別のお金で賄わなければならない点です。そのお金の出どころとして、新NISAで育てた資産や退職金が使えます。新NISAで増やしておき、年金は遅らせて受け取るという組み合わせは、50代から60代にかけての有力な選択肢です。
iDeCoは2026年12月から70歳未満まで加入でき、NISAとは引き出しの自由度が違う
iDeCo(個人型確定拠出年金)は、2026年12月に制度改正が行われます。加入できる年齢が70歳未満まで広がり、拠出限度額も引き上げられます。自営業者など第1号加入者の上限は、月6万8000円から月7万5000円になります。会社員や公務員などの第2号加入者は、勤務先の企業年金の状況によって限度額が決まる仕組みです。これまでより大きな金額を拠出しやすくなります。
この改正によって、50代以降のiDeCoの活用が現実的になりました。
新NISAとの違いは、お金を引き出せる時期です。iDeCoは掛金が全額所得控除の対象になるなど、税制優遇が大きい制度です。その代わり、原則として60歳になるまで引き出せません。新NISAは、いつでも売却できる柔軟さがあります。
使い分けは単純です。受け取る時期が決まっているお金はiDeCo、使う時期が読めないお金は新NISAに入れます。限度額や加入条件の細かい内容は、勤務先の企業年金の有無で変わるため、始める前に金融機関や国民年金基金連合会の最新の案内を確認してください。
50代の失敗は、使う予定のお金まで投資に回すところから始まる
50代が新NISAで陥りがちな失敗は、次の3つです。1つ目は、近いうちに使うお金まで投資に回してしまうこと。2つ目は、退職金や年金の見込みを確認せずにNISAだけを始めてしまうこと。3つ目は、20代と同じ投資をしてしまうことです。
3つのうち、いちばん痛いのは1つ目です。近いうちに使うお金を投資に回すと、相場が下がった時期に売るしかなくなり、損が確定します。投資に回すのは、当面使わないお金に限ります。
20代の投資は、長い期間をかけて値動きをならすことが前提です。50代は運用期間が限られるため、同じ高リスクの運用を当てはめるのは危険です。
取り崩しの順番は、退職金と預金、公的年金、最後にNISA
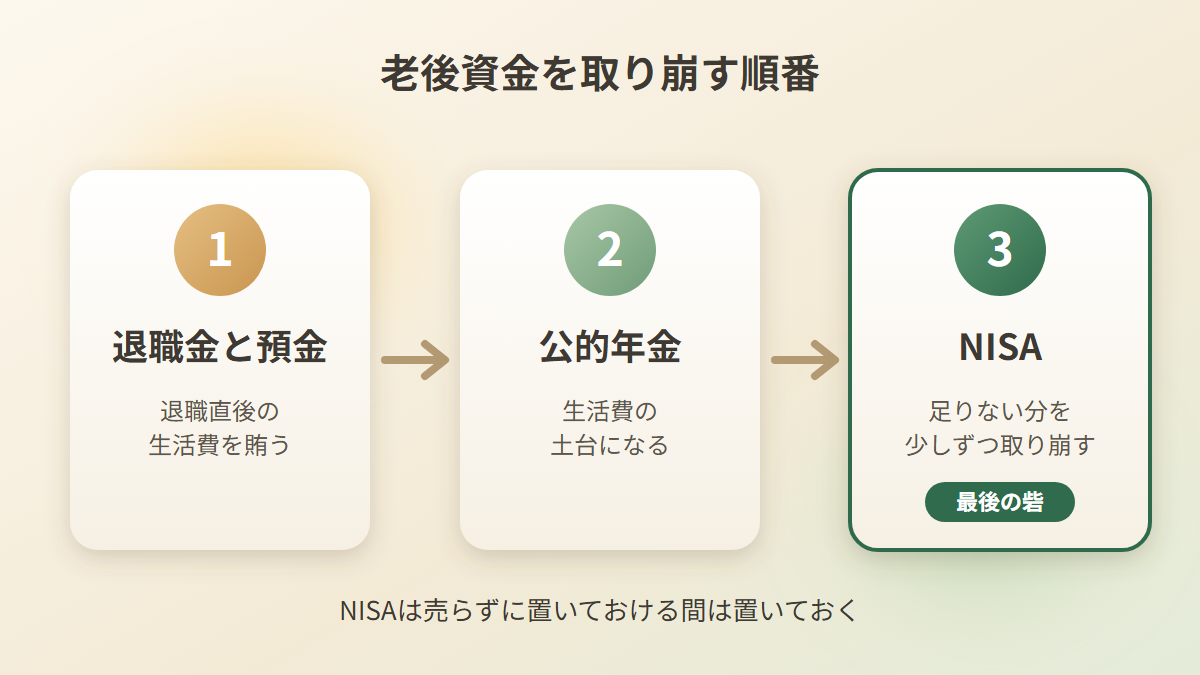
老後資金は、退職金、iDeCo、公的年金、預金といった複数の資産を、ひとつのチームとして動かす発想で考えます。その中でNISAは、いちばん最後に頼る資金、つまり最後の砦として位置づけます。
取り崩しの順番は次のとおりです。
| 順番 | 使う資金 | 役割 |
|---|---|---|
| 1 | 退職金と預金 | 退職直後の生活費を賄う |
| 2 | 公的年金 | 生活費の土台になる |
| 3 | NISA | 足りない分を少しずつ取り崩す |
この順番を守ると、相場が下がったときにNISAの資産を安値で売らされる危険を減らせます。NISAは売らずに置いておける間は置いておき、退職金や預金、年金でまかなえない部分だけを売ります。
50代から65歳前後までは、NISAで資産を育てる時期です。世界株、米国株、バランス型、国内外の高配当株などから、自分のリスクの受け止め方に合った資産へ分散して使います。老後までの運用期間が限られる一方で、退職金や年金の受給が視野に入ってくるため、資産の増やし方と同時に、守り方も考える必要があります。
資産配分は株式50〜60%、債券20〜30%、現金10〜20%が50代の基本形の一つ
50代の資産運用では、築き上げてきた資産を守りながら育てる視点が、これまで以上に求められます。配分の目安には、次の3つの考え方があります。
| 配分の考え方 | 内容 |
|---|---|
| コアとサテライト | 資産の約8割を債券やバランス型投資信託などのコア資産にし、残りの2割程度を株式など高いリターンを狙うサテライト資産にする |
| 50代の基本形 | 株式50〜60%、債券20〜30%、現金10〜20% |
| 年齢連動 | 債券の比率を自分の年齢と同じくらいにする |
どれが正解というものではなく、リスクの許容度で変わる目安です。
新NISAでは、世界中の株式に分散できるeMAXIS Slim全世界株式(オール・カントリー)、通称オルカンや、S&P500に連動する投資信託が人気を集めています。
枠の使い方にも工夫がいります。50代で始めるなら、つみたて投資枠だけでなく成長投資枠も十分に使い、定年までの期間や退職金の運用で、非課税枠を使い切る見通しを立ててください。生涯の非課税保有限度額は1800万円ですから、50代から埋めていく場合は、どの時期にどの枠を使うかを先に描いておくと迷いません。
50代から始めて間に合うのか、いくら積むのか、貯金が3000万円あっても必要なのか
読者の疑問を、先に3つ並べて答えます。
50代から始めて間に合うのかという疑問には、間に合うと答えます。運用期間は短くなりますが、新NISAには期限がなく、60歳や65歳を過ぎても続けられます。口座数も50歳代が553万口座で最多です。
いくら積むのかは、家計の状況で決めます。教育費の時期は月2万円、子どもの独立後は月10万円という段階的な考え方があります。月5万円なら、10年で元本600万円、15年で元本900万円です。生活費と近い将来に使うお金を残したうえで、残りを回してください。
貯金が3000万円あれば安泰なのか、という疑問もあります。ファイナンシャルフィールドは、夫婦2人で貯金が3000万円あっても老後は安泰ではない、という問いを取り上げています。物価上昇や医療費、介護費への備えとして、NISAやiDeCoのように節税しながら投資できる制度で、資産を増やす意味があります。20代から50代は、生涯の資産づくりを考えて、手持ちの資産を増やしておきたい時期です。
遅くなるのは、迷っているあいだに60代を迎えたときです
50代の新NISAは、遅いものではありません。非課税期間が無期限で、売却した枠は翌年以降に復活し、50歳代の口座数は553万口座で最多です。運用期間の短さという弱点は、家計に合わせて積立額を変えること、使う予定のお金を投資に回さないこと、退職金と預金と年金を先に使い、NISAは最後に取っておくことで補えます。
数字をもう一度並べます。毎月5万円を15年積み立てた場合、利回り3%で1135万円、5%で約1336万円です。年金は75歳まで繰り下げれば84%増え、iDeCoは2026年12月から70歳未満まで加入できます。
遅くなるとすれば、迷っているうちに60代を迎え、使える時間がさらに短くなったときです。まず、ねんきん定期便で自分の年金額を確かめるところから始めてください。
新NISAで育てた資産を「繰下げ待ちのあいだの生活費」に充てるなら、繰下げそのものの損得も確かめておくと安心です。70歳まで遅らせた場合の受取額の違いは、年金を繰り下げたときの増え方と、後悔しやすい人の特徴にまとめています。
NISAと並行してiDeCoも使っている50代は、出口の税金もあわせて確認しておくと安心です。iDeCoを一時金と年金のどちらで受け取るかと、退職金との10年ルールは別の記事で詳しくまとめました。