老齢年金は、受け取りを65歳から遅らせるほど毎月の額が増えます。増額率は1か月あたり0.7%で、70歳まで5年待つと42%、75歳まで待てば最大84%です。ただし、額面で65歳開始に追いつくのは70歳開始で約82歳、税金と社会保険料を引いた手取りでは84歳前後まで延びます。
この記事では、70歳まで年金の繰り下げ受給をした場合のメリットとデメリット、そして後悔につながりやすい落とし穴を整理します。増額率や損益分岐点の計算、加給年金や在職老齢年金、遺族年金への影響、待機中にお金が必要になった場合の救済制度まで、2026年9月29日時点の情報で解説します。読み終えるころには、自分が繰り下げに向いているかどうかを、数字で判断できるはずです。
70歳まで繰り下げると年金は42%増え、上限の75歳なら84%になります
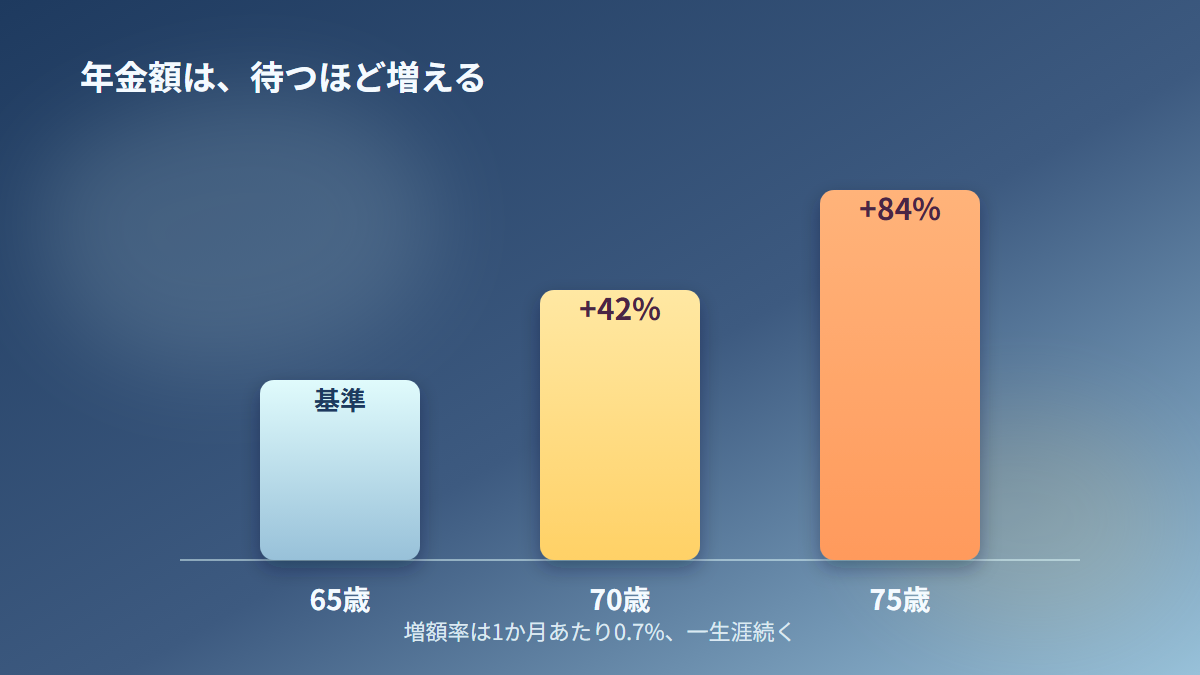
繰り下げ受給とは、老齢年金の受け取り開始を66歳以降に遅らせる制度です。日本年金機構の案内では、増額率は「0.7%×65歳に達した月から繰下げ申出月の前月までの月数」で計算します。1年遅らせるごとに8.4%、70歳0か月で請求すれば42.0%の増額です。増えた年金は原則として一生涯続きます。
増額率は待った月数に比例して0.7%ずつ積み上がります
増額率の計算は単純です。1か月あたり0.7%なので、66歳0か月で8.4%、67歳0か月で16.8%、68歳0か月で25.2%、70歳0か月で42.0%になります。日本年金機構の増額率早見表でも、66歳0か月が8.4%、70歳0か月が42.0%と示されています。
途中の月にも同じ率が適用されます。たとえば68歳で請求すれば36か月分の25.2%が増額されます。「70歳まで待たないと意味がない」という制度ではなく、請求した月に増額率が決まる仕組みです。
2026年度の国民年金満額で月額と年額の差を計算しました
2026年度の老齢基礎年金の満額は月額7万608円です。これを70歳まで繰り下げると、42%増の約10万263円になります。年額に直した比較が次の表です。
| 受け取り開始 | 月額 | 年額 |
|---|---|---|
| 65歳 | 70,608円 | 約84万7,296円 |
| 70歳(42%増) | 約100,263円 | 約120万3,156円 |
| 差額 | 約29,655円 | 約35万5,860円 |
年額で約35万円の差は、家計にとって小さくありません。一方で、65歳から70歳までの5年間に受け取れたはずの年金は、満額の人で約423万円です。この423万円を諦めて、70歳から年35万円ずつ取り返していく取引だと考えると、判断の輪郭がはっきりします。ここで使ったのは満額の人の例で、実際の年金額は加入期間や納付状況、厚生年金の報酬額で人によって違います。
上限年齢は75歳で、昭和27年4月1日以前生まれの人だけ70歳までです
繰り下げの上限年齢は、令和4年(2022年)4月の改正で70歳から75歳に引き上げられました。昭和27年4月2日以降に生まれた人は、75歳まで自由に請求時期を選べます。75歳まで待てば0.7%×120か月で最大84%の増額です。昭和27年4月1日以前に生まれた人は、従来どおり上限が70歳で、増額率は最大42%になります。
上限が延びたとはいえ、70歳は今も区切りの年齢として意識されています。増額率が42%と覚えやすいことに加え、後で説明する特例的な繰下げみなし増額制度の起点も、権利発生から5年後の70歳だからです。
基礎年金と厚生年金は別々に繰り下げられます
老齢基礎年金と老齢厚生年金は、それぞれ別に繰り下げの時期を決められます。基礎年金だけを70歳まで繰り下げて、厚生年金は65歳から受け取るという組み合わせも可能です。この自由度が、加給年金や在職老齢年金の落とし穴を避ける鍵になります。詳しくは後の章で説明します。
70歳繰り下げのメリットは、増額が終身続くことと収入の組み合わせやすさです
70歳まで繰り下げる最大のメリットは、42%増えた年金を亡くなるまで受け取れることです。公的年金は終身で支給されるため、長生きするほど受給総額が積み上がります。貯蓄が尽きる不安に対して、制度そのものが用意した対策になっています。
長生きした分だけ受給総額が65歳開始を上回ります
長く生きるほど有利になる点は、繰り下げの中心的な価値です。民間の個人年金保険で同じ増額を買おうとすると、多額の保険料が必要になります。専門家の中には、制度として用意されている増額率は有利だと評価する人もいます。私も、90歳前後まで生きる可能性が十分にある人にとって、この増額率は魅力的だと考えます。
増額分も物価や賃金に応じた毎年度の改定を受けます
公的年金は、物価や賃金の変動を反映して毎年度改定されます。マクロ経済スライドによる調整も含みますが、繰り下げで増額された年金額もこの改定の対象です。増額した部分だけ改定から外れることはありません。
待機中は年金収入がないため、その間の税と保険料の負担が増えません
繰り下げを待っている間、年金は1円も受け取りません。そのため年金にかかる所得税や住民税、年金額に連動する保険料は、待機中に増えません。ただし、これは待機中に限った話です。受け取りを始めれば、増額分も含めて課税と保険料の対象になります。
65歳を過ぎても働く人には、給与を生活費にあてる選択があります
65歳を過ぎても働き続けられる人は、給与で生活費をまかない、年金を先送りできます。待機中の生活費を貯蓄の取り崩しだけに頼らずに済むので、繰り下げの負担感が軽くなります。ただし、厚生年金に加入しながら働く場合は、在職老齢年金の仕組みに注意が必要です。この点は後ほど詳しく書きます。
後悔の一番の原因は、82歳より前に亡くなるケースと手取りの目減りです
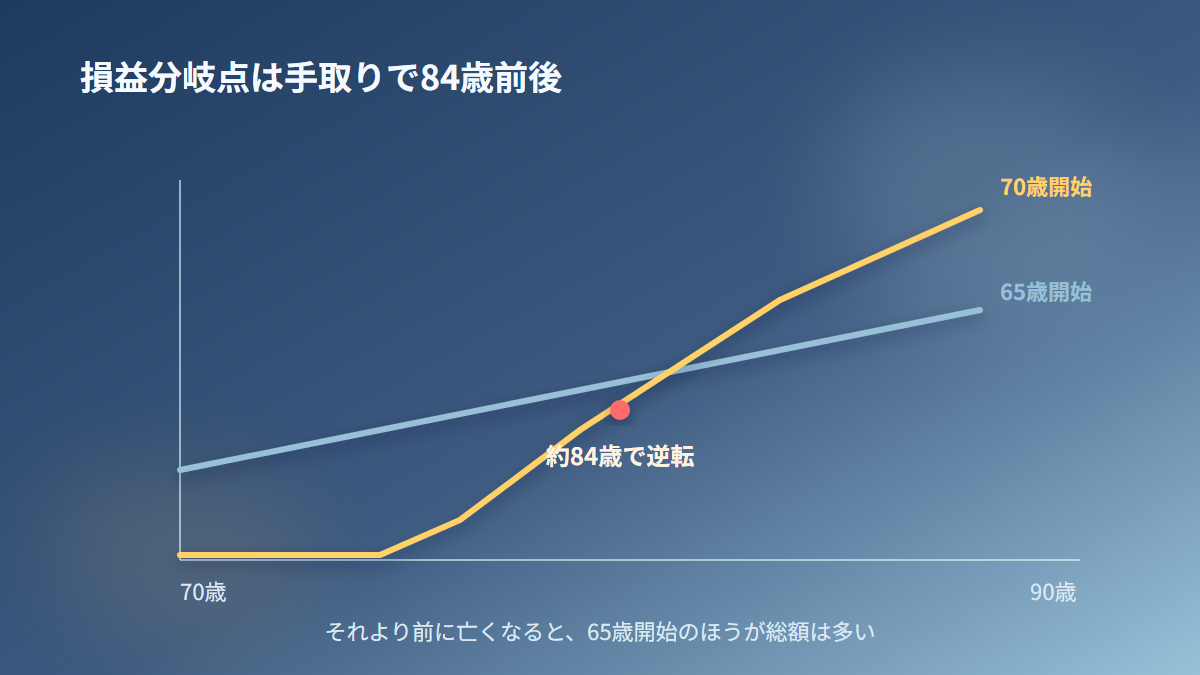
繰り下げで後悔する典型は、増額率だけを見て決めた結果、損益分岐点に届く前に受給総額で負けてしまうケースです。増額率42%は額面の数字で、手にする金額とは違います。
額面の損益分岐点は、どの年齢で繰り下げても開始から約12年後です
損益分岐点とは、繰り下げた場合の受給総額が65歳開始の受給総額に追いつく年齢です。計算は、待った年数を増額率で割るだけで済みます。70歳繰り下げなら、5年÷0.42で約11.9年、つまり70歳から約12年後の81歳11か月です。
| 繰り下げ先 | 増額率 | 額面の損益分岐点 |
|---|---|---|
| 66歳0か月 | 8.4% | 約78歳 |
| 70歳0か月 | 42.0% | 81歳11か月 |
| 75歳0か月 | 84.0% | 86歳11か月 |
どの年齢を選んでも、繰り下げを始めてから約12年で並びます。この12年が「繰り下げの元を取る期間」です。この期間より前に亡くなれば、65歳から受け取り続けたほうが総額は多くなります。マネイロメディアの解説でも、損益分岐点を迎える前に亡くなると「繰り下げ損」になるリスクが示されています。
手取りで比べると、損益分岐点は84歳前後まで遅れます
年金は額面がそのまま手取りになるわけではありません。年金収入には所得税と住民税がかかり、国民健康保険料や後期高齢者医療保険料、介護保険料も差し引かれます。年金額が増えれば、税金と保険料も一緒に増えます。
マネイロメディアの解説は、手取りベースで黒字に転じるのは84歳前後だと述べています。額面の82歳前後より2年ほど遅い計算です。別の解説には、税金と社会保険料で30%前後が引かれるとする指摘もあり、その場合の増額分は、先ほどの年額約35万円の差が手取りで約25万円前後に縮む計算です。年金額が高い人ほど税率が上がりやすいため、増額の効果は手取りでさらに薄まります。日本経済新聞も、繰り下げによる収入増が社会保険料の上昇を招く点を「落とし穴」として取り上げています。
男性は平均寿命を超えた先に分岐点が来るケースが多いと解説されています
手取りの損益分岐点は、特に男性では平均寿命を超えた先に来るケースが多い、という趣旨の解説があります。私は、寿命の長さに自信がない人が70歳まで満額で待つ選択は、割の良い賭けではないと考えます。健康状態や家族の寿命の傾向を見て、82歳より先まで元気でいる自分を具体的に描ける人だけが、70歳を選ぶ価値があります。
使いたい時期に年金が入らないという後悔もあります
繰り下げは、元気で動ける60代後半から70歳前後に使えるお金を、80代以降に回す選択です。旅行や趣味に使いたい時期に年金が入らず、貯蓄を切り崩すことになります。LIMOの解説記事は、70代の貯蓄の中央値を約1,178万円と紹介し、待機期間中の生活費をどう確保するかが現実の課題だと書いています。5年間の生活費を貯蓄でまかなえるかどうかを、具体的な金額で試算してください。
加給年金と在職老齢年金は、繰り下げの増額を削る二つの落とし穴です
厚生年金を繰り下げるなら、加給年金と在職老齢年金の二つを必ず確認してください。どちらも、待っても増えないか、待つ間に失う制度です。
加給年金は待機中に受け取れず、増額の対象にもなりません
加給年金は、厚生年金に20年以上加入した人に、65歳未満の配偶者や18歳になった年度末までの子がいる場合、老齢厚生年金に加算される給付です。老齢厚生年金を繰り下げている間は、この加給年金を受け取れません。さらに、加給年金は繰り下げによる増額の対象外です。LIMOも、70歳なら42%の増額でも加給年金は対象外だと解説しています。
年の離れた若い配偶者や、就学期の子どもがいる場合は、加給年金を受け取れない損失が、繰り下げの増額分を上回ることがあります。対策は、老齢基礎年金だけを繰り下げ、老齢厚生年金は65歳から受け取る方法です。この形なら、加給年金を受け取りながら基礎年金の増額を狙えます。
在職老齢年金でカットされた部分には増額がつきません
65歳以降に厚生年金に加入して働くと、給与や賞与を月換算した総報酬月額相当額と、老齢厚生年金の基本月額の合計が基準額を超えた場合に、年金の一部が支給停止になります。これが在職老齢年金の仕組みです。
老齢厚生年金を繰り下げて働く人が押さえておく点は、支給停止でカットされた部分は、月0.7%の増額の対象外になることです。待っても、削られた分は増えません。基準額は2025年度の月額51万円から、2026年4月に月額62万円(令和6年度価格)へ引き上げられました。実際の適用額は、物価と賃金の変動を反映した65万円と紹介する社会保険労務士事務所やLIMOの解説が多く見られます。基準額が上がったので、支給停止になる人は以前より減ります。それでも、高い報酬で働き続ける人は、繰り下げの前に自分の支給停止額を試算しておく必要があります。
遺族年金には繰り下げの増額分が反映されません
配偶者が先に亡くなったとき、繰り下げの増額が家族に残るかどうかは、想定しておくべき点です。夫が70歳まで繰り下げて42%増の年金を受け取っていた場合でも、遺族年金の計算は増額前の金額が基準になると、All Aboutなどの解説が説明しています。
増額前の金額が基準になるため、残された配偶者の年金は増えません
遺族厚生年金は、亡くなった人の老齢厚生年金をもとに計算します。繰り下げによって増額された分は、その計算に含まれません。自分だけが長生きするなら繰り下げの恩恵を受けられますが、自分が先に亡くなった場合は、配偶者に増額を残せません。配偶者の年金額と貯蓄を確認したうえで、繰り下げの範囲を決める必要があります。
待機中に亡くなった場合も、増額はつきません
繰り下げの待機中に亡くなった場合の扱いも、通常とは違います。公的保険アドバイザー協会などの解説では、66歳に届く前に繰り下げ待機中の人が亡くなると、遺族は未支給年金などの形で65歳からの年金をまとめて受け取り、増額はつかないと説明されています。待機は、増額のためだけに年金を預けておく行為ではなく、亡くなった時点で増額が遺族に引き継がれない行為だと理解してください。
2028年4月から、遺族厚生年金の受給権があっても繰り下げできるようになります
これまでは、遺族厚生年金の受給権がある人は、自分の老齢厚生年金を繰り下げても増額を受けられませんでした。専門家の解説では、2028年4月から、1963年4月2日以降に生まれた人は、遺族厚生年金の受給権があっても、実際に請求しなければ自分の老齢厚生年金を繰り下げられるようになると説明しています。該当する人にとっては、選択肢が広がる改正です。
待機中にお金が必要になっても、増額を取り戻す逃げ道が用意されています
繰り下げは一度始めたら戻れない制度ではありません。待機中に事情が変わったときのために、途中で請求する方法と、さかのぼって受け取る特例が用意されています。
途中の請求なら、その時点までの増額率で受け取れます
待機中でも、気が変わればその時点で請求できます。68歳で請求すれば、36か月分の25.2%が増額された年金を受け取れます。70歳を目標にしていても、69歳で病気になって請求すれば、その時点までの増額は確保されます。ただし、請求した後に増額前へ戻すことはできません。増額率は請求した月で確定します。
特例的な繰下げみなし増額制度で、5年分の増額分を一括で受け取れます
年金の時効は5年です。繰り下げの上限が75歳に延びると、70歳を過ぎてから「やはり65歳から受け取りたい」と考えたときに、5年より前の分が時効で消えてしまう問題が出ました。
そこで令和5年(2023年)4月から、特例的な繰下げみなし増額制度が始まりました。令和5年4月1日以降に請求する人で、年金を受け取る権利が発生してから5年経過後に、繰り下げの請求をせずさかのぼって受け取ることを選んだ場合、請求の5年前の日に繰り下げの申出があったものとみなされます。その結果、増額された年金を5年分、一括で受け取れます。繰り下げの待機中に急にお金が必要になった場合の、大きな保険になる制度です。日本年金機構が令和5年4月の改正として案内しています。
向いている人と慎重に考えたほうがいい人を、条件で分けました
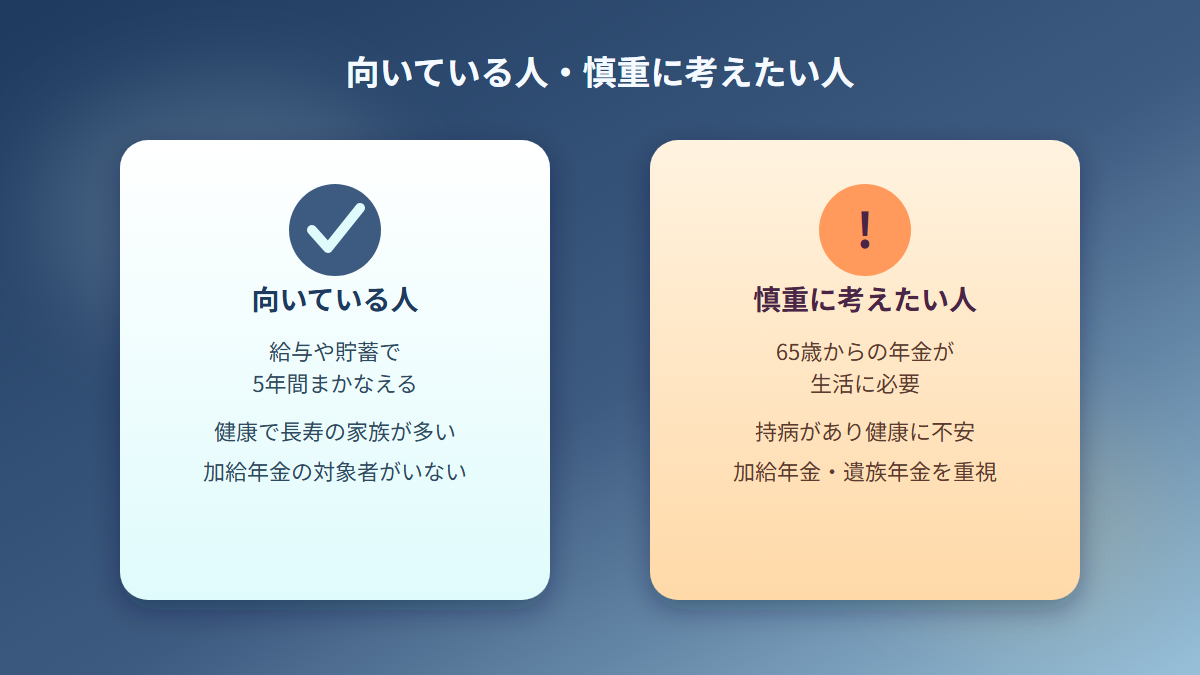
70歳繰り下げは、待機の5年間を年金以外の収入でまかなえるかどうかで、向き不向きが分かれます。次の表で、自分の条件を確認してください。
| 確認する条件 | 向いている人 | 慎重に考えたほうがいい人 |
|---|---|---|
| 生活費 | 給与や貯蓄で5年間まかなえる | 65歳から年金がないと暮らせない |
| 健康・家族の寿命 | 健康で、家族に長寿の人が多い | 持病があり、健康に不安がある |
| 加給年金 | 対象になる配偶者や子がいない | 対象になる配偶者や子がいる |
| 働き方 | 働かない、または低い報酬で働く | 厚生年金に加入して高い報酬で働く |
| 配偶者 | 自分の年金を増やしておきたい | 遺族年金の額を重視したい |
| 税・保険料 | 増額後の負担を試算済み | 試算していない |
ここで私の結論を書きます。70歳まで満額で繰り下げる選択は、待機の5年間を年金以外の収入でまかなえて、しかも健康に自信がある人に向いています。この二つの条件のどちらかが欠けるなら、70歳に固執する必要はありません。
部分的に繰り下げる選択肢もあります
全部を繰り下げるか、まったく繰り下げないかの二択ではありません。老齢基礎年金だけを繰り下げて厚生年金は65歳から受け取る方法、逆に老齢厚生年金だけを繰り下げる方法、70歳ではなく68歳など中間の時期で請求する方法があります。加給年金がある人や在職中の人は、基礎年金だけを繰り下げる方法を、専門家に相談する価値があります。
決める前に確認したい六つのこと
繰り下げの申し込みは、請求した月で増額率が決まる制度です。次の順番で、一つずつ確認してください。
ねんきん定期便とねんきんネットで見込み額を出します
ねんきん定期便やねんきんネットで、自分の年金見込み額を確認します。65歳から受け取る場合と繰り下げた場合で、年額がいくら変わるかを、自分の数字で把握します。満額の人の例と、実際の額はずれます。
待機期間の生活費を、給与と貯蓄で試算します
年金を受け取らない期間の生活費を、給与や貯蓄でまかなえるか、具体的な金額で試算します。病気や介護、住宅の修繕といった想定外の出費にも、余裕を持たせます。
増額後の税と保険料を試算します
増額後の年金額で、所得税、住民税、国民健康保険料、介護保険料がいくらになるかを試算します。市区町村の窓口や、税理士、ファイナンシャルプランナーへの相談で、より正確な見込みが得られます。
加給年金と在職老齢年金の有無を確認します
加給年金の対象になるか、65歳以降も厚生年金に加入して働く予定があるかを確認します。当てはまる場合は、基礎年金だけを繰り下げる方法を検討します。
配偶者の年金と遺族年金を確認します
自分が先に亡くなった場合の、配偶者の生活を考えます。遺族年金は増額前の金額が基準になるため、配偶者自身の年金額と貯蓄を確認しておきます。
共働きで夫婦とも厚生年金に入っている場合、2人分の年金がいくらになるかの目安は共働きの夫婦の老後の年金はいくらかの試算で年収別に紹介しています。
健康状態と家族の寿命を、損益分岐点の年齢と照らし合わせます
70歳繰り下げの手取りの損益分岐点は84歳前後です。この年齢まで生きる前提が現実的かどうかを、自分の健康状態と家族の寿命から考えます。悲観する必要はありませんが、楽観だけで決めるのも危険です。
よくある疑問に答えます
70歳まで待たず、途中で請求してもいいのですか
途中で請求して問題ありません。繰り下げは、待った月数に応じて増額率が決まる制度です。65歳から68歳まで待って請求すれば、25.2%の増額が付きます。70歳は目安であり、義務ではありません。
70歳を過ぎてから、65歳にさかのぼって受け取れますか
受け取れます。令和5年4月から始まった特例的な繰下げみなし増額制度で、請求の5年前の日に繰り下げの申出があったとみなされ、増額された年金を5年分一括で受け取れます。年金の時効は5年ですが、この特例で、5年より前の分が時効にかかる問題への対策が取られています。
繰り下げを選ぶ人は、どのくらいいますか
厚生労働省の厚生年金保険・国民年金事業の概況では、繰り上げ受給の割合が下降傾向にある一方、繰り下げ受給の割合は上昇傾向にあります。ただし、繰り下げを選ぶ人は全体では少数派で、多くの人は65歳から受け取っています。令和5年度末時点の詳しい割合は、厚生労働省年金局の資料で確認できます。
70歳繰り下げは、待機5年を自力でまかなえる人が選ぶ制度です
70歳まで年金を繰り下げると、増額率は42%、上限の75歳なら最大84%です。額面の損益分岐点は70歳開始で81歳11か月、手取りでは84歳前後まで遅れます。増額は終身続きますが、その前に亡くなれば、65歳から受け取ったほうが総額は多くなります。
加給年金は待機中に受け取れず、在職老齢年金でカットされた部分は増額されず、遺族年金には増額分が反映されません。この三つは、繰り下げの後悔を左右する項目です。一方で、待機中に事情が変わっても、途中で請求できる仕組みと、令和5年4月から始まった特例的な繰下げみなし増額制度が救済になります。
迷ったときの目安は次のとおりです。5年間の生活費を給与と貯蓄でまかなえて、健康に自信があるなら、70歳を目標にする価値があります。そうでないなら、基礎年金だけを繰り下げる、68歳前後で請求するなど、部分的な繰り下げを選んでください。個別の金額や手続きは、年金事務所、ねんきんダイヤル、社会保険労務士、ファイナンシャルプランナーで確認できます。
繰り下げとは逆に、60歳へ前倒しして受け取る繰り上げ受給は、24%の減額が一生続きます。損益分岐点や失う権利については、60歳からの繰り上げ受給の損益分岐点で具体的な金額を使って試算しています。
夫婦2人とも70歳まで待った場合の額面と手取り、加給年金や遺族厚生年金への影響は、夫婦で70歳まで繰り下げたときの受給額と手取りの記事で具体的な金額を使って整理しました。